🌡️ 事件溫度計|海外擴廠拖累毛利?台積電法說會前夕,市場到底在怕什麼
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
海外擴廠拖累毛利?台積電法說會前夕,市場到底在怕什麼
7 月 16 日下午兩點,台積電要開法說會。
這是台股一年四次的固定戲碼,但這次的氣氛不太一樣。一邊是「亞利桑那、熊本、德勒斯登三地建廠會不會把毛利率咬掉幾個百分點」的老問題,一邊是這幾週全球都在吵的 AI 估值到底貴不貴。兩件事疊在一起,台灣的恐慌指數就這樣被頂了上去。
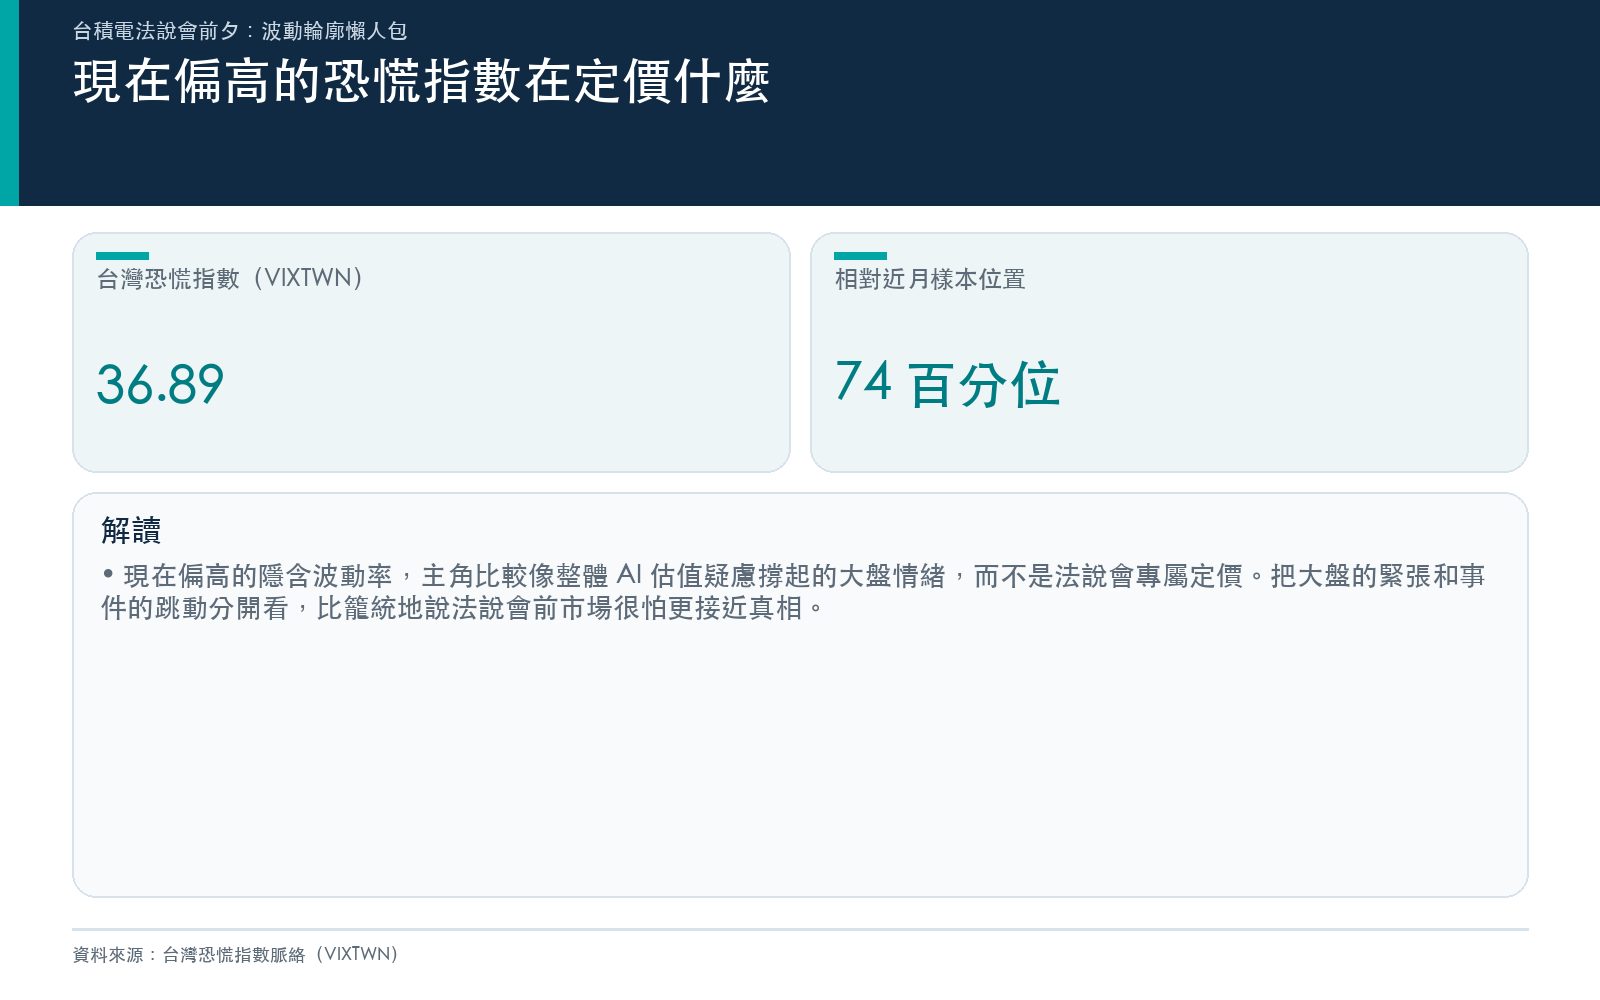
到 7 月 6 日,台灣 VIX(VIXTWN,用來衡量市場對未來一個月波動的定價)收在 36.89。這個數字,在我們手上這段樣本裡排到第 74 個百分位,白話講,過去七個月裡有四分之三的日子都比現在平靜。
於是很多人會問一個很直覺的問題:這麼高的隱含波動率,是不是市場已經聞到法說會的火藥味、提前在幫「開獎」定價?
我把過去七年、30 場台積電法說會的實際盤面攤開來看,答案跟直覺不太一樣。
法說會的波動,是「單日跳」不是「慢慢醞釀」
先講清楚時間點。台積電法說會下午兩點才開,台股一點半就收盤了。所以真正反映消息的,是法說會的 次一個交易日 。這篇裡講的「反應日」都指這一天。
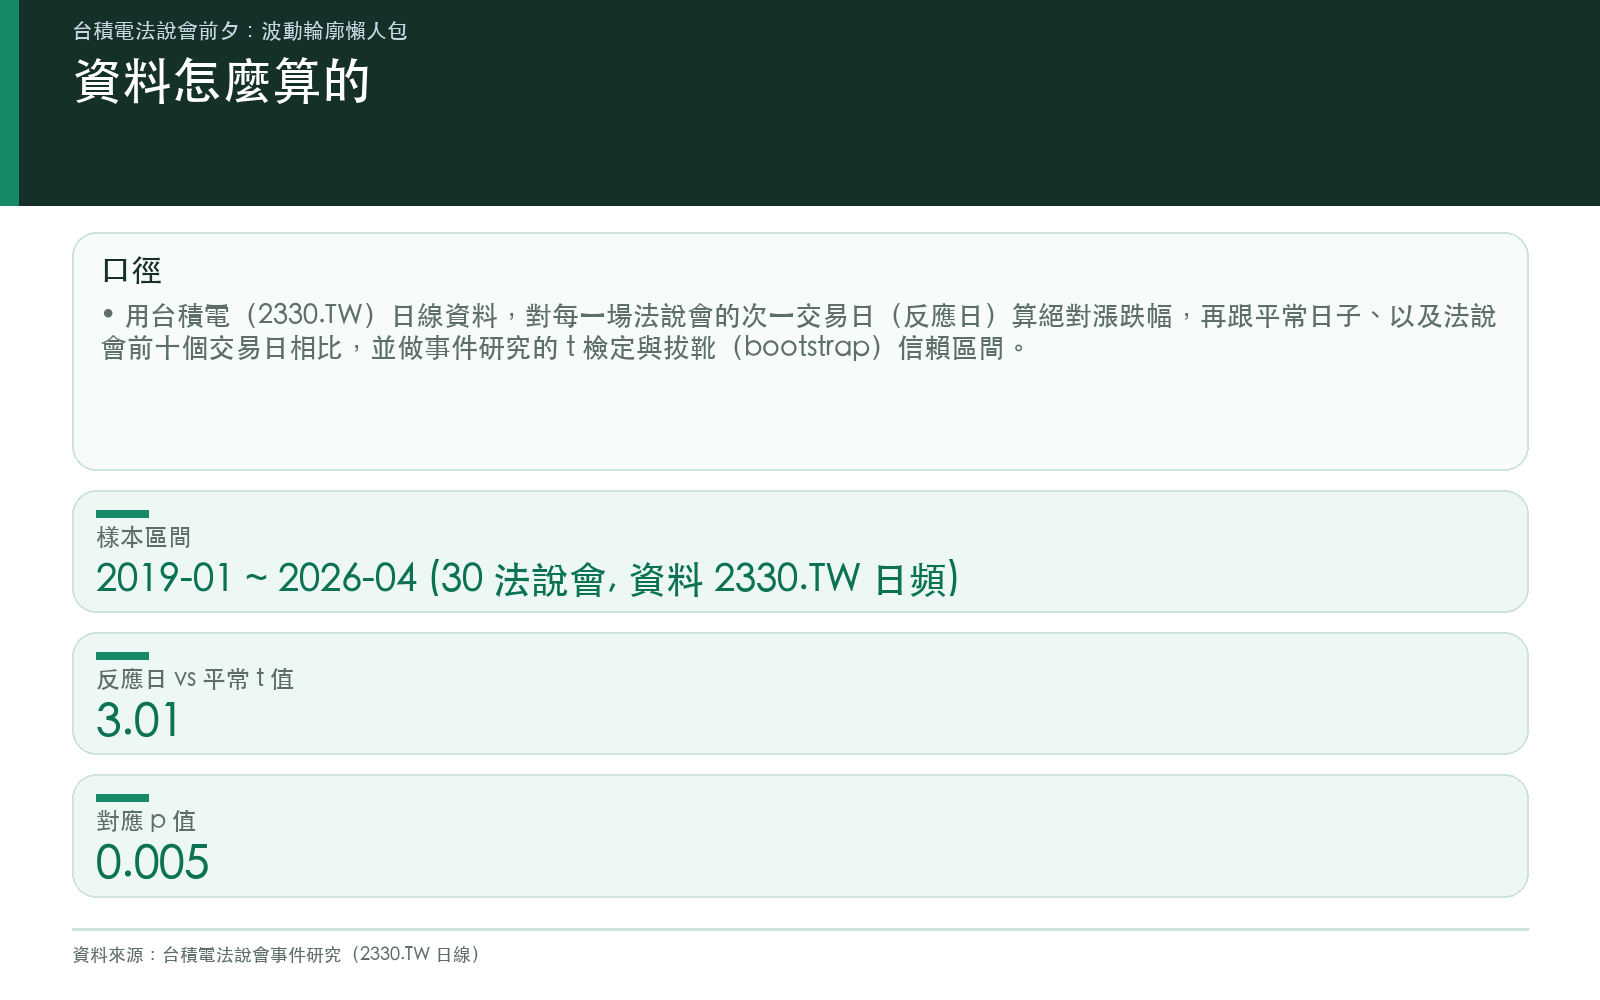
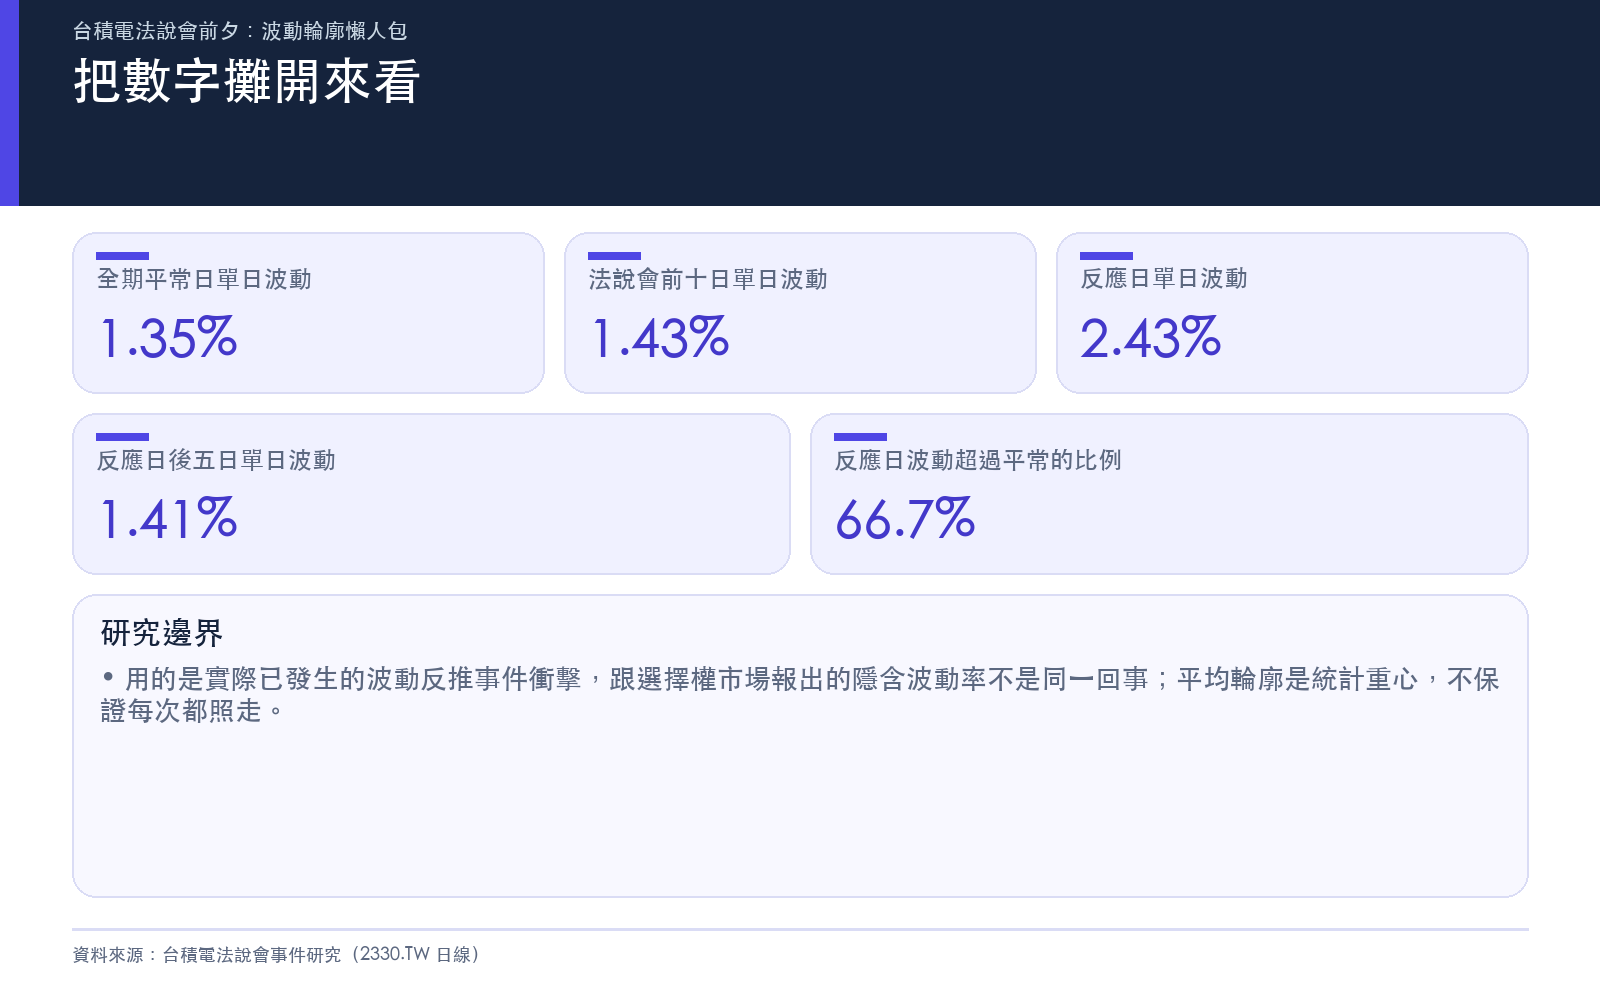
我用 2330.TW 的日線資料(2019 年 1 月到 2026 年 4 月,共 30 場法說會),算每場法說會前後每一天的絕對漲跌幅,再跟平常日子比。結論很乾脆:
| 期間 | 平均單日絕對漲跌 | 相對平常 |
|---|---|---|
| 法說會前 10 個交易日 | 1.43% | ≈ 平常 |
| 全期平常日 | 1.35% | 基準 |
| 法說會反應日 | 2.43% | 1.8 倍 |
| 反應日後 5 個交易日 | 1.41% | ≈ 平常 |
看出來了嗎。真正放大的只有反應日那一天,2.43%,是平常的 1.8 倍,也是法說會前那十天的 1.7 倍。這個放大不是巧合:反應日的漲跌幅顯著高於平常水準(統計檢定高度顯著(強度很強,統計值 3.01),高度顯著(顯著性 0.005)),也顯著高於同一場法說會自己的前十日(配對檢定 統計檢定顯著(強度中上,統計值 2.40),達顯著水準(顯著性 0.023))。30 場裡有 20 場(66.7%)的反應日波動超過平常。
但更關鍵的是它前後的兩格。法說會前十天,1.43%,跟平常的 1.35% 幾乎貼在一起,市場 沒有 在法說會前慢慢把波動疊高。反應日之後五天,也在一週內掉回 1.41% 的日常水準。
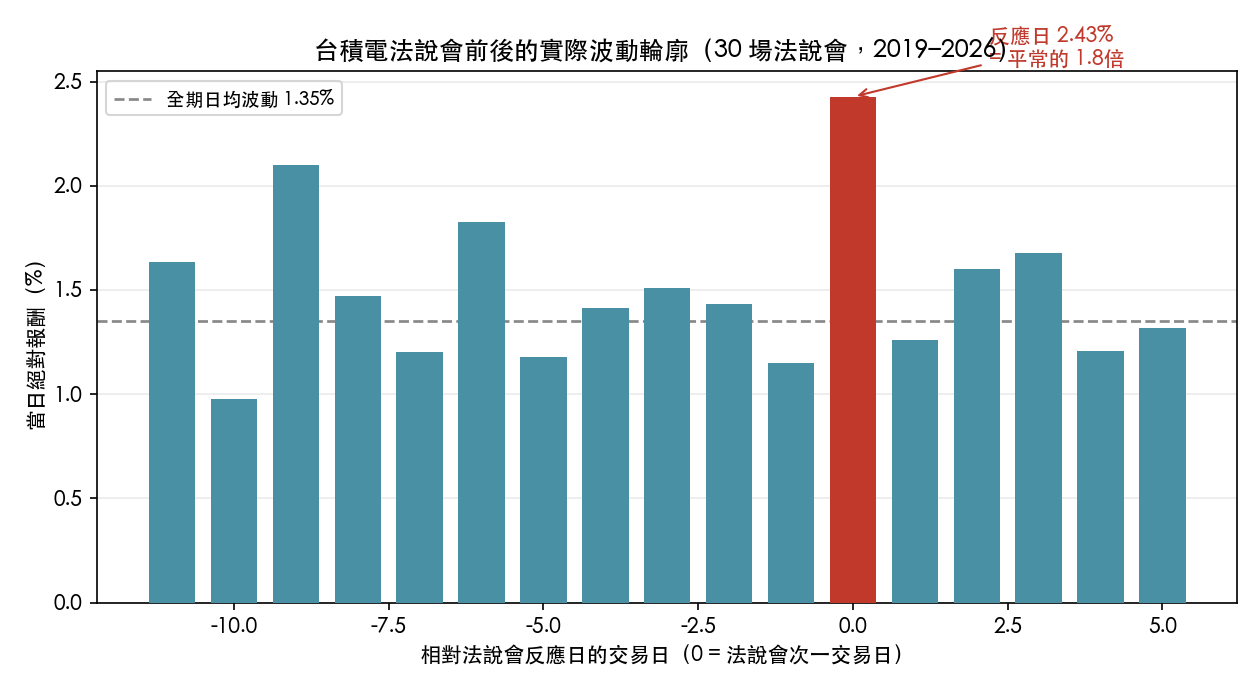
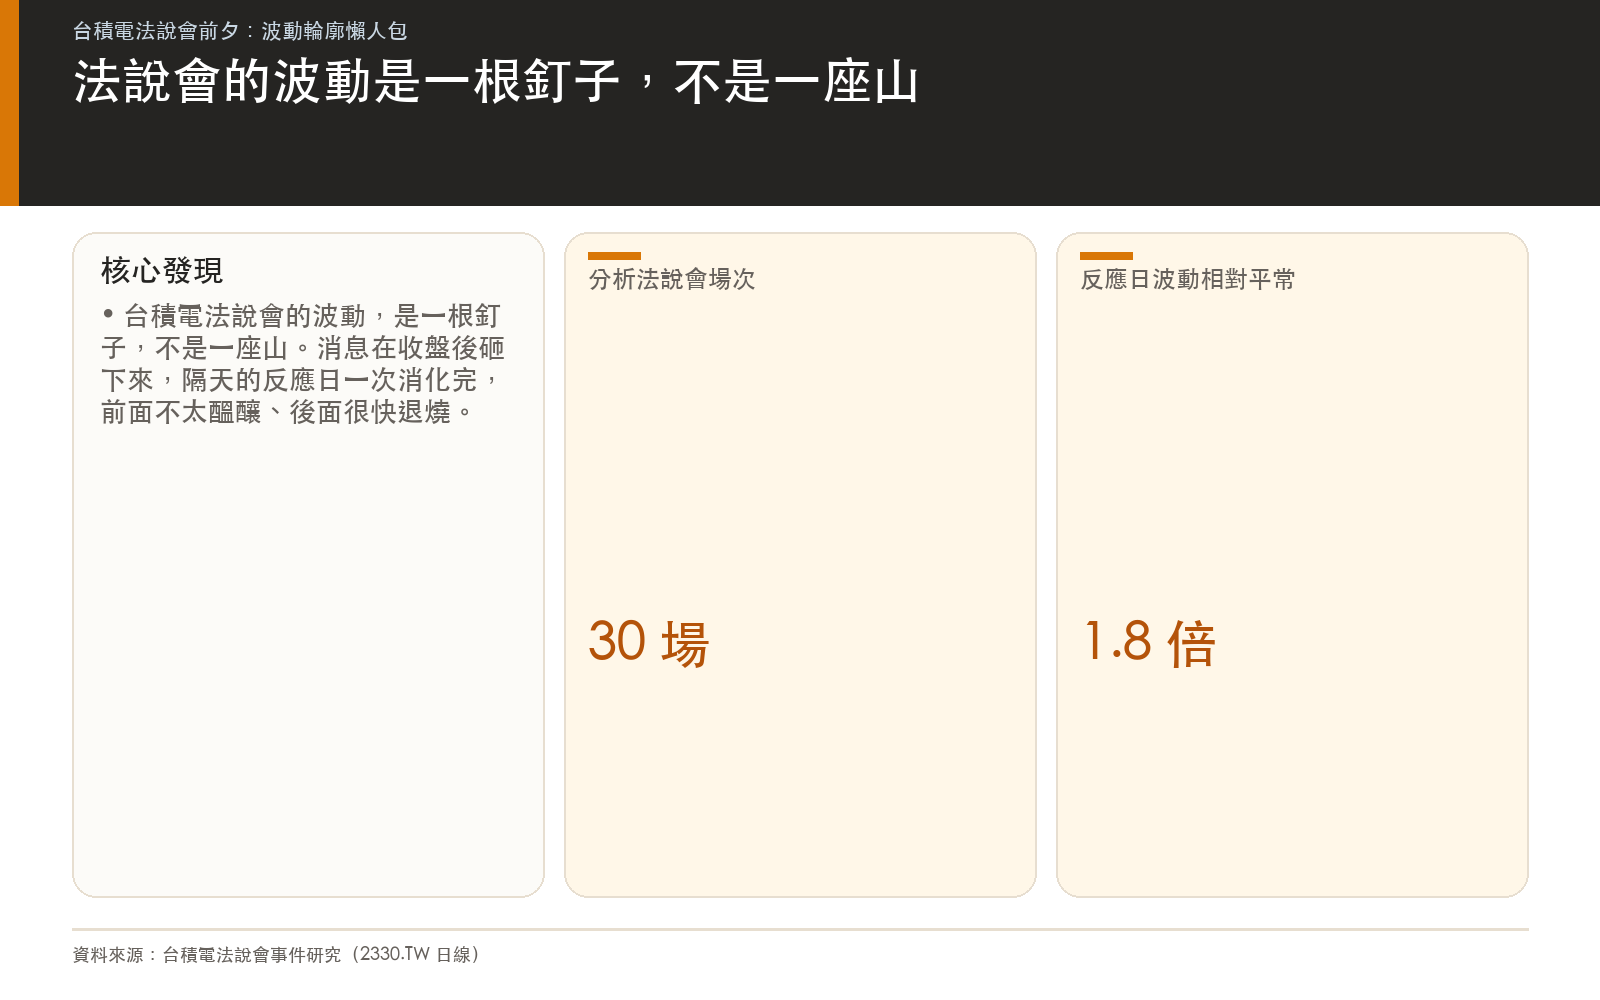
一句話總結這張圖:台積電法說會的波動,是一根釘子,不是一座山。消息在收盤後砸下來,隔天一次消化完,然後很快回到平地。
那現在偏高的恐慌指數,在定價什麼?
這就回到一開始那個問題了。
如果法說會的實際衝擊只是「一天的事」,那為什麼現在的隱含波動率會站到第 74 百分位這麼高?
答案多半不在台積電身上,在整個盤。這波 VIXTWN 抬升,時間點對得上的是全球對 AI 估值的疑慮發酵、科技權值股一起晃。換句話說,你現在買到的高隱含波動率,大部分是「大盤這陣子本來就緊張」的環境定價,而不是「法說會專屬」的事件定價。
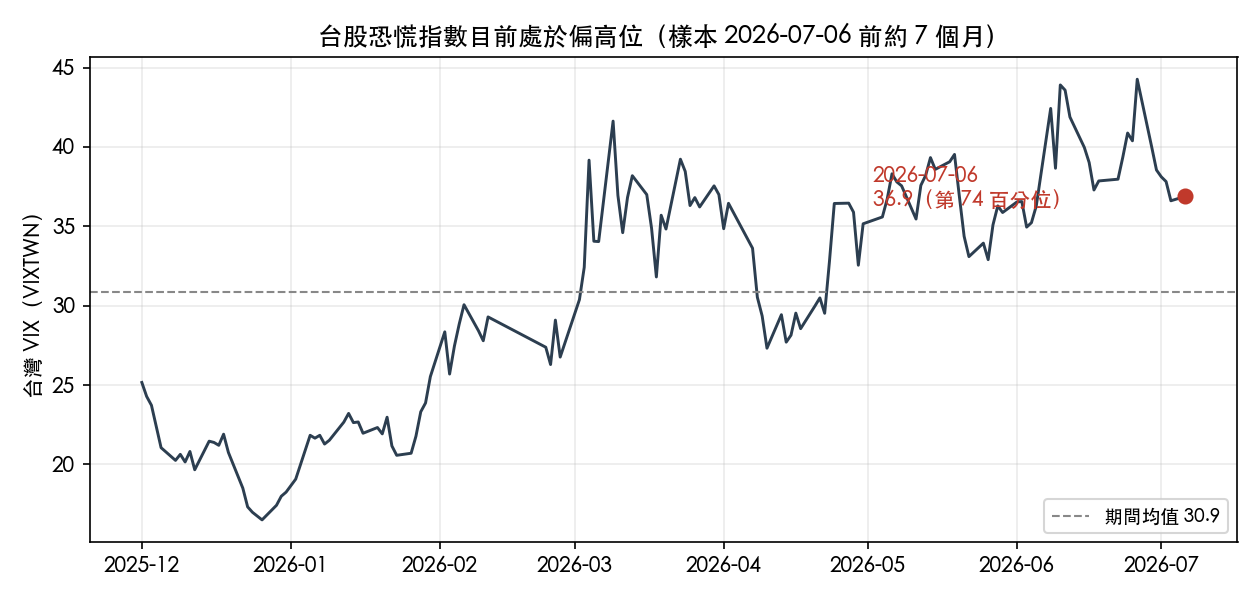
這個區分對做選擇權的人有實際意義。歷史告訴我們,法說會該貢獻的那份波動,是集中在 7 月 17 日這一根的跳動;而你現在多付的那截偏高權利金,買到的是整個市場的緊張氛圍,不是台積電開獎的獨門風險。開獎前後這兩塊,價格會怎麼收斂、事件那一根消化完之後隱含波動率會不會快速洩氣,是兩件要分開想的事。
幾個要老實講的地方
這篇不是叫你去做哪一邊。有幾個限制得先攤開:
第一,我用的是「實際已發生的波動」(realized volatility)來反推事件的衝擊,這跟選擇權市場當下報出來的「隱含波動率」不是同一個東西。前者是回頭看盤面真的動了多少,後者是市場對未來的預期報價。兩者方向常常一致,但不會每次都對得上。
第二,VIXTWN 這份資料我手上目前只有大約七個月(2025 年 12 月起),算百分位、講「偏高」都是在這段短樣本裡的相對位置,不是十年尺度的結論。
第三,30 場法說會是母體不算小,但每一次的產業循環、匯率、地緣情勢都不同。「平均輪廓」是統計上的重心,不保證這次 7 月 16 日一定照著走。海外建廠的毛利壓力若這次真的超出預期,反應日那根釘子可以比 2.43% 更長。
收在這裡
台積電法說會的波動,歷史上是一場「隔天結清」的事件,前面不太醞釀、後面很快退燒。現在盤面上偏高的恐慌情緒,主角比較像是 AI 估值這齣大戲,法說會只是剛好排在同一週的插曲。
把「大盤的緊張」和「事件的跳動」分開看,比籠統地說「法說會前市場很怕」要接近真相一些。
數據來源:2330.TW 日線(Yahoo Finance,2019/01–2026/04,30 場法說會)、VIXTWN 日資料(2025/12 起)。事件研究採單樣本與配對 t 檢定 + 5000 次拔靴(bootstrap)信賴區間。本文為研究性質分析,非投資建議,市場有風險。
懶人包圖組
延伸閱讀
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊