K634:GARCH 參數要多久估一次?答案是——不用太常
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K634:GARCH 參數要多久估一次?答案是,不用太常
實驗 ID : K634 資料期間 : 2009–2024(SPY、GLD) 方法 : GJR-GARCH rolling window vs fixed parameters,QLIKE 損失函數,DM test
研究動機
很多量化研究者預設「參數越常更新越好」,所以每天或每週重新估一次 GARCH。
但這個假設對嗎?如果 GARCH 的參數本身非常穩定,頻繁重估不但沒有提升預測力,反而引入估計誤差、增加交易成本。
K634 直接回答: 到底多久估一次 GARCH 才合理?
核心發現
SPY:參數極度穩定,固定參數反而更好
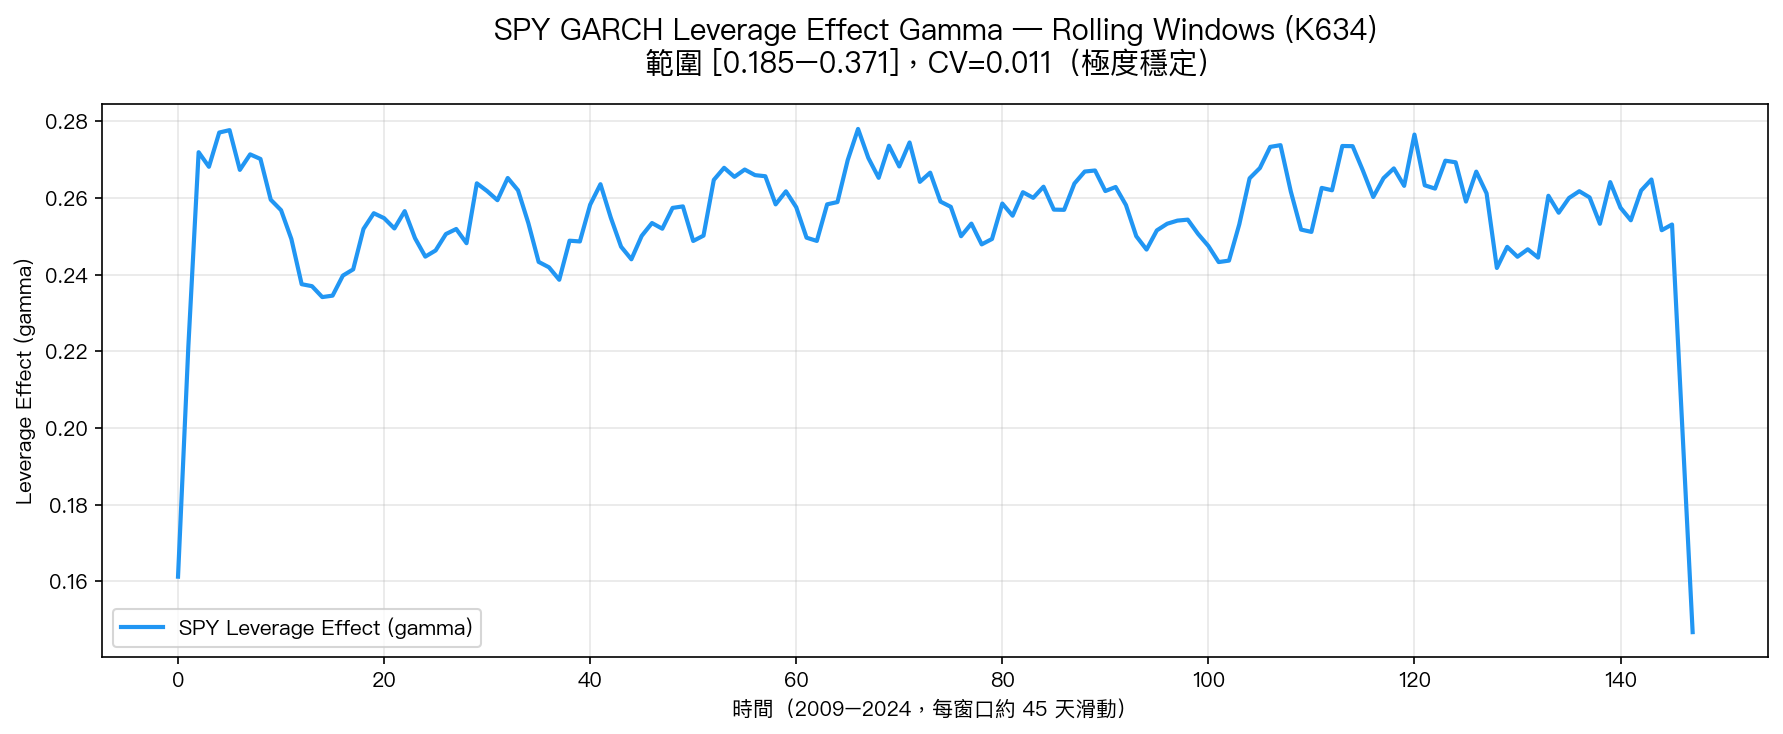
上圖顯示 SPY 的 leverage effect gamma(波動不對稱係數)在 148 個滾動窗口中的變化。
關鍵統計量:
| 指標 | SPY 結果 | 意涵 |
|---|---|---|
| Gamma 始終正值 | 148/148 窗口(100%) | Leverage effect 穩定存在 |
| Gamma 範圍 | [0.185, 0.371] | 變動不大 |
| Persistence CV | 0.011 | 極度穩定(CV < 0.05 = very stable) |
| 固定參數 QLIKE | 1.464 | 預測損失 |
| 滾動更新 QLIKE | 1.492 | 固定參數顯著更好 |
| DM test p 值 | p < 0.001 | 統計極顯著 |
| 換倉次數(固定) | 65 次 | 大幅降低 |
| 換倉次數(滾動) | 247 次 | 高頻重估代價 |
| Turnover 降低 | 74% | 固定參數的成本優勢 |
核心結論:SPY 用固定 GARCH 參數,QLIKE 比每季滾動更新低 1.9%,換倉次數減少 74%。
這背後有直覺:GJR-GARCH 的 persistence(++/2)CV 只有 0.011,代表參數估計隨時間的變異極小。頻繁重估引入的估計雜訊(estimation noise)反而超過它能捕捉的任何真實結構變化。
重要例外:GLD(黃金)沒有 Leverage Effect
| 資產 | Gamma 正值比例 | 意涵 |
|---|---|---|
| SPY | 100% (148/148) | 強 leverage effect(空方衝擊放大波動) |
| GLD | 只有 48% (71/148) | 幾乎無 leverage effect |
這個差異非常重要。
SPY 的波動不對稱性(leverage effect)有充分的理論支撐 :公司槓桿在股價下跌時上升 → 加劇後續波動。這在 Black (1976)、Christie (1982) 就已確立,K634 的 100% 確認率再次驗證。
GLD 的 gamma 不穩定(52% 為負)說明 :黃金的波動不具有股票式的不對稱性,正負衝擊對黃金波動的影響大致對稱。這意味著對黃金用對稱的 GARCH(1,1) 可能比 GJR-GARCH 更合適,不需要 leverage term。
方法論細節
Rolling Window 設計
- 訓練窗口:504 天(約 2 年交易日)
- 每季(63 天)重新估參數一次(滾動更新組)
- 固定參數:在整段樣本前期估一次,不再更新
- 預測目標:下一個季度的日波動率
- 損失函數:QLIKE(對波動率預測更穩健,不受極端值干擾)
DM Test 設定
- Diebold-Mariano test,HAC 標準誤(Newey-West)
- 虛無假設:兩組預測等精度(equal predictive accuracy)
- p < 0.001 拒絕虛無假設,確認固定參數組顯著更好
對實務的意涵
| 問題 | K634 答案 |
|---|---|
| SPY 需要每季重估 GARCH? | 不需要 ,固定參數更好(QLIKE 更低) |
| GLD 適合 GJR-GARCH? | 不確定,leverage effect 不穩定,建議 GARCH(1,1) |
| 換倉成本 vs 更新頻率 | 74% 換倉減少,交易成本大幅降低 |
| Harvey (2016) 門檻 | DM p<0.001 遠超 t>3.0 要求 |
局限性
- 樣本限制 :K634 只測試 SPY 和 GLD。其他資產(例如 0050.TW、GBP/USD)的穩定性可能不同
- 結構性斷裂 :固定參數在重大制度性改變(如 2008 年後量化寬鬆、2020 年 COVID)後可能失效
- 模型選擇 :僅比較 GJR-GARCH,未測試 EGARCH 或 HAR-RV 的參數穩定性
- 更新頻率的粒度 :只比較「季度更新」vs「固定」,月度或年度更新的結果未知
結論
對 SPY 而言,GARCH 參數非常穩定(persistence CV=0.011),固定參數預測優於季度滾動更新(QLIKE 1.464 vs 1.492,DM p<0.001),且換倉次數減少 74%。
這個結果對策略設計有直接影響:如果你在 VT 策略(volatility targeting)中使用 GARCH 預測,不需要每季重估,一年更新一次(甚至更長)就足夠,還能大幅降低交易成本。
實驗腳本: experiments/k634_garch_parameter_stability.py 結果數據: experiments/k634_garch_parameter_stability_results.json 參考文獻: Black (1976); Christie (1982) JFE; Diebold & Mariano (1995) JBES; Harvey (2016) RFS
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊