台積電十月十五日開法說:台指選擇權的波動率指數,會前會漲、會後會跌嗎?五十六場法說的紀錄:看不出可靠的型態
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
十月十五日(週四)下午兩點,台積電舉行第三季法說會。常見的說法是:法說前,市場擔心結果,選擇權的價格被墊高,波動率指數往上走;法說後,不確定性消除,波動率跟著回落。 我們把這個說法放回過去十五年的紀錄裡檢驗,看它在歷次法說會前後是不是真的成立。
先講結論
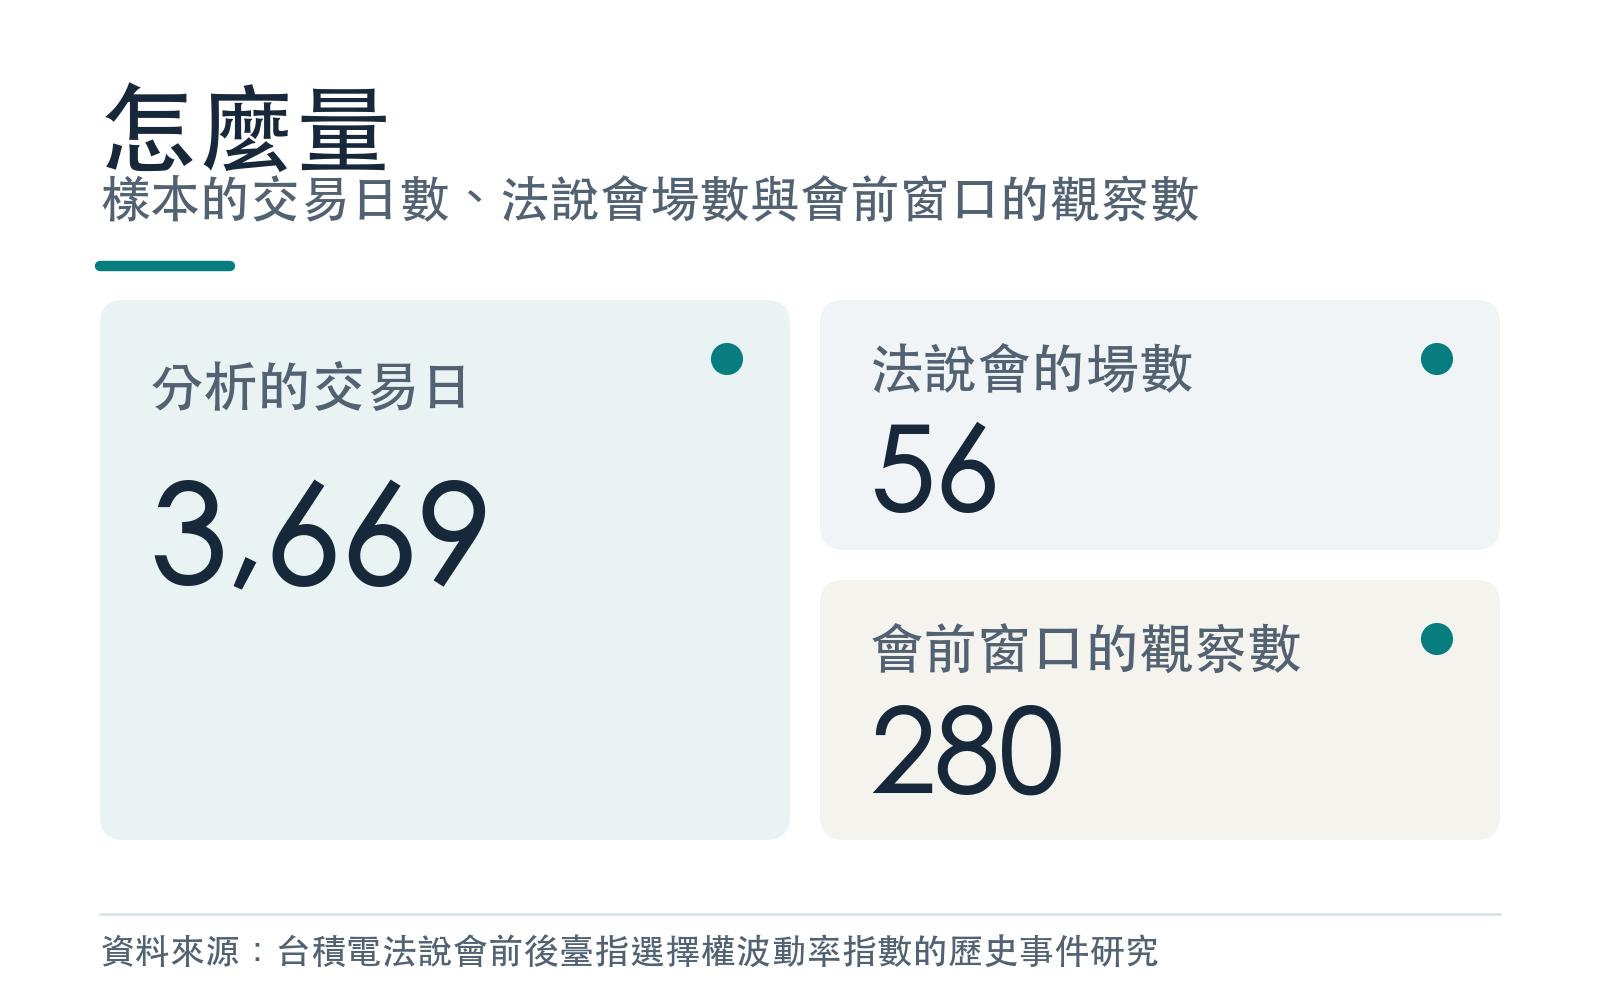
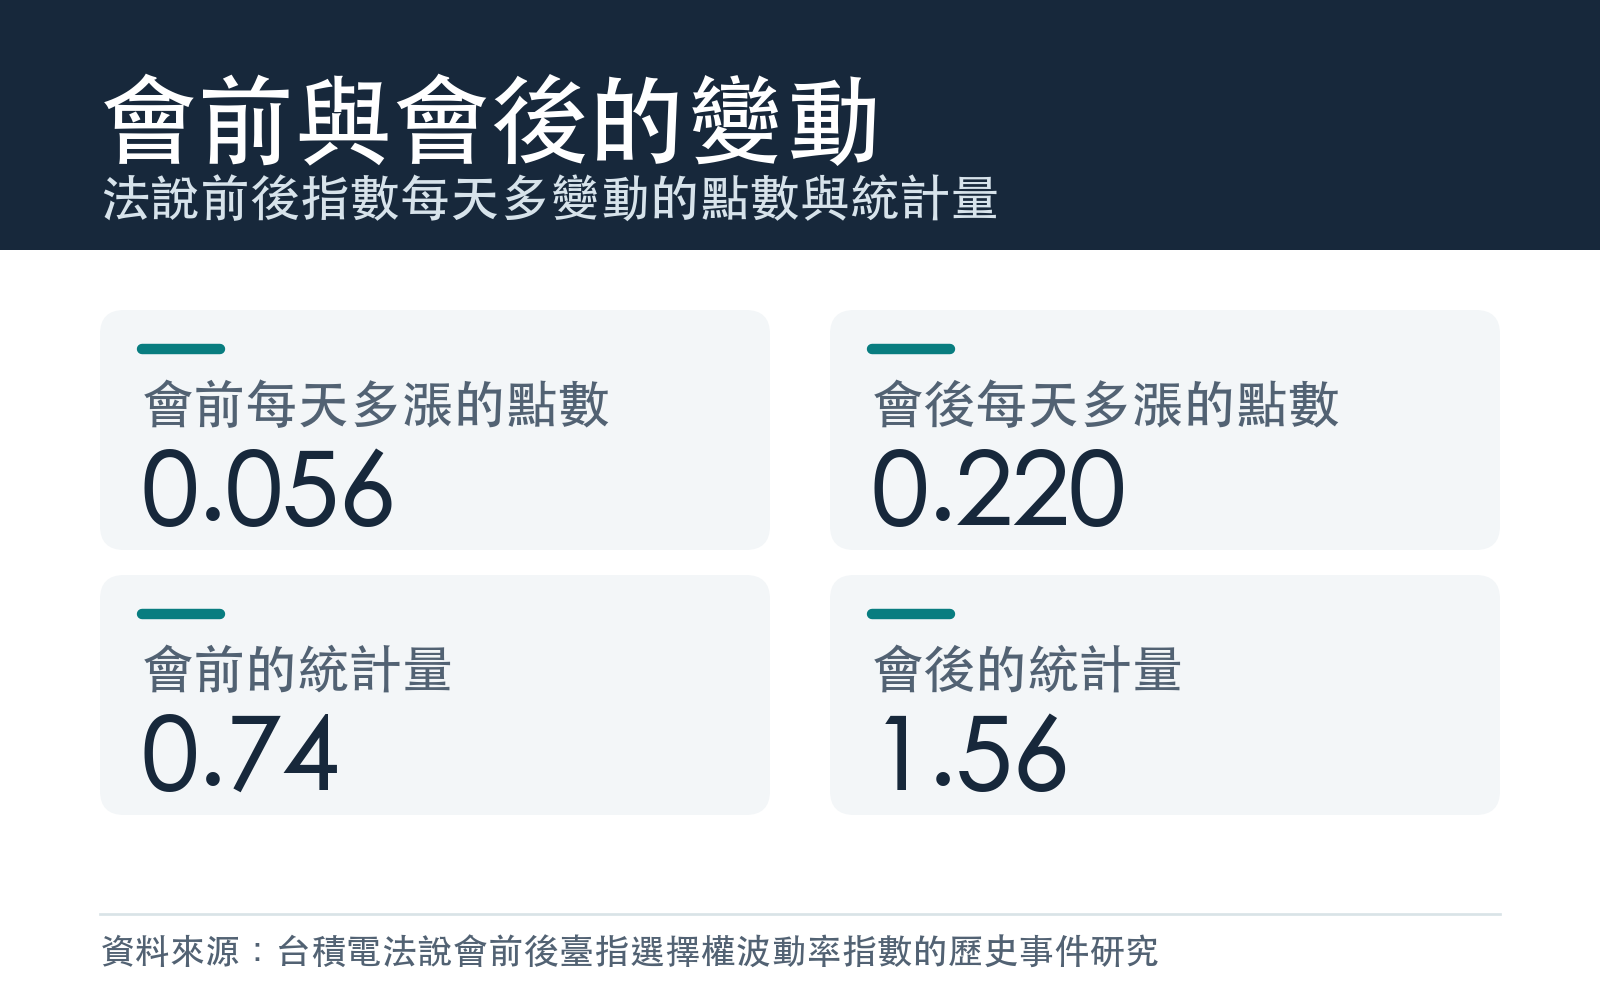
- 在 2007 到 2021 年的 3,669 個交易日、56 場法說會裡,期交所臺指選擇權波動率指數在法說前五個交易日,每天平均比一般日多漲 0.056 點,統計量 0.74,統計上與零分不開。
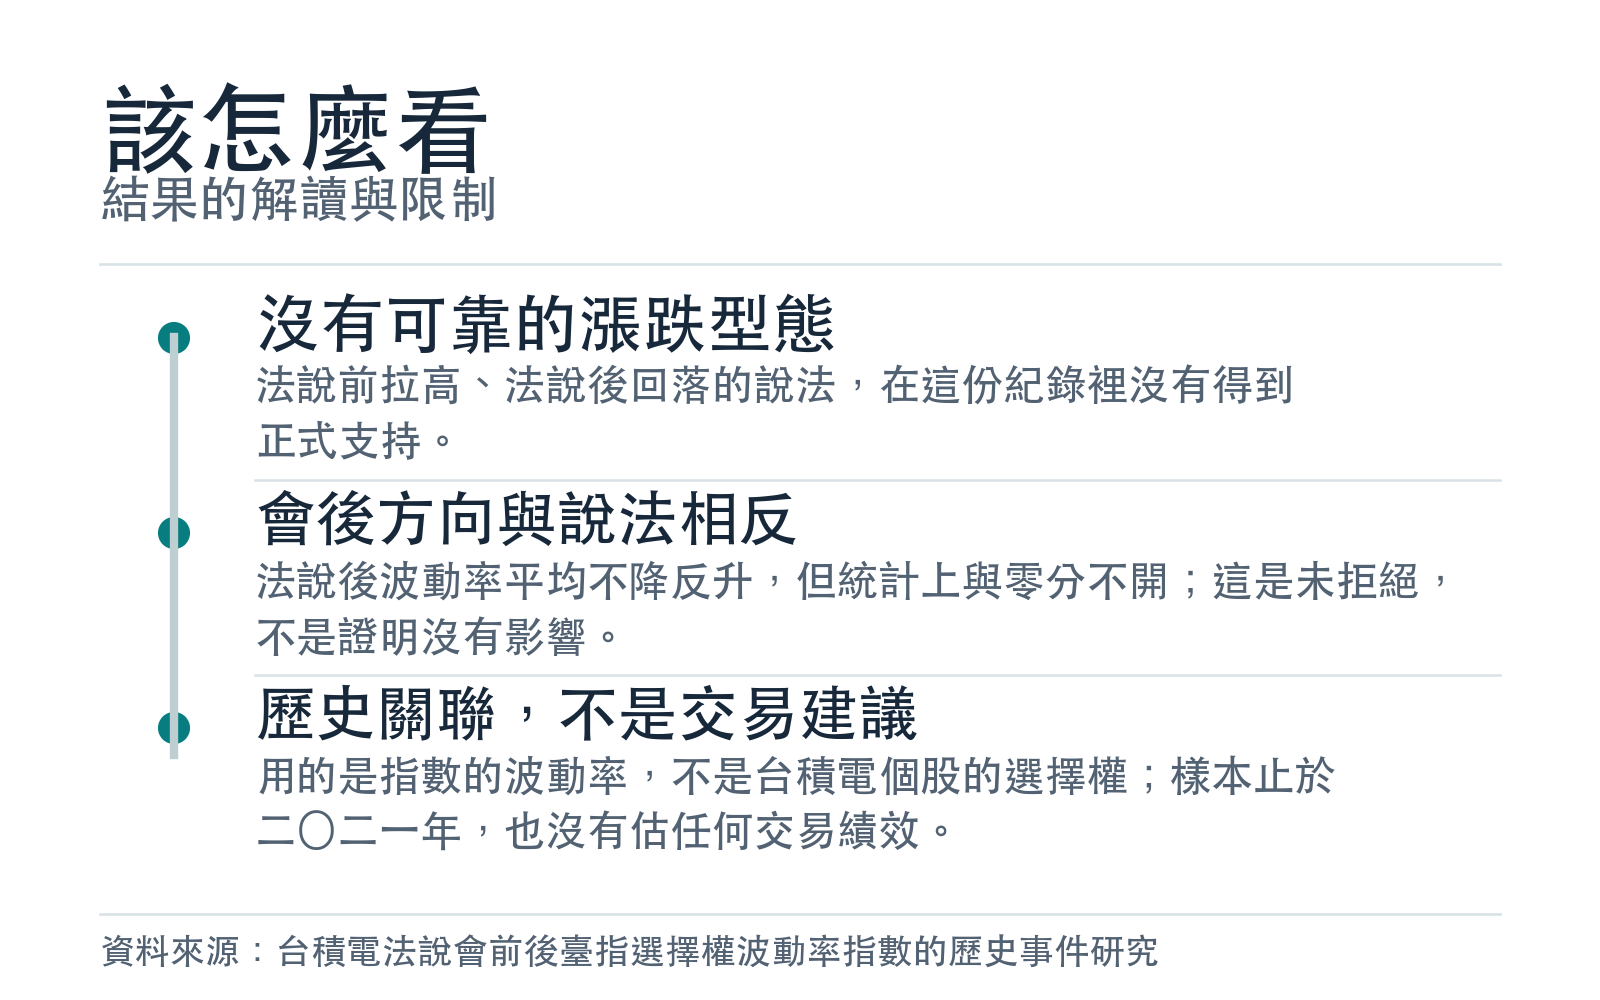
- 法說後兩個交易日,指數每天平均多漲 0.220 點, 方向和「法說後波動率回落」的說法相反 ,統計量 1.56,校正後的 p 值 0.237,同樣沒有過關。
- 所以「法說前漲、法說後跌」這個型態,在這份紀錄裡沒有得到正式支持。這是未拒絕,不證明個別一場法說沒有影響。
- 用的是指數的波動率,不是台積電個股的選擇權;樣本止於 2021 年,十月十五日這一場不在其中。這份紀錄不預測那一天,也不是任何選擇權的交易建議。
我們怎麼量
資料。 期交所編製的臺指選擇權波動率指數(類似美國 VIX 的指數)日收盤值,從 2007-01-02 到 2021-12-30,共 3,669 個交易日;其中台積電法說會 56 場。 法說會從下午兩點開始,晚於指數當天最後一次揭示的時間(下午一點四十五分),所以法說後的第一個收盤,要等到下一個有揭示的交易日。
怎麼判斷。 我們看指數每天的變動,扣掉前一天的變動、星期幾和所處時期的影響之後,法說前五個交易日、法說後兩個交易日這兩個窗口,每天平均比一般日多變動幾點。 所有交易日一起估計,不只挑事件日。誤差的算法容許資料有前後相關;兩個窗口一起做多重比較校正,而且事先規定:方向要和說法一致,統計量還要超過三,才算過關。
結果
| 窗口 | 每天平均比一般日多變動的點數 | 統計量 | 校正後 p 值 | 方向和說法一致嗎 | 結論 |
|---|---|---|---|---|---|
| 法說前五個交易日 | 0.056 | 0.74 | 0.461 | 一致(上升) | 未過關 |
| 法說後兩個交易日 | 0.220 | 1.56 | 0.237 | 相反(上升,不是下降) | 未過關 |
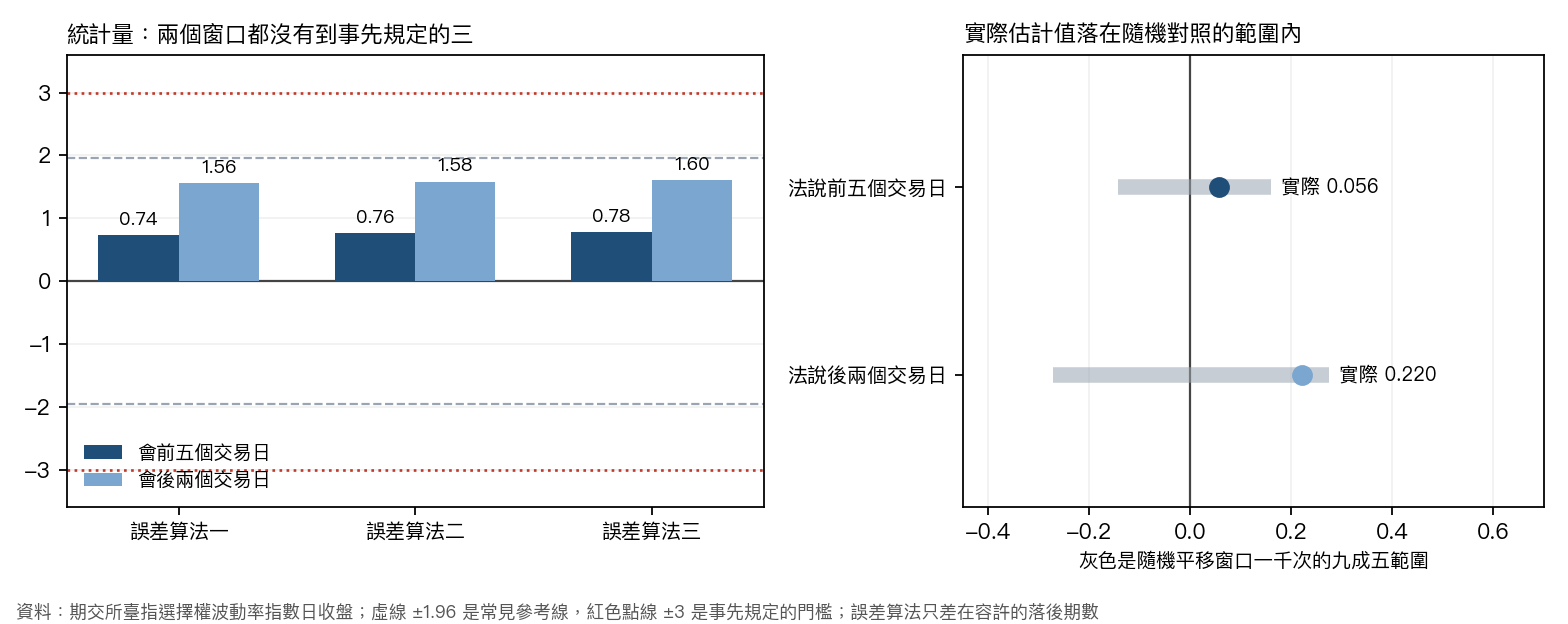
會前。 平均每天只多漲 0.056 點,統計量 0.74。換成另外兩種誤差算法,統計量是 0.76 和 0.78,結論不變。
會後。 平均每天多漲 0.220 點,方向和「法說後回落」相反,統計量 1.56;另外兩種誤差算法是 1.58 和 1.60,同樣沒有到三。
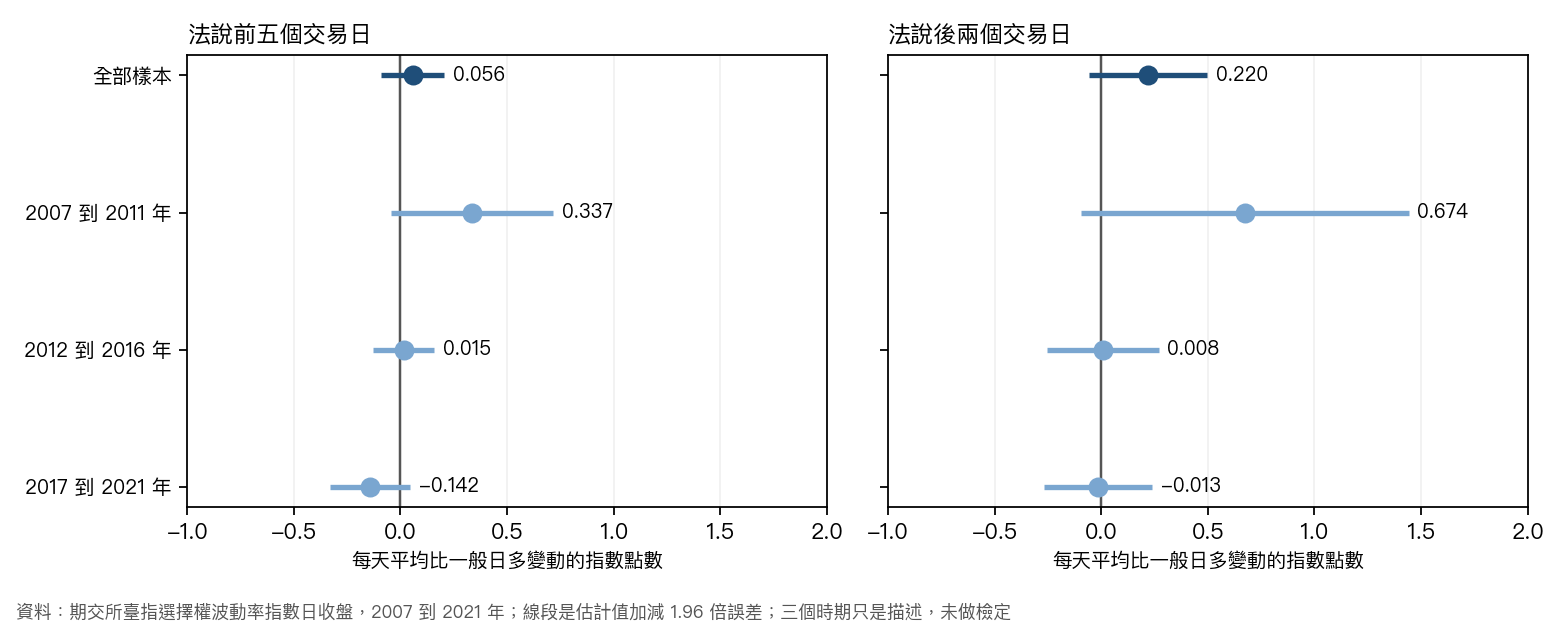
三個時期各約一千二百個交易日,估計值的大小和正負並不一致:
| 時期 | 會前:點數(統計量) | 會後:點數(統計量) |
|---|---|---|
| 2007 到 2011 年 | 0.337(1.74) | 0.674(1.72) |
| 2012 到 2016 年 | 0.015(0.21) | 0.008(0.06) |
| 2017 到 2021 年 | -0.142(-1.48) | -0.013(-0.10) |
這是描述,我們沒有為三個時期另做檢定,也不從中挑一段來講故事。
隨機對照。 我們把法說窗口在同一年內隨機平移 1,000 次,當作「如果日期沒有特別意義會怎樣」的對照。實際估計值都落在對照範圍之內:會前實際 0.056,對照的九成五範圍是 -0.144 到 0.159;會後實際 0.220,範圍是 -0.272 到 0.274。校正後的 p 值分別是 0.486 和 0.234。
這和十月十五日的關係
過去十五年的紀錄沒有給出一個可靠的「法說前拉高、法說後洩壓」型態。換句話說,十月十五日前後指數若有漲跌,不能拿「歷史上法說都是這樣」來解讀。 這份結果只是歷史關聯的描述:它沒有預測十月十五日,也不能推到別的公司或別的事件。
另外,2026 年已經有三場法說會(一月、四月、七月),我們另外看了一次:統計量是 -0.61(會前)和 0.96(會後),同樣不顯著。但只有三場,只能當附帶的診斷,不併入上面的主結果。
這份結果沒有回答的事
- 指數不是台積電個股的選擇權。 臺指選擇權波動率指數反映的是整個台股大盤的預期波動,不等於台積電自己的選擇權價格。
- 樣本止於 2021 年底。 2022 年到 2025 年底沒有可用的指數資料,我們不串接、也不插補。
- 日資料分不開同一天的幾件事。 財報公布、下午的法說會與晚間的英文說明會,在每天一個收盤值的資料裡無法分開。
- 歷史法說日期是事後取得,不是當時的即時行事曆。 所以這不是一套可以照著做的交易規則。
- 原本還想檢驗「法說內容是否超出市場預期」, 但沒有同期的財測共識資料,這一題已經刪除,沒有結果。
- 隨機對照沒有保留星期與到期日的特性, 只是敏感度檢查,不是因果的隨機實驗;關聯不等於因果。
- 沒有任何交易。 我們沒有估任何選擇權部位或策略的報酬。
資料與方法
- 資料:期交所臺指選擇權波動率指數日收盤;法說會共 56 場;樣本 2007-01-02 到 2021-12-30。
- 設計:事件窗口迴歸,控制前一日變動、星期與時期;兩個窗口一起校正;以隨機平移窗口作對照。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊