非農數據來了:VIX 24 提供震幅尺度,不替你做買賣決定
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
四月三日,美國勞工部將公布最新的非農就業人數(NFP)。依官方 BLS 日曆的 194 次 NFP,VIX 分組的梯度只有描述性證據。 VIX 約 24 說明市場本來就比較震,無法單靠這個水位推出 NFP 不必防備或應該按兵不動。
「非農數據」是什麼?為什麼大家這麼緊張?
美國勞工統計局依官方發布日曆公布「就業情勢」報告,通常落在月初星期五,但並非固定為每月第一個星期五。報告中的非農就業人數俗稱 NFP(Non-Farm Payrolls)。
這個數字為什麼重要?想像美國經濟是一台引擎,而「有多少人在工作」就是引擎的油表。就業人數多 → 消費旺盛 → 通膨壓力 → 聯準會可能升息;就業疲弱 → 經濟降溫 → 聯準會可能降息。
正因如此,NFP 公布的那一天,股市往往大幅震盪,基金經理人調整部位、演算法瞬間交易,短短幾分鐘內指數可能上下移動超過 1%。很多投資人選擇在 NFP 前出清持股,等塵埃落定再進場。
但這樣做真的值得嗎?
地震預報的比喻:建築物已加固,搖晃就不那麼可怕了
想像你住在地震帶。地震學家預告說:「明天可能有 5 級地震。」
如果你住的是老舊磚房,你當然要逃。但如果你的建築物已按最新耐震標準加固,那你大概只需要繫好安全帶,而不需要跑路。
VIX,就是市場的「耐震等級指示器」。
VIX 偏高(>20)代表選擇權市場對未來波動的定價較高。市場是否已經買足保護、NFP 還會不會增加額外震盪,需要事件日與同體制平日的直接比較;VIX 水位本身不能替代檢定。
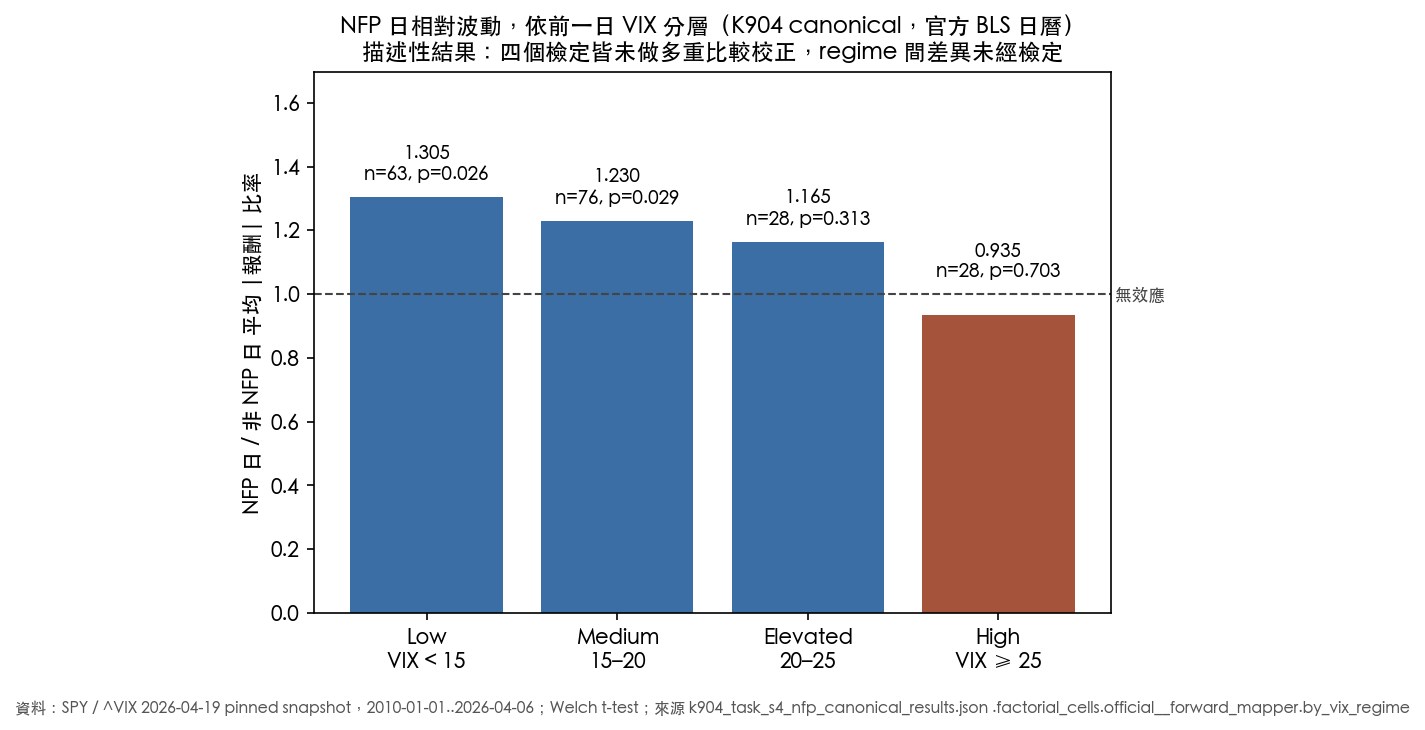
官方日曆:194 次 NFP,分組梯度尚未通過校正
K741 canonical 比較 2010 年到 2026 年共 194 次官方 NFP 發布日 與同體制一般交易日:
| VIX 水準 | NFP 日平均絕對報酬 | 相對同體制平日 | Holm 校正後顯著性 |
|---|---|---|---|
| VIX < 15 | 0.527% | 1.305 倍 | 0.104 |
| VIX 15-20 | 0.788% | 1.230 倍 | 0.104 |
| VIX 20-25 | 1.046% | 1.186 倍 | 0.533 |
| VIX ≥ 25 | 1.417% | 0.936 倍 | 0.707 |
四個比值依序下降,但沒有一組通過 Holm 校正。低、高 VIX 的直接比值差為 0.369,95% bootstrap 區間包含零,顯著性為 0.115。目前只能把梯度當成待驗線索。
那麼今天的 VIX~24 代表什麼?
VIX 約 24 落在 20-25 分組。canonical 樣本中,該組 NFP 日平均絕對報酬為 1.046%,相對同體制平日為 1.186 倍,Holm 校正後未達顯著。數字可用來估計可能的震幅,不能用來判斷方向。
04/03 NFP:可用的歷史尺度
20-25 分組只有 27 個 NFP 日,平均絕對報酬 1.046%,55.6% 收漲。樣本與不確定區間都不足以支持單日方向預測,也不能宣稱風險一定偏低。
投資人應該怎麼做?
K741 canonical 回答的是波動描述,沒有驗證買賣策略。較穩妥的做法是沿用事前寫好的風險預算:確認單日損失是否可承受、避免用分組勝率下注方向、等事件後再依新資訊調整。需要減倉與否,取決於部位集中度和損失上限,不能由 VIX 分組單獨決定。
一句話總結
VIX 約 24 提供震幅尺度,沒有替投資人做出持有或減倉決定。
依據:K741 canonical(官方 BLS 日曆、forward-only 對應),期間 2010-01-01 至 2026-03-30,194 次 NFP、3,890 個非 NFP 交易日。結果檔:experiments/k741/k741_nfp_event_study_canonical_results.json;認證:experiments/k741/k741_cert_merge_summary.json。策略回測未在 canonical scope 內。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊