VIX 決策指南:17.48 這個數字告訴你現在該做什麼(1990-2026 完整實證)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
想像你開車上國道,儀表板有一個叫「恐懼溫度計」的儀器。
- 溫度 20 度以下:路況正常,可以正常速度前進。
- 溫度 20-30 度:前方有塞車或小雨,要放慢、開大燈。
- 溫度 30-40 度:前方大雨或事故,建議減速 30%。
- 溫度 40 度以上:颱風天、地震後,靠邊停等天氣好。
這台儀器,在投資世界叫做 VIX 指數 。2026-04-17(週五)收盤的讀數是 17.48 。
這個數字,在約 36 年(1990-01-02 至 2026-04-17)的全期排名中剛好落在 第 49 百分位 ——也就是說,過去三十多年有將近一半的時間市場比現在還要平靜,另一半比現在還要緊張。你現在正站在「平靜」與「警戒」的交界。
該加碼?該減碼?還是什麼都不動?
這篇文章用 1990 到 2026 年的真實數據告訴你答案。
VIX 是什麼?為什麼叫「恐懼指數」?
VIX 是芝加哥選擇權交易所(CBOE)根據 S&P 500 選擇權價格,推算出市場對未來 30 天波動率的「預期值」。
- VIX 越低:投資人願意便宜賣出選擇權 → 市場氣氛樂觀。
- VIX 越高:投資人急著買選擇權避險 → 市場氣氛恐慌。
用一句白話講: VIX 是投資人對未來的焦慮程度 。
但這個指標不是算命,它不會告訴你明天會不會跌。它告訴你的是: 「如果跌,大概會跌多慘」 。
四個 Regime:VIX 的分數換算成行動
我們把 VIX 約 36 年(1990-01-02 至 2026-04-17,共 9,140 個交易日)的分布切成四個區間:
| Regime | VIX 區間 | 歷史天數 | 佔比 | 白話解讀 |
|---|---|---|---|---|
| Low | <20 | 5,715 | 62.5% | 多頭環境、市場平靜 |
| Medium | 20-30 | 2,689 | 29.4% | 調整期、小修正 |
| High | 30-40 | 528 | 5.8% | 明顯下跌、恐慌擴散 |
| Crisis | ≥40 | 208 | 2.3% | 黑天鵝(金融海嘯、COVID) |
值得注意的是: 過去約 36 年有 92% 的日子 VIX 在 30 以下 。「恐慌」是罕見的,不是常態,這也是為什麼老手會說「別把每次下跌都當成世界末日」。
目前 VIX=17.48,我們穩穩在 Low 區間 ,但已經靠近 20 的上緣。
四個 Regime 的跨資產實證表現
理論歸理論。實際上,當 VIX 處在不同 regime 時,美股、黃金、長天期公債分別表現如何?
我們用 2004-11-19 至 2026-04-17 共 5,385 個交易日的資料(SPY、GLD、TLT 都有完整歷史), 依照「昨天的 VIX」分組 (避免 lookahead bias),計算各資產 隔日的年化報酬率 (日均簡單報酬,用調整後收盤價,乘以 252):
| 資產 | VIX regime(交易日數) | 年化平均報酬 | 年化波動 | 年化平均報酬的標準誤(百分點) |
|---|---|---|---|---|
| SPY | Low(3,616) | +8.5% | 11.4% | 3.0 |
| SPY | Medium(1,320) | +13.1% | 20.3% | 8.9 |
| SPY | High(270) | +34.8% | 31.2% | 30.2 |
| SPY | Crisis(179) | +41.6% | 61.0% | 72.3 |
| GLD | Low(3,616) | +9.3% | 15.9% | 4.2 |
| GLD | Medium(1,320) | +19.8% | 18.8% | 8.2 |
| GLD | High(270) | +18.7% | 25.3% | 24.5 |
| GLD | Crisis(179) | +11.6% | 34.7% | 41.2 |
| TLT | Low(3,616) | +4.8% | 12.2% | 3.2 |
| TLT | Medium(1,320) | +7.1% | 15.8% | 6.9 |
| TLT | High(270) | -11.4% | 21.7% | 20.9 |
| TLT | Crisis(179) | -5.0% | 29.6% | 35.1 |
表中有五個值得看的結果。
發現一:Low 與 Medium 的 SPY 年化報酬沒有偵測到差異
Low regime(VIX<20)下 SPY 年化報酬 +8.5% ,Medium regime(20-30)是 +13.1% 。兩者的差異沒有偵測到統計上的證據(Welch 檢定 p 值 0.618)。
發現二:High 與 Crisis regime 的 SPY 樣本平均最高,但不確定性很大
High regime(VIX 30-40,270 個交易日)SPY 年化 +34.8% ,Crisis regime(VIX ≥40,179 個交易日)年化 +41.6% 。兩者的標準誤分別是 30 與 72 個百分點,High 與 Crisis 合併後對 Low 與 Medium 合併組的差異,沒有偵測到統計上的證據(Welch 檢定 p 值 0.417)。
這不是說你應該等崩盤才進場。Crisis regime 的 SPY 年化波動是 61% :Crisis 之後的 179 個交易日裡,有 29 日(16.2%)單日漲跌幅超過 5%,4 日超過 10%,最大 14.5%。
發現三:黃金在 Medium 與 High regime 的樣本平均相近
GLD 年化報酬在 Medium regime 是 +19.8% ,高於 Low regime 的 +9.3%,但差異沒有偵測到統計上的證據(Welch 檢定 p 值 0.255);Medium regime 與 High regime(+18.7%)的樣本平均相近(Welch 檢定 p 值 0.966)。
發現四:長天期公債在 High regime 的樣本平均為負
TLT 年化報酬在 High regime 為 -11.4% (270 個交易日,95% 信賴區間 -52% 到 +30%),與 Low regime 的差異沒有偵測到統計上的證據(Welch 檢定 p 值 0.446)。
這 270 個 High 日裡,有 48 個在 2022 年;這 48 日 TLT 的年化平均報酬是 -59.9%,其餘 222 日是 -0.9%。
發現五:50/50 SPY/GLD 在各 regime 的表現
| Regime | SPY+GLD 各半的年化平均 | 50/50 年化波動 | SPY 年化波動 | GLD 年化波動 |
|---|---|---|---|---|
| Low | +8.9% | 10.0% | 11.4% | 15.9% |
| Medium | +16.5% | 14.4% | 20.3% | 18.8% |
| High | +26.8% | 19.0% | 31.2% | 25.3% |
| Crisis | +26.6% | 37.0% | 61.0% | 34.7% |
每個 regime 的 50/50 年化平均報酬都為正。波動在 Low、Medium、High 三個 regime 低於 SPY 與 GLD 任一者;Crisis regime 為 37.0%,低於 SPY(61.0%)但高於 GLD(34.7%)。這也是為什麼我們持續推薦 50/50 作為一般投資人的核心配置。
當前狀態(VIX=17.48,49 百分位)該怎麼辦?
以 2004-11-19 起的樣本內排名計,VIX 處於第 45-60 百分位(VIX 16.07-18.45;現值 17.48 在這個排名中是第 54.5 百分位)時,後續 63 個交易日的 SPY 報酬分布如下,共 791 個起點日。這些起點日的 63 日視窗互相重疊,不是 791 個獨立的觀察。
| 統計量 | 數值 | 解讀 |
|---|---|---|
| 平均報酬 | +2.70% | 63 個交易日的平均報酬為正 |
| 中位數報酬 | +4.11% | 半數起點日的報酬高於 4.11% |
| 正報酬機率 | 73.7% | 約四分之三的起點日報酬為正 |
| 報酬 > +5% 機率 | 43.2% | |
| 報酬 < -5% 機率 | 13.9% | |
| 第 10 百分位 | -7.03% | 79 個起點日的報酬低於此值,最低為 -16.26% |
| 第 90 百分位 | +9.54% | 79 個起點日的報酬高於此值,最高為 +17.45% |
所以答案是: 現在是「正常偏好」的環境,適合持有,不急著加碼也不必減碼 。
三種投資人的具體做法
| 投資人類型 | 建議動作 | 理由 |
|---|---|---|
| 保守型 (退休族、風險承受度低) | 維持既定配置、不調整 | 73.7% 正報酬機率已經很好,但 14% 的「跌超 5%」不容忽視 |
| 平衡型 (中長期投資) | 逐月定期定額、不擇時 | 49 百分位(全期排名)不是極值 |
| 積極型 (年輕、長期投資) | 維持 50/50 SPY+GLD,觀察 VIX 變化 | — |
最重要的一條規則:不要在 VIX 17 去「預判」後面會崩盤 。我們的另一項研究(2006-01-03 至 2026-03-27,5,089 筆觀察)發現,VIX 與隔日報酬的相關係數僅 0.04——VIX 告訴你「風險有多大」,不告訴你「會不會跌」。
三個常見的 VIX 使用迷思
迷思一:「VIX 低就是泡沫、要減碼」
過去約 36 年有 62.5% 的交易日 VIX 在 20 以下,如果每次 VIX 低就減碼,你將錯過大部分牛市。 VIX 低只代表「風險溢酬低」,不代表「崩盤即將來臨」 。
迷思二:「VIX 破 30 要抄底」
要小心。樣本平均最高的是 Crisis(+41.6%)與 High(+34.8%),但標準誤分別是 72 與 30 個百分點;High regime 的年化波動是 Low regime 的 2.75 倍(31.2% 對 11.4%)。 如果你沒有紀律在跌勢中加碼,很可能在 VIX 50 時把 VIX 30 買的都砍掉 。VIX ≥30 的連續日段,在 1990-2026 年共 93 段,平均 7.9 天、中位數 2 天、最長 170 天;你能不能熬過那段時間才是關鍵。
迷思三:「VIX 高就買長債避險」
這個樣本裡,TLT 在 High regime 的年化平均報酬是 -11.4%,其中 2022 年的 48 個 High 日年化 -59.9%。
進階:如何用 VIX 設計「自動煞車」機制
如果你不想每天盯盤,又擔心黑天鵝,一個務實的做法是: 把 VIX 當作自動煞車系統 。
簡單版(適合多數人;以下規則為示意,未經回測)
- VIX < 25:100% 執行原配置(例如 50% SPY + 50% GLD)
- VIX 25-35:降為 70%、30% 放現金
- VIX > 35:降為 50%、50% 放現金、等 VIX 回落再加回來
進階版(12/VIX 動態曝險)
曝險比例 = 12 / VIX(上限 1.5、下限 0.3)。
- VIX=10:曝險 1.2(加槓桿 20%)
- VIX=20:曝險 0.6(降為 60%)
- VIX=40:曝險 0.3(降為 30%)
這是我們前期研究驗證過的「波動率目標」(Volatility Targeting)策略。
為什麼不是每個人都該用
我們發現:VT 策略的效用結果取決於投資人的風險厭惡程度,但後來的五資產實驗(K1953)沒有找到證據,證明高風險厭惡的投資人用 VT 一定比較好:以 =5 的確定性等價衡量,12/VIX 平均 −1.02、EWMA 平均 +0.17 個百分點/年,檢定都不顯著。對年輕、長期、可以承受帳面浮虧的人, 單純 Buy & Hold 仍是合理的起點 。
再加一個冷知識:交易量不是好的 VIX 補充指標
很多人會說「VIX 要搭配成交量看」。我們做過檢驗(K753):SPY 成交量對未來波動的預測力,在控制 VIX 後,額外的 R² 是 0.5%。
「成交量萎縮預警大跌」這個說法在數據上未得到支持:極端成交量的日子(95 個),後續 VIX 飆升機率是 12.6%,無條件機率是 21%;「成交量萎縮」事件 36 次,後續 VIX 飆升機率是 25%。所以如果你看到有人說「最近量縮要小心」,這個說法在這項檢驗中沒有得到支持。
一句話總結
VIX 不是水晶球,是血壓計 。它不會告訴你明天漲跌,它只告訴你當下市場的焦慮程度。
當前 VIX=17.48(49 百分位)屬於正常偏好環境,不急、不慌、不躁動、不預判。繼續你的計畫,讓時間和複利幫你做工。
圖表
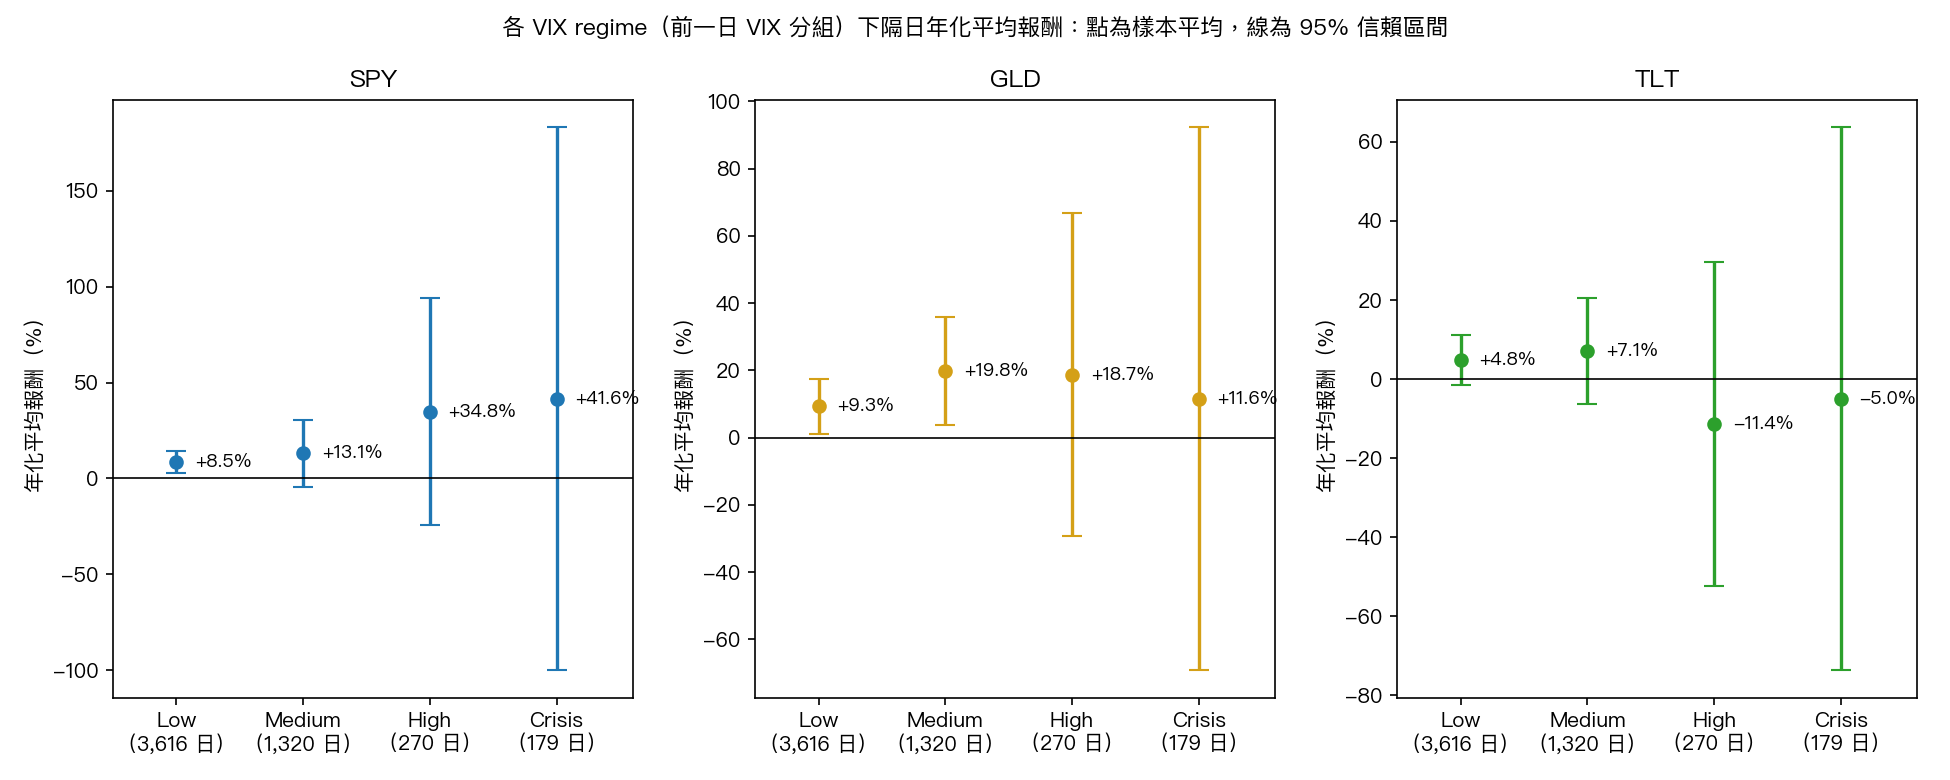
上圖重畫「四個 Regime 的跨資產實證表現」表的年化平均報酬(點),並加上 95% 信賴區間(線);各 regime 的交易日數取自該表。
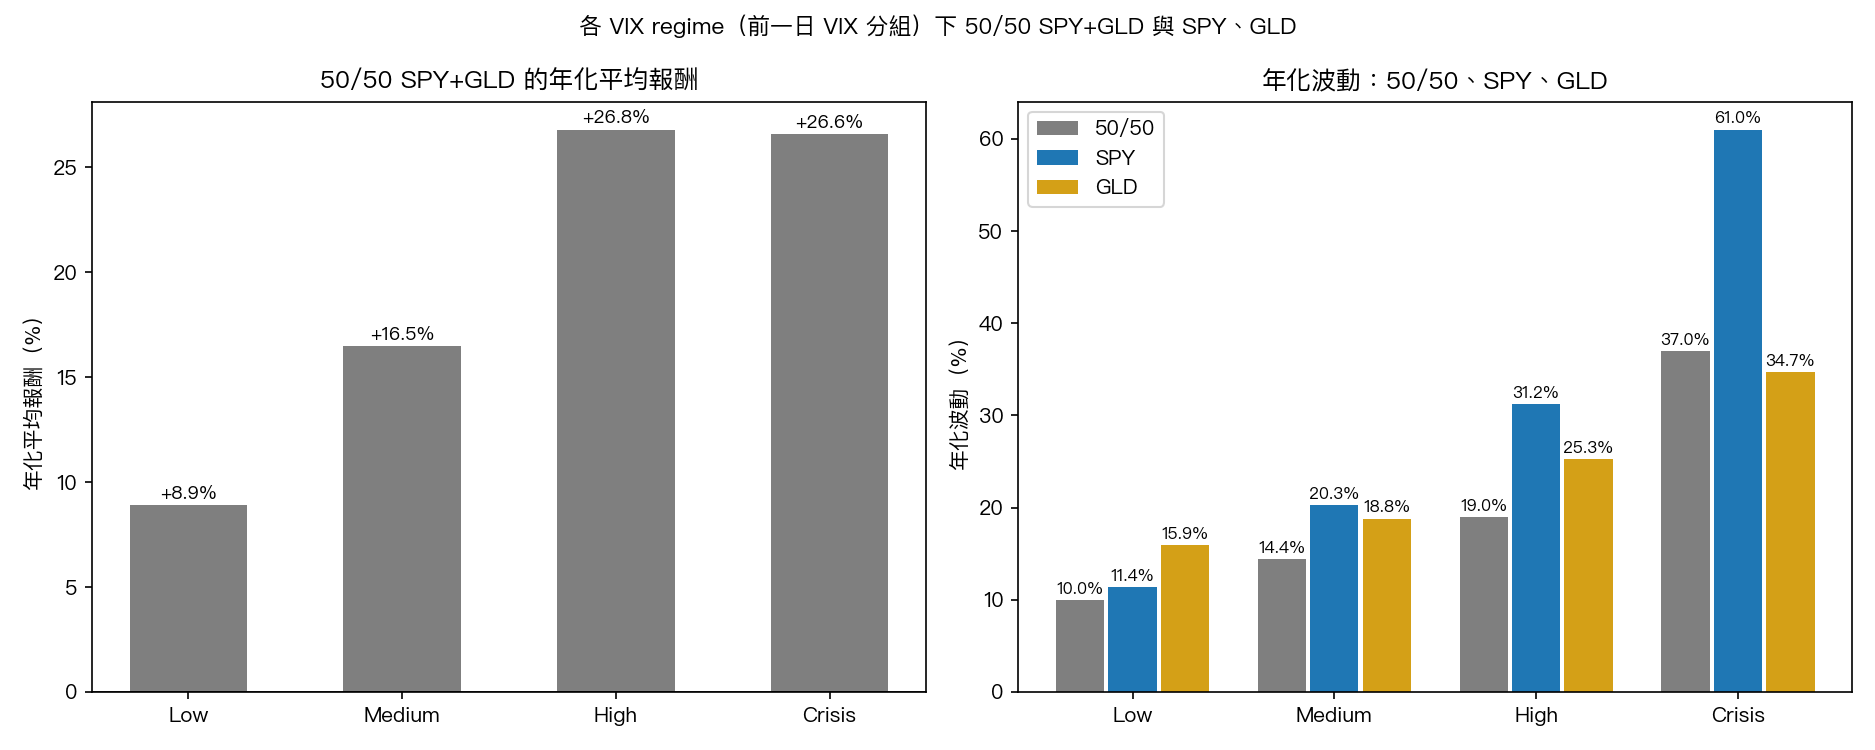
上圖重畫發現五的表:左為 50/50 的年化平均報酬,右為 50/50 與 SPY、GLD 的年化波動。
資料來源:yfinance ^VIX/SPY/GLD/TLT。VIX 期間:1990-01-02 至 2026-04-17(N=9,140 交易日);資產期間:2004-11-19 至 2026-04-17(N=5,385 交易日)。regime 報酬表以前一日的 VIX 分組、當日報酬配對;3 個月報酬分布的 VIX 百分位為 2004-11-19 起的樣本內排名。VIX 方向相關係數來自 K697,VT 福利比較來自 K1953,成交量檢驗來自 K753。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊