四個檢定裡只有一個顯著——判斷它是不是撈出來的,只要一行乘法
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1703 把「選擇權結算週波動被壓抑、結算後釋放」這個說法拆成可檢驗的形式,用 SPY 從 1993-02-01 到 2026-07-13 的 8,418 個交易日、1,744 個週跑完。結論那一面已有一篇給一般讀者的版本(〈這週五是選擇權結算日,市場真的會被「釘」住嗎?〉),要看「所以我該怎麼做」的讀者請看那篇。
這一篇處理的是研究讀者看到那份結果時會問的第一個問題: 四個檢定裡只有一個顯著,那一個是不是撈出來的?
四個檢定,一個活著
實驗跑的四個對照,全部用「週」當自然區塊做重抽樣(10,000 次,種子 42):
| 檢定 | 差距 | bootstrap 95% 區間 | bootstrap p |
|---|---|---|---|
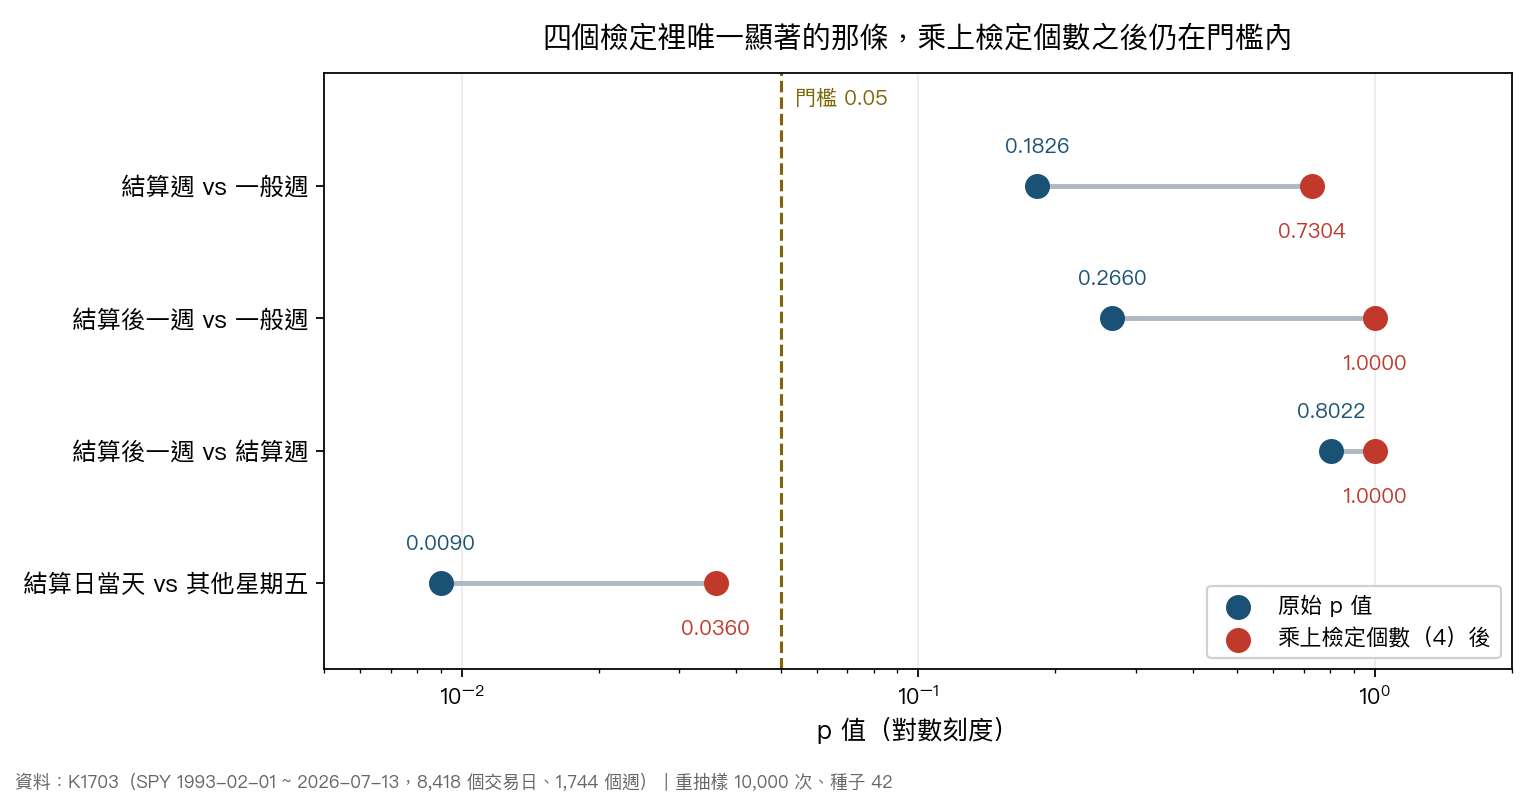
| 結算週 vs 一般週(年化週波動) | −0.9348 | [−2.2828, 0.4907] | 0.1826 |
| 結算後一週 vs 一般週 | −0.7334 | [−2.0016, 0.5623] | 0.2660 |
| 結算後一週 vs 結算週 | 0.2015 | [−1.4284, 1.7537] | 0.8022 |
| 結算日當天 vs 其他星期五(絕對報酬) | −0.1160 | [−0.1971, −0.0317] | 0.0090 |
前三個的區間都跨過零。第四個沒有,而且 p 值是 0.0090。
這種形狀最容易出問題:一份實驗跑了幾個檢定,大部分沒過,剩下那個過了,然後報告的標題就寫那一個。在虛無假設下,跑四個檢定而至少一個落在 0.05 以內的機率大約是 18.5%(把四個檢定當互相獨立算出來的上界;這四個共用同一份 SPY 資料,實際相關,所以真實機率比這個低)。將近五分之一的機率會撈到東西,這不是可以忽略的量。
那一行乘法
處理方式不必複雜。Bonferroni 校正就是把 p 值乘上檢定個數,再跟原本的門檻比:
0.0090 × 4 = 0.0360
仍然小於 0.05。 這條結論撐得住多重檢定校正 ,它不是四個裡撈出來的那一個。
這個判定沒有太多餘裕。如果這份實驗當初多跑一個檢定,門檻就會變成乘以五,0.045,還是過;多跑兩個是 0.054,就不過了。 同一個資料、同一個效果,結論會因為「這份報告一共放了幾個檢定」而改變 ——這是 Bonferroni 保守的地方,也是它誠實的地方:它把「你找了多少次」這件事算進代價裡。
用比較不保守的 Holm 程序算,最小的那個 p 值一樣是乘以四,結果相同。兩種算法在這裡不分歧。
三個口徑指向同一邊,但只有兩個有檢定
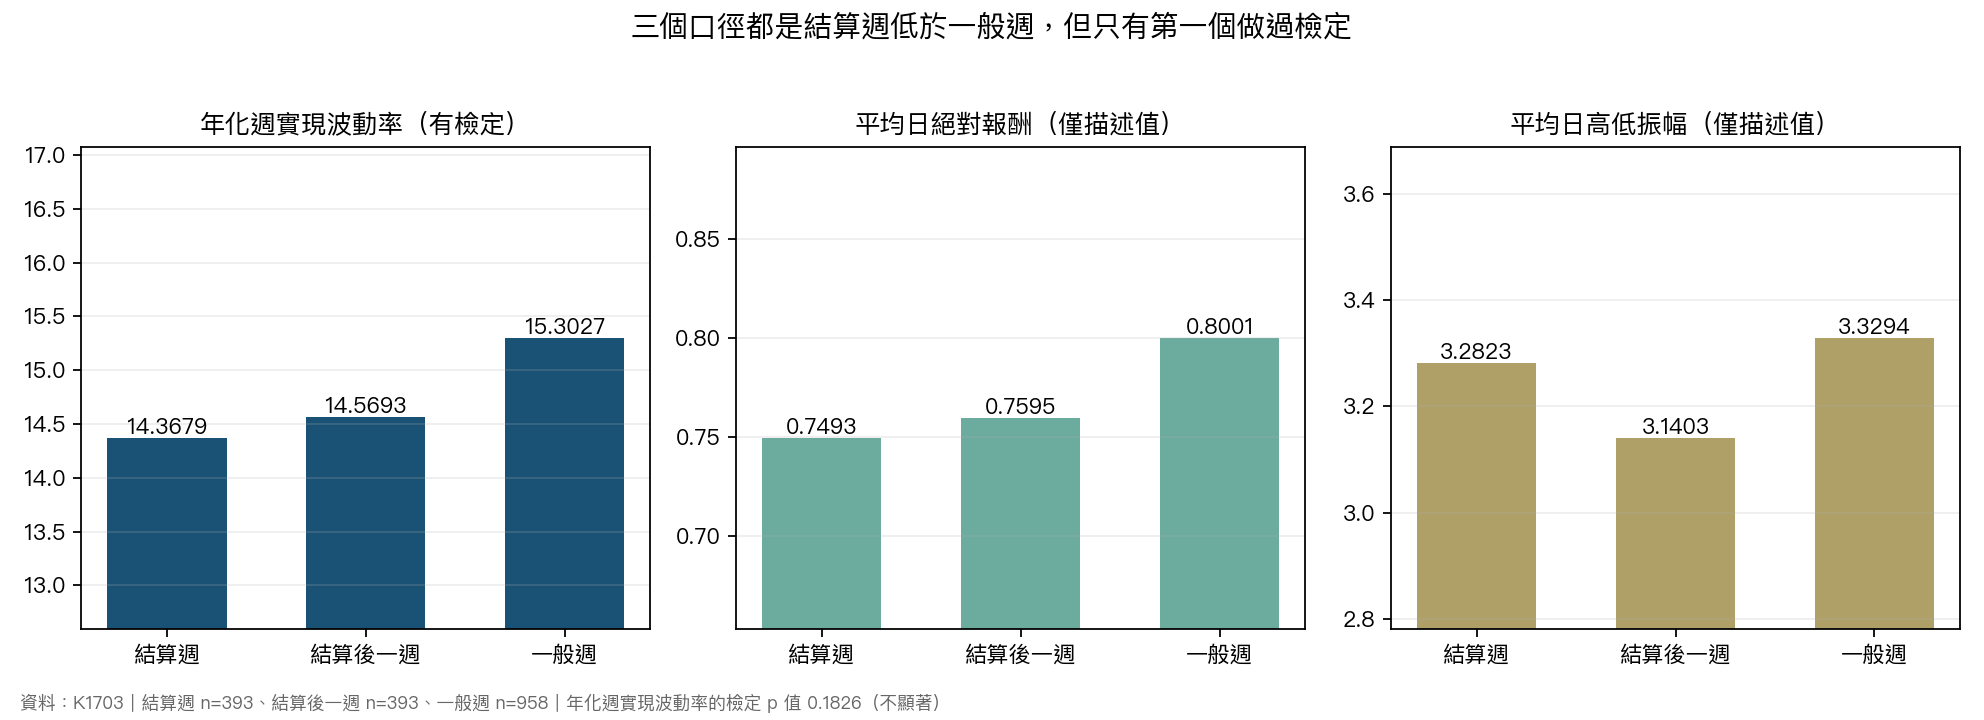
這份實驗還留了一組沒有被檢定、只有描述值的數字,研究讀者值得看一眼。三類週在三個不同的波動口徑下:
| 口徑 | 結算週(n=393) | 結算後一週(n=393) | 一般週(n=958) |
|---|---|---|---|
| 年化週實現波動率 | 14.3679 | 14.5693 | 15.3027 |
| 平均日絕對報酬 | 0.7493 | 0.7595 | 0.8001 |
| 平均日高低振幅 | 3.2823 | 3.1403 | 3.3294 |
三個口徑都是結算週低於一般週,方向一致。但 只有第一列做了檢定(p 值 0.1826,不顯著),第三列只有描述值 ,這份實驗沒有對高低振幅做重抽樣檢定。
方向一致本身有一點資訊價值,三個口徑各自對極端值的敏感度不同,如果差距純粹來自少數幾天的離群值,三個口徑通常不會同時往同一邊倒。但這只是弱證據,不能拿來補救第一列的不顯著。 沒有檢定的一致性不是檢定。
另外一個容易看漏的細節:平均日高低振幅那一列,最低的是 結算後一週 (3.1403),比結算週還低。這與「結算後釋放」的方向相反,和實現波動率那一列(結算後一週 14.5693,略高於結算週 14.3679)也不同調。兩個口徑在這一組對照上並不一致,而檢定結果是 p 值 0.8022——資料無法分辨這兩組週。
分年代那一段是穩定性檢查,不是四個新檢定
實驗把三十三年切成四段各自算「結算週減一般週」。這一段在一般讀者版裡出現過,這裡只補一句研究讀者需要的定位: 那四段沒有各自的 p 值,它是穩定性檢查不是新的假說檢定 ,所以不進上面那行乘法的分母。把穩定性檢查算進多重檢定的懲罰裡會過度校正;反過來,拿其中某一段的方向當獨立證據用則會低估。
可以帶走的一條
看到一份研究報告只有一個結果顯著時,先問兩個問題:這份報告一共跑了幾個檢定?把顯著的那個 p 值乘上這個數字,還在門檻內嗎?
這行乘法不需要工具,也不需要重跑實驗,但它決定了那個結論該不該被引用。K1703 這四個檢定裡活下來的那一條,乘完之後還活著。
資料與可複現資訊
- 對應實驗:K1703(
experiments/k1703/k1703_results.json) - 資料來源:yfinance SPY 日線(auto_adjust=True),1993-02-01 至 2026-07-13,8,418 個交易日、1,744 個週
- 結算週定義:每月第三個星期五所在的整週;結算後一週定義:結算週的下一個交易週;交易日不足三天的假期短週剔除
- 波動定義:週內日對數報酬標準差乘以 252 的平方根,以百分比表示
- 推論方法:以「週」為自然區塊的重抽樣,10,000 次,種子 42
- 本文的 Bonferroni 與 Holm 校正是我在正本數字上做的後續計算,正本本身沒有報告校正後的 p 值
- 結論面的一般讀者版本:〈這週五是選擇權結算日,市場真的會被「釘」住嗎?〉
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊