台股加日股的風險預測:Student-t Copula 在五個起點都勝過基準,但這五次不是獨立重測
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台灣 50(0050.TW)和日經指數的日報酬,全樣本相關係數是 0.586。這個數字描述平均的同步程度,但沒有說明兩個市場在極端行情時的依存結構。
這篇用實驗 K1412 回答一個比較窄的問題:預測「台灣 50 與日經指數各占一半」的組合每日風險(變異)時,用 Copula 描述兩個市場的依存結構,是否比只用相關係數的基準模型更準。
怎麼測
- 基準模型 :只用相關係數描述兩個市場的連動,而且讓相關係數隨時間更新(DCC 模型)。
- Student-t Copula :允許兩個市場同時跑到極端值的機率比常態分布更高,上尾與下尾對稱。
- Clayton Copula :下尾特別黏,同時大跌比同時大漲更容易。
評判標準是預測誤差指標(越低越好),拿各模型預測的組合變異去對照實際的組合報酬。誰的誤差顯著較小,用一種專門比較兩個預測的統計檢定來判斷,並做了小樣本修正。每個預測只用前一日已知的資訊。模型用過去 1,250 個交易日估計,每 63 個交易日重新估計一次。
第一次測試,與留下的疑問
起點為 2015 年 6 月 1 日的樣本外區間,Student-t Copula 優於基準。這個結果最初以未修正的檢定報告;修正之後,台灣 50 與日經指數是最醒目的一組,但不是唯一達標的配對,台灣 50 與恆生指數也跨過了門檻。
為了檢查這個結果是否只是起點選得好,我們把樣本外起點換成五個,分別是 2014 年 1 月 2 日、2015 年 6 月 1 日、2016 年 1 月 4 日、2017 年 1 月 3 日與 2018 年 1 月 2 日。
| 樣本外起點 | Student-t 檢定量 | Clayton 檢定量 | Student-t 是否通過 | Clayton 是否通過 |
|---|---|---|---|---|
| 2014 年 1 月 2 日 | 3.24 | 1.66 | 通過 | 未通過 |
| 2015 年 6 月 1 日(原始起點) | 3.89 | 1.55 | 通過 | 未通過 |
| 2016 年 1 月 4 日 | 3.66 | 1.70 | 通過 | 未通過 |
| 2017 年 1 月 3 日 | 3.04 | 1.63 | 通過 | 未通過 |
| 2018 年 1 月 2 日 | 3.09 | 1.15 | 通過 | 未通過 |
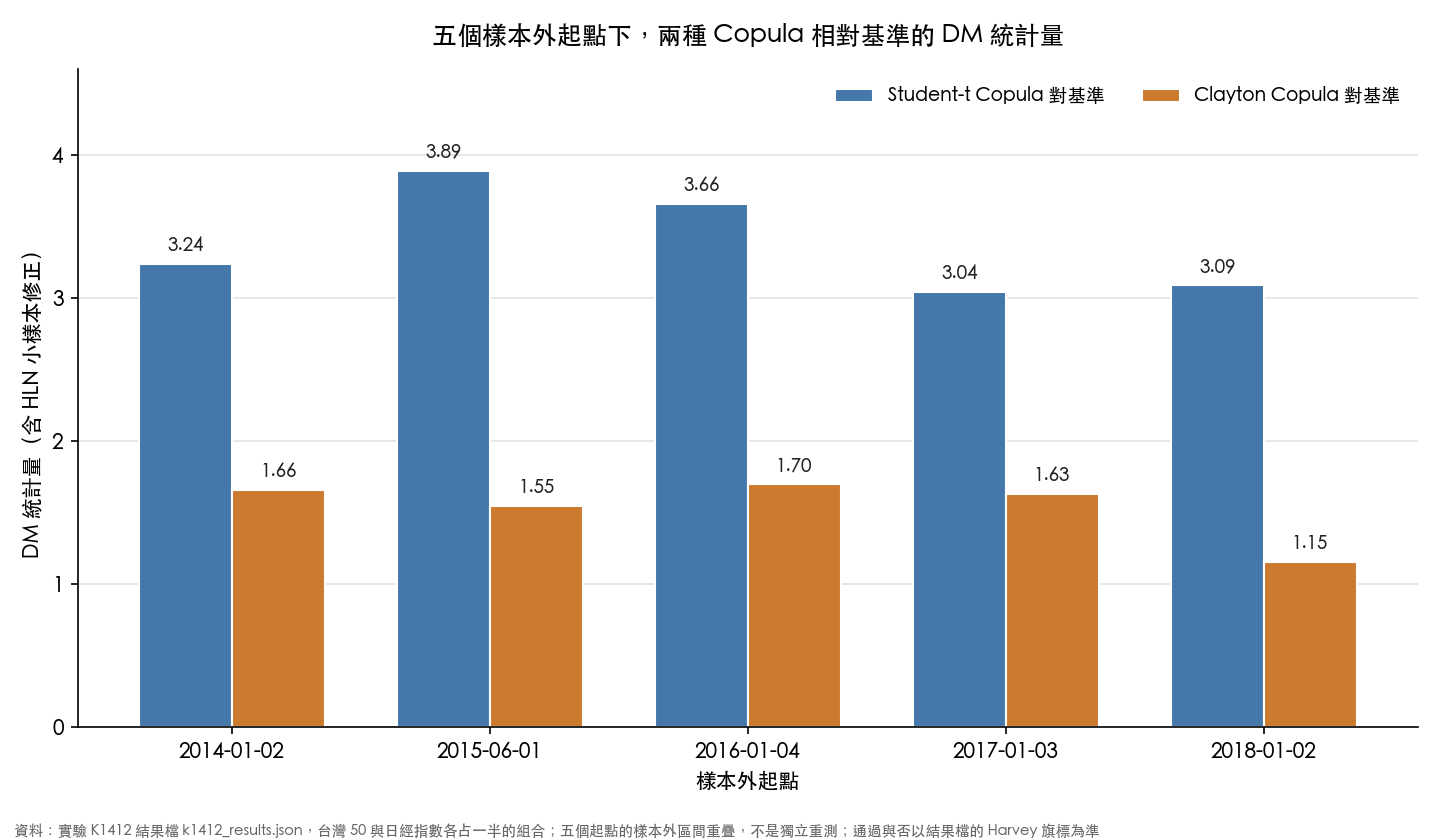 圖:五個樣本外起點下,兩種 Copula 相對基準的 DM 統計量。資料來源:實驗 K1412。
K1412 事先規定:五個起點中至少四個通過,就稱為穩健。結果是 Student-t 五個起點都通過,Clayton 五個都沒有,所以判定為穩健。
這五次測試的限制
- 五個起點不是五次獨立重測。 五個樣本外區間的結束日相同,起點較晚的區間包含在起點較早的區間之內,大部分樣本重疊。這個設計檢查的是結論對起點選擇是否敏感,不是五次獨立的複製。
- Student-t 與 Clayton 沒有被直接比較。 兩者各自對基準比較。Clayton 的檢定量在 1.15 到 1.70 之間,沒有達到門檻,但它的平均預測誤差也低於基準(數字越低越好):以 2014 年 1 月 2 日起點為例,基準是 -8.255,Student-t 是 -8.265,Clayton 是 -8.260。所以不能說 Clayton「輸了」,也不能由此推論兩個市場的連動是「對稱」的。
- 評估的是組合變異的預測,不是暴跌的頻率。 K1412 沒有計算兩個市場同時暴跌的實際頻率。模型隱含的平均下尾相依係數,Student-t 約 0.07 至 0.08,Clayton 約 0.41 至 0.42;這是模型參數,不是觀察到的暴跌機率,也不能把 Student-t 的勝出讀成「尾部連動很強」。
- 門檻是事後核對的。 K1412 的門檻核對,是事後用已儲存的統計量進行,沒有重跑檢定。
- 單一配對、單一權重、固定設定。 只有台灣 50 與日經指數、各占一半;估計視窗與重新估計頻率沒有改過。換成其他市場、其他權重或其他設定,結論不保證成立。
這個結果能說什麼
在台灣 50 與日經指數各占一半的組合上,Student-t Copula 預測組合風險的表現,在五個樣本外起點都優於相關係數基準,且達到事先規定的門檻;這五次高度重疊。這個結果沒有檢驗暴跌的實際頻率、其他配對、其他權重,也沒有說明 0.586 的相關係數低估或高估了極端行情的集中度。
本文基於實驗 K1412,資料為 yfinance 的 0050.TW、^N225 與 ^VIX。預測誤差指標與兩個預測的比較檢定,都採含小樣本修正的標準做法。本文不構成任何投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊