六月快到了:台股除息日的波動率,比你想的高約 34%
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
六月快到了。
台灣的除息旺季從四月開始、延伸到九月。今年台股指數在四萬點以上徘徊,歷史高位。市場氣氛不差,不少人正在盤算今年配息能入袋多少。
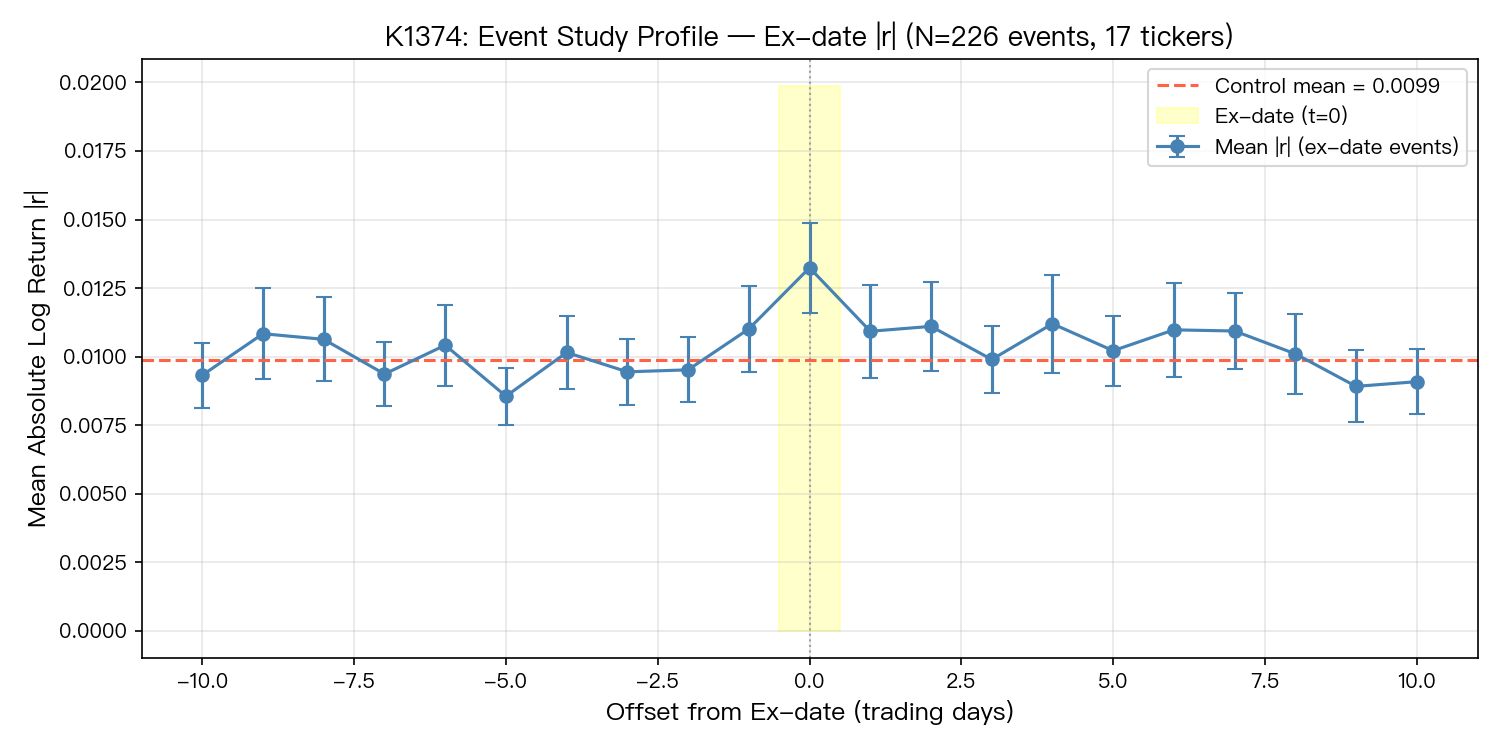
但有一件事,幾乎沒有人在算: 除息日那天,台股的日波動幅度,比平常日高了約 34%。
220 多次除息事件,十年數據
我們從 2015 到 2025 年,追蹤台股 17 檔主要成份股的每一次除息日,涵蓋 ETF(0050、0056)、科技股(台積電、鴻海、聯發科)、金融股(國泰金、富邦金)與工業股等。
總計 220 多次除息事件,對照組超過 40,000 個交易日觀察值。
結果:
| 指標 | 除息日 | 一般交易日 |
|---|---|---|
| 平均絕對報酬(日) | 約 1.3% | 約 0.99% |
| 比例 | — | 除息日 = 一般日的約 1.3 倍 |
Welch t 統計量約 4.0,達高度顯著水準。Mann-Whitney 非參數檢定同樣達顯著水準。效果量 Cohen's d 約 0.3。
這不是個位數的異常事件,也不是統計雜訊。220 多次事件,跨越十年。
旺季與淡季,差了一倍多
最重要的發現:除息日效應有明顯的季節結構。
| 時段 | 除息事件數 | Cohen's d |
|---|---|---|
| 旺季(4–9 月) | 約 190 次 | 約 0.3 |
| 淡季(10–3 月) | 38 次 | 約 0.13 |
旺季的效應,是淡季的兩倍多。從現在起算,我們正要進入效應最強的那段時間。
六月到九月,台股陸續有大型股除息。高股息 ETF 的投資人最熟悉這個節奏——0056、00878、00919 全都在這段時間密集配息。
不同板塊,差異很大
| 板塊 | Cohen's d(除息日波動效應) |
|---|---|
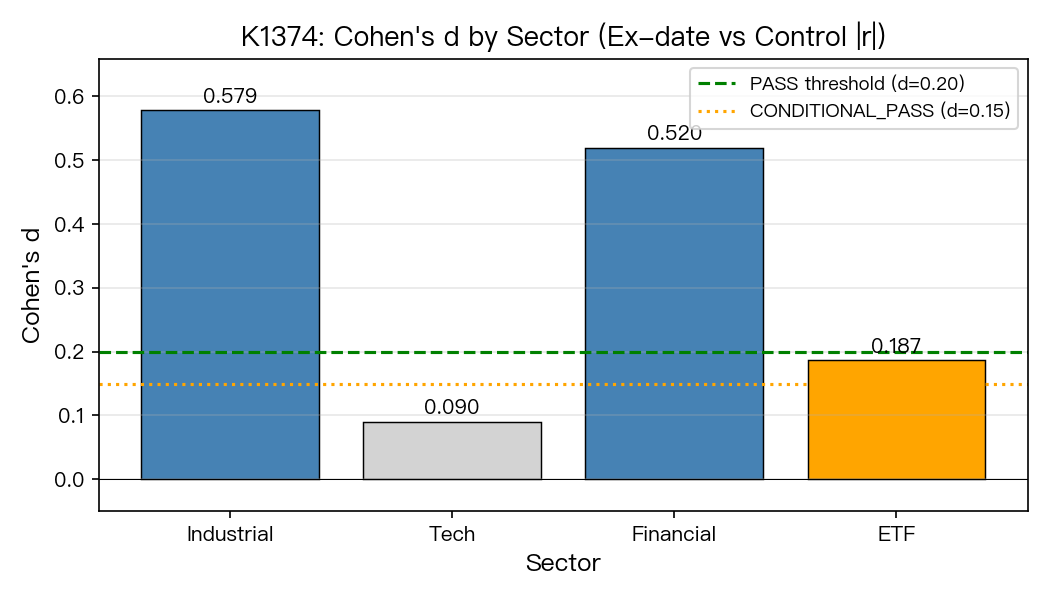
| 工業股 | 0.58 |
| 金融股 | 0.52 |
| ETF | 0.2 |
| 科技股 | 0.09 |
工業股和金融股除息日的波動,遠超過 ETF 和科技股。
為什麼科技股(Tech)效應幾乎沒有? d 約 0.09 接近零。
具體來說,金融股除息日的波動效應(d 約 0.52)是科技股(d 約 0.09)的近六倍。如果你的持倉裡有富邦金、國泰金,除息日那天的波動預算,要比持有台積電高出許多。
台股站在 41,000 點,旺季剛好就在這時候來
台加權指數最近在 41,000 點以上,0050 在 740 元附近。VIX 維持在 18 附近,屬正常偏低水準。美元指數穩定,沒有明顯的外部壓力。
這是一個有點特殊的組合:指數高、市場樂觀,但季節性波動率最高的窗口快來了。
高點買進的投資人通常波動率預算最少。他們認為市場穩,因此停損點設得貼近,對日內波動的心理承受空間也窄。如果在這個時間點又加碼了高股息個股或中型金融股,要先知道:接下來幾個月,這些持倉除息日的日波動,歷史數據顯示會比平時高(金融股的效果量 Cohen's d 約 0.52)。
不是說那天一定虧損,而是說那天的「幅度」更大。往哪個方向都一樣。
可以怎麼用這個資訊?
三個實際的方向:
1. 短線操作者:調整除息日附近的停損設定
除息日的波動是平常的約 1.3 倍。
2. 選擇權策略者:除息前是賣 option 的好時機
波動率上升代表 option 的隱含波動率通常也偏高。除息日前後,對這些股票做 covered call 或賣出 put,理論上能收到更多時間價值。
3. 長期持有者:不用特別操作,但要知道那幾天不要看盤
如果你是長期持有 0050 或高股息 ETF,除息日的波動對你幾乎沒有長期影響。但如果你剛好那天心情不好盯著盤,小心被日波動影響判斷,衝動換股。
波動率日曆,多數人沒在追蹤
很多投資人關注的是:除息日我要不要賣?填息機率高不高?
這些是合理的問題,但忽略了一件事:除息日的 日波動本身就會放大 ,與漲跌方向無關。
了解這個結構,不是為了預測漲跌,而是更準確地設定你的波動預期。波動率日曆是風險管理的一部分,量化數據告訴你,它確實存在,而且效應不小。
六月開始,留意你持倉的除息日期,提前設好合理的波動預算。這個習慣,在高點的市場裡更重要。
配息固然好看,但配息日前後的波動才是真正的操作成本。多數人只算了配息率,沒算這個。
資料說明 :數據來源 Yahoo Finance。樣本期間 2015–2025 年。17 檔台股主要成份股,包含 ETF(0050、0056)、科技股(台積電、鴻海、聯發科)、金融股(國泰金、富邦金等)及工業股。除息事件 220 多次,控制組約 4.1 萬個交易日觀察值。統計方法:Welch t-test + Mann-Whitney U + Benjamini-Hochberg 校正。效果量以 Cohen's d 量化。本研究基於台灣研究(K1374)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊