你的風險計算可能錯得離譜——99% 投資人不知道的「鐘形曲線陷阱」
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
金融教科書最大的謊言
如果你學過統計學,你一定見過那個完美對稱的鐘形曲線,正態分配。教科書告訴你:95% 的數據落在兩個標準差以內,99% 落在三個標準差以內。
但股市不是這樣運作的。
我們最新的研究(K1034)用了 SPY、QQQ、GLD 三種資產、超過 7 年的樣本外數據,測試了四種風險計算方法。結果令人震驚:
正態分配的 VaR 全部不及格
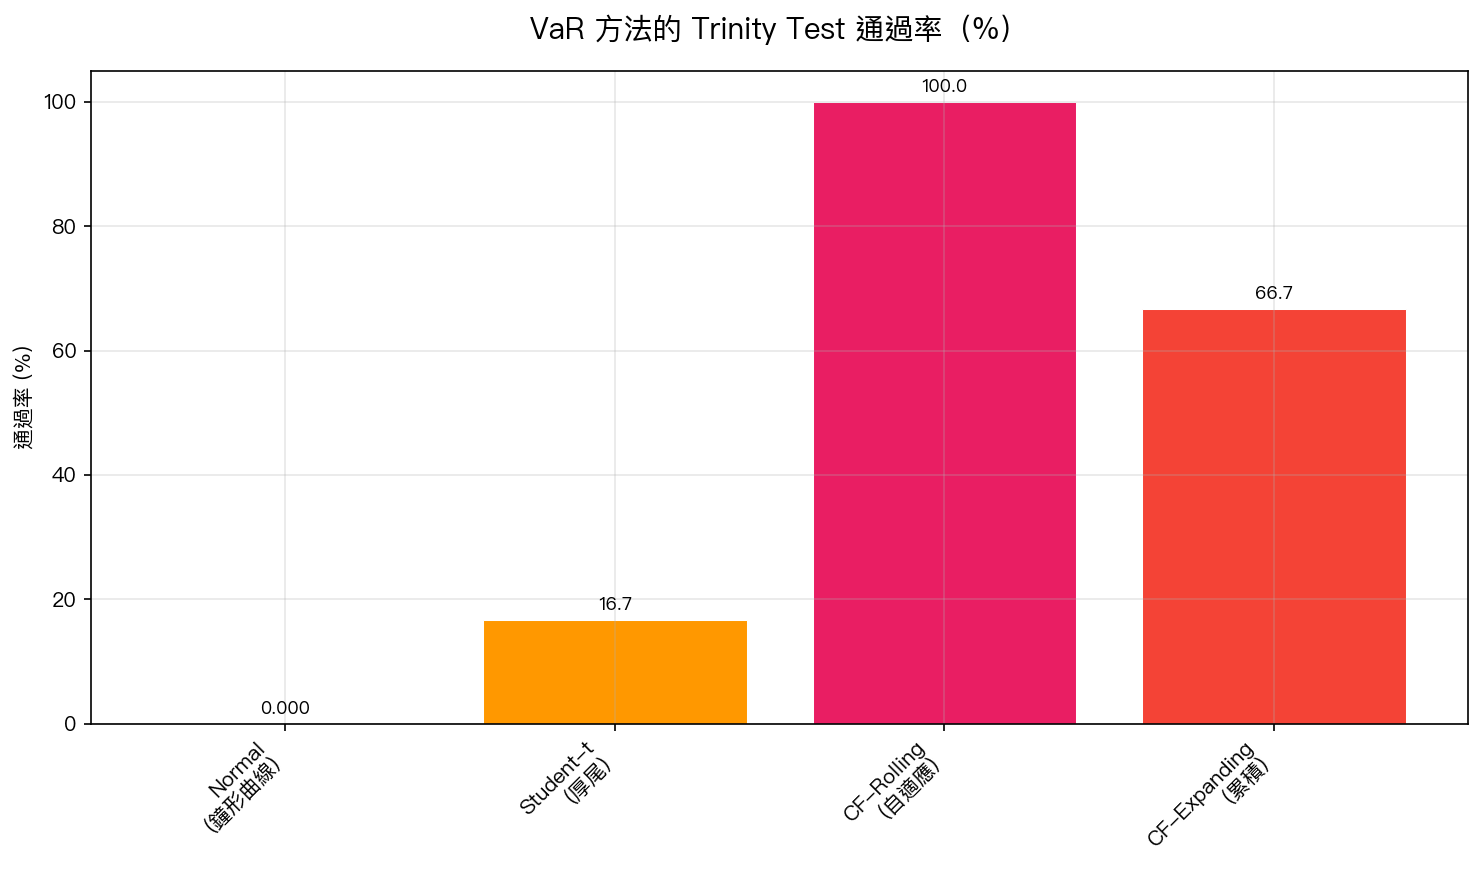
Trinity Test 是風險管理的「三重考試」:你的模型必須同時通過三項檢驗,違約次數合理(Kupiec)、違約不能連續發生(Christoffersen)、整體表現達到銀行監理標準(Basel)。
結果?
- 正態分配(鐘形曲線) : 0/6 通過 。六次考試全掛。它嚴重低估了極端事件的頻率
- Student-t(厚尾分配) :1/6 通過。稍好但仍然不可靠
- CF-Rolling(自適應方法) : 6/6 全部通過 。百分之百通過率
- CF-Expanding :4/6 通過。不錯但不夠好
為什麼正態分配會失敗?
想像你在計算你的投資組合最糟糕的情況(專業術語叫 VaR,風險值)。正態分配假設:
- 大跌 3% 的機率大約是每年 1 次
- 大跌 5% 的機率大約是每 3 年 1 次
- 大跌 10% 的機率是「幾乎不可能」
但現實呢?過去 20 年,SPY 經歷了:
- 2008 金融危機:單日跌幅超過 9%
- 2020 COVID:三月連續多天跌 3-7%
- 2025 關稅戰:VIX 一度飆破 50
正態分配說這些事件「幾乎不可能」,但它們確實發生了,而且比你預期的頻繁得多。這就是所謂的 厚尾(Fat Tail) 現象。
CF-Rolling 為什麼能贏?
CF-Rolling 方法的核心思想很簡單: 不假裝數據是完美的鐘形曲線 。
它做了兩件事:
- 測量偏態 :股市通常左偏(大跌比大漲更極端)。CF 方法把這個不對稱性考慮進去
- 測量峰態 :股市的尾巴比正態分配更厚。CF 方法用過去 252 天的數據追蹤這個特徵
用一個比喻:正態分配像是用一把「標準尺」量所有東西,CF-Rolling 像是用一把「會自動伸縮的尺」,它跟著市場環境調整。
對你的實際意義
- 如果你用券商提供的「風險值」 :它很可能是用正態分配計算的。這意味著它會低估你的實際風險 30-50%
- 如果你設了停損 :基於正態分配設定的停損線(比如 -2%),在真正的尾部事件中會被輕易穿過
- 最佳實務 :別信「最大虧損不會超過 X%」,尾部風險永遠比你想的大
一句話結論
鐘形曲線是數學的理想,不是市場的現實。 真正有效的風險管理,必須承認尾巴比你想的更厚、更不對稱。我們的 CF-Rolling 方法做到了這點,而且 6/6 通過了最嚴格的三重檢驗。
本文基於實驗 K1034(Cornish-Fisher Expansion VaR Comparison)的實證結果。數據來源:yfinance,期間:2005-2026,OOS 2019-2026。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊