FOMC 4/29 會議前 11 天:94.8% 不降息,為什麼市場還在盯 Powell 的嘴?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
距離 2026-04-28/29 FOMC 會議 只剩 11 天。這次會議可能「沒事」,但市場真正的戲碼從來不是「降不降息」,而是 Powell 開口後的那 90 分鐘 ——VIX 會跳、黃金會動、台股盤中會跟著美股期貨反應。如果你是月薪族、每月定期定額 SPY 或 0050 的普通投資人,這篇講你 到底要不要緊張、要注意什麼 。
一、市場共識:這次「十拿九穩」不動
截至 2026-04-15, CME FedWatch 顯示維持不動機率高達 94.8% (Polymarket 定價 98.7%,兩邊接近一致)。Fed 目前政策利率區間 3.50%-3.75% ,3 月點陣圖仍預期 2026 年全年僅 1 次降息。
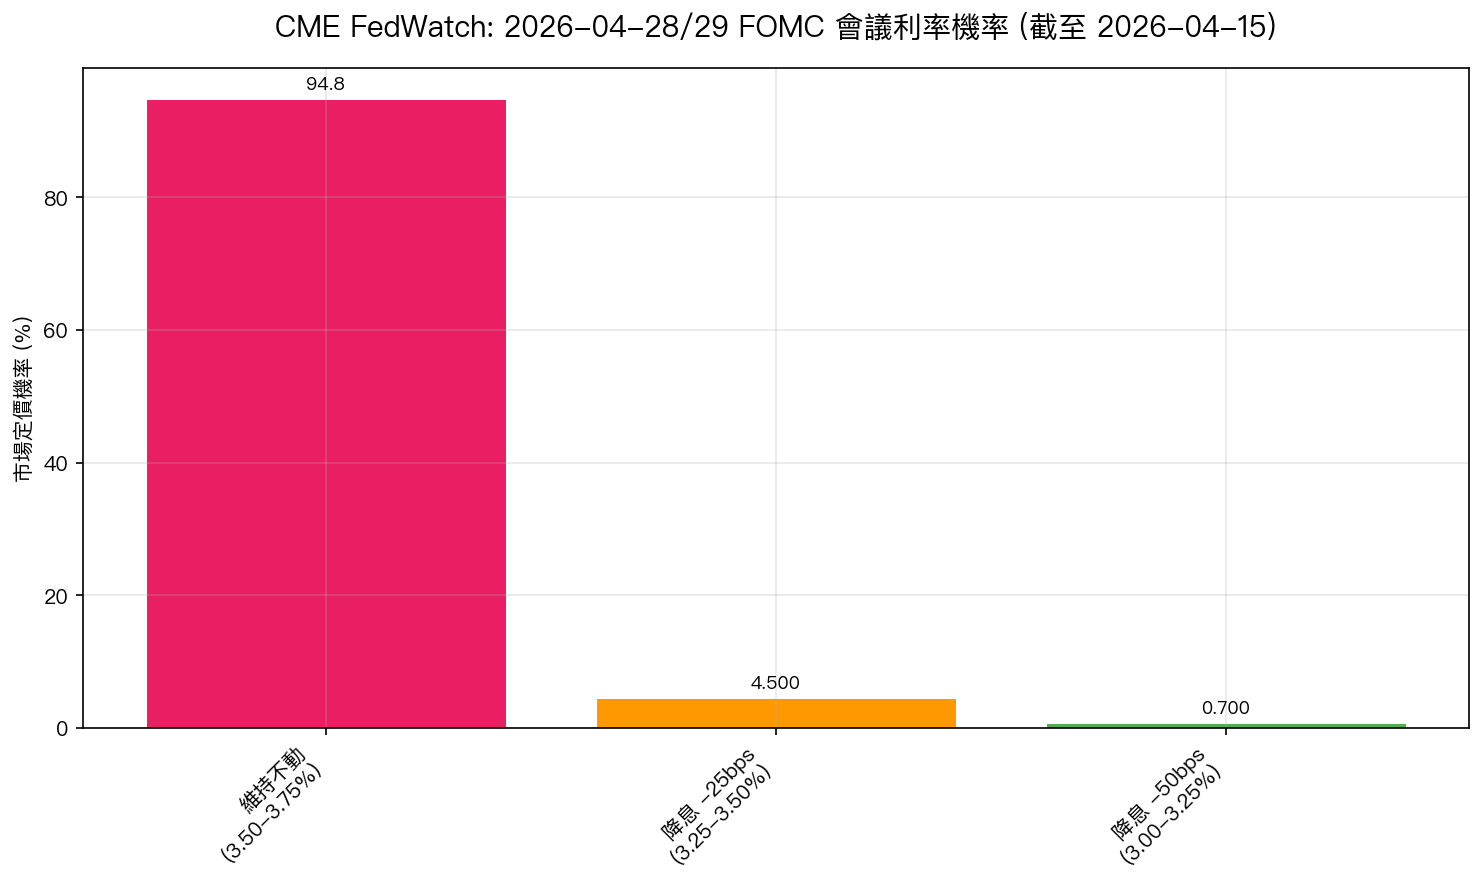
CME FedWatch 顯示 4/28-29 會議維持不動機率 94.8%(資料來源:CME Group, MacroMicro, Polymarket,截至 2026-04-15)。
為什麼這麼一面倒? 3 月 CPI 數據打亂了一切:年增率從 2 月的 2.4% 跳到 3.3% ,單月汽油價格飆漲 21.2% ——這是 1967 年以來最大單月漲幅,主因是 2 月底以色列-伊朗戰爭導致的油價衝擊。Fed 在這種情況下 不敢降息 ,市場也沒指望 Fed 降。
但這裡有個關鍵細節: 核心 CPI(扣除食物和能源)月增只有 0.2%,年增 2.6% 。換句話說,除了能源這個外生衝擊,底層通膨其實沒那麼糟。這也是為什麼還是有 4.5% 機率定價 -25bps——市場還沒完全放棄「Fed 看穿油價干擾、提前降息」的可能。
二、真正的戰場:Powell 的嘴
歷史數據顯示: Powell 記者會期間的市場波動是 Yellen/Bernanke 時代的 3 倍以上 (Narain & Sangani, 2024)。疫情以來,股債市場在 statement 公布後的反應,經常與 Powell 開口後的反應 方向相反 ——也就是說,你看前 30 分鐘猜到的方向,後 30 分鐘可能被打臉。
這次 Powell 會面對什麼問題?大家都想知道三件事:
- 油價衝擊 = 暫時 or 持續? 如果 Powell 用 "transitory" 這類字眼,市場會解讀為鴿派(接下來可能降息),SPY 漲、VIX 跌
- 勞動市場撐得住嗎? 3 月就業數據還沒大幅走弱。若 Powell 表達「就業開始鬆動」的擔憂,等於為 6 月降息鋪路
- Iran 戰爭延燒下的政策空間? 如果 Powell 表達「Fed 無法用利率處理地緣風險」,等於承認被困住,這是鷹派解讀
三、三個情境、三種交易對策
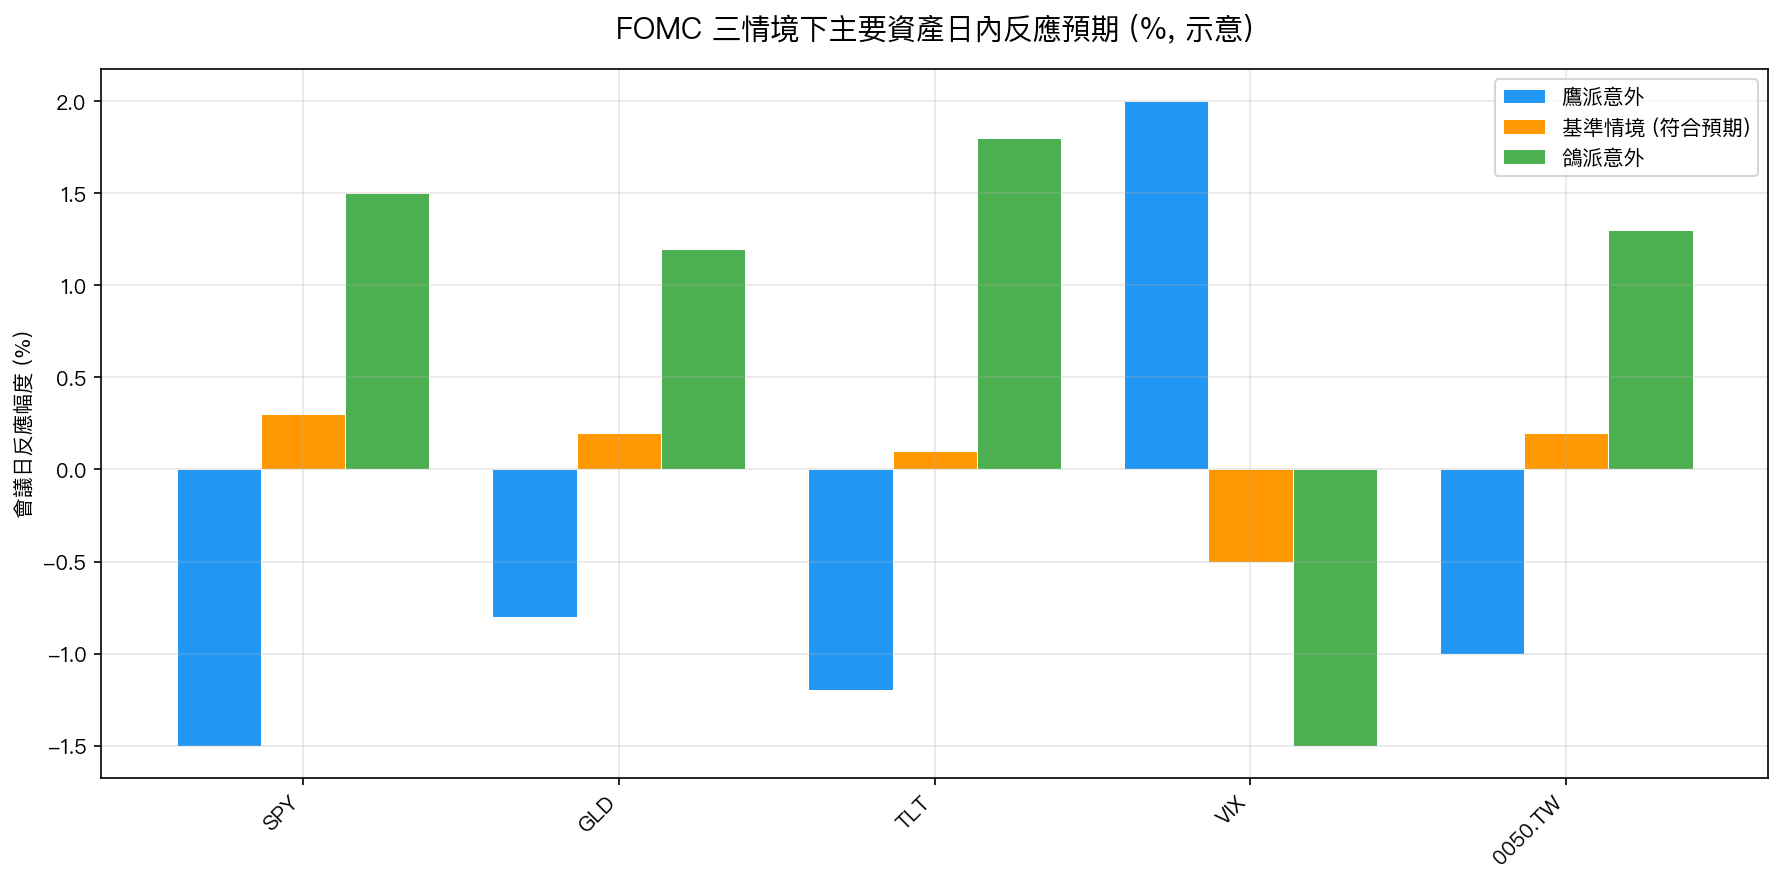
三情境下主要資產會議日內反應預期(示意,非交易建議,實際幅度取決於市場既有定價)。
情境 A:基準情境(機率 ~70%) ——維持不動 + Powell 中性措辭
- SPY/0050 小漲、VIX 小跌(~-0.5 點)
- 市場已完全 pricing in,反應平淡
- 普通投資人怎麼做? 繼續執行原本的定期定額,不需要調整
情境 B:鴿派意外(機率 ~20%) ——維持不動 + Powell 暗示 6 月降息
- SPY +1~2%、GLD +1%、TLT +1.5%、VIX 可能跌破 17
- 風險資產和避險資產 同時上漲 (流動性派對)
- 普通投資人怎麼做? 不要追高。VIX 過低反而是未來波動的前兆
情境 C:鷹派意外(機率 ~10%) ——維持不動 + Powell 強調「通膨戰未結束」
- SPY -1.5~2%、VIX 跳升至 21-23、0050 隔天跳空低開
- 台灣投資人要注意:美股收盤大跌 = 隔天開盤 0050 低開 0.8-1.2% 是常態
- 普通投資人怎麼做? 不要恐慌拋售。我們的 VT 研究(K687/K697)顯示, VIX 從 18 跳到 22 屬於「升壓」但還不到「警報」 ,真正要減碼的門檻是 VIX > 25 持續一週
四、VolPred 觀點:VIX 17.94 的位置意義
截至 2026-04-16 收盤, VIX = 17.94 (yfinance 數據)。這個水準有兩個訊號:
- 相對過去兩週(高點 25.78)已明顯回落 ,市場短期 repricing 了地緣風險
- 但仍高於 2025 年平均 14-15 的水準 ,表示基礎恐慌未完全消散
根據我們的 12/VIX 策略 和 Risk Parity (SPY+GLD) 研究:目前 VIX 區間下,建議 SPY 權重約 66-70%(不是保守的 50%,也不是激進的 80%)。 FOMC 會議當天不需要改變部位 ——除非 VIX 日內跳升到 22 以上。
五、一個 takeaway:觀察 VIX regime,而不是預測利率
普通投資人不需要預測 Fed 會不會降息 ——這是經濟學家的工作,而且他們經常錯。你真正該做的是:
會議當晚 23:00 看 VIX 收盤:
- VIX < 18 → 市場買單,維持原配置
- 18 ≤ VIX ≤ 22 → 正常波動,不動作
- VIX > 22 → 下週觀察是否持續,考慮降低股票比重到 50%
這個規則不是猜的,是我們在 K687/K697 實驗中驗證過的 VT(Volatility Targeting)邏輯: VIX 不是用來預測股價的,而是用來調整曝險的 。
六、延伸工具
- 想看自己現在該配多少 SPY/GLD?→ /strategy-selector
- 想看 VolPred 即時風險預測?→ /risk-forecast
- 想看 12/VIX 策略即時權重?→ /portfolio
本文基於 CME FedWatch、CPI 官方數據、yfinance VIX 即時值撰寫。數據來源:CME Group (FedWatch, 2026-04-15)、BLS (March 2026 CPI)、Polymarket、yfinance (VIX)、Federal Reserve (March 2026 SEP)。VolPred 相關研究:K687/K697 (VT 與買進持有的比較)、12/VIX 策略、Risk Parity (SPY+GLD)——詳見 research_program.md。
本文不構成投資建議。FOMC 會議結果與 Powell 發言內容在撰文時尚未發生,三情境為市場共識情境分析,非預測。投資人應自負盈虧。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊