你的投資組合能承受多大的虧損?用一個問題找到答案
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
先做一個小測試
想像你的投資帳戶,昨天還有 100 萬,今天打開 App,看到只剩下 80 萬。
你的第一反應是什麼?
A. 馬上賣出,先保住剩下的 80 萬再說 B. 有點擔心,但決定先觀察 C. 沒什麼感覺,繼續持有
如果你選了 A——這篇文章很重要,請繼續讀下去。 如果你選了 C——恭喜你,你可能不需要任何花俏的投資策略。
投資最難的問題,不是「哪支股票最好」
大多數投資人把精力放在選股、選時機、分析總經。但根據我們的實證研究,這些都是次要問題。
真正決定你長期報酬的,是一個更根本的問題:
當帳面出現重大虧損時,你能不能撐住、不賣出?
這個問題,學術上用一個叫做 (gamma) 的數字來衡量,叫做「風險厭惡係數」。
你不需要懂數學。用一個生活類比就能理解:
- 很高 (≥5):你是那種「颱風天一定要買保險」的人。損失讓你非常痛苦,寧可少賺一點,也要有保障
- 中等 (\gamma\ 2-4):你可以接受市場的正常波動,但如果虧損超過某個程度,你會開始不舒服
- 很低 (<2):你有強大的心理素質,能看著帳戶暫時縮水一半,仍然相信長期會漲回來
一張圖,告訴你適合哪種策略
我們用 2007 年到 2026 年、近 20 年的真實市場數據,測試了三種策略的表現:
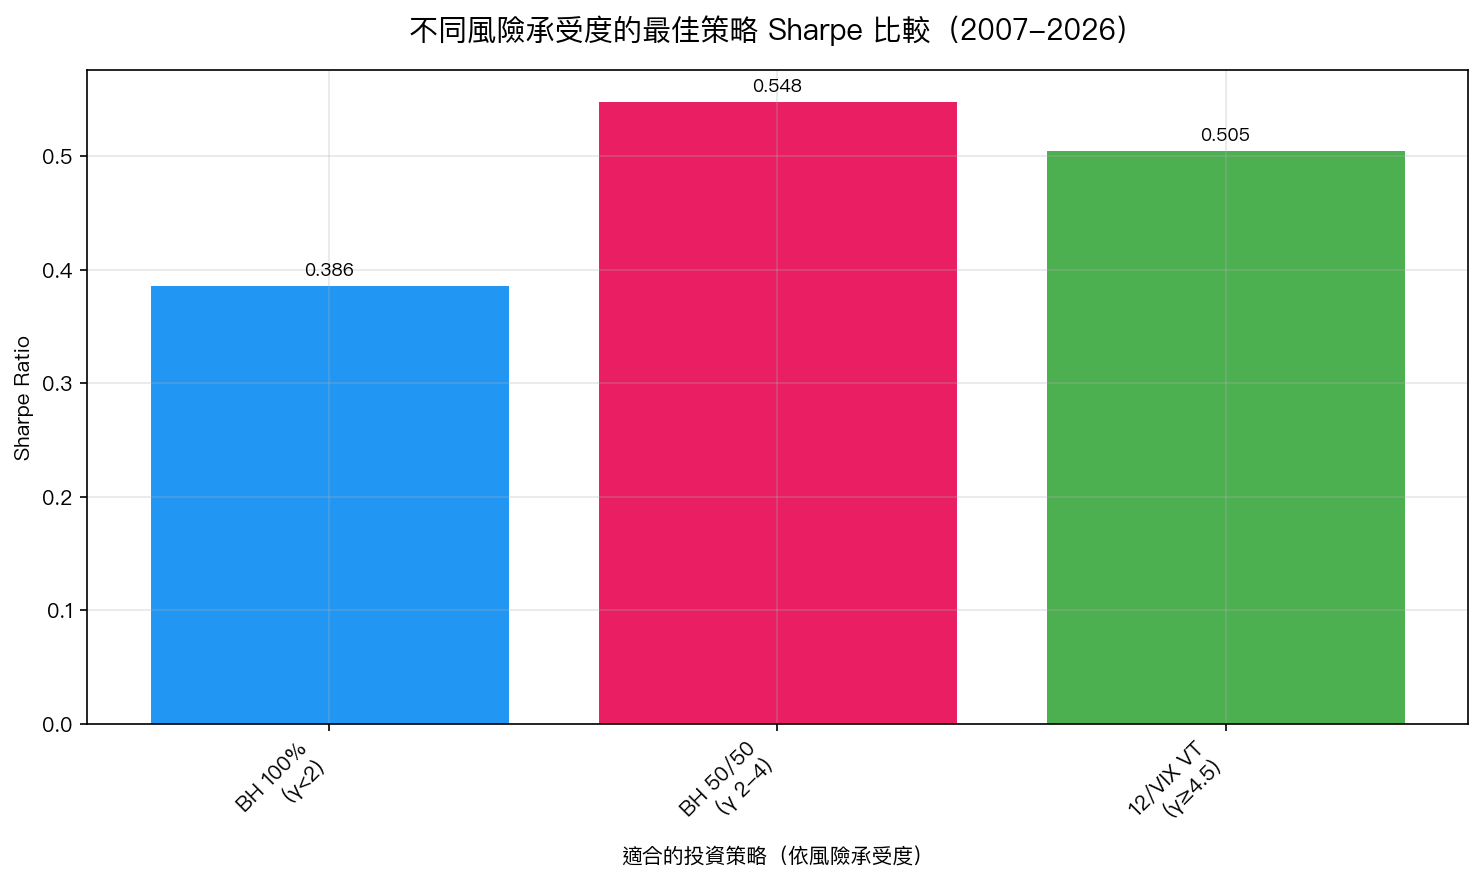
圖表中的 Sharpe Ratio 是「每承受一單位風險所賺到的報酬」,越高代表策略越有效率。
| 你的類型 | 值 | 最適策略 | 為什麼 |
|---|---|---|---|
| 能扛 50% 虧損 | < 2 | 100% 股票(BH) | 最大化長期報酬,不需要保護 |
| 能扛 30% 虧損 | = 2–4 | 50% 股票+50% 黃金 | 分散化免費送你保護,不需要複雜策略 |
| 虧 20% 就想賣 | ≥ 4.5 | 波動率目標策略(VT)是選項之一 | 它在市場恐慌時自動降低持股,替你擋掉最容易出錯的決定;但沒有證據顯示它在效用上一定勝過買進持有 |
VT 策略是什麼?它的代價是多少?
波動率目標(Volatility Targeting,VT) ,簡單說,就是「市場愈恐慌,你的持股比例愈低;市場平靜,持股比例就往上調」。
這個策略的設計,不是讓你賺最多,而是讓你 不會在最壞的時刻賣出 。
但降低持股有代價。五個資產、2007 年到 2026 年的對照實驗(K1953)顯示:
12/VIX 平均每年比 50/50 買進持有少賺約 4.48 個百分點,EWMA 版本少賺約 2.74 個百分點。
這聽起來很多。至於代價值不值得,實驗的答案並不明確:以 =5 的確定性等價衡量,12/VIX 平均比買進持有 −1.02 個百分點/年,EWMA 平均 +0.17 個百分點/年,兩者的檢定都不顯著。實驗沒有找到證據,證明風險厭惡高的投資人用 VT 一定比較好。
VT 縮小的最大回撤,也看不出有超出「持股下降」的額外保護:把買進持有縮到同樣的風險水準後,12/VIX 的最大回撤差平均為 −1.36 個百分點,EWMA 為 −0.62 個百分點(正值代表 VT 較淺),沒有任何資產與方法的組合通過檢定。
恐慌賣出的真實代價
很多人低估了「在錯誤時機出場」的長期代價。
根據我們 K675 的研究,若投資人在每次大跌時恐慌賣出, 19 年下來的終端財富只有紀律持有者的 75% 。也就是說,你的帳戶縮水到別人的四分之三,不是因為你選了壞股票,而是因為你的情緒讓你在最壞的時機出場。
VT 策略的設計邏輯,就是在你的情緒最可能犯錯時,系統自動幫你降低風險部位,讓你「被迫」做出正確決策。
在下一次市場崩跌前,先想清楚你的答案
很多人只有在市場崩跌時,才真正知道自己的 是多少。但那時已經太晚了,你在最糟糕的時機做了最糟糕的決定。
現在市場相對平靜,正是最好的時機:
- 回想 2020 年 3 月:當時你的帳戶大概虧了多少?你做了什麼?
- 如果你賣了,你對回撤的承受度可能偏低;VT 是降低持股的一種做法,但實驗沒有證明它一定比其他做法好
- 如果你忍住沒賣,或根本不在乎,你的 可能偏低(≤2),BH 就夠了
策略不是越複雜越好。適合你的心理承受度的策略,才是最好的策略。
總結
| 問題 | 你的答案 | 建議策略 |
|---|---|---|
| 帳面虧 20% 我就想賣出 | 是 | 可考慮降低持股的做法(如 VT),但沒有證明它一定較好 |
| 能扛 30%,但更多就不行 | 是 | 50/50 SPY+黃金 |
| 虧 50% 我也能忍,相信長期 | 是 | 買進持有(BH 100%) |
本文的 VT 數字取自實驗 K1953(五個資產,2007-01-03 至 2026-06-30,數據來源:yfinance)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊