隨機波動模型比標準波動模型準嗎?三檔 ETF、2,136 個預測日的六種模型對照
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
隨機波動模型比標準波動模型準嗎?三檔 ETF、2,136 個預測日的六種模型對照
預測下一個交易日的波動,最常見的做法是標準波動模型。隨機波動模型是另一類做法。這份研究在三檔 ETF 上,把六種模型放進同一套評分,檢查隨機波動模型這一類比標準波動模型好還是差。
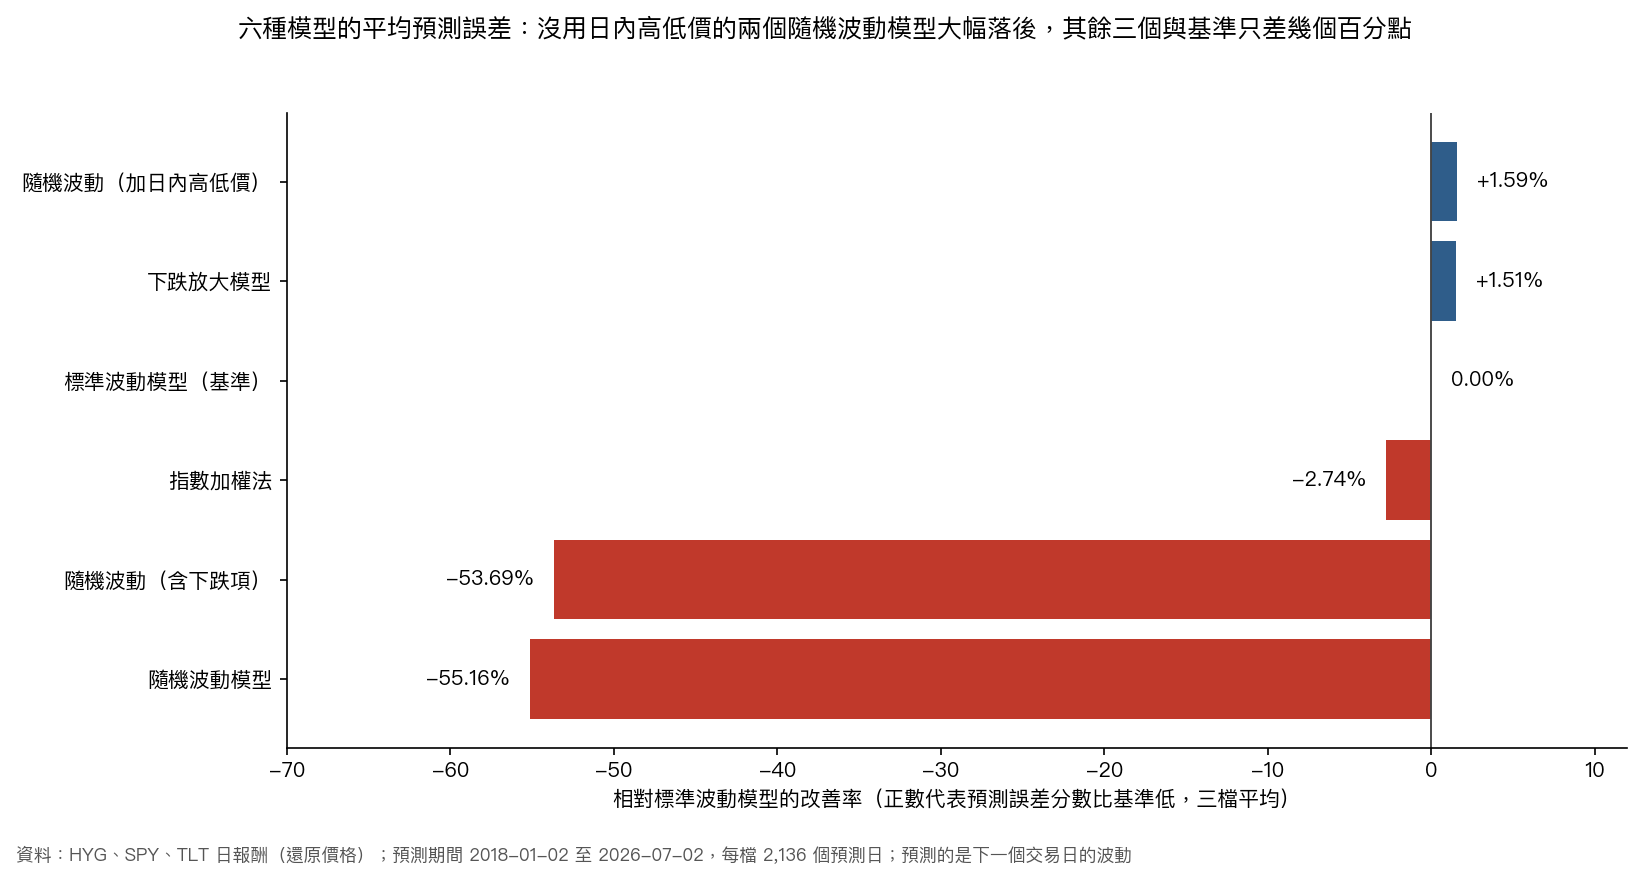
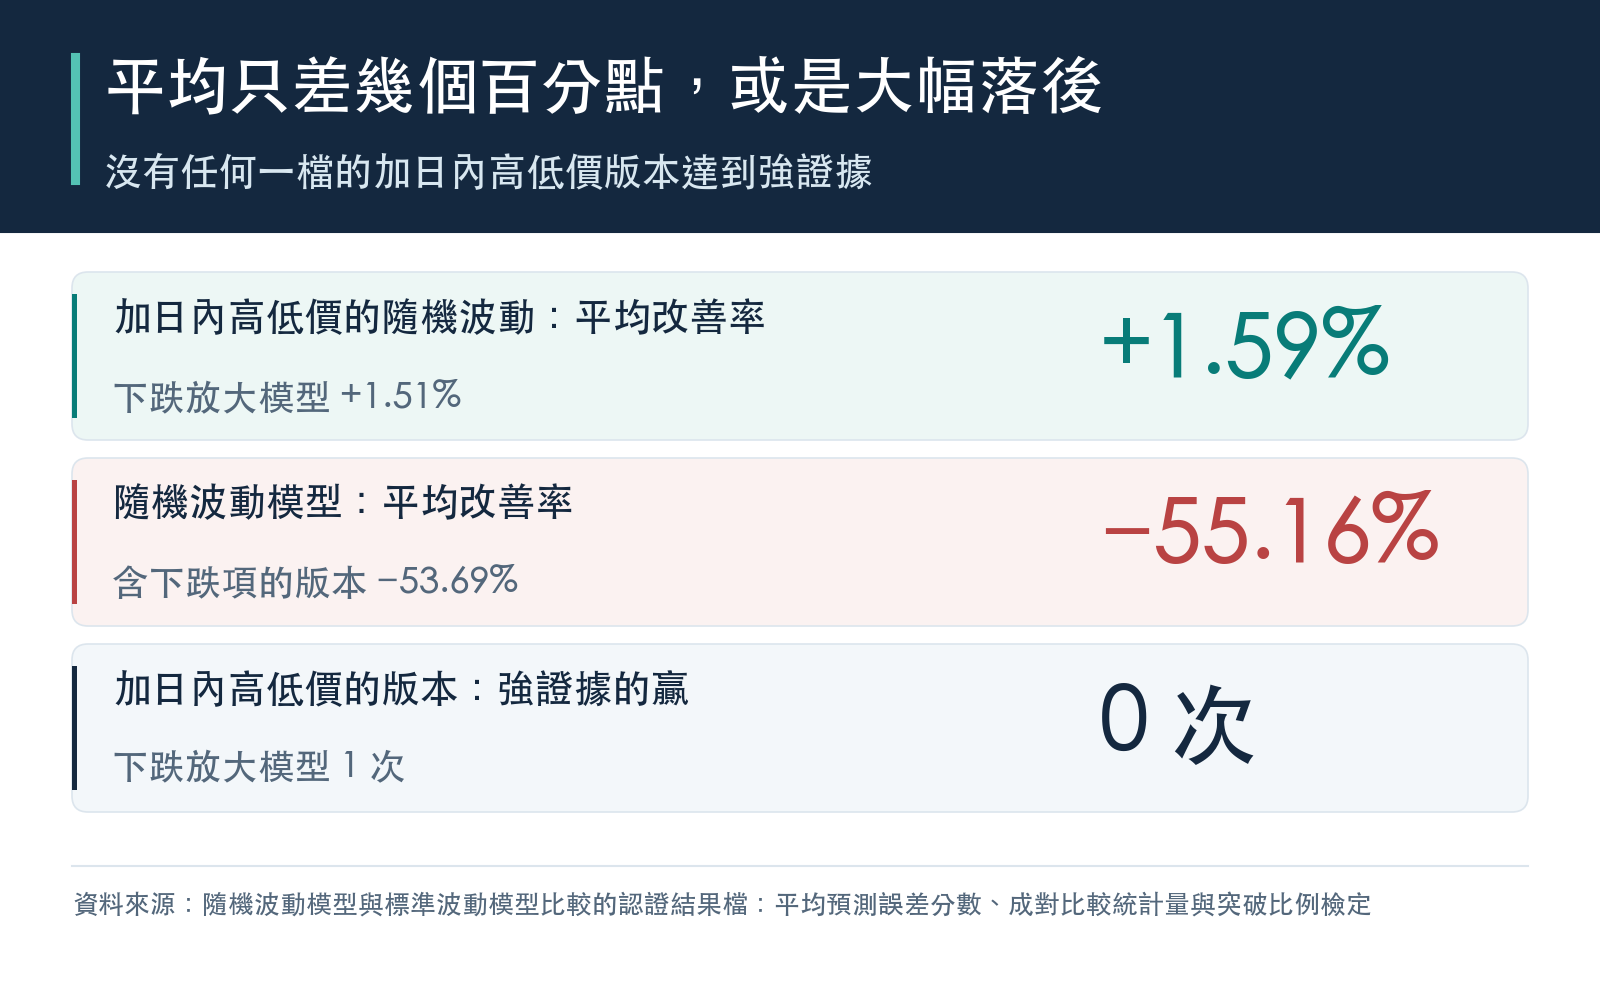
結論先講:在 2018-01-02 至 2026-07-02 的 2,136 個預測日,沒用日內高低價的兩個隨機波動模型,平均改善率分別是 −55.16% 與 −53.69%(負數代表平均預測誤差分數比標準波動模型差),各有 2 檔達到強證據的落後。加了日內高低價的版本平均只好 1.59%,三檔都沒有達到強證據的門檻。三檔裡唯一達到強證據的優勝,是下跌放大模型在 HYG。這只是用快速近似估計法做的試行版,不能推到所有隨機波動模型。
六種模型與評分方式
- 標準波動模型 :最基本的一階版本,假設報酬是常態分配;基準,所有比較都對它。
- 指數加權法 :用過去報酬的指數加權平均估計波動。
- 下跌放大模型 :標準波動模型的變體,下跌時會放大波動,並改用厚尾的 t 分配描述報酬。
- 隨機波動模型 :把波動當成一個看不見、會隨機變動的狀態,用卡爾曼濾波估計。
- 隨機波動(含下跌項) :隨機波動模型加上前一天是否下跌。
- 隨機波動(加日內高低價) :隨機波動模型再加上每天的最高價與最低價範圍當作第二個觀察值。
三檔 ETF 是高收益債 ETF(HYG)、美國大型股 ETF(SPY)、長天期公債 ETF(TLT),價格用還原價格。每個模型每年第一個交易日重估一次參數,每天預測下一個交易日的波動;每個預測只用前一天以前的資料。三個隨機波動模型一共估計 81 次,其中 81 次順利收斂,沒有改用備援方法。
評分有三項:
- 預測誤差分數 :預測值與當天實際報酬平方比較,分數越低越好。
- 成對比較 :每個模型對標準波動模型逐檔比較,統計量為負代表比基準好,絕對值要超過 3 才算強證據;超過的負數稱「贏」,超過的正數稱「輸」。
- 最壞損失線 :用 5% 與 1% 兩個水準畫出每天的最壞損失線,再用突破比例檢定看實際被突破的比例。
平均預測誤差
| 模型 | 平均預測誤差分數 | 相對基準的改善率 | 強證據的贏 | 強證據的輸 |
|---|---|---|---|---|
| 隨機波動(加日內高低價) | 1.3442 | +1.59% | 0 | 0 |
| 下跌放大模型 | 1.3445 | +1.51% | 1 | 0 |
| 標準波動模型(基準) | 1.3658 | 0.00% | 0 | 0 |
| 指數加權法 | 1.4058 | −2.74% | 0 | 0 |
| 隨機波動(含下跌項) | 2.0925 | −53.69% | 0 | 2 |
| 隨機波動模型 | 2.1165 | −55.16% | 0 | 2 |
「相對基準的改善率」是(基準分數減模型分數)除以基準分數,正數代表比基準好。表中的平均是三檔各自改善率的等權平均,所以 +1.59% 是三檔改善率平均出來的數字。
逐檔比較:只有一個強證據的優勝
下圖是每個模型對標準波動模型的成對比較統計量。
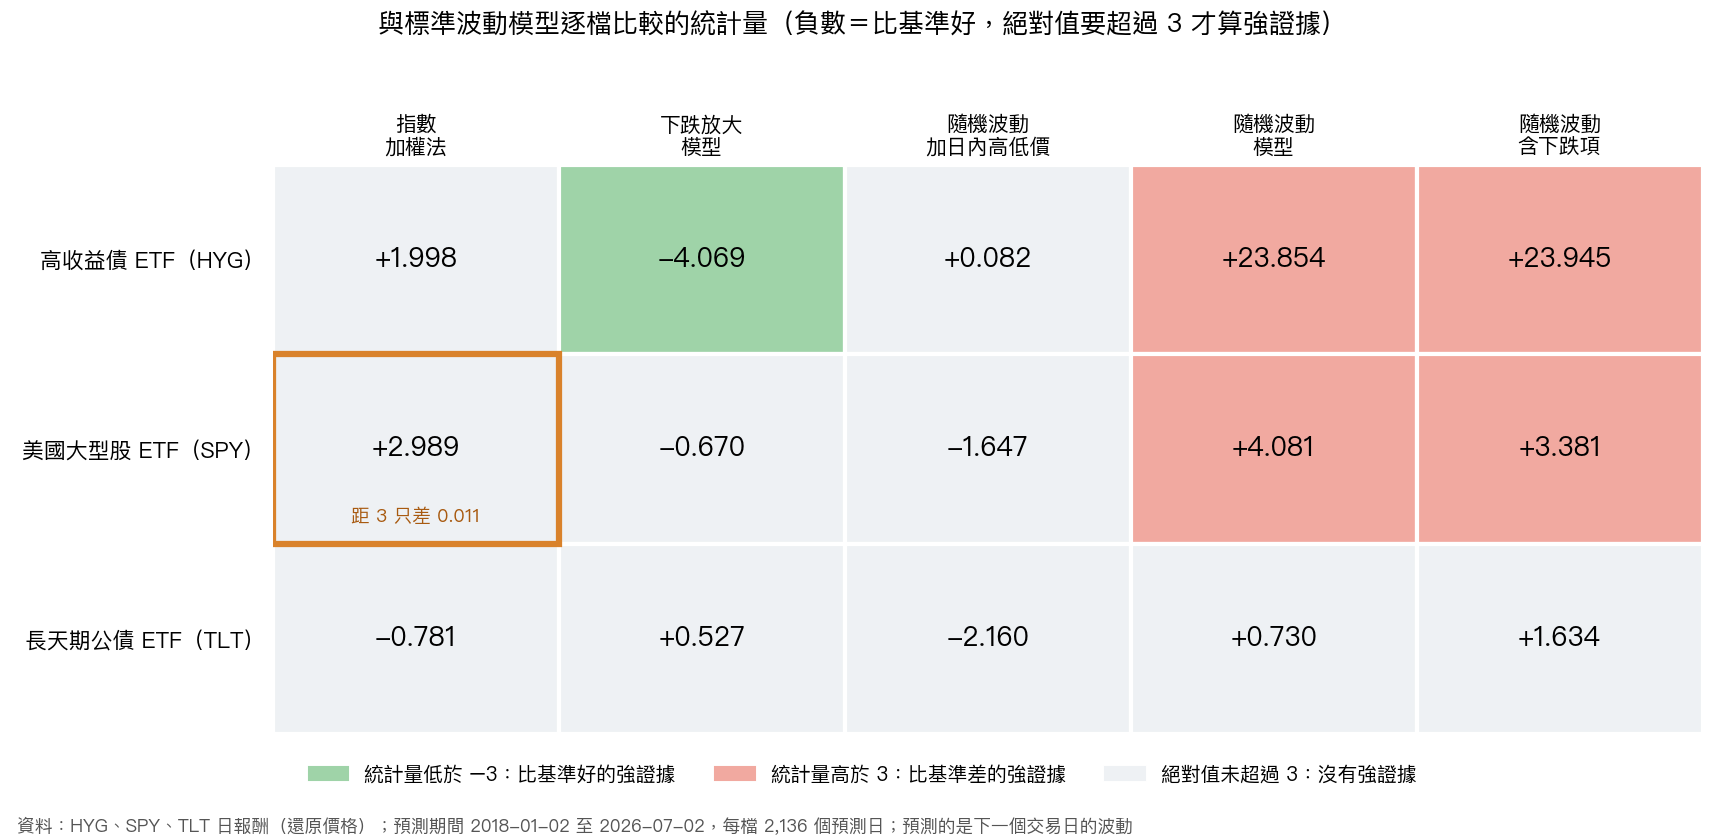
- 只有 HYG 的下跌放大模型達到門檻 :統計量 −4.069,機率值 0.00005。
- 加日內高低價的版本三檔都沒達到 :HYG 是 +0.082,SPY 是 −1.647(原始機率值 0.100),TLT 是 −2.160(原始機率值 0.031)。它在 SPY 與 TLT 的平均預測誤差分數最低,但沒有達到強證據的門檻,只能說平均略好,不能說證據足夠。
- 兩個沒用日內高低價的隨機波動模型各輸兩次 :隨機波動模型在 HYG 是 +23.854、在 SPY 是 +4.081;含下跌項的版本在 HYG 是 +23.945、在 SPY 是 +3.381。HYG 的落後有一部分無法與參數搜尋界分離,見最後的限制。
指數加權法的零輸,差一點就不是零
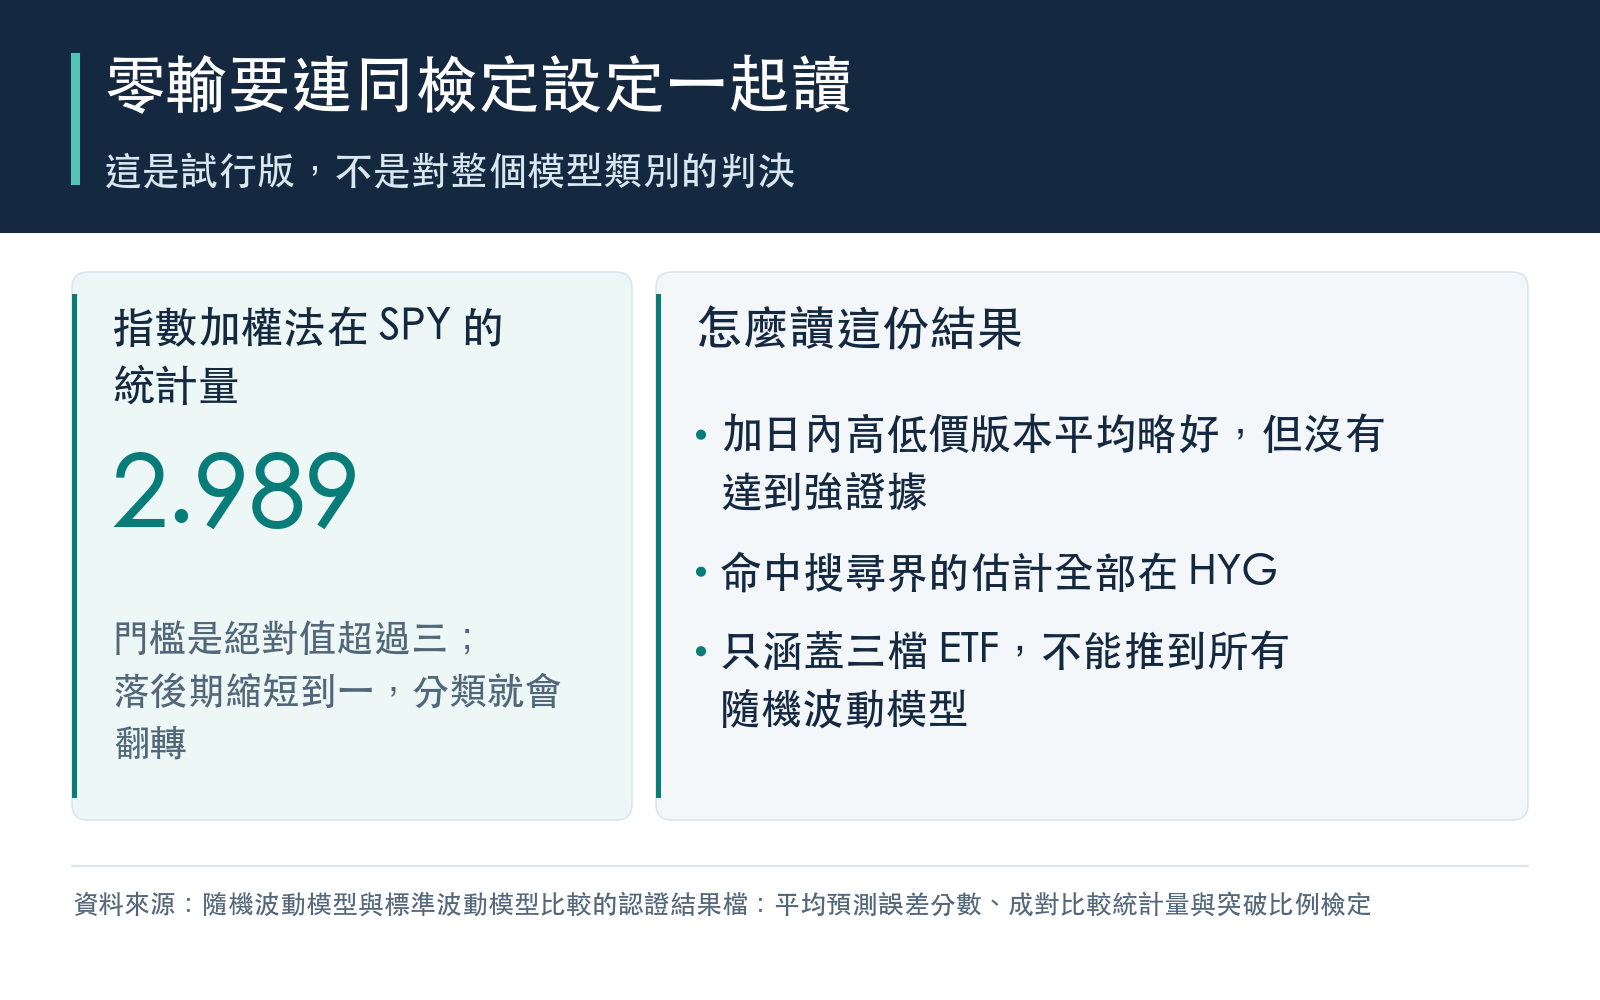
指數加權法在表中輸 0 次、贏 0 次。但這個 0 對檢定的設定很敏感:它在 SPY 的統計量是 +2.989,距門檻 3 只差 0.011。檢定預設的落後期,是由樣本數 2,136 開立方後進位而得;把落後期縮短到 1、2 或 5,同一格的統計量會超過 3,分類就變成輸;拉長到比預設更長的兩個落後期,仍然沒有超過。其餘各格在所測的六個落後期下,分類都不變。所以 0 次輸只是預設落後期下的結果,不是穩健的零輸。
最壞損失線
5% 水準的突破比例檢定,每個模型在三檔 ETF 上各測一次:隨機波動模型只有 2 檔沒有被拒絕,被拒絕的是 SPY(機率值 0.033);其餘五個模型,三檔都沒有被拒絕(沒被拒絕的檔數都是 3)。1% 水準方面,含下跌項的隨機波動模型在 SPY 的機率值是 0.007,同樣被拒絕。1% 水準的其餘各格,本文不逐一列出。
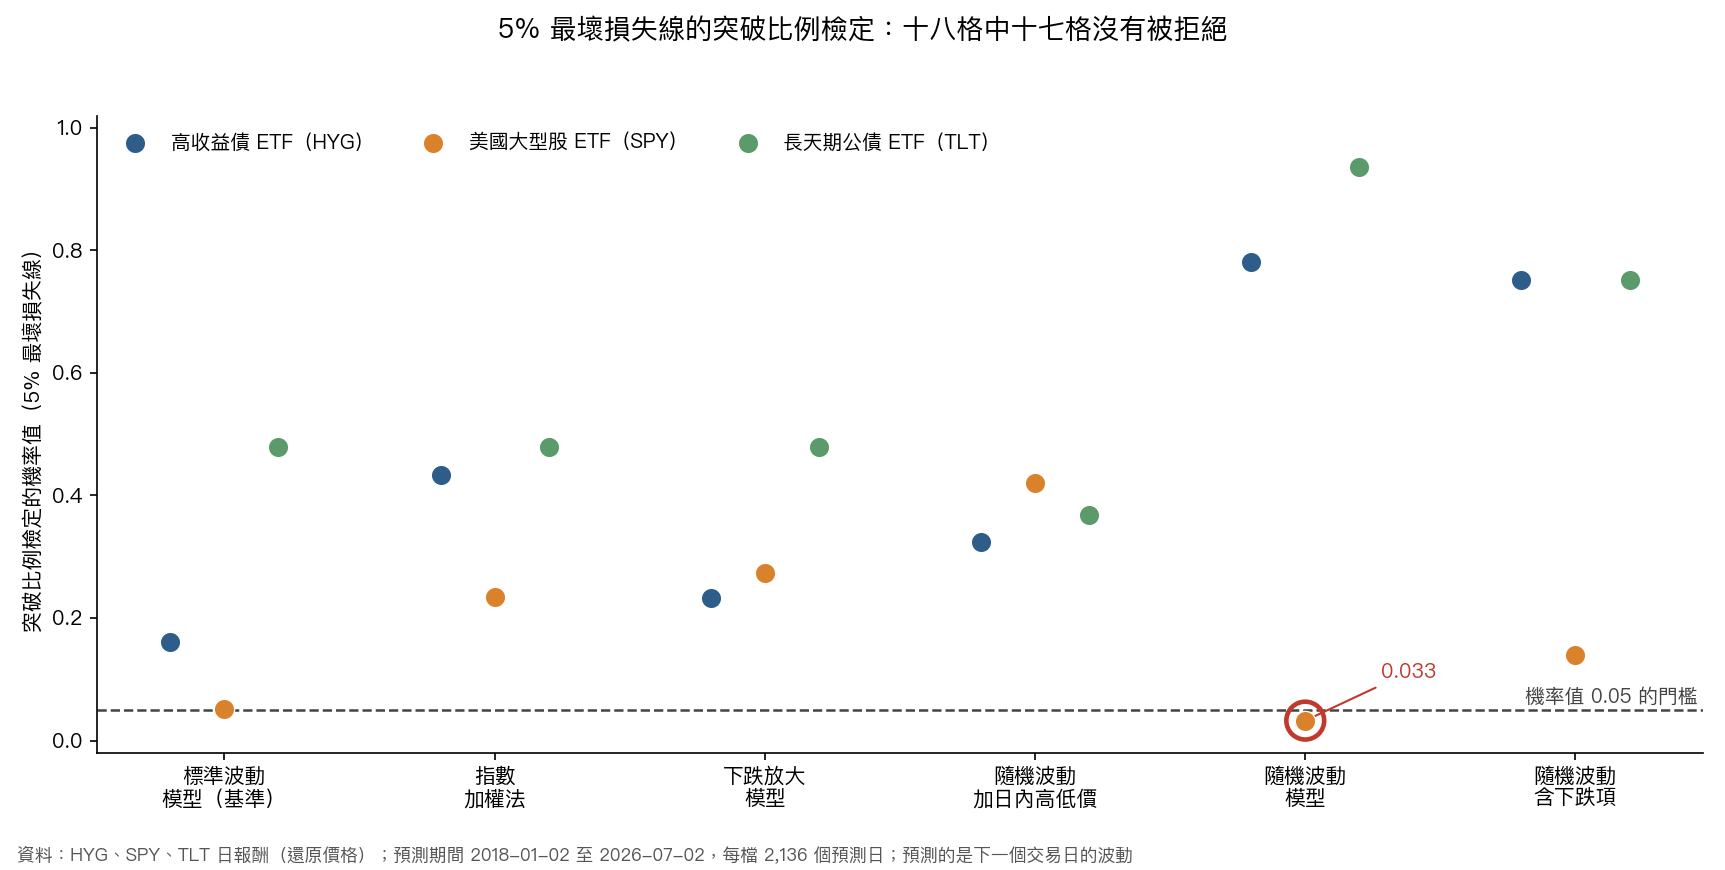
檢定沒有被拒絕,只代表這個檢定沒有抓到問題,不代表最壞損失線畫得正確。
這對你代表什麼
- 這份資料裡,沒用日內高低價的兩個隨機波動模型,平均預測誤差分數明顯比標準波動模型差;加了日內高低價的版本平均略好,但沒有達到強證據的門檻。
- 指數加權法沒有輸的紀錄,取決於檢定設定的落後期,不是穩健的結果。
- 這份結果不能告訴你哪一種模型該拿來實際使用,也不是對隨機波動模型整體的判決。
這個研究的限制
- 這是試行版:隨機波動模型用快速近似估計法(準最大概似加卡爾曼濾波),加日內高低價的版本也只是用每日高低價的近似,不是學界文獻裡完整的實作。結論只限於免費日頻價格、每年重估、這種近似估計下。
- 平均預測誤差分數排除了報酬平方為零的日子(那天的分數無法計算),成對比較則用全部 2,136 天;兩種口徑下三檔各自分數最低的模型相同,強證據的分類也不變。
- 命中參數搜尋界的估計有 12 次,全部在 HYG(隨機波動模型 5 次、含下跌項的版本 7 次),SPY 與 TLT 都是 0 次。所以隨機波動模型在 HYG 的落後,無法區分是模型形式造成,還是搜尋界造成。
- 條件涵蓋檢定所用的共用函式,在結果歸檔之後修改過邊界處理,所以本文不引用條件涵蓋檢定的數字。
- 只有三檔 ETF、2018-01-02 至 2026-07-02 一段期間。價格是還原價格。
本文僅為研究與教育用途,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊