最近跌得比漲得兇的 ETF,隔月會多給報酬嗎?九檔 ETF、229 個月的答案:會更晃,看不出多賺
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
最近跌得比漲得兇的 ETF,隔月會多給報酬嗎?九檔 ETF、229 個月的答案:會更晃,看不出多賺
某檔資產最近跌起來特別兇、漲起來溫吞,代表市場在怕它,持有的人是不是該被多補一點報酬?學術上有研究支持這個方向:Kelly 與 Jiang 2014 年在《Review of Financial Studies》發現尾部風險有被定價,不過他們用的是大量個股的崩跌資料。照這個邏輯,跌得兇的資產反而該撿。
這篇拿九檔跨資產 ETF 來測:SPY(美股大盤)、QQQ(那斯達克 100)、TLT(美國長天期公債)、GLD(黃金)、USO(原油)、UUP(美元)、FXY(日圓)、HYG(高收益債)、EEM(新興市場股票)。資料從 2007-05 到 2026-05,共 229 個月。
答案先講。前一個月月底「跌得比漲得兇」的那幾檔,隔月波動確實比較大;六種量法裡,最強的一種統計強度 4.22,過了門檻 3。隔月報酬就沒有這種差別,六種量法的統計強度落在 -1.01 到 0.51,離門檻 3 很遠。
本站寫過其他偏態、尾部風險的題目,這篇的範圍不一樣:九檔跨資產 ETF、六種只用日報酬算的不對稱量法、19 年的月資料放在一起比。結果是風險面有訊號,報酬面沒有溢酬。
「跌得比漲得兇」怎麼量
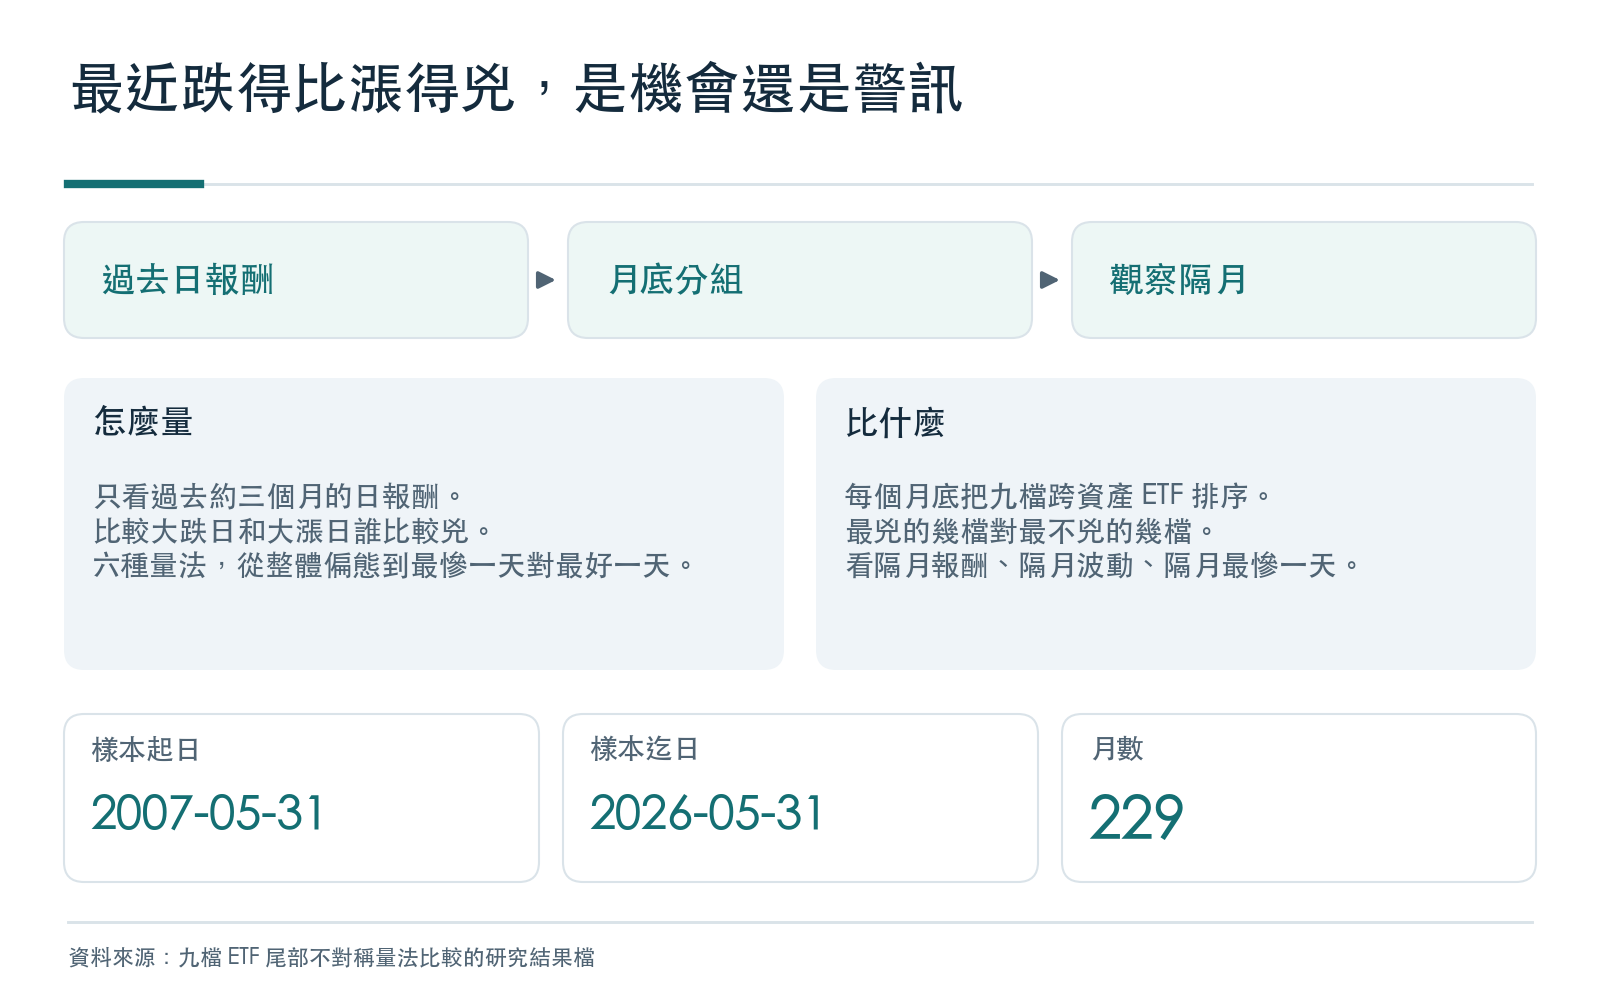
每個月底,對每檔 ETF 拿過去 63 個交易日的日報酬,用六種方式量「下跌那一側比上漲那一側兇多少」:
- 整體偏態: 日報酬分布往下偏多少,越往下偏分數越高。
- 偏態,去掉兩端 5%: 先拿掉最極端的漲跌日再算,看的是中段的形狀。
- 偏態,兩端 5% 壓平: 極端日不丟掉,但壓到 5% 和 95% 的位置再算,減少單一天的影響。
- 下跌波動比上漲波動: 只看下跌日的波動,除以只看上漲日的波動。
- 最慘 5% 日子比最好 5% 日子: 最慘那 5% 交易日的平均跌幅,減掉最好那 5% 的平均漲幅。
- 最大單日跌幅比最大單日漲幅: 63 天裡最慘一天的跌幅,減掉最好一天的漲幅。
每個月依分數排序,取分數最高的 3 檔當「跌得兇組」,最低的 3 檔當「對照組」。早期有些 ETF 還沒上市,每個月實際有 7 到 9 檔可排,兩組各 2 到 3 檔。
接著看隔月兩組的差:報酬差多少、波動差多少、隔月最慘單日跌幅差多少。訊號只用前一個月月底以前的價格,不偷看隔月。
統計強度用 229 個月每月的組間差去算,絕對值到 3 以上才算可信。另外用每段 6 個月、重抽 1000 次的方式算報酬差的合理範圍。
結果:波動有差,報酬沒差
| 量法 | 隔月報酬差(年化) | 統計強度 | 隔月年化波動差 | 統計強度 | 隔月最慘單日跌幅差 | 統計強度 |
|---|---|---|---|---|---|---|
| 整體偏態 | +1.25% | 0.38 | +2.32 個百分點 | 2.80 | +0.30 個百分點 | 2.50 |
| 偏態,去掉兩端 5% | -0.64% | -0.16 | +2.71 個百分點 | 2.55 | +0.38 個百分點 | 2.46 |
| 偏態,兩端 5% 壓平 | +1.46% | 0.41 | +2.75 個百分點 | 3.00 | +0.39 個百分點 | 3.02 |
| 下跌波動比上漲波動 | -4.48% | -1.01 | +3.45 個百分點 | 3.36 | +0.38 個百分點 | 2.61 |
| 最慘 5% 比最好 5% | +2.08% | 0.51 | +3.83 個百分點 | 4.22 | +0.42 個百分點 | 3.06 |
| 最大單日跌幅比漲幅 | +1.04% | 0.26 | +3.27 個百分點 | 3.49 | +0.36 個百分點 | 2.65 |
每一格都是「跌得兇組減對照組」,正的代表跌得兇組比較高。
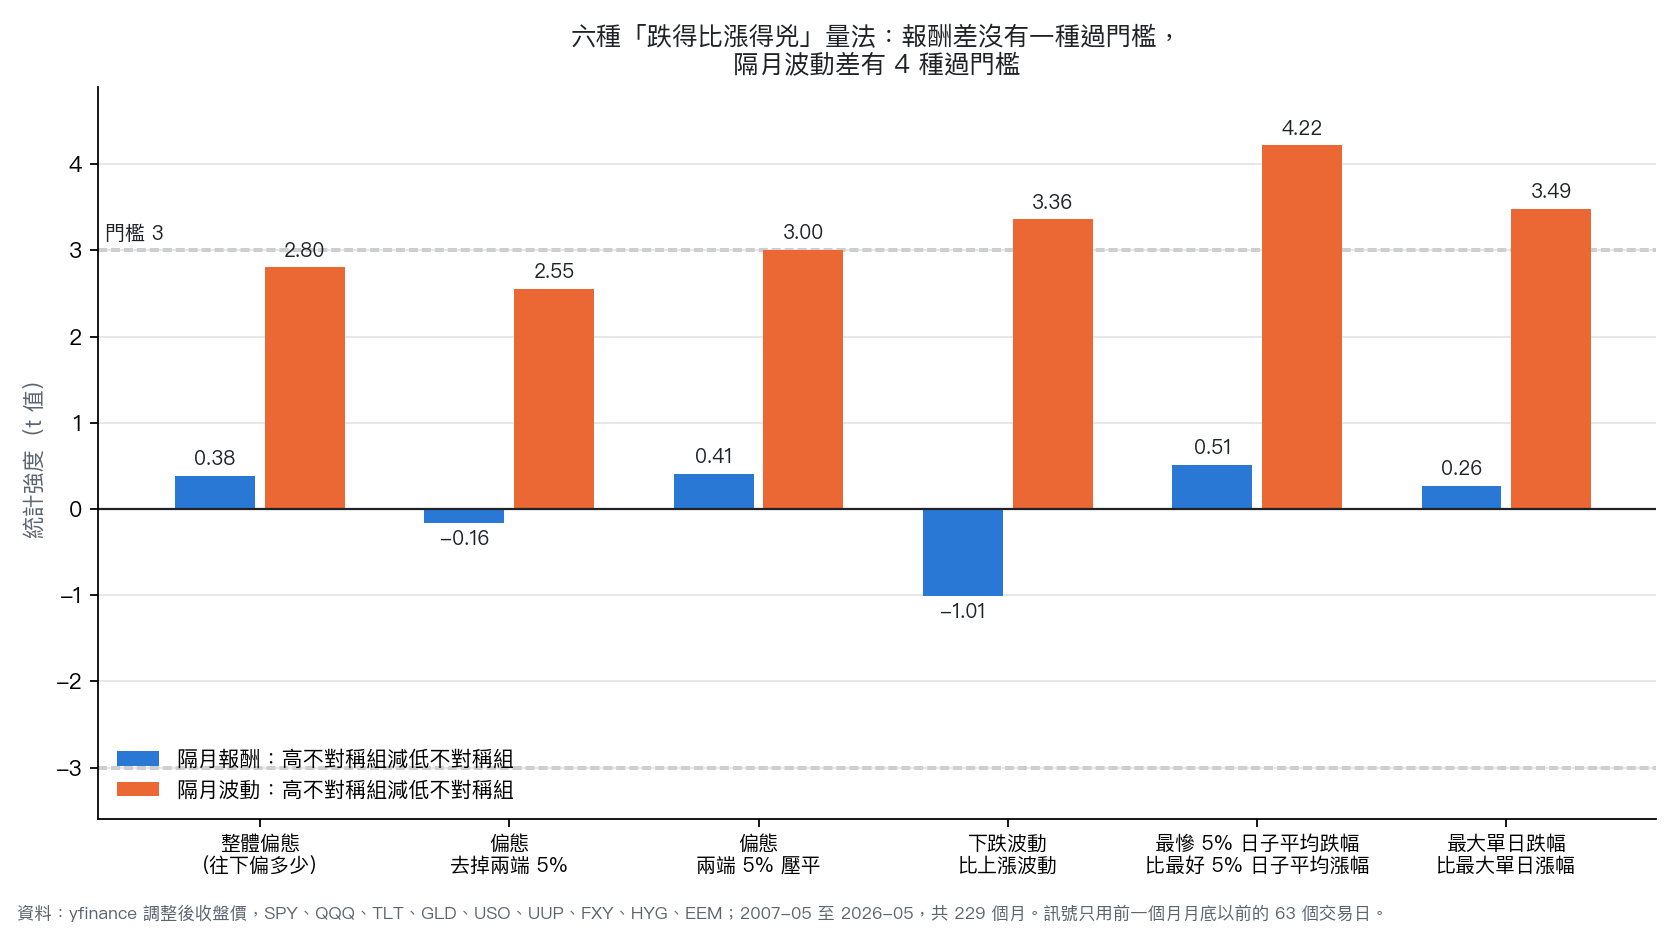
報酬:六種量法都過不了門檻
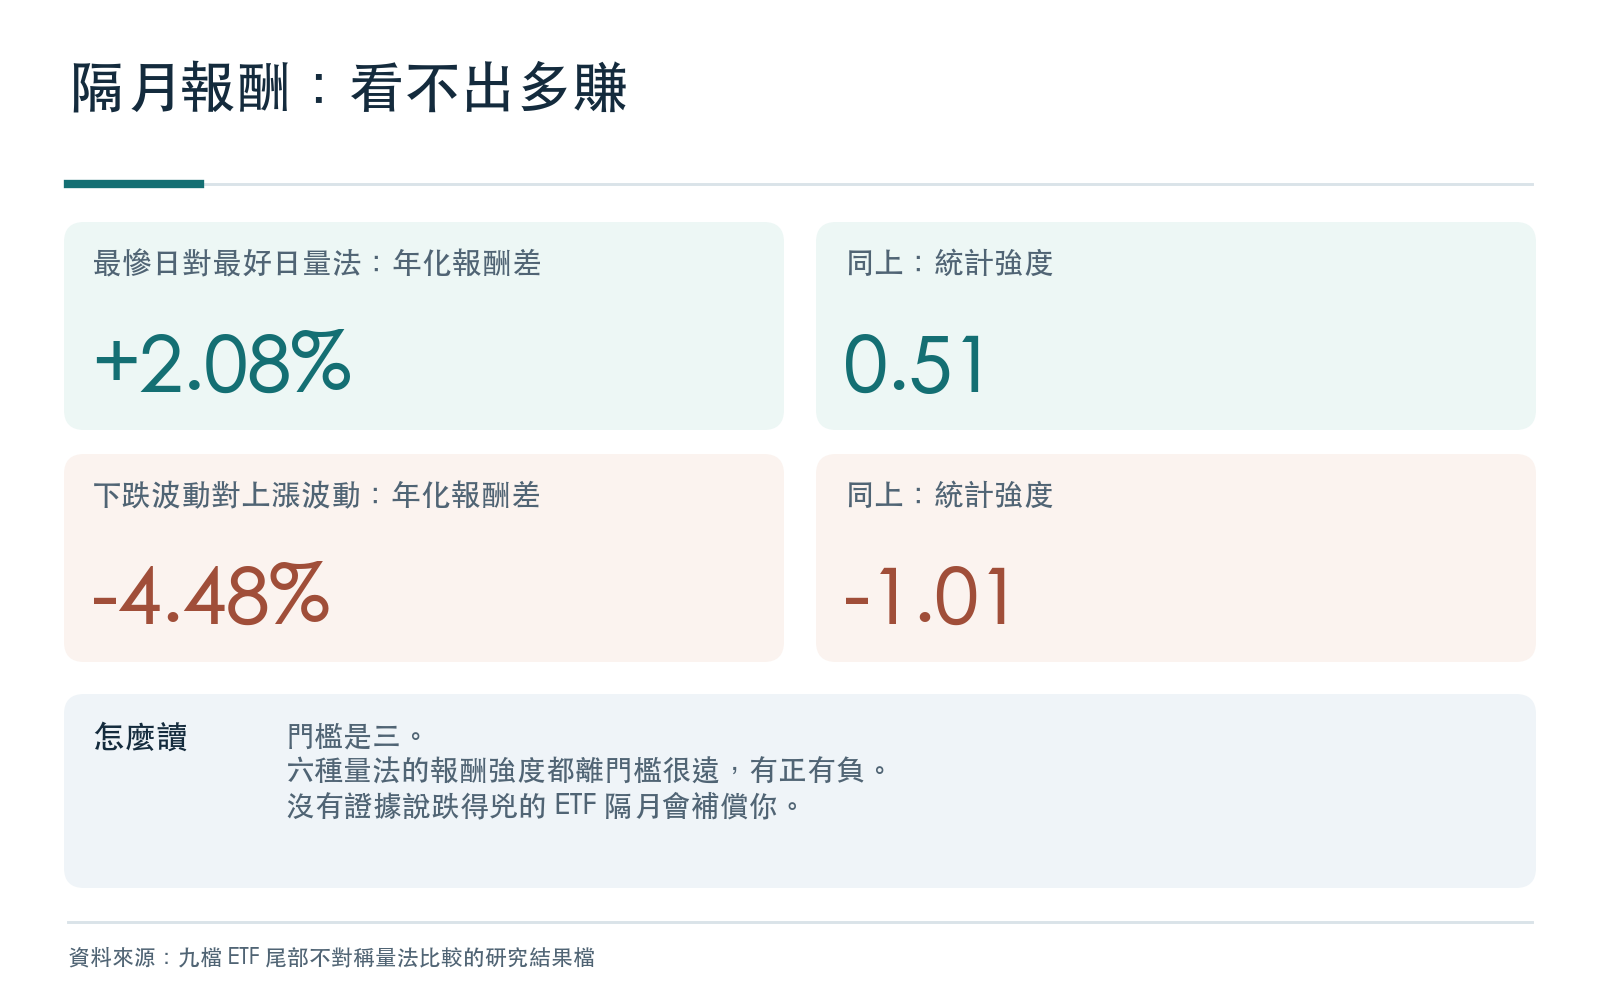
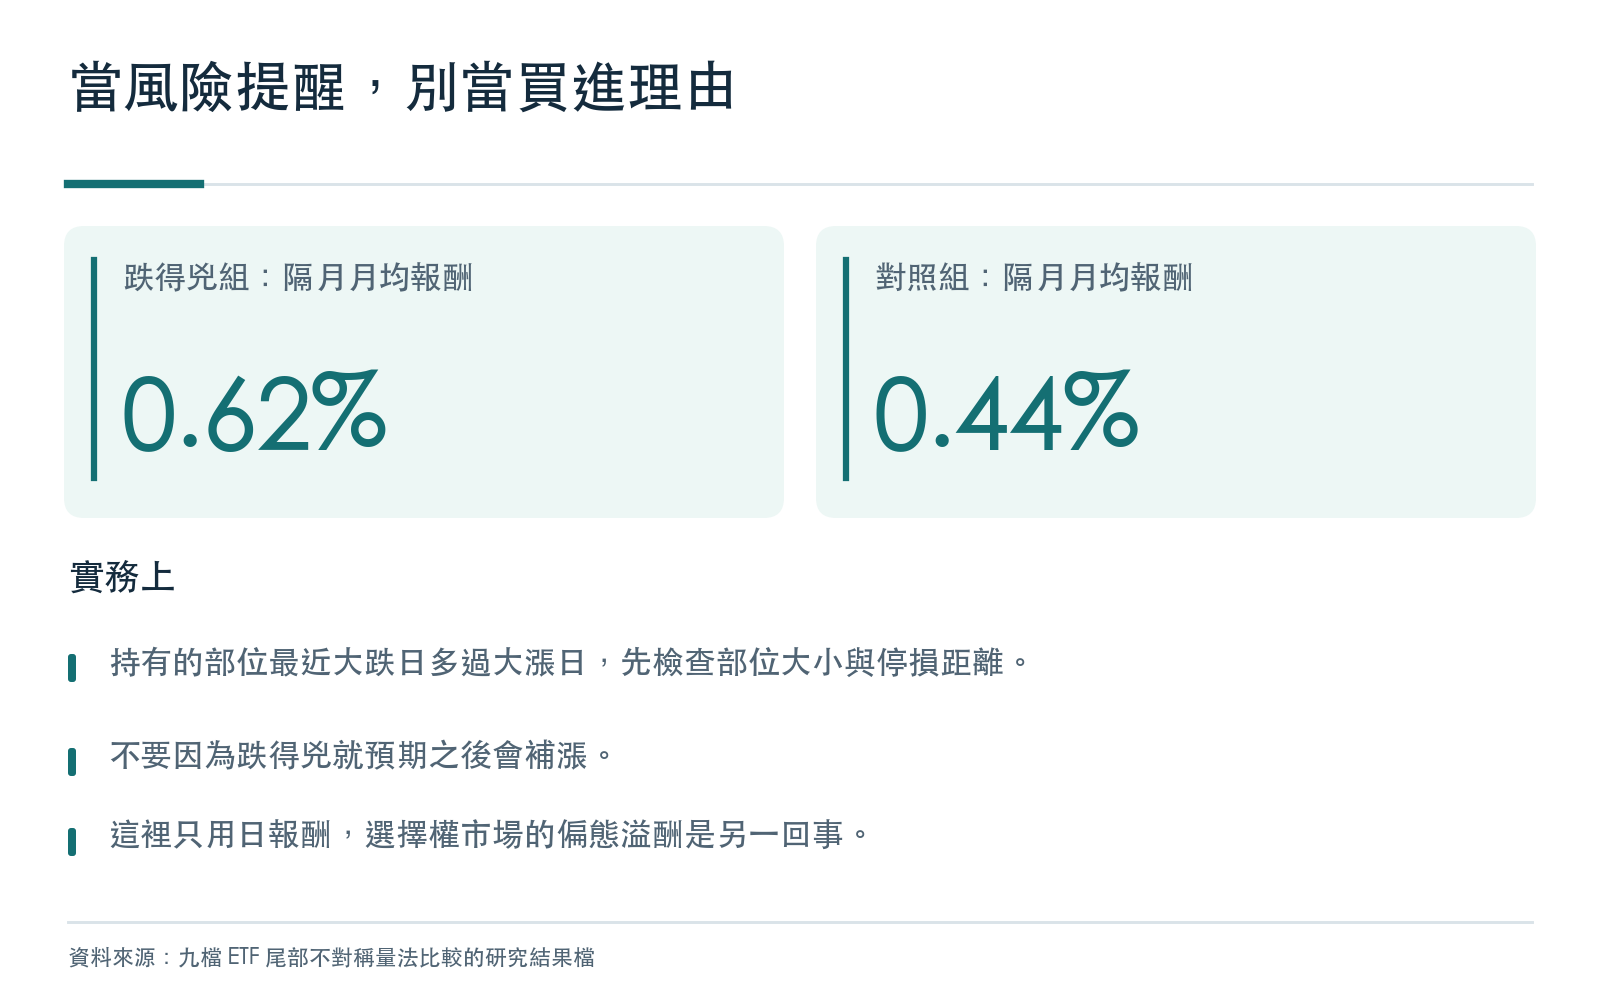
報酬差有正有負。最好看的是「最慘 5% 比最好 5%」:跌得兇組隔月平均賺 0.62%,對照組 0.44%,年化差 2.08%。統計強度 0.51,重抽樣後每月差的合理範圍是 -0.48% 到 +0.77%,正負都有可能。
「下跌波動比上漲波動」那一種甚至反過來:跌得兇組每月平均 0.35%,對照組 0.72%,年化少 4.48%。統計強度 -1.01,一樣分不出來。
六種量法沒有一種顯示跌得兇的 ETF 隔月會多給報酬。
波動:六種方向一致,四種過門檻
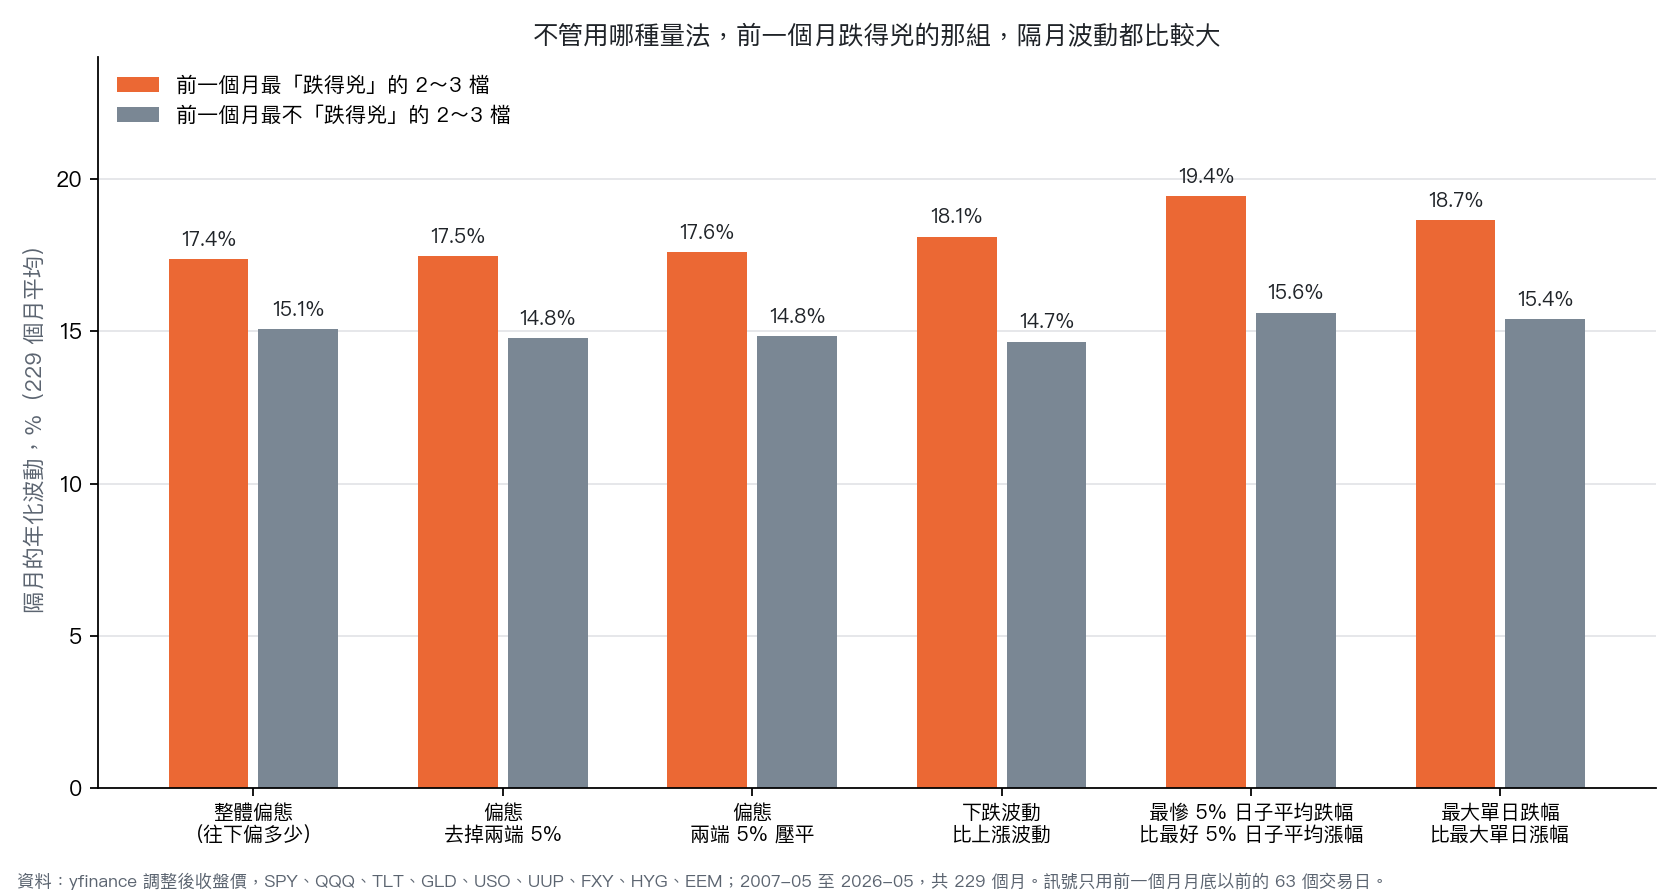
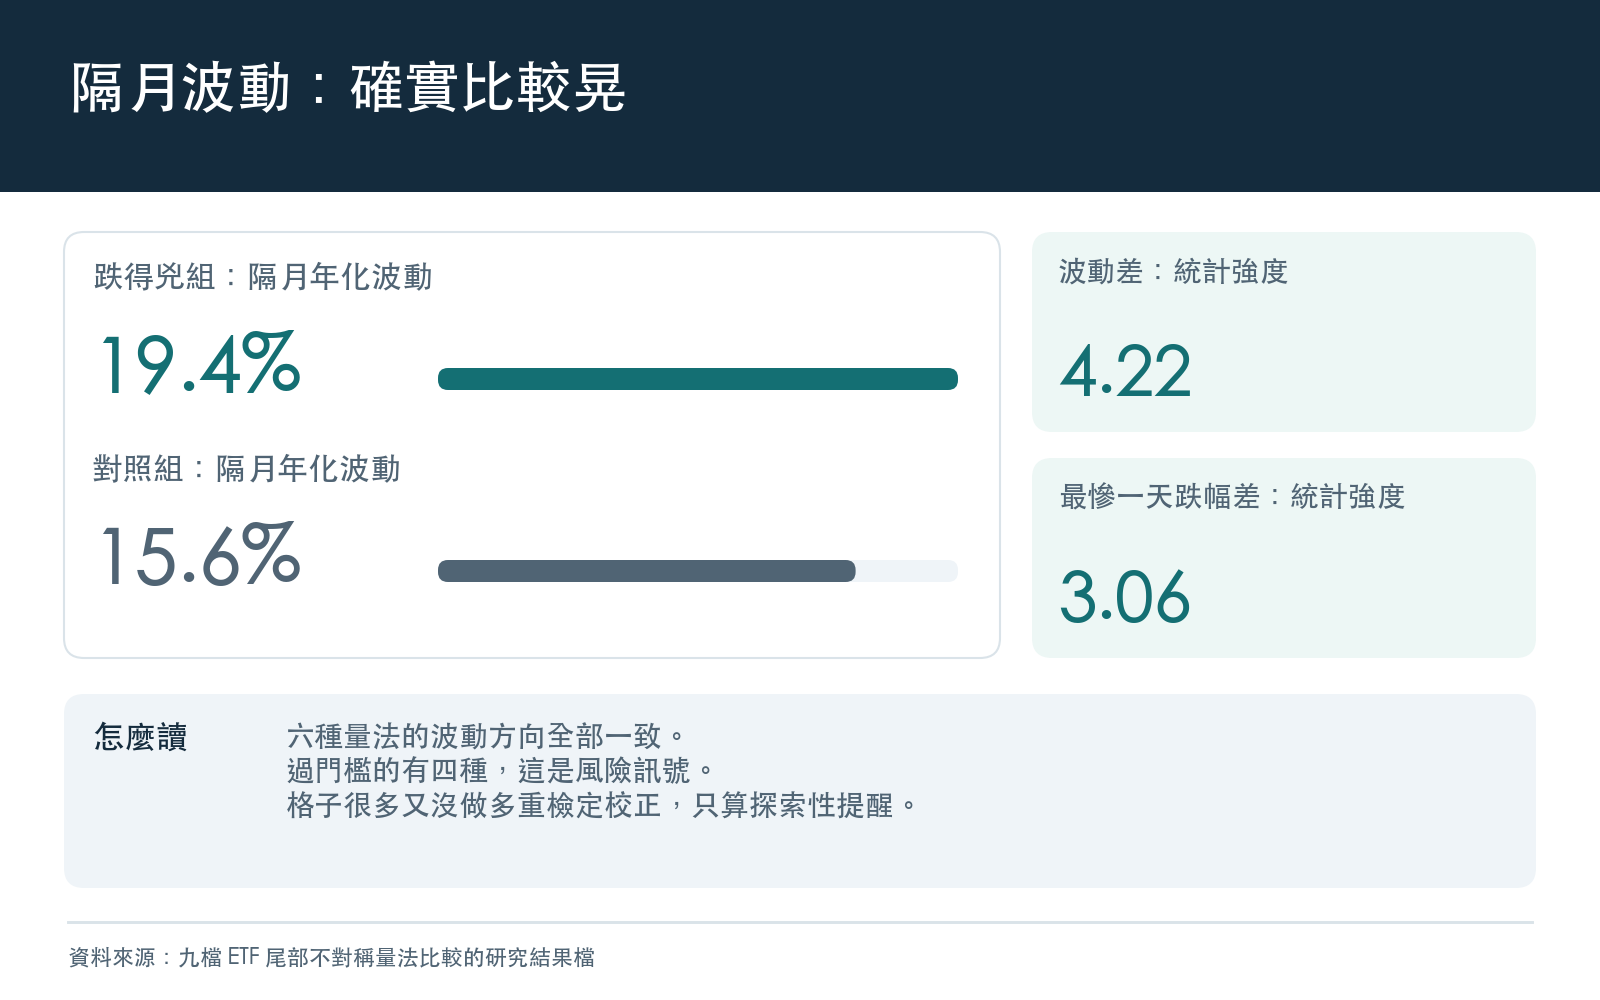
波動這邊六種量法方向全部一樣:跌得兇組隔月比較晃。以「最慘那批日子比最好那批日子」這種量法為例,跌得兇組隔月年化波動平均 19.4%,對照組 15.6%,差 3.83 個百分點,統計強度 4.22。
過門檻 3 的有四種:最慘 5% 比最好 5%(4.22)、最大單日跌幅比漲幅(3.49)、下跌波動比上漲波動(3.36)、兩端壓平的偏態(3.00)。最常見的整體偏態只有 2.80,去掉兩端的偏態 2.55,沒過。
隔月最慘一天的跌幅也是同方向。「最慘 5% 比最好 5%」那組,跌得兇組隔月最慘一天平均跌 2.43%,對照組 2.01%,統計強度 3.06。六種裡只有這一種和兩端壓平的偏態(3.02)過門檻,其他四種在 2.46 到 2.65 之間。
這個風險訊號有多牢靠
要打點折扣,原因有兩個。
第一,兩端壓平的偏態那格剛好 3.00,站在門檻上。換一種處理相鄰月份誤差的設定(往前看 4 個月或 6 個月),它就掉到 3 以下。
第二,這份研究一共看了 6 種量法乘 4 種結果,共 24 格,沒有替「一次看很多格」做校正。格子看得多,總會有幾格碰巧過線。所以波動這邊的結果只能算探索性的風險提醒,還不算確認過的預測能力。
報酬那邊沒有這個問題,因為六格全部離門檻很遠,校不校正都過不了。
放到你的決定裡
拿「最近跌得比漲得兇」當買進理由,這份資料不支持。 19 年、九檔跨資產 ETF、六種量法,沒有一種看得出隔月有多賺的報酬。市場確實可能在怕它,但這份資料裡,持有的人沒有因此被多補報酬。
最多拿來當風險提醒。 一檔 ETF 最近大跌日明顯多過大漲日,隔月大概還會比較晃,最慘一天可能也跌得深一點。如果你本來就持有,這是檢查部位大小、停損距離的時機,不是加碼的訊號。
看哪一種量法有差。 整體偏態最常被拿來講,但它在這裡偏弱,波動訊號沒過門檻。直接比「最慘那幾天跌多少、最好那幾天漲多少」反而比較清楚。
這個研究的限制
- 只用報酬算的指標。 文獻裡的偏態溢酬(例如 Kozhan、Neuberger 與 Schneider 2013 年發表在《Review of Financial Studies》的研究)用的是選擇權價格,這篇沒有用到;結論只說明「免費日報酬算出來的版本」不夠當報酬訊號,不代表選擇權版本也一樣。
- 只有九檔 ETF。 每月兩組各只有 2 到 3 檔,不能直接套到個股。
- 沒有扣交易成本。 這是訊號檢驗,不是可以直接照做的策略。
- 早期資料不齊。 UUP、FXY、HYG 上市較晚,前段可排的 ETF 比較少。
- 免費資料。 價格來自 yfinance 的調整後收盤價,已凍結成固定檔案;沒有和交易所原始資料逐筆核對。
- 這是歷史報酬研究,不是投資建議。
資料來源:yfinance 的 SPY、QQQ、TLT、GLD、USO、UUP、FXY、HYG、EEM 調整後收盤價(月資料 2007-05 至 2026-05,共 229 個月、12,348 筆 ETF 月資料列);統計結果取自本平台的研究結果檔。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊