科技股的恐懼溢價「創22年新高」?我把 CBOE 的原始數字翻出來,故事沒那麼嚇人
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
最近有一句話在財經圈傳得很開:科技股的「恐懼指數」相對大盤,已經衝到網路泡沫破裂以來最高。
聽起來像是要出事了。
我沒有反駁的意思,因為這句話字面上是對的。
但一個數字被講成標題之後,通常會掉兩塊東西。一是它到底站在歷史的哪個位置,二是它跟股價真正在做的事到底合不合。這兩塊,剛好是這篇要補回來的。
我把 CBOE 兩個指數的每日收盤,從 2001 年一路拉到 2026 年 7 月 24 日,自己算了一遍。結論跟標題想給你的感覺,方向不太一樣。
先講清楚我在比什麼
大家熟的 VIX,量的是標普 500 未來一個月的隱含波動率,白話說,就是選擇權市場預期大盤接下來會晃多大。
那斯達克 100 有一個對應的表親,叫 VXN。算法一樣,只是對象換成那斯達克 100,也就是那一票科技巨頭。
把 VXN 除以 VIX,你會得到一個很好用的比值:市場替科技股「多收」了多少波動溢價。比值 1.0,代表市場覺得科技股跟大盤一樣穩;比值愈高,代表科技股被額外標了更多不確定性。
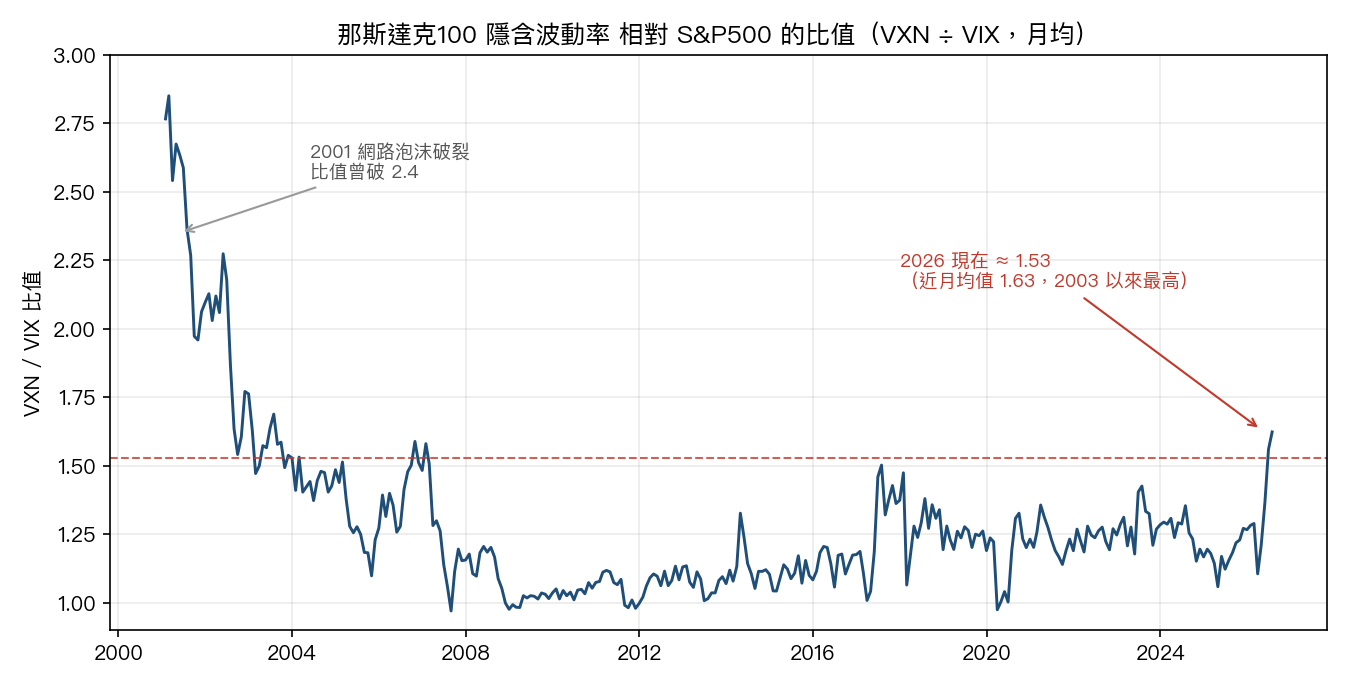
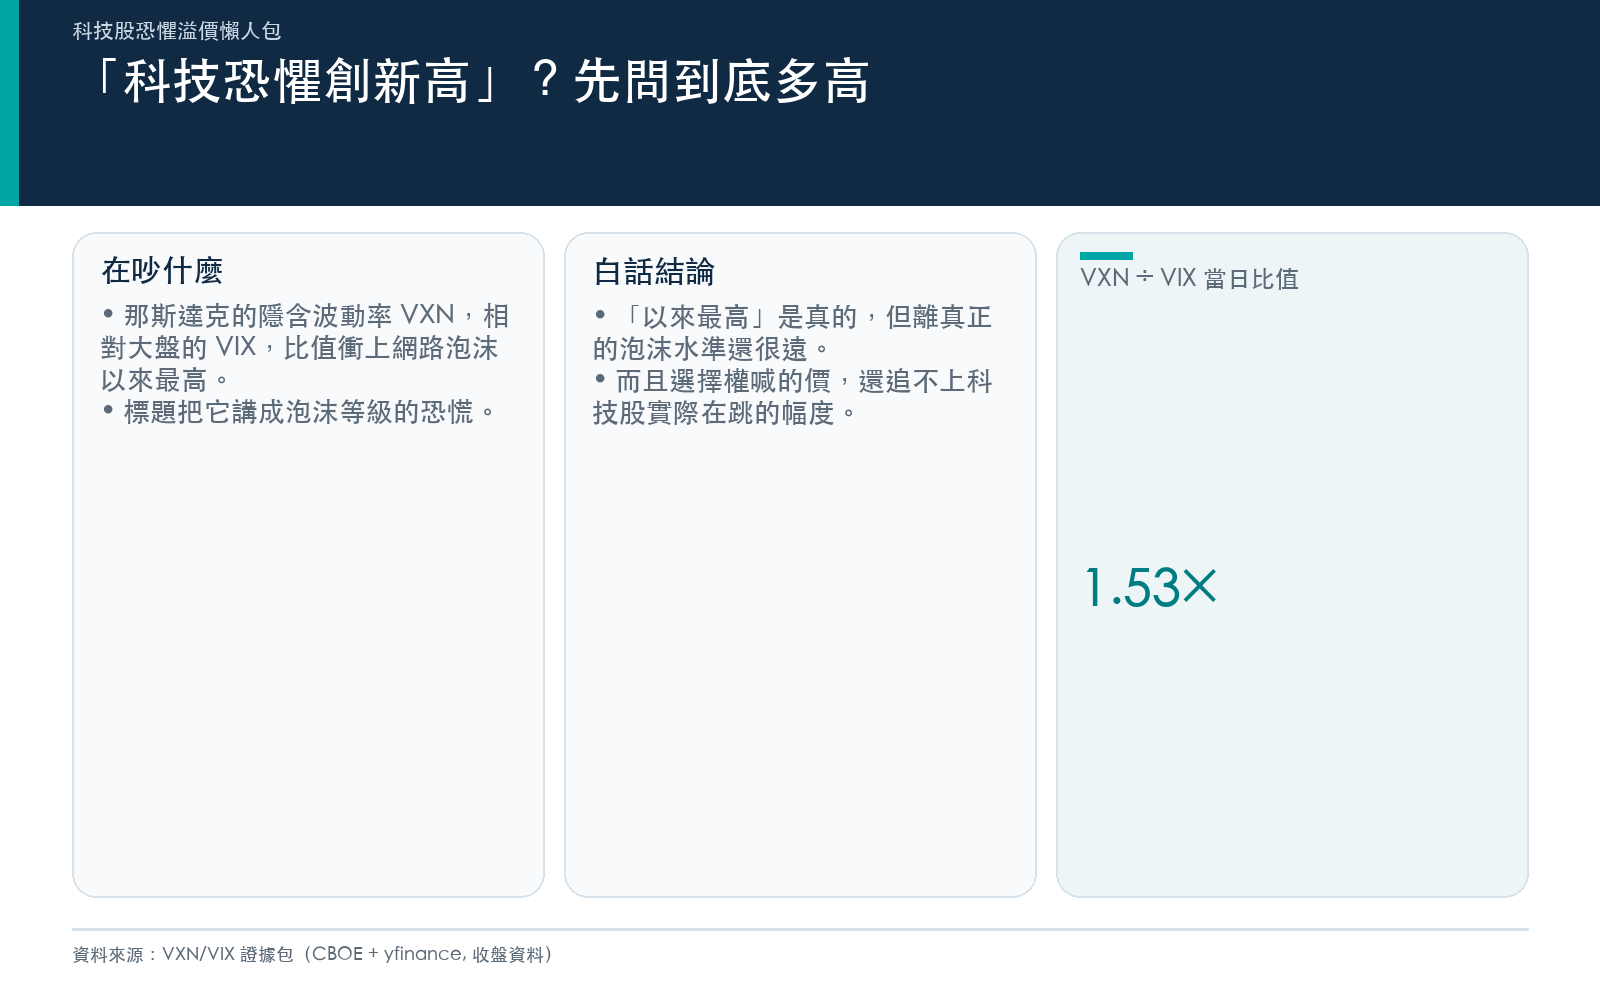
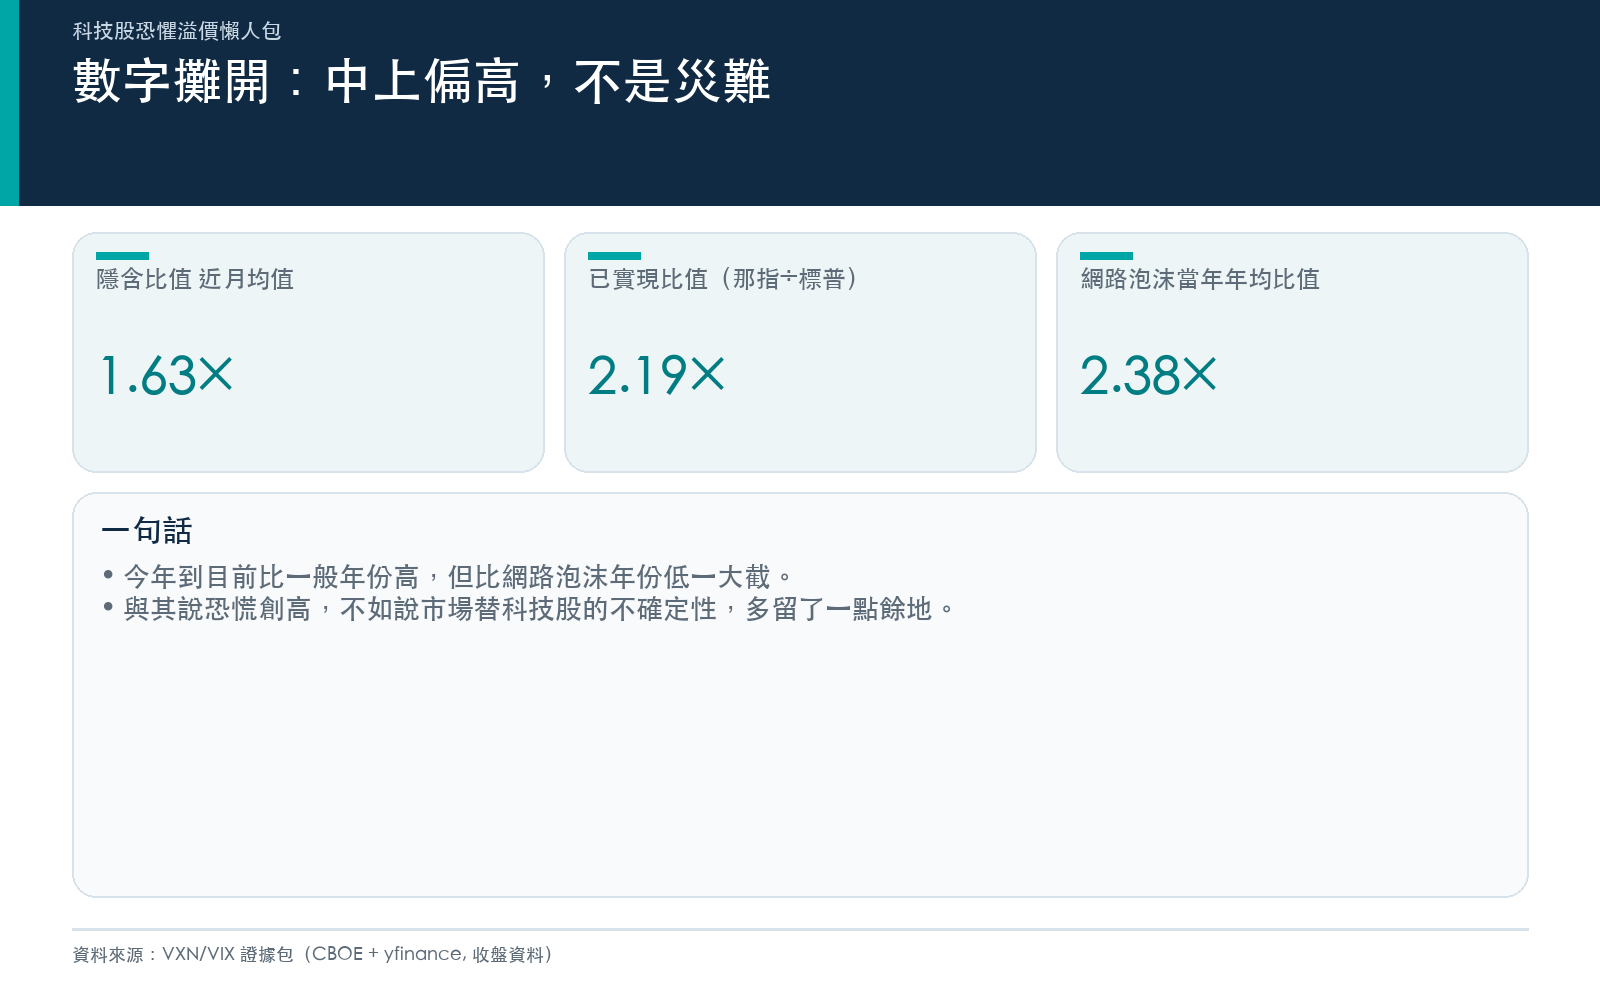
7 月 24 日這天,VXN 收在 28.39,VIX 收在 18.58,比值是 1.53 。近一個月的均值更高一點,來到 1.63 。
那條標題就是從這裡來的:1.63 這個月均值,確實是 2003 年 9 月以來沒再見過的高點。
「以來最高」和「跟當年一樣高」,是兩回事
看上面這張圖,你會馬上抓到標題漏講的第一件事。
比值現在確實翹起來了,站上 1.5、月均頂到 1.63,在過去二十幾年裡屬於前 8% 的高檔。這部分沒有灌水。
但你把眼睛往左邊移到 2001、2002 那一段,那才是網路泡沫。用同樣的口徑(整年平均)來比:2001 年是 2.38 ,2002 年是 1.91 。
換句話說,把今年到目前的年均 1.34、近月頂到的 1.63,跟當年那種 1.9 到 2.4 擺在一起,「2003 年以來最高」是真的,但它離泡沫那幾年的水準,還差著一大截。
| 年份 | VXN÷VIX 年均 | 那一年在發生什麼 |
|---|---|---|
| 2001 | 2.38 | 網路泡沫破裂,科技股崩 |
| 2002 | 1.91 | 泡沫餘波,那指續探底 |
| 2003 | 1.57 | 落底回穩 |
| 2018 | 1.28 | 一般年份 |
| 2024 | 1.25 | 一般年份 |
| 2025 | 1.18 | 一般年份 |
| 2026 | *1.34* * | 截至 7/24,AI 投資回報爭論升溫 |
*2026 為年初至今(到 7/24)的均值,非完整年均。
「以來最高」是一種很會唬人的講法。它把你的注意力錨在「最高」兩個字,但真正該問的是:最高,到底有多高?答案是,比一般年份明顯高,比真正的災難年份低很多。這中間的差距,就是恐慌和「有點緊張」的差別。
第二件被漏掉的事,才是重點
前面都還在談歷史定位。真正讓我停下來的,是把隱含波動率跟股價「實際」在跳的幅度擺在一起看。
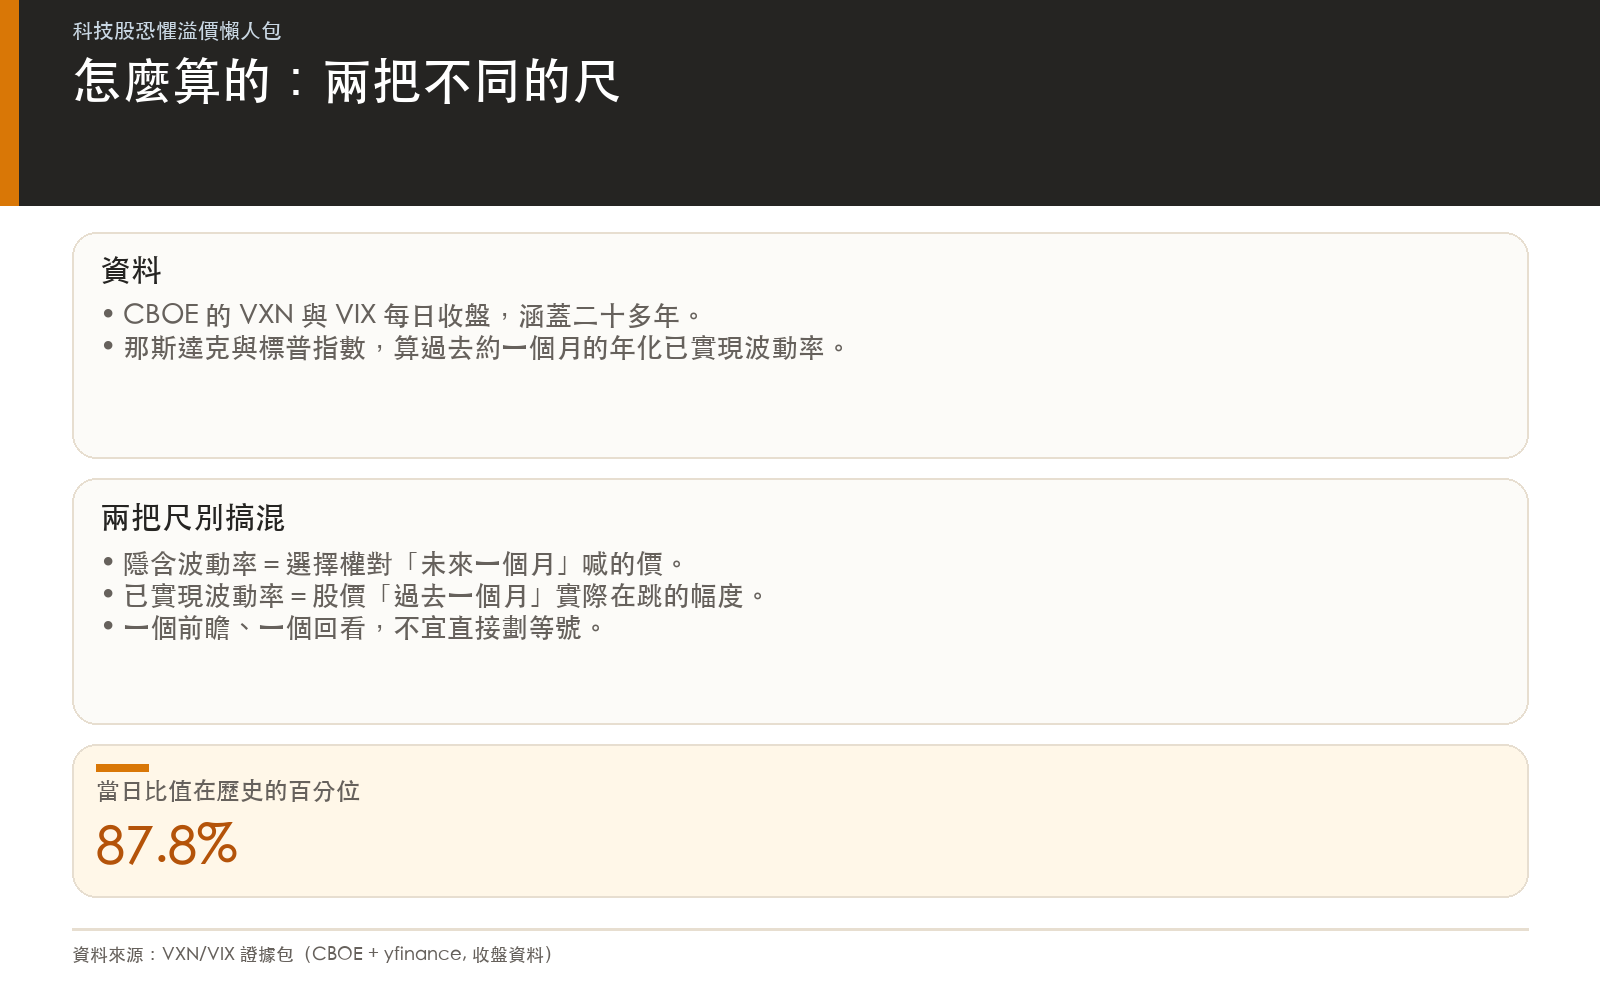
隱含波動率是選擇權市場「喊」出來的預期。但科技股最近其實跳得多兇,是可以直接從股價量出來的,這叫已實現波動率,不需要任何人預測,把過去 20 個交易日的日報酬拉出來算標準差就有了。
我算了 7 月 24 日這天的數字。那斯達克 100 過去 20 日的年化已實現波動率是 22.8% ,標普 500 同期只有 10.4% ,兩者一比,是 2.19 倍。
停一下,把這個數字跟前面對齊。
選擇權市場「喊」出來的科技股波動溢價,是 1.53 倍。但科技股股價「真的」在跳的幅度,相對大盤是 2.19 倍。
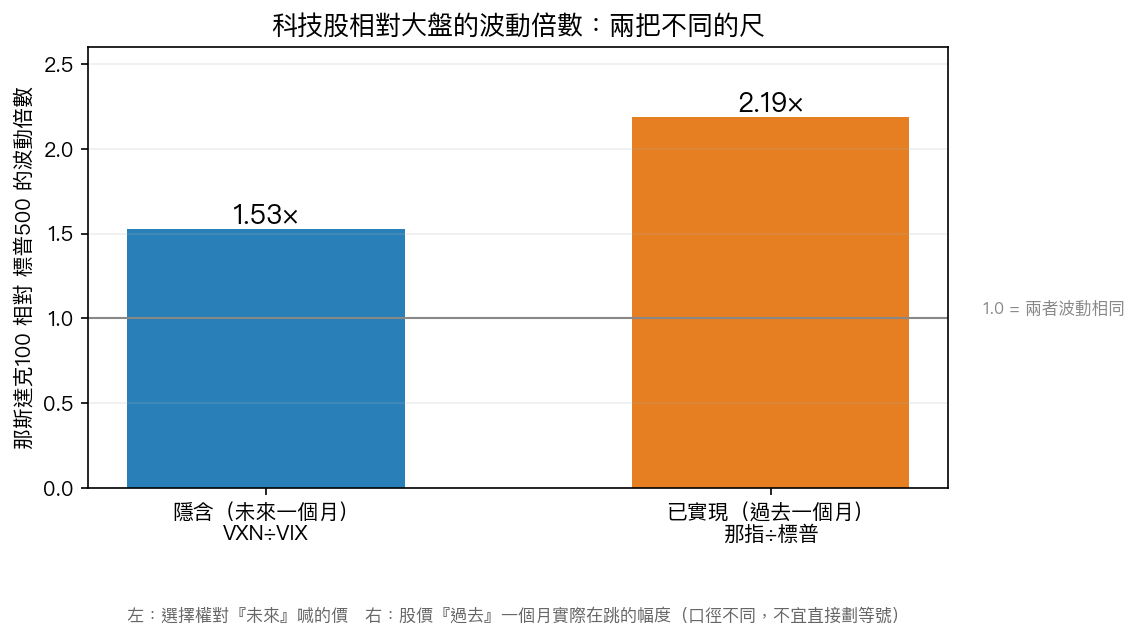
這就有意思了。被寫成「22 年新高的科技恐慌」的那個 1.53,擺到科技股這一個月股價實際在跳的幅度旁邊,反而顯得 沒那麼激動 。
(這裡要誠實標一個口徑差:已實現波動率量的是「過去」大約一個月(到 7/24 為止的 20 個交易日,涵蓋的是七月這一段上沖下洗),隱含波動率看的是「未來」一個月。一個回看、一個前瞻,兩個期間本來就不能嚴格劃等號,所以我不會說「選擇權定錯價了」。我只是把「市場對未來喊出的價」擺到「眼前股價實際在跳的幅度」旁邊,就算把這個窗口差異放進來,要說 1.53 是「泡沫等級的恐慌」,還是站不太住。)
那這個高比值,到底在講什麼
如果不是恐慌,那是什麼?
關鍵在於背景。2001 那次比值飆高,是科技股一邊崩、波動一邊炸,價格在跌,恐懼在漲,天經地義。
現在完全是另一幅畫面。那斯達克 100 今年到 7/24 其實 漲了 11.6% ,跑贏標普的 8.1%,雖然從 6 月初的高點回檔了 8% 上下,但整體是一個帶著震盪往上走的市場。
所以這個相對高檔的 VXN/VIX,講的不是「科技股要崩」。它講的是另一件事:市場願意在科技股一路漲的同時,替它多付一筆不確定性的錢。
那筆錢的名字,大概就是這半年吵翻天的 AI 資本支出到底划不划算。巨頭一年砸幾千億進資料中心,回報什麼時候看得到,沒人有把握。這份不確定沒有寫在價格上,價格還在漲;它漏進了波動率的定價裡。
這其實跟我們之前寫過的一個觀察是同一件事的兩面:大盤的 VIX 常常看不見科技股自己的風波。當你的持股集中在那幾檔 AI 概念股,用 VIX、用大盤型的避險工具去對沖,你對到的是一個被稀釋過的溫度計。VXN/VIX 這個比值站上 1.5,等於市場在提醒你:這兩個池子的水溫,正在拉開。
給你帶走的兩句話
第一,看到「以來最高」先問「到底多高」。 創 2003 年以來新高的,是近月均值那個 1.63;當日的 1.53 其實 2018 年初就見過,離網路泡沫那幾年 1.9 到 2.4 的水準,還差著一截。用「創 22 年新高」去暗示「泡沫等級的恐慌」,是把一個中上偏高的讀數,說成了災難的前兆。
第二,別只盯著隱含波動率的絕對數字,拿它去跟股價真正在跳的幅度對一下。 用同樣是「科技÷大盤」的口徑(記得那是兩把不同的尺,一把看未來、一把看過去),選擇權喊的 1.53,還比不上這個月股價實際在跳的 2.19。這半年真正在變的,是那個相對溢價變厚了——2025 年均(1.18)其實比 2024(1.25)還低一點,是今年這一波才把它推上來、近月頂到 1.63。與其說科技股恐慌,不如說市場開始替它的不確定性,多留一點餘地。
如果你手上是一籃子科技股,這件事比任何一個嚇人的標題都更該放在心上。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊