台指期的隔夜跳空,會延續到收盤前最後半小時嗎?三千多天的紀錄:會,但集中在最後十五分鐘
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
有一種說法是:台指期隔夜往哪邊跳空,當天收盤前最後半小時就比較容易沿著同一個方向走。另一種說法是:開盤前三十分鐘的走勢,才是收盤前的線索。 我們把過去十四年的日盤紀錄拿出來,分別量這兩個變數,再加量一個由成交價格推估買賣方向的指標。
先講結論
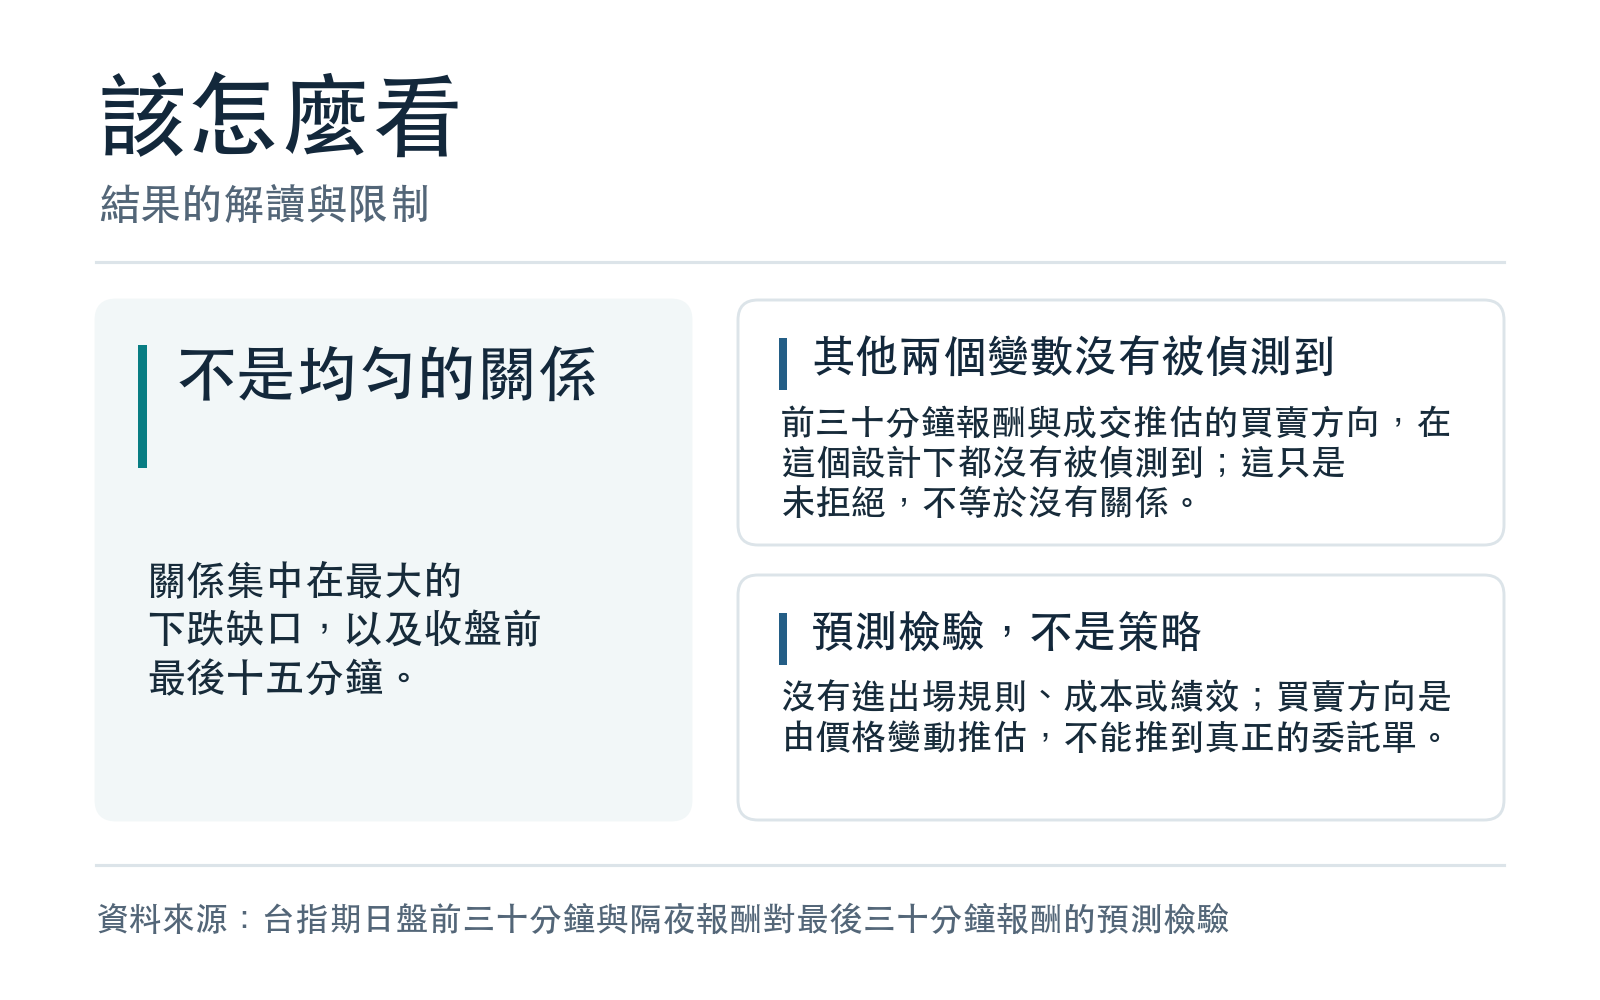
- 在台指期近月合約 2012 到 2026 年的 3,246 個可用交易日裡,隔夜報酬和日盤最後三十分鐘的報酬同向,但不是均勻的直線關係:它集中在幅度最大的下跌缺口,和收盤前最後十五分鐘(下午一點三十分到一點四十五分)。
- 開盤前三十分鐘的報酬,在這份資料裡沒有被偵測到和最後半小時有關;這只是「未拒絕」,不等於證明沒有關係。
- 由成交價格推估的買賣方向,沒有讓預測變好;它是價格推出來的代理,不能推到真正的委託單。
- 這是預測檢驗,沒有任何進出場規則、成本或績效,不是交易訊號。
我們怎麼量
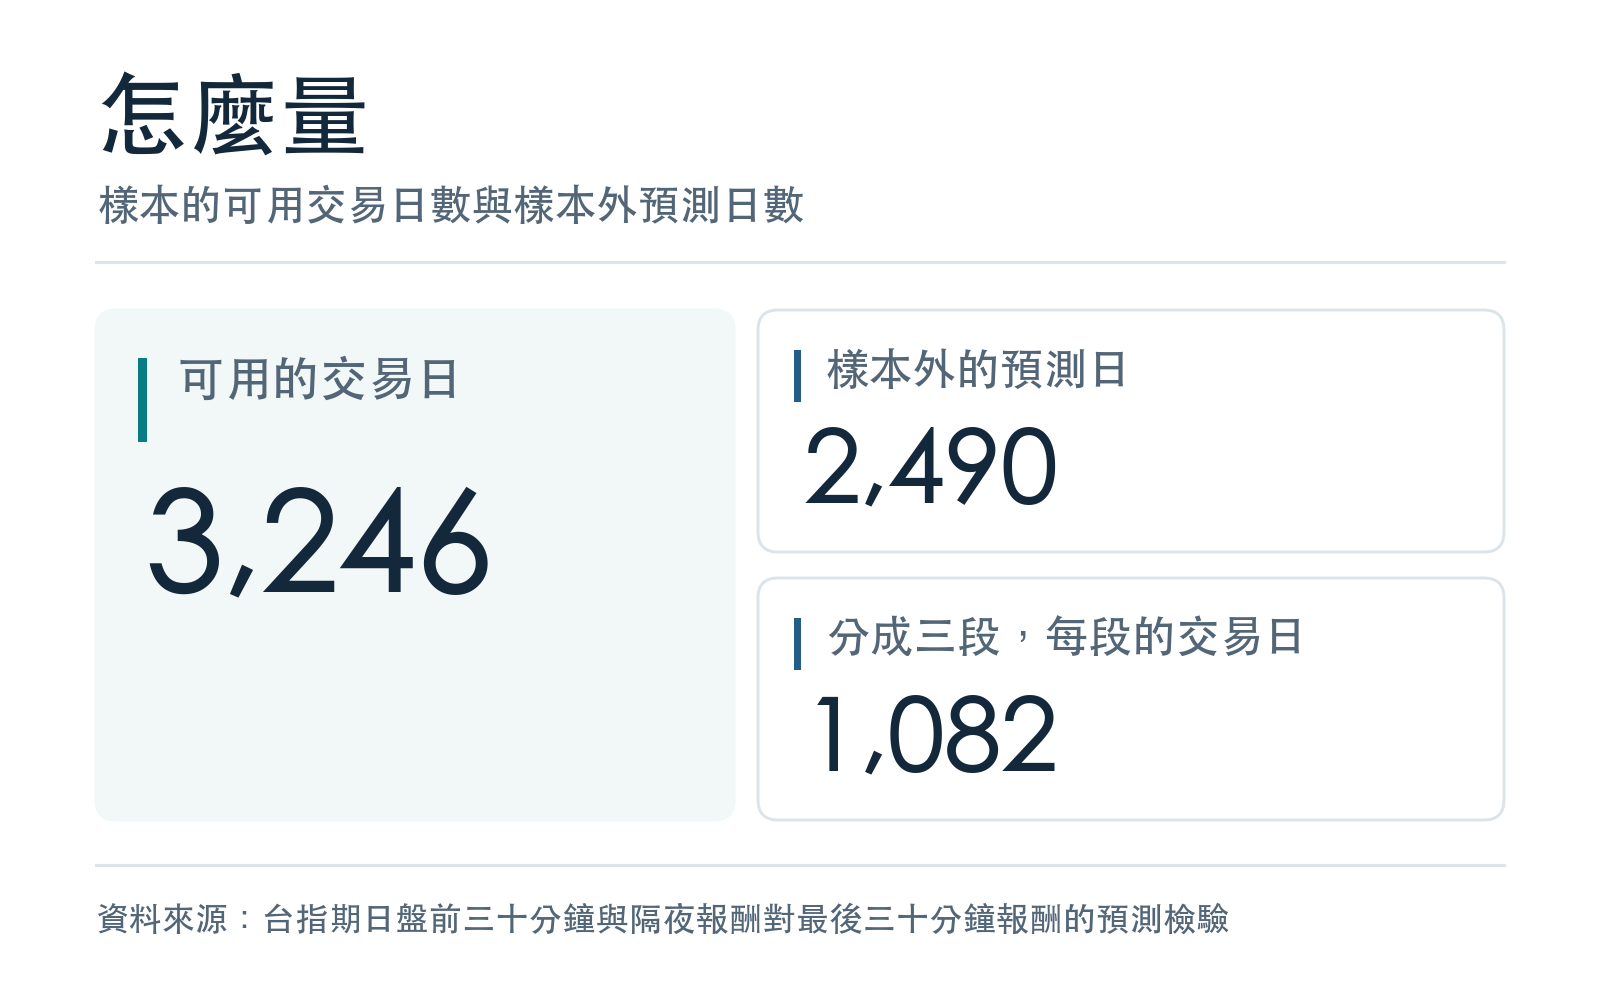
資料。 台指期近月合約日盤(早上八點四十五分到下午一點四十五分)逐筆成交,從 2012-01-03 到 2026-10-01。扣掉結算日等不能用的日子,共 3,246 個可用交易日。 要預測的是最後三十分鐘的報酬(下午一點十五分到一點四十五分)。用來預測的有:隔夜報酬(前一個日盤收盤到今天開盤)、開盤後前三十分鐘的報酬,還有前三十分鐘的成交推估買賣方向。報酬都以基點計,一個基點是 0.01%。
怎麼判斷。 三個變數一起判斷,並校正多重比較。另外把最早的一段資料當起點,從 2015-06-01 開始逐日用「過去的資料」預測最後半小時,共 2,490 個預測日,看加了這些變數之後,預測誤差有沒有比只用過去平均更小。
結果
| 預測變數 | 估計的斜率 | 統計量 | 結論 |
|---|---|---|---|
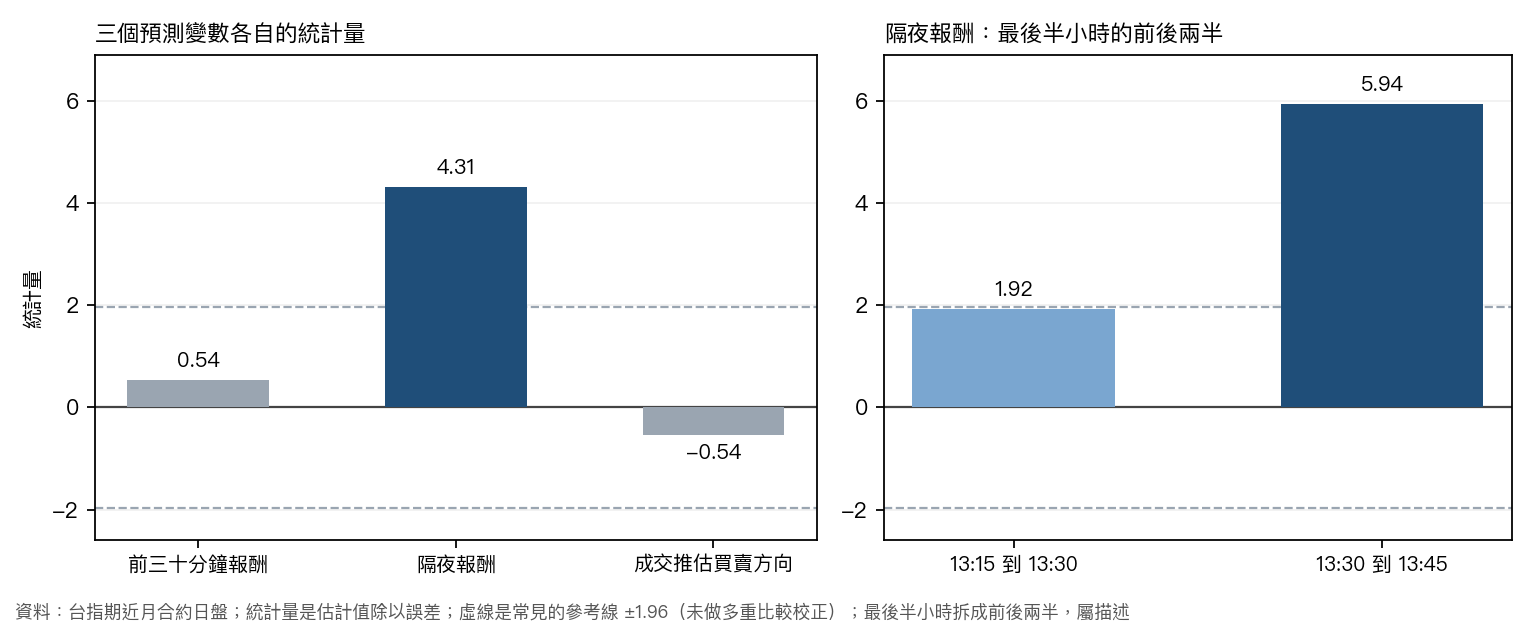
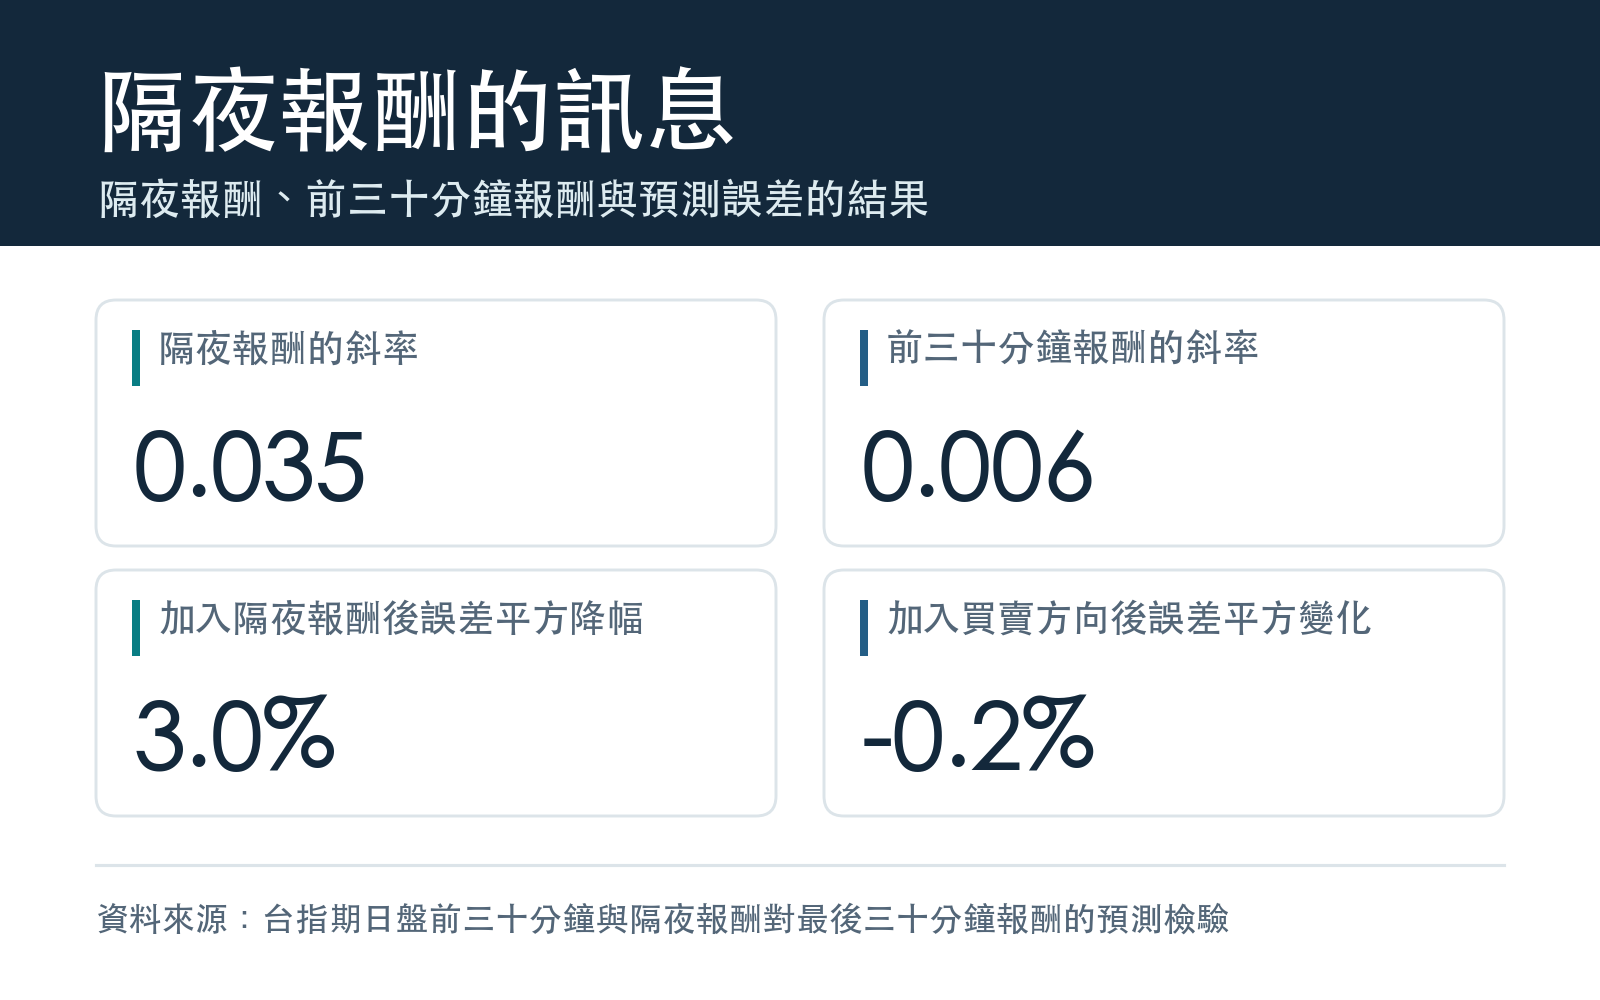
| 隔夜報酬 | 0.0347 | 4.31 | 校正之後仍然明確 |
| 前三十分鐘報酬 | 0.0061 | 0.54 | 未拒絕 |
| 成交推估買賣方向 | -3.44 | -0.54 | 未拒絕 |
隔夜報酬。 平均來看,隔夜報酬每多一個基點,最後三十分鐘報酬多 0.0347 個基點,統計量 4.31,校正之後仍然明確。 預測日的檢驗裡,加了隔夜報酬,預測誤差平方平均小了 3.0%;我們還把整條流程隨機重排 2,000 次,沒有一次比實際結果更極端(這只代表機率的下限,不是精確數字)。
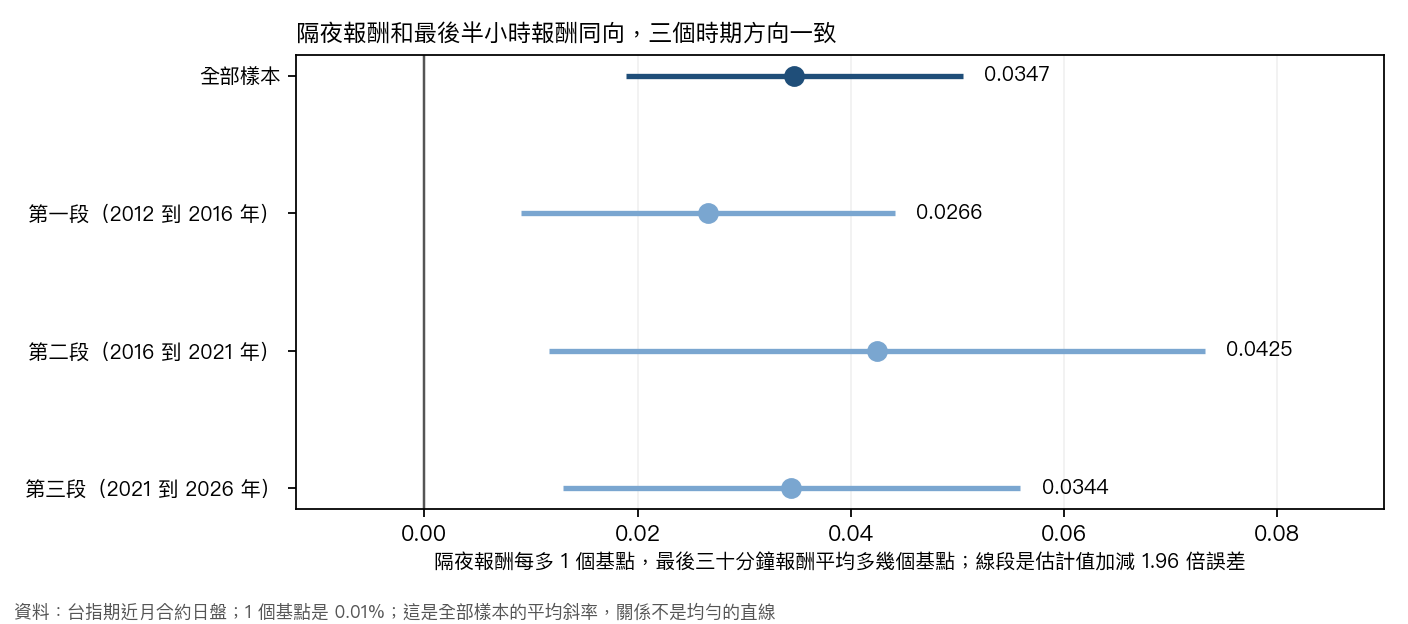
三個時期(各 1,082 個交易日)的斜率都是正的,大小不同。
但這個關係不是均勻的直線。 把隔夜報酬由低到高分成五組,最低的一組是幅度最大的下跌缺口,之後最後半小時平均是負的;其餘四組平均是正的。 時間上,關係集中在收盤前最後十五分鐘:下午一點三十分到一點四十五分的統計量是 5.94,一點十五分到一點三十分只有 1.92。所以「延續」這個說法只描述這個集中的型態,我們沒有找出原因。
開盤前三十分鐘的報酬。 估計值 0.0061,統計量 0.54,校正後也沒有過關。照我們事先設定的標準(偏相關 0.057),這個設計有 0.824 的機率偵測得到,結果只是「未拒絕」,不往「有」或「沒有」任何一邊下結論。
成交推估的買賣方向。 估計值 -3.44,統計量 -0.54,偵測得到的機率 0.848;加進去之後,預測誤差平方反而大了 0.17%。 這個指標是從價格變動推出來的買賣方向,一定有誤分類,只能當成交的代理,不能當成真正的委託單流向。
這份結果沒有回答的事
- 規則是事先寫好的,但不是完全沒看過資料。 事先宣告為盲,但凍結規則之前,我們已經看過各變數各自的平均與離散程度;第一次正式執行之後,又補了兩份說明檔,其中一份是在審查指出開盤前報酬的措辭有誤之後寫的。
- 沒有找出原因。 為什麼集中在最大的下跌缺口與最後十五分鐘,我們沒有檢驗,只描述型態。
- 日盤最後半小時不等於現貨市場的最後半小時。 本文不拿來和別人的數字比較,也沒有核實相關文獻的內容。
- 隔夜報酬只算到日盤開盤, 不含 2017 年 5 月之後出現的盤後交易。
- 沒有交易規則。 沒有進出場、成本或績效,不能拿來當作交易依據。
- 只涵蓋台指期近月合約的日盤 ,不推到其他市場。
資料與方法
- 資料:台指期近月合約日盤逐筆成交;結算日不納入;隔夜報酬只在前後同一個合約月份時有值。
- 設計:描述與預測檢驗,三個變數一起校正;預測日用逐日往後推的方式,只用當時已有的資料。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊