K597 壓力測試完全報告——你的策略禁得起股災嗎?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你的策略,撐得過股災嗎?,五大情境壓力測試全紀錄
「這個策略回測很漂亮」和「這個策略股災時不會讓我崩潰」是兩回事。
K597 實驗對平台上所有主要策略進行了系統性壓力測試,選取歷史上五個最具代表性的極端情境,逐一驗證: 每個策略在真正的市場考驗面前,究竟表現如何?
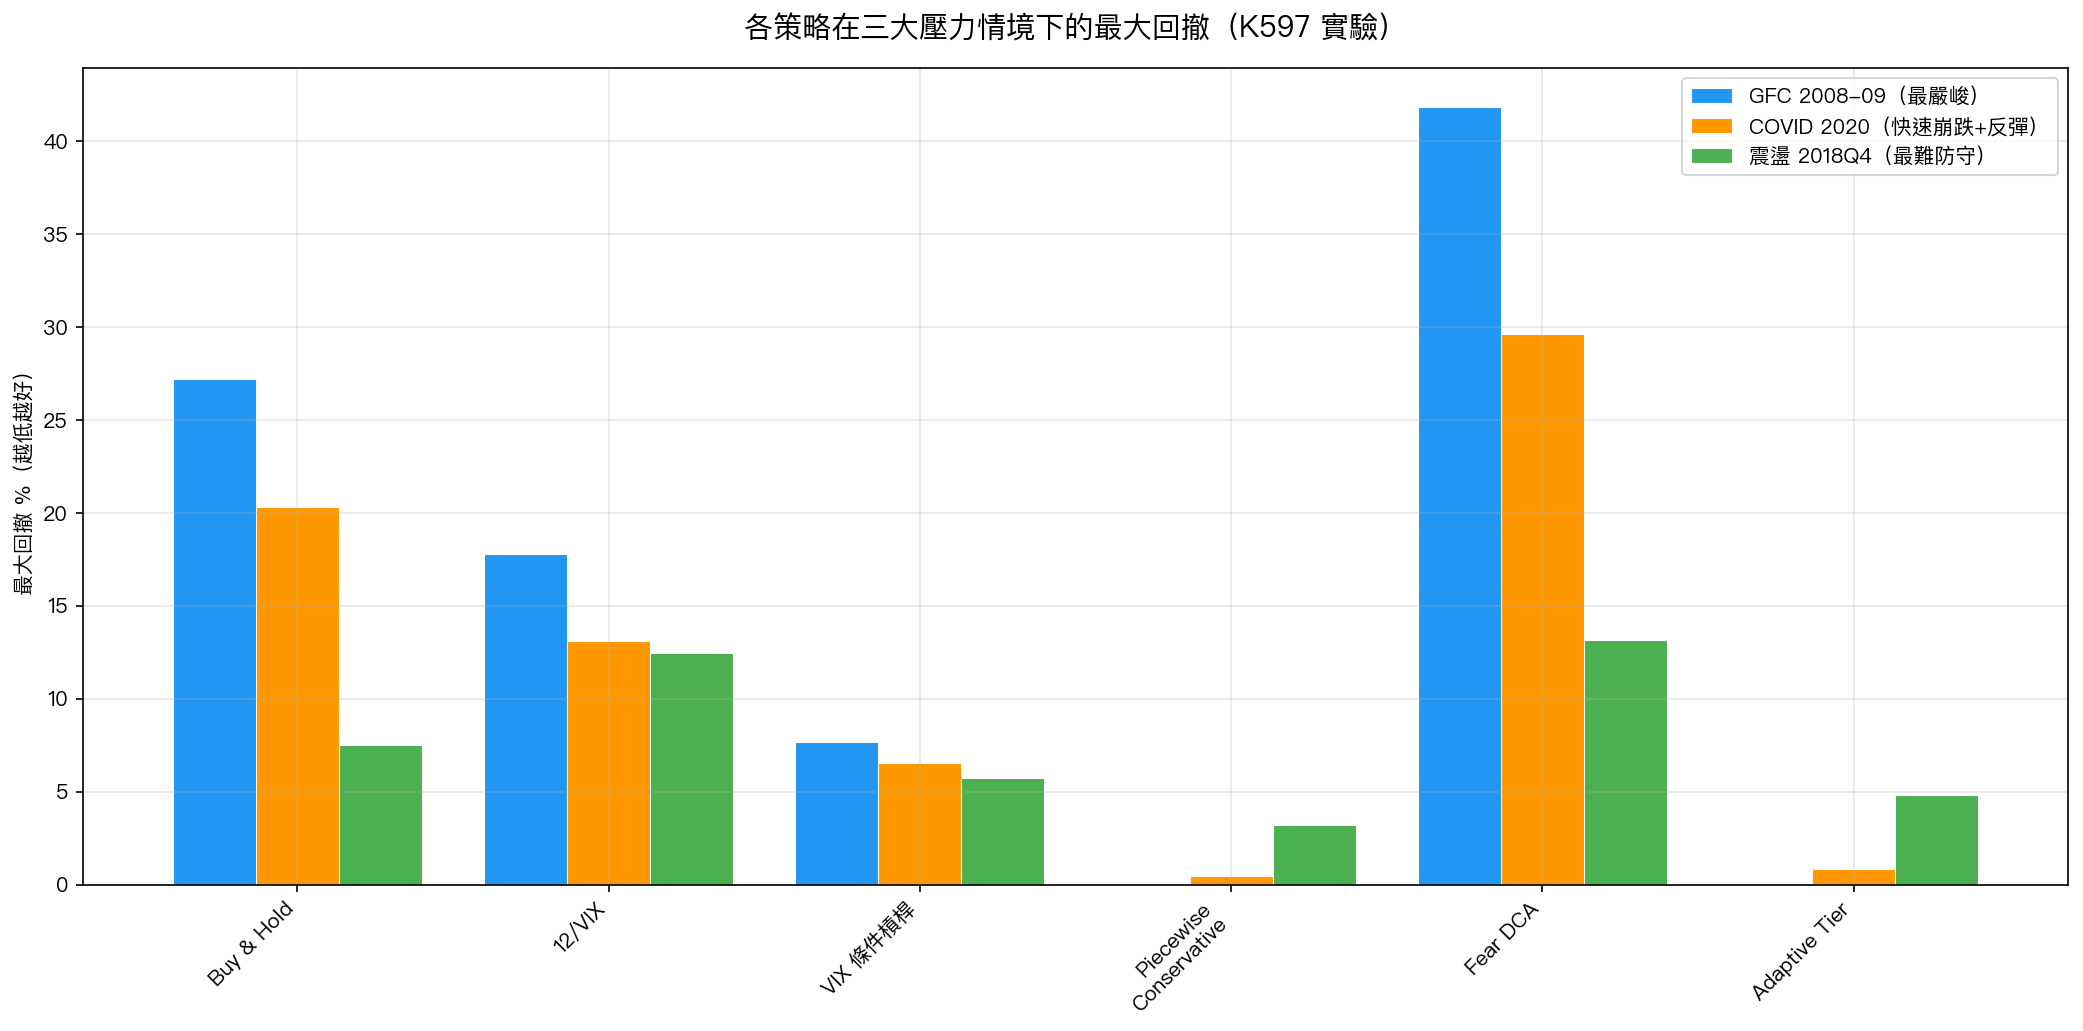
五大壓力情境
| 情境 | 期間 | 特徵 |
|---|---|---|
| GFC 金融海嘯 | 2008/09–2009/03 | VIX 飆到 80,SPY 最大跌幅 -55% |
| Volmageddon | 2018/01–2018/03 | VIX 瞬間從 11 跳到 37,閃崩 |
| 震盪 2018Q4 | 2018/10–2018/12 | 急漲急跌,最考驗頻繁換手策略 |
| 2022 慢熊 | 2022/01–2022/10 | VIX 持續高位 25-35,緩慢下跌 |
| COVID 崩跌+反彈 | 2020/02–2020/06 | 5 週崩 34%,13 週完全反彈 |
最重要的發現:哪些策略在股災時真的有保護作用?
明星表現 :
Piecewise Conservative:4/5 情境勝過 Buy & Hold
這是整個壓力測試裡的最大驚喜。Piecewise Conservative(分段保守)策略:
- GFC :回撤 0% (VIX>20 直接清空倉位,完全不參與下跌)
- COVID 崩跌 :最大回撤只有 -0.4% (相比 Buy & Hold 的 -20.3%)
- 2022 慢熊 :回撤 -0.9% (相比 Buy & Hold 的 -18%)
- 唯一缺點 :COVID V型反彈時,因為倉位輕,漲幅也有限
Adaptive Tier:3/5 情境勝出,但有一個意外
Adaptive Tier 在 GFC 同樣回撤 0%(自動空倉),2022 慢熊也比 Buy & Hold 少虧很多(-3.76% 對比 Buy & Hold 的 -13.85%)。但在 COVID V型反彈中,由於太快出場,反而落後 Buy & Hold。
最大警告:Fear DCA 在股災中反而加碼
Fear DCA(恐懼定投)在 GFC 期間損失高達 -41.83% ——比 Buy & Hold 的 -27.21% 還慘 。原因是它的邏輯是「越跌越買」,在 GFC 級別的長達 6 個月的持續下跌中,持續加碼等於持續加大損失。
策略壓力測試總評
| 策略 | 幫助 | 傷害 | 判決 |
|---|---|---|---|
| Piecewise Conservative | 4/5 情境 | 1/5 | ✅ 通過 |
| Adaptive Tier | 3/5 情境 | 2/5 | ✅ 通過 |
| VIX 條件槓桿 | 2/5 情境 | 3/5 | ⚠️ 謹慎 |
| Fear DCA | 2/5 情境 | 3/5 | ⚠️ 謹慎 |
| 12/VIX | 1/5 情境 | 4/5 | ❌ 不通過 |
三個股災中的最壞單日
看看最壞的那天(2020/03/16,SPY 當天跌 -10.9%)各策略的表現:
| 策略 | 當日損失 |
|---|---|
| Buy & Hold | -10.94% |
| Fear DCA | -9.85% |
| 12/VIX | -2.27% |
| VIX 條件槓桿 | -1.25% |
| Adaptive Tier | 0.00% |
| Piecewise Conservative | 0.00% |
當 VIX 在 2020 年 3 月跳到 82.7,Adaptive Tier 和 Piecewise Conservative 已完全空倉。那天市場崩跌,它們的帳戶紋絲不動。
給一般投資人的結論
壓力測試告訴我們一個核心事實: 不同策略在不同市場環境下的保護能力天差地別 。
如果你最怕的是股災跌 30-50%:Piecewise Conservative 是你的第一選擇。規則簡單,執行成本低,而且在五個壓力情境裡最大回撤最深只有 3.68%(2018 年 Volmageddon),2008 到 2009 年金融海嘯期間完全空倉,回撤為 0。
如果你願意接受稍微複雜一點的系統(需要融資帳戶):Adaptive Tier 提供更全面的保護,代價落在全週期報酬:年化報酬 6.51%,低於 Buy & Hold 的 12.02%;Sharpe 0.744,也低於 0.908。全期最大回撤 -21.37%,比 Buy & Hold 的 -32.49% 淺。
如果你打算用「越跌越買」的邏輯:Fear DCA 需要極強的心理素質,因為在真正的股災中,它反而是風險最大的策略之一。
本文基於實驗 K597(壓力測試)的實證結果
數據來源:yfinance(SPY、GLD、^VIX),期間:2005–2026,共 5,354 個交易日
實驗腳本:experiments/k597_stress_test.py
結果數據:experiments/k597/k597_stress_test_results.json
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊