成分股各走各的路,能提前告訴你大盤要變天嗎?12 年資料的答案很掃興
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
成分股各走各的路,能提前告訴你大盤要變天嗎?12 年資料的答案很掃興
打開行情表,NVDA 一根長紅、XOM 跟著油價走、KO 幾乎沒動、UNH 是綠的。回頭看 SPY,整天挪的幅度比底下任何一檔都小。
底下每一檔都在晃,指數卻站得很穩。它們互相抵銷掉了。
這個現象有名字,在選擇權圈子裡是一門正經生意:買個股波動、賣指數波動,賭的就是「各走各的」會走到什麼程度。Cboe 甚至為它做了一支指數(DSPX)。
我想問一個更前面的問題。如果今天成分股散得特別開,這件事能不能提前告訴我,下個月大盤會不會變得比較晃?
我把 2014 年 1 月底到 2026 年 5 月中、3,090 個交易日的日資料攤開來算。答案分成三段,第一段很漂亮,第二段很掃興,第三段最容易被講錯。
兩個溫度計,先講清楚在量什麼
標的是 SPY 加上 20 檔美股大型股(AAPL、MSFT、NVDA、AMZN、META、GOOGL、BRK-B、JPM、XOM、UNH、JNJ、PG、HD、MA、V、BAC、WMT、KO、PEP、COST),另外拉 VIX 進來當對照組。
先算每一檔過去 21 個交易日(大約一個月)實際晃了多少,用變異數記下來,再組成兩個溫度計。
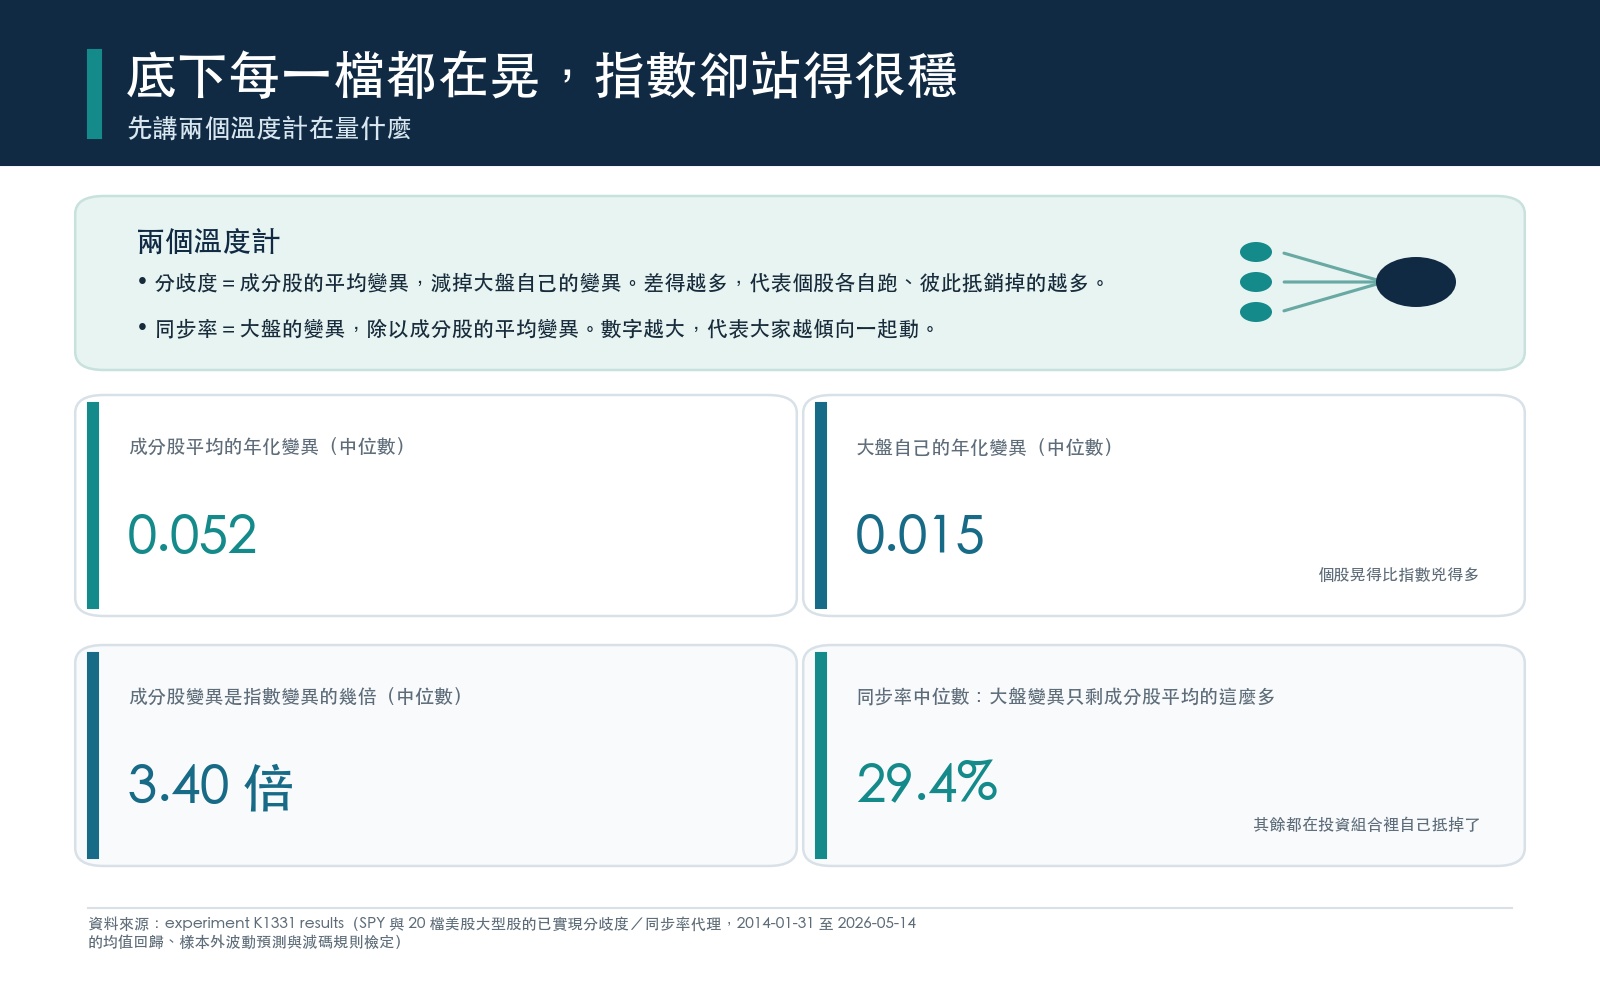
分歧度 = 20 檔成分股的平均變異,減掉 SPY 自己的變異。差得越多,代表個股各自跑、彼此抵銷掉的越多。
同步率 = SPY 的變異,除以成分股的平均變異。數字越大,代表大家越傾向一起動;越小,代表抵銷得越乾淨。
抵銷的力道比我原本想的大。成分股平均的年化變異中位數 0.0524,SPY 只有 0.0150,兩者的比值中位數是 3.4 倍。極端一點的日子,這個比值最低壓到 1.6,最高衝到 8.6。
同步率的中位數是 0.294。翻成白話:多數時候,大盤的變異只有成分股平均變異的三成,其餘七成在組合裡自己抵掉了。
分歧度的年化變異中位數 0.0359,比 SPY 自己的 0.0150 還大一倍有餘。被投資組合吃掉的那一塊,比留在指數上的還多。
第一段:這個溫度計確實會自己回頭
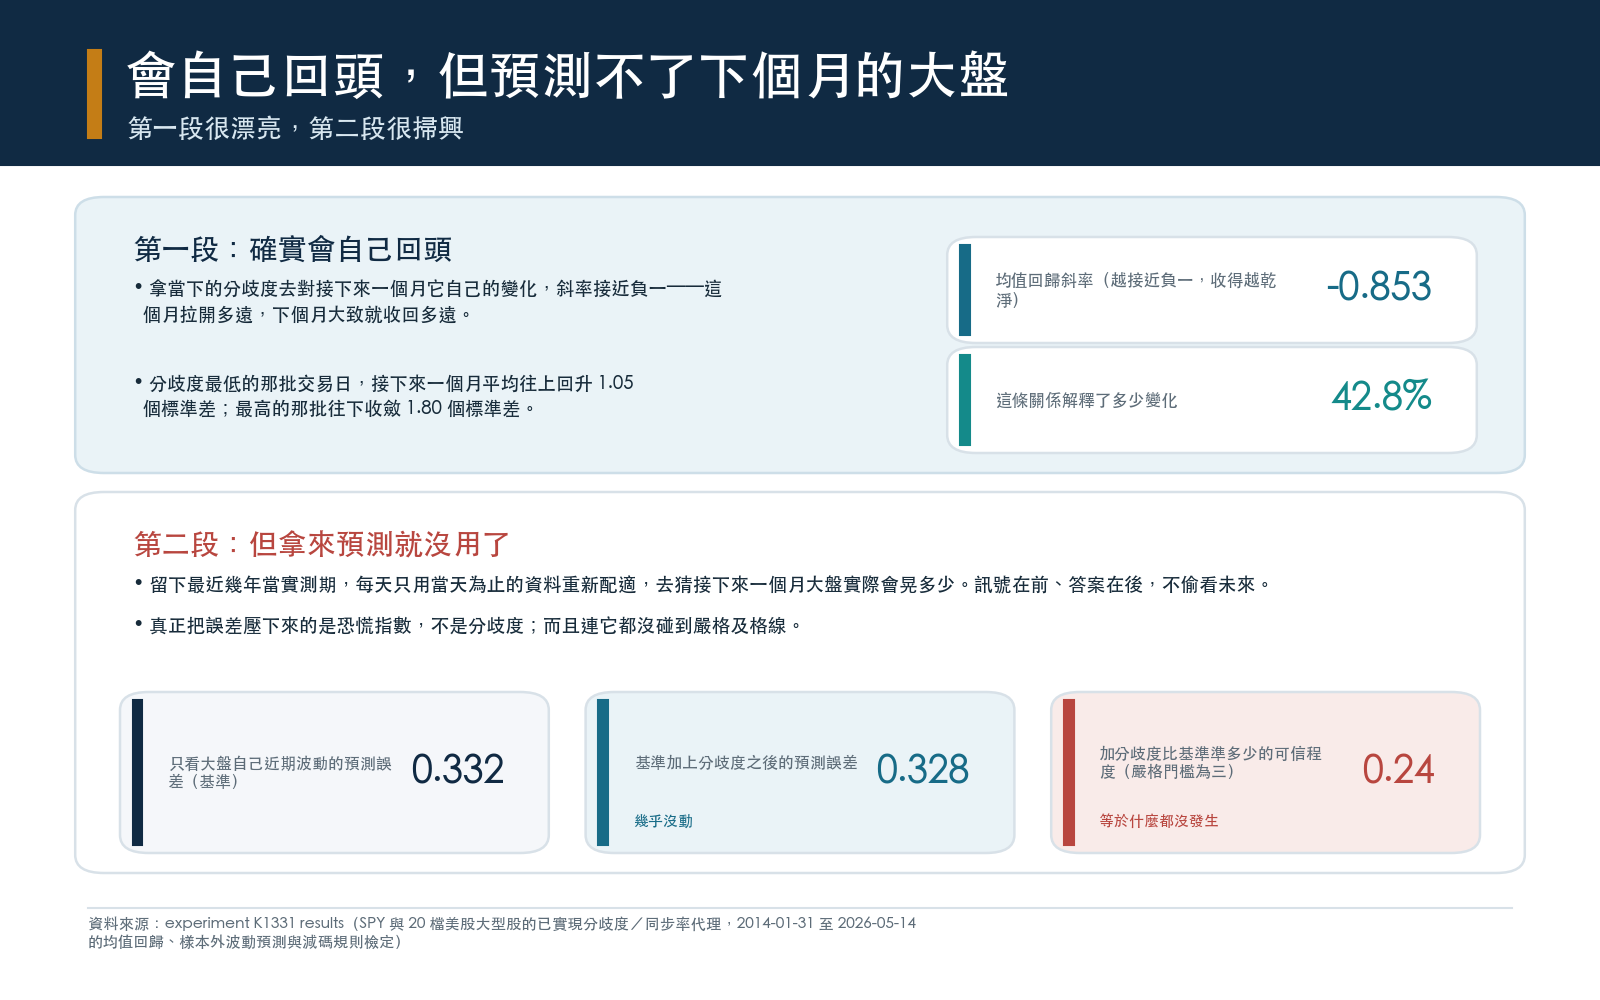
拿當下的分歧度(換算成標準差單位),去對接下來 21 個交易日它自己的變化,斜率是 -0.853。
斜率接近 -1,意思是這個月拉開多遠,下個月大致就收回多遠。這條關係解釋了 42.8% 的變化,統計強度 11.31,純屬巧合的機率小到可以忽略。同步率走同一套邏輯,斜率 -0.830,統計強度 12.70,解釋力 41.4%。
把 3,069 個交易日按當下分歧度排序、切成五等分,兩頭的對照更直接。
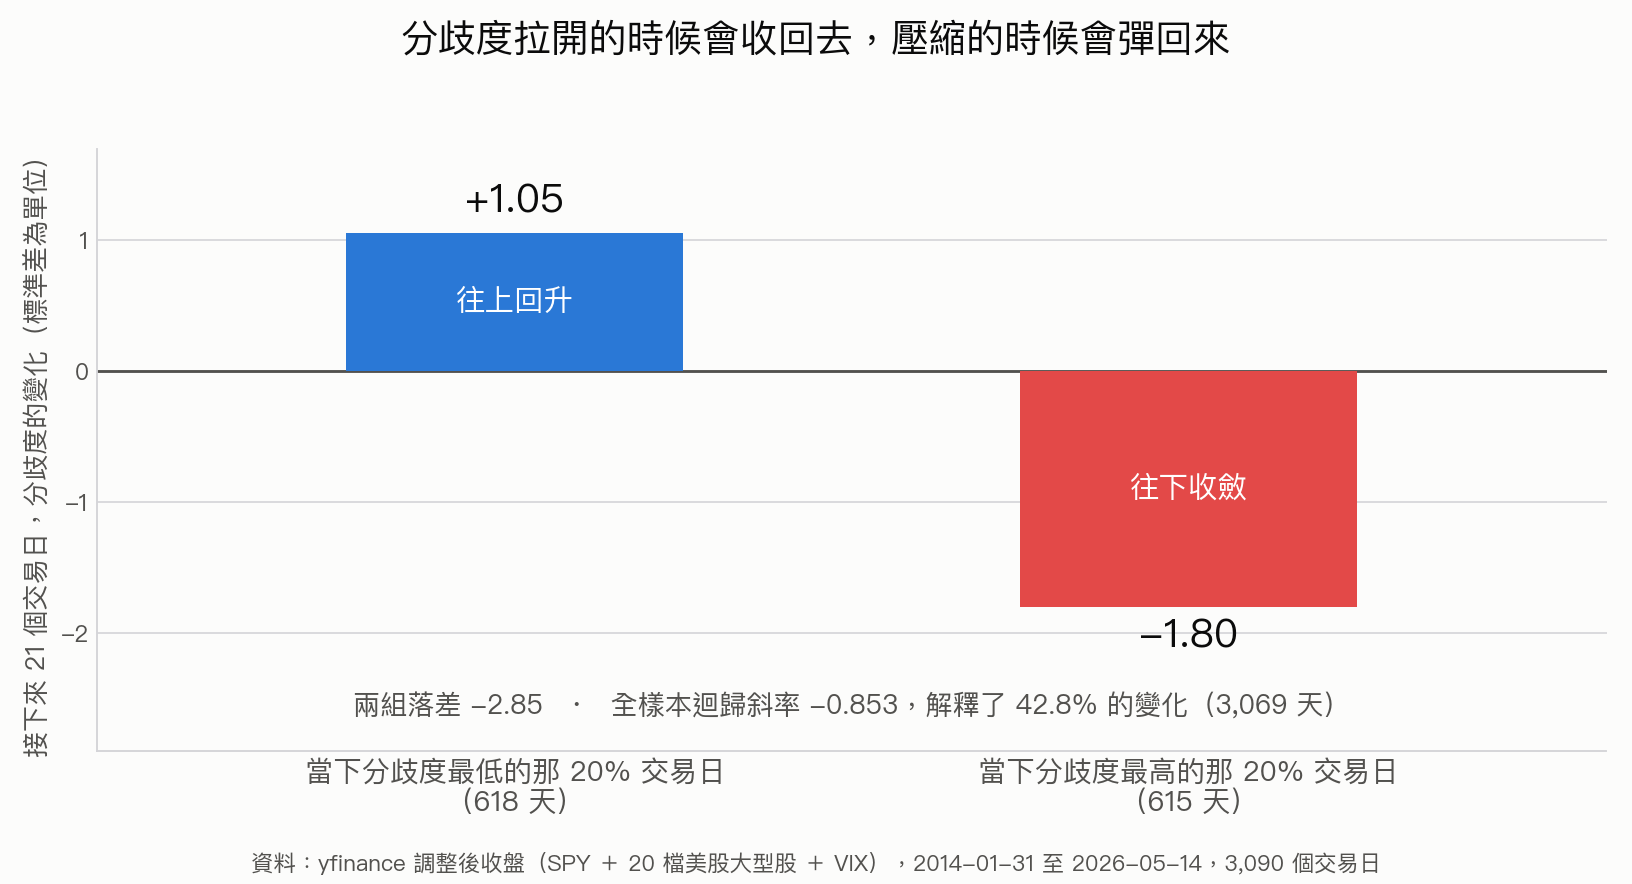
分歧度最低的那 618 天,接下來一個月平均往上跑 1.05 個標準差。最高的那 615 天,方向整個反過來,平均變化 -1.80 個標準差。高的那組減掉低的那組是 -2.85。
這一段做得很乾淨。個股散開的程度是有天花板和地板的,撞到就會被拉回來。
第二段:會回頭,不代表能拿來預測大盤
均值回歸講的是「這個溫度計自己會往哪走」。拿來下決策的人要的是另一件事:它能不能提前告訴我大盤要變天。
我留下 2022 年 1 月到 2026 年 5 月當實測期,共 1,095 個交易日。每一天只用當天收盤為止的資料重新配適模型,去猜接下來 21 個交易日 SPY 實際會晃多少。訊號在前、答案在後,不偷看未來。
六個模型排排站。
| 模型看什麼 | 預測誤差(越小越準) | 比基準準多少的可信程度 | 過嚴格門檻 |
|---|---|---|---|
| 只看大盤自己近期波動(基準) | 0.3316 | 基準 | 基準 |
| 基準 + 分歧度 | 0.3281 | 0.24 | 沒過 |
| 基準 + 同步率 | 0.3328 | 0.12 | 沒過 |
| 基準 + 分歧度 + 同步率 | 0.3304 | 0.08 | 沒過 |
| VIX + 大盤近期波動 | 0.2732 | 2.74 | 沒過 |
| VIX + 大盤近期波動 + 分歧度 + 同步率 | 0.2735 | 2.35 | 沒過 |
嚴格門檻設在可信程度 3。這條線比課本上常見的 2 更緊,理由是我一次比了五個模型,而且 21 天的預測視窗天天重疊,寬鬆一點就會撿到假訊號。
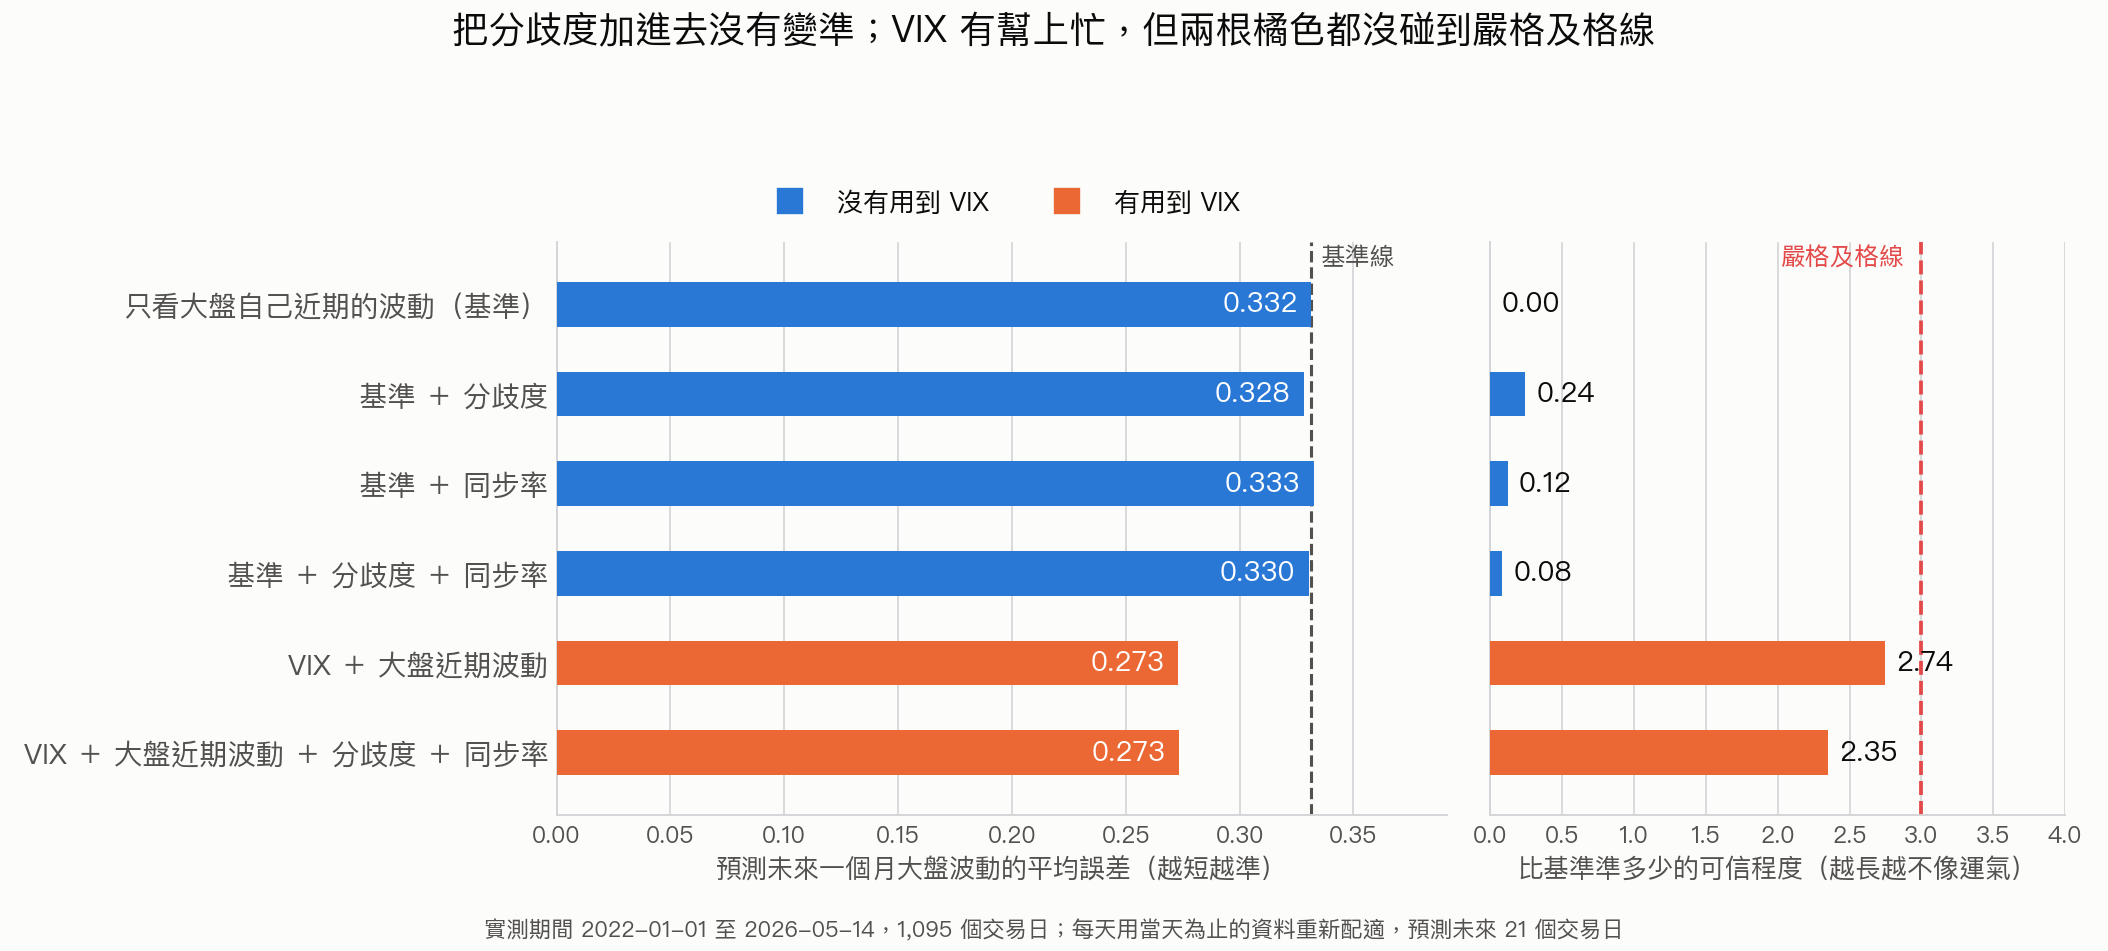
三件事同時發生。
加了分歧度或同步率的模型,誤差在 0.328 到 0.333 之間晃,基準是 0.3316。可信程度都不超過 0.24,等於什麼都沒發生。
真正把誤差壓下來的是 VIX,從 0.3316 降到 0.2732。它對未來一個月大盤波動的相關係數 0.370,也是全場最高,勝過當期大盤波動的 0.314、分歧度的 0.247、同步率的 0.243。
但 VIX 模型的可信程度 2.74,仍然沒碰到 3 這條線。用另一個角度看,基準模型的解釋力 7.17%,VIX 模型拉到 17.91%,改善不小,卻沒有大到能排除運氣。
最後那一格最尷尬:在 VIX 模型上再加分歧度和同步率,誤差從 0.2732 變成 0.2735,可信程度從 2.74 掉到 2.35。多加兩個變數,成績反而退一點。
第三段:那條「散開就減碼」的規則,賺的是什麼
預測不準,不代表這個溫度計完全沒用。它還可以當風控開關:不猜下個月會晃多少,只在散得特別開的時候把部位縮小。
我照最簡單的版本試。分歧度衝進歷史高檔就把 SPY 部位砍到五成(S1);同步率掉到低檔就砍到五成(S2);兩個條件任一觸發就砍(S3)。訊號一律延後一天執行,t-1 看到、t 日才動,換手另扣 2bps 成本。
| 做法 | 夏普值 | 年化報酬 | 年化波動 | 最大回撤 | 最壞 1% 那天 | 平均曝險 |
|---|---|---|---|---|---|---|
| 買進持有 SPY | 0.7555 | 12.52% | 17.68% | -24.50% | -2.994% | 100% |
| S1:分歧度高就減碼 | 0.7787 | 11.81% | 15.97% | -24.20% | -2.796% | 90.5% |
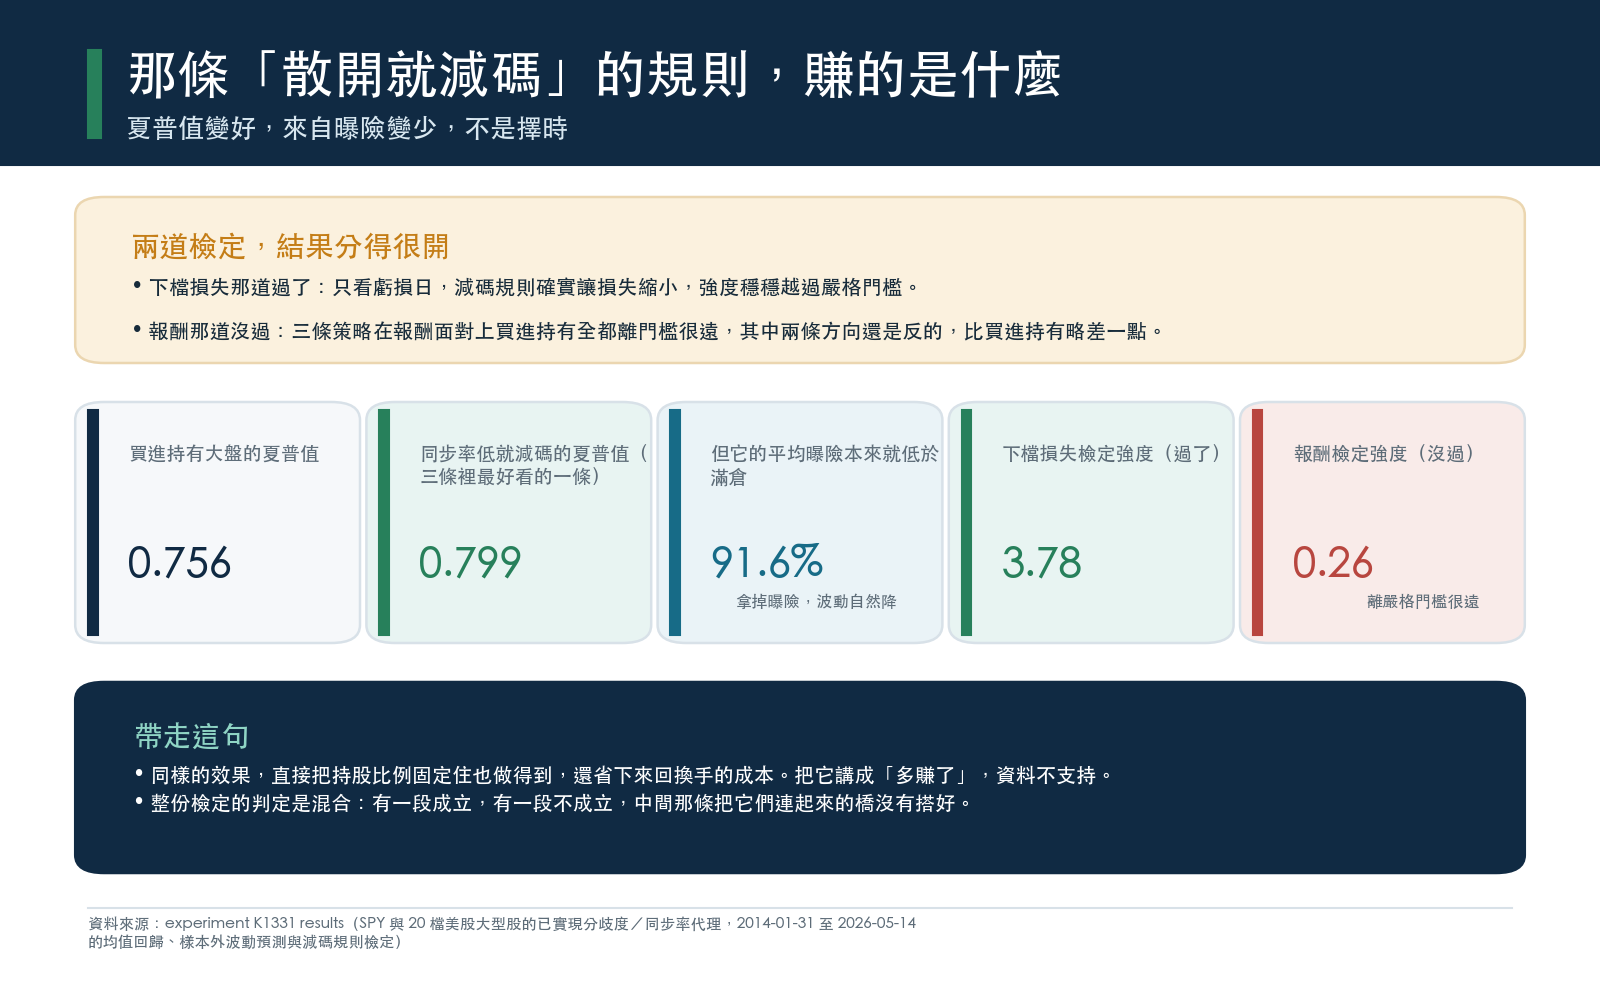
| S2:同步率低就減碼 | 0.7993 | 12.98% | 17.09% | -24.50% | -2.963% | 91.6% |
| S3:任一條件觸發就減碼 | 0.7747 | 11.35% | 15.40% | -24.20% | -2.747% | 82.8% |
三條都比買進持有的 0.7555 好看。S2 的夏普值 0.7993,年化報酬 12.98%,還高過買進持有的 12.52%。
這時候最容易寫出的句子是「找到會擇時的訊號了」。我跑了兩道檢定,結果分得很開。
下檔損失那道,過了。 只看虧損日的損失縮小程度,S1 的統計強度 3.41、S2 是 3.78、S3 是 4.45,純屬巧合的機率分別約萬分之七、不到萬分之二、以及百萬分之九。三條都穩穩越過嚴格門檻。
報酬那道,沒過。 同樣三條策略,在報酬面對上買進持有的統計強度只有 0.50、0.26、0.67,巧合機率 0.615、0.798、0.501。三條全都離門檻很遠,其中 S1 和 S3 的方向還是反的,報酬面比買進持有略差一點。
兩道檢定合起來的意思很清楚:夏普值變好,主要來自平均曝險本來就低了 8 到 17 個百分點,不是來自「砍在對的時間點」。
拿掉 100% 的曝險,波動自然降,最壞的那些天自然沒那麼痛。同樣的效果,直接把持股比例固定在 S3 那樣的 82.8% 也做得到,還省下 13 到 27 次的換手成本。
順著這個邏輯往下看,S3 的曝險最低(82.8%),下檔檢定強度也最高(4.45),這兩件事同步往同一個方向跑,剛好是「少曝險」而非「會擇時」的旁證。
真要說有什麼可用的,是最大回撤那一欄:24.50% 降到 24.20%,差 0.3 個百分點。躲掉的幅度比多數人期待的小很多。
這份資料的邊界
用的是「現在」的大型股名單去回測 2014 年,NVDA 和 META 今天在名單上,是因為它們活下來且長大了。這種存活者偏誤會讓分歧度的歷史成績偏樂觀,方向明確,幅度我沒有辦法在這份資料裡量出來。
20 檔等權平均只是近似,跟真正按歷史成分股、按市值加權算出來的 S&P 500 分歧度不是同一個東西。
還有一層更關鍵的落差。這裡量的是股價實際走出來的分歧度,選擇權市場交易的是「大家預期會有多分歧」。兩者中間隔著一層溢價,這份資料推論不到那一層。想從這篇跳到分歧度交易划不划算,材料不夠。
還有一點技術上的:21 天的預測視窗天天重疊,等於同一段行情被重複計算了 21 次。正式檢定我用了針對重疊調整過的標準誤,但前面那些描述性的數字沒有這層保護,不要拿去當結論用。
三句話帶走
分歧度確實會均值回歸,而且回得很乾淨,斜率接近 -1、解釋力四成以上。
它預測不了下個月大盤的波動。把它加進預測模型,誤差幾乎沒動;加在 VIX 模型上還會退一點。
減碼規則改善了下檔損失,那來自曝險變少,不是來自擇時能力。把它講成「多賺了」,資料不支持。
整份檢定的判定是「混合」。有一段成立,有一段不成立,中間那條把它們連起來的橋沒有搭好。
資料與複現
資料來自 yfinance 調整後收盤價,標的為 SPY、20 檔美股大型股與 VIX,樣本 2014-01-31 至 2026-05-14,共 3,090 個交易日。預測實測期為 2022-01-01 至 2026-05-14,1,095 個交易日,逐日以擴張視窗重新配適。交易訊號一律延後一天執行,換手成本 2bps。隨機種子固定為 42,程式碼與完整結果可依相同參數重跑。
本文是資料分析,不是投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊