市場走得很毛躁,不代表複雜模型比較準:1,097 次隔日預測的教訓
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
市場走得很毛躁,不代表複雜模型比較準:1,097 次隔日預測的教訓
一條山路可以很顛簸,但避震器零件越多,不一定坐得越穩。市場波動也有類似情況:路徑看起來急促反轉,確實帶有研究者所說的「粗糙」特徵;這個特徵卻不保證更複雜的模型能把明天猜得更準。
K1386 用 SPY 當預測目標,並加入 QQQ 與黃金 ETF GLD 的歷史資訊。清理資料後,真正可評分的是 2022-01-03 至 2026-05-19 間的 1,097 次隔日預測。答案很直接:三個市場都很粗糙,簡單的 HAR 模型仍明顯較準。
三張隔日成績單
研究用每日最高價與最低價估算當天波動,再比較三種做法。HAR 只看 SPY 當日、過去 5 日與 22 日的平均波動;單市場近似模型追蹤 SPY 最近 20 日的變化;跨市場版本再加入 QQQ 與 GLD 已經發生的落後誤差。
評分採一種專門比較波動預測的損失分數,數字越低越好:
| 模型 | 預測損失分數 | 相對 HAR |
|---|---|---|
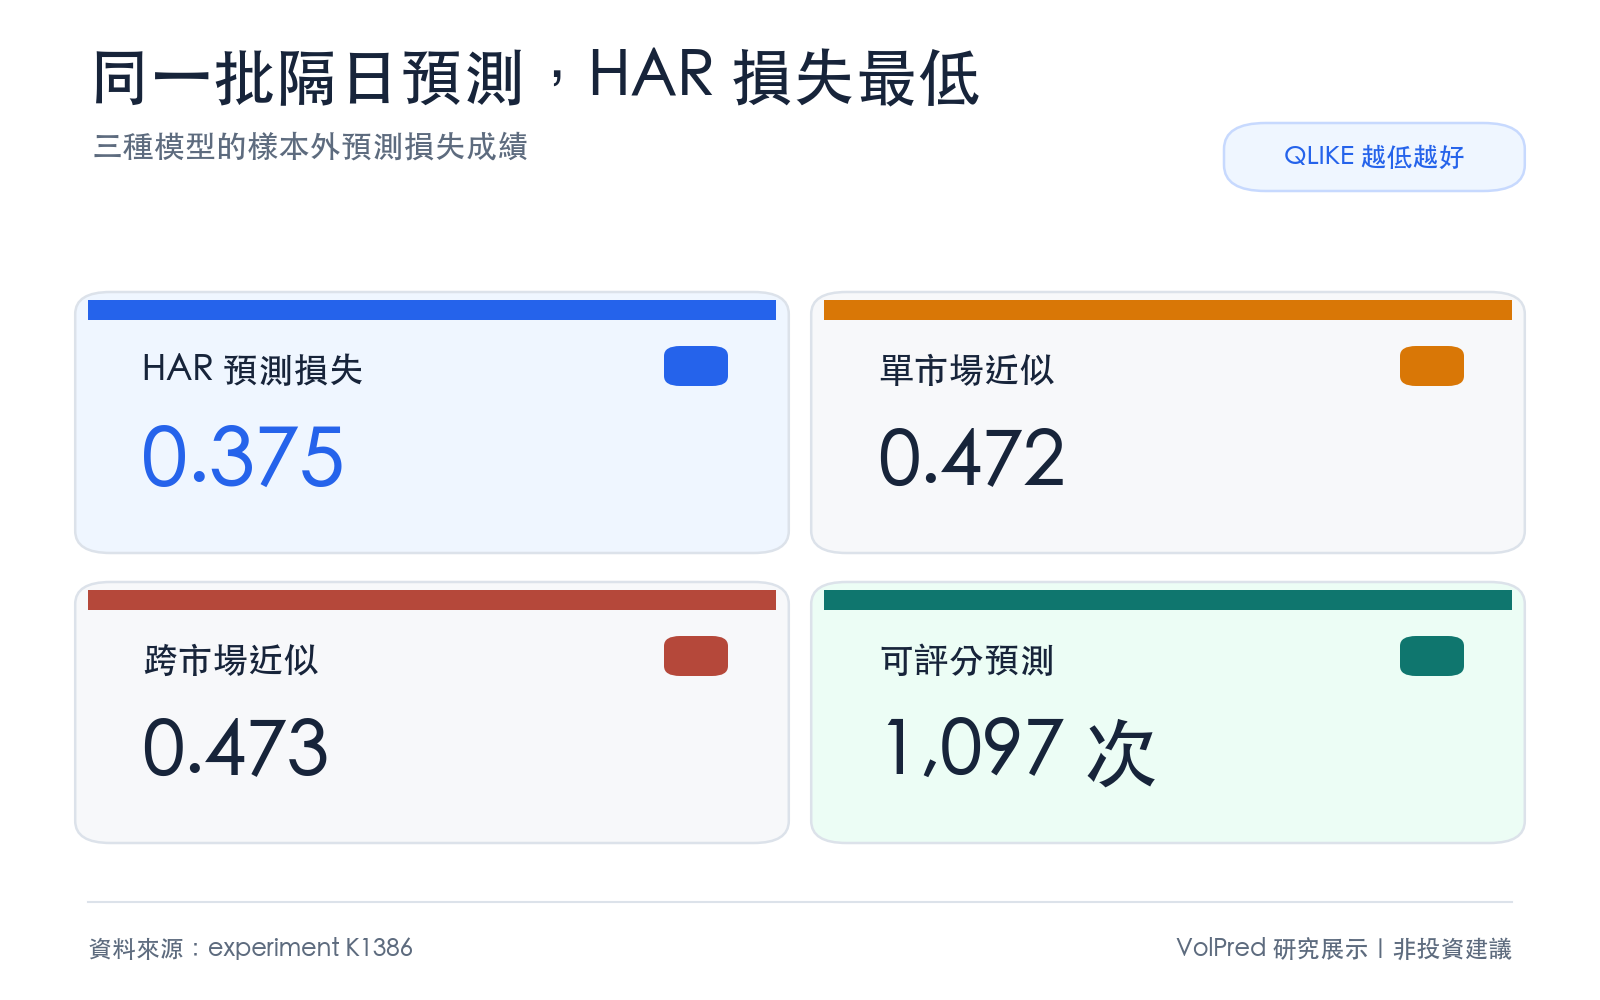
| HAR | 0.375349 | 基準 |
| 單市場粗糙度近似 | 0.471635 | 高 25.65% |
| 跨市場粗糙度近似 | 0.473149 | 高 26.06% |
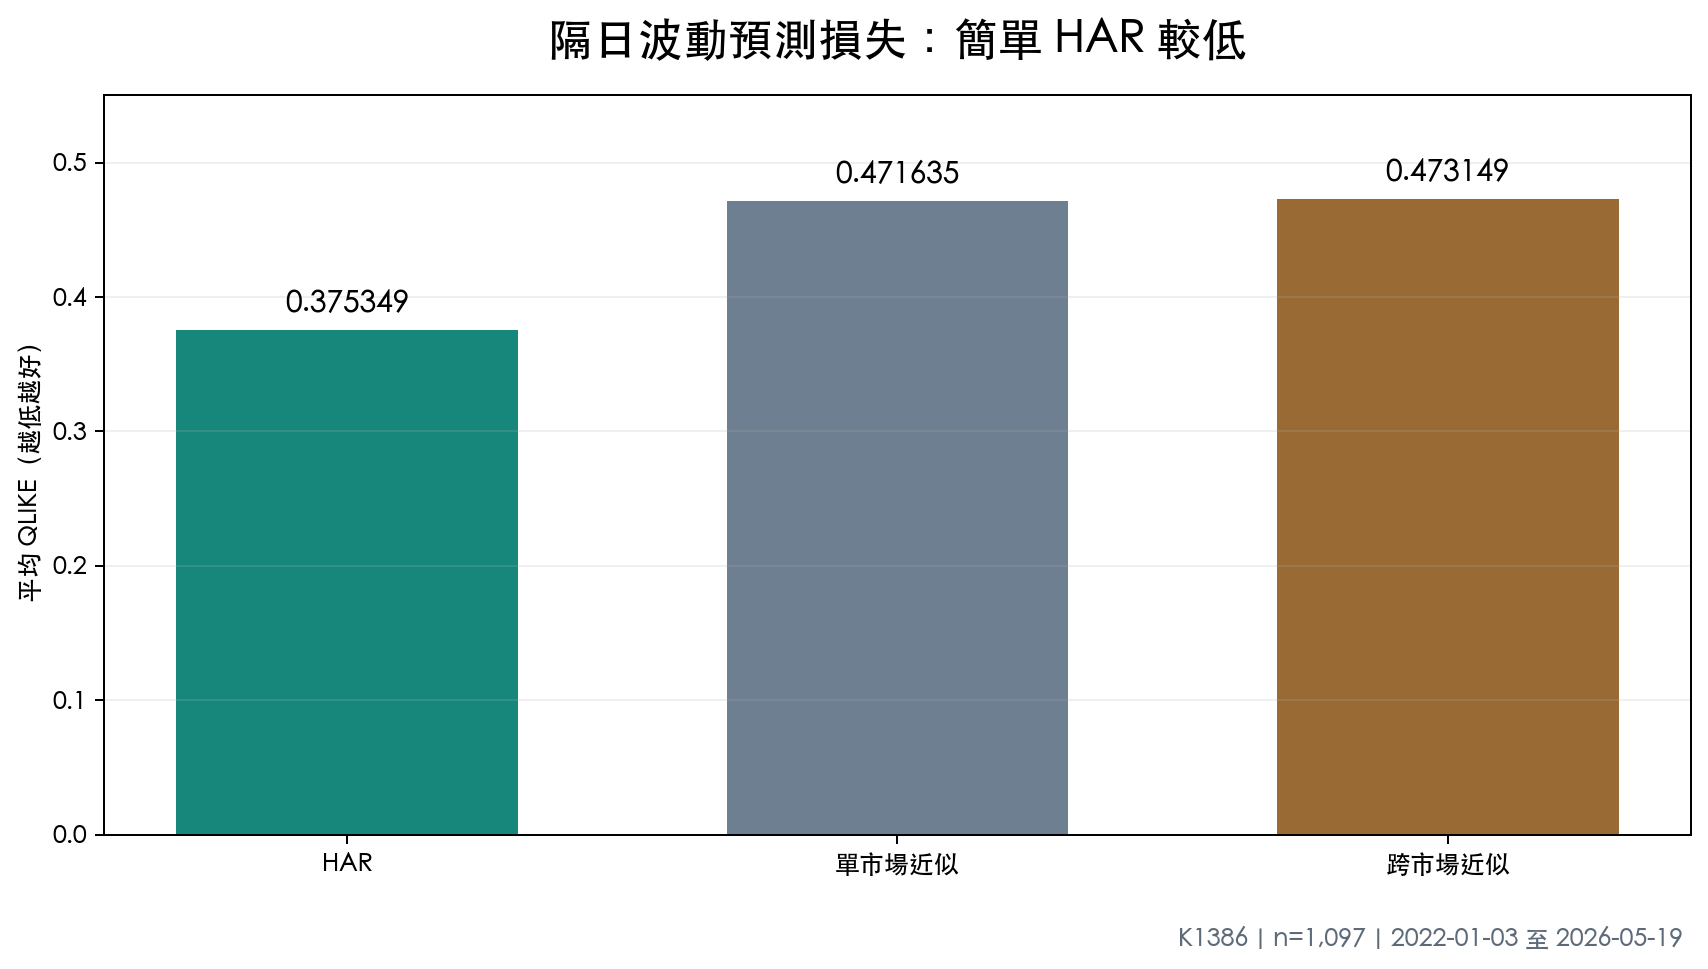
圖:數字越低代表隔日預測越準;兩個較複雜版本都輸給 HAR。
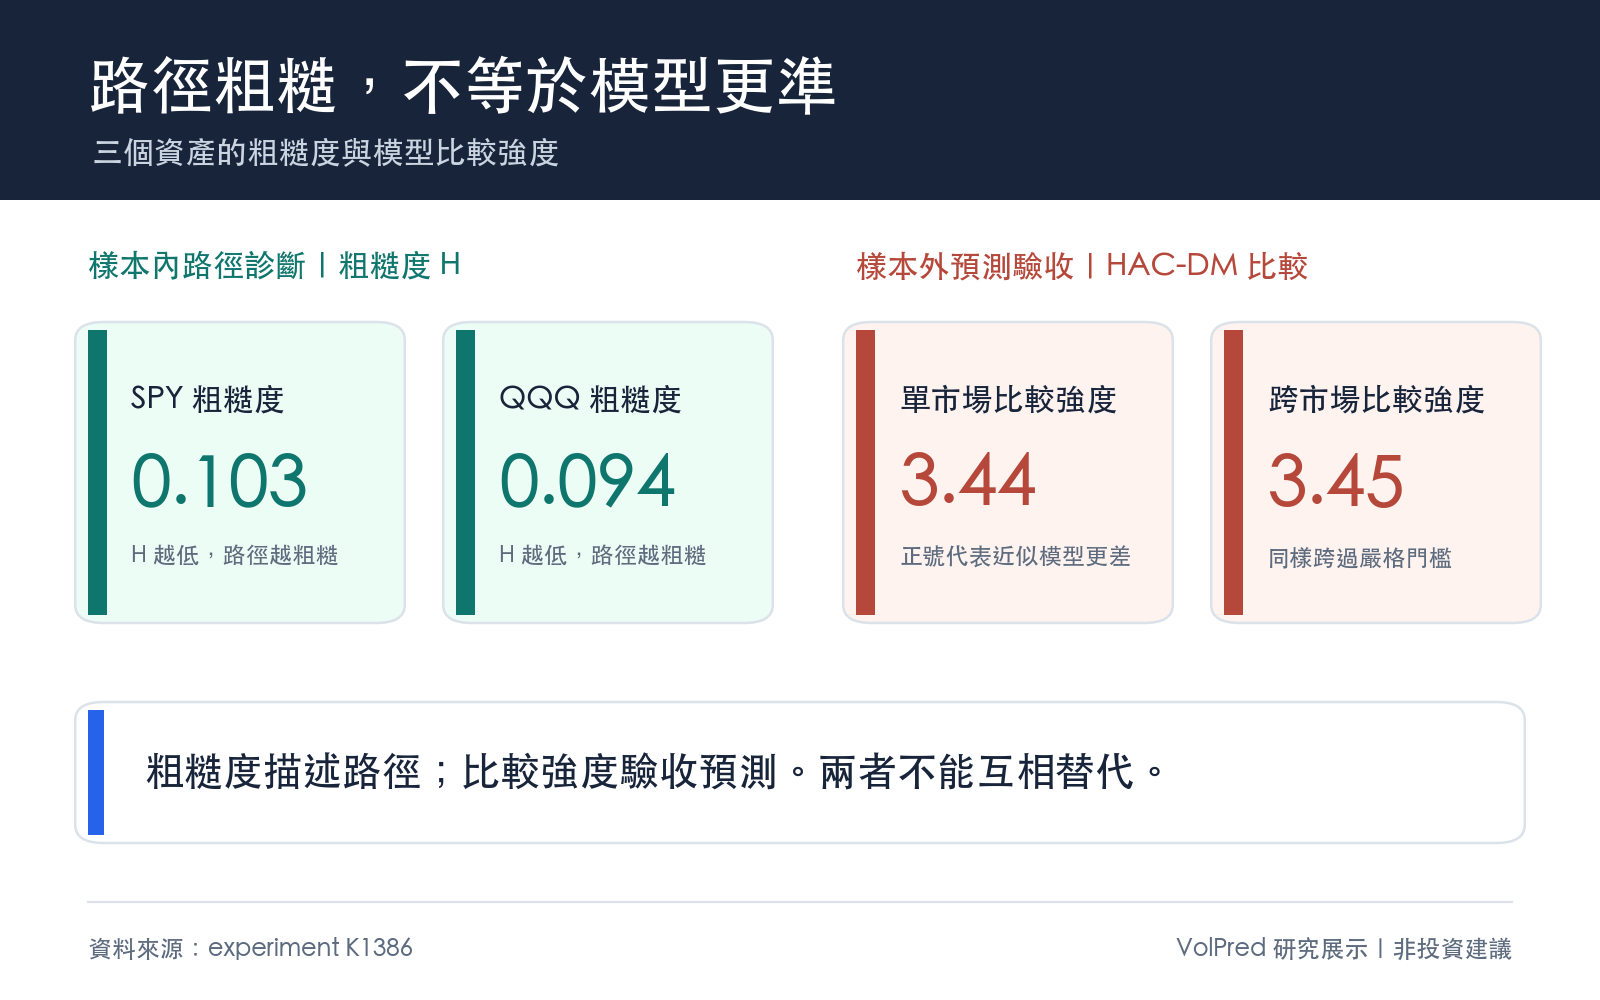
差距不只出現在小數點。兩個比較的統計強度分別是 3.437 與 3.452,均跨過研究預先採用的嚴格門檻 3。正號在這裡代表複雜模型損失更高。檢查六種相鄰日修正設定後,結果仍全數高於門檻。
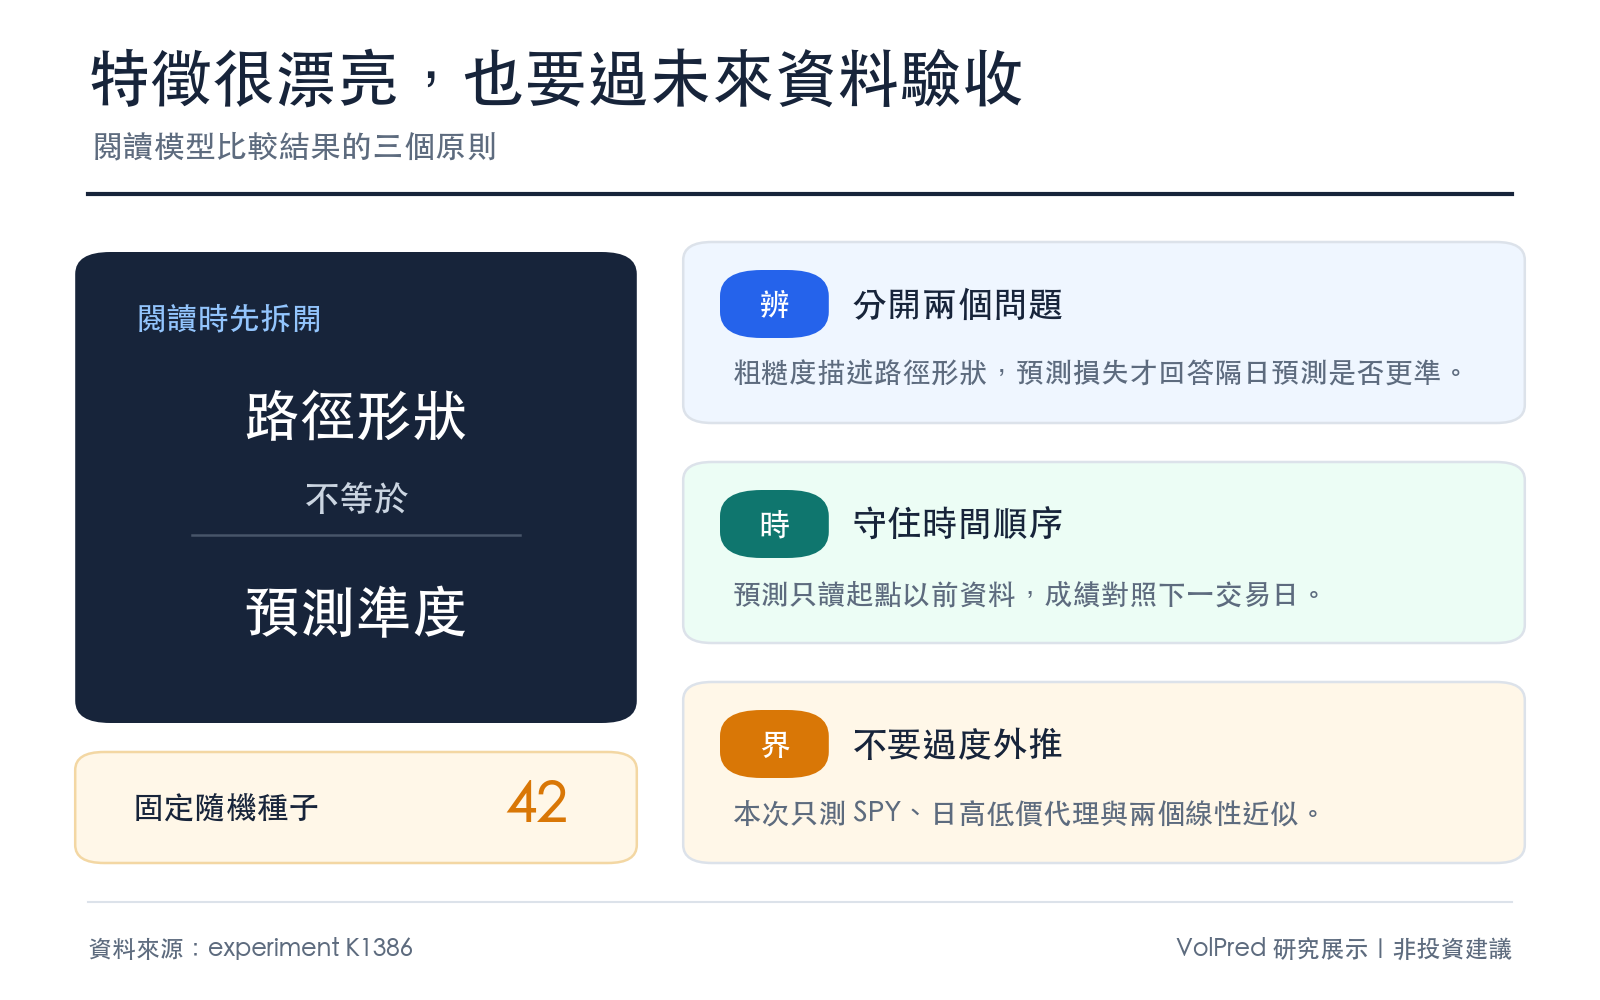
「市場很粗糙」與「模型更準」是兩個問題
研究估出的粗糙度指標,SPY 是 0.103、QQQ 是 0.094、GLD 只有 0.029,都遠低於一般布朗運動的 0.5。這表示日波動路徑快速反轉、看起來很毛躁。
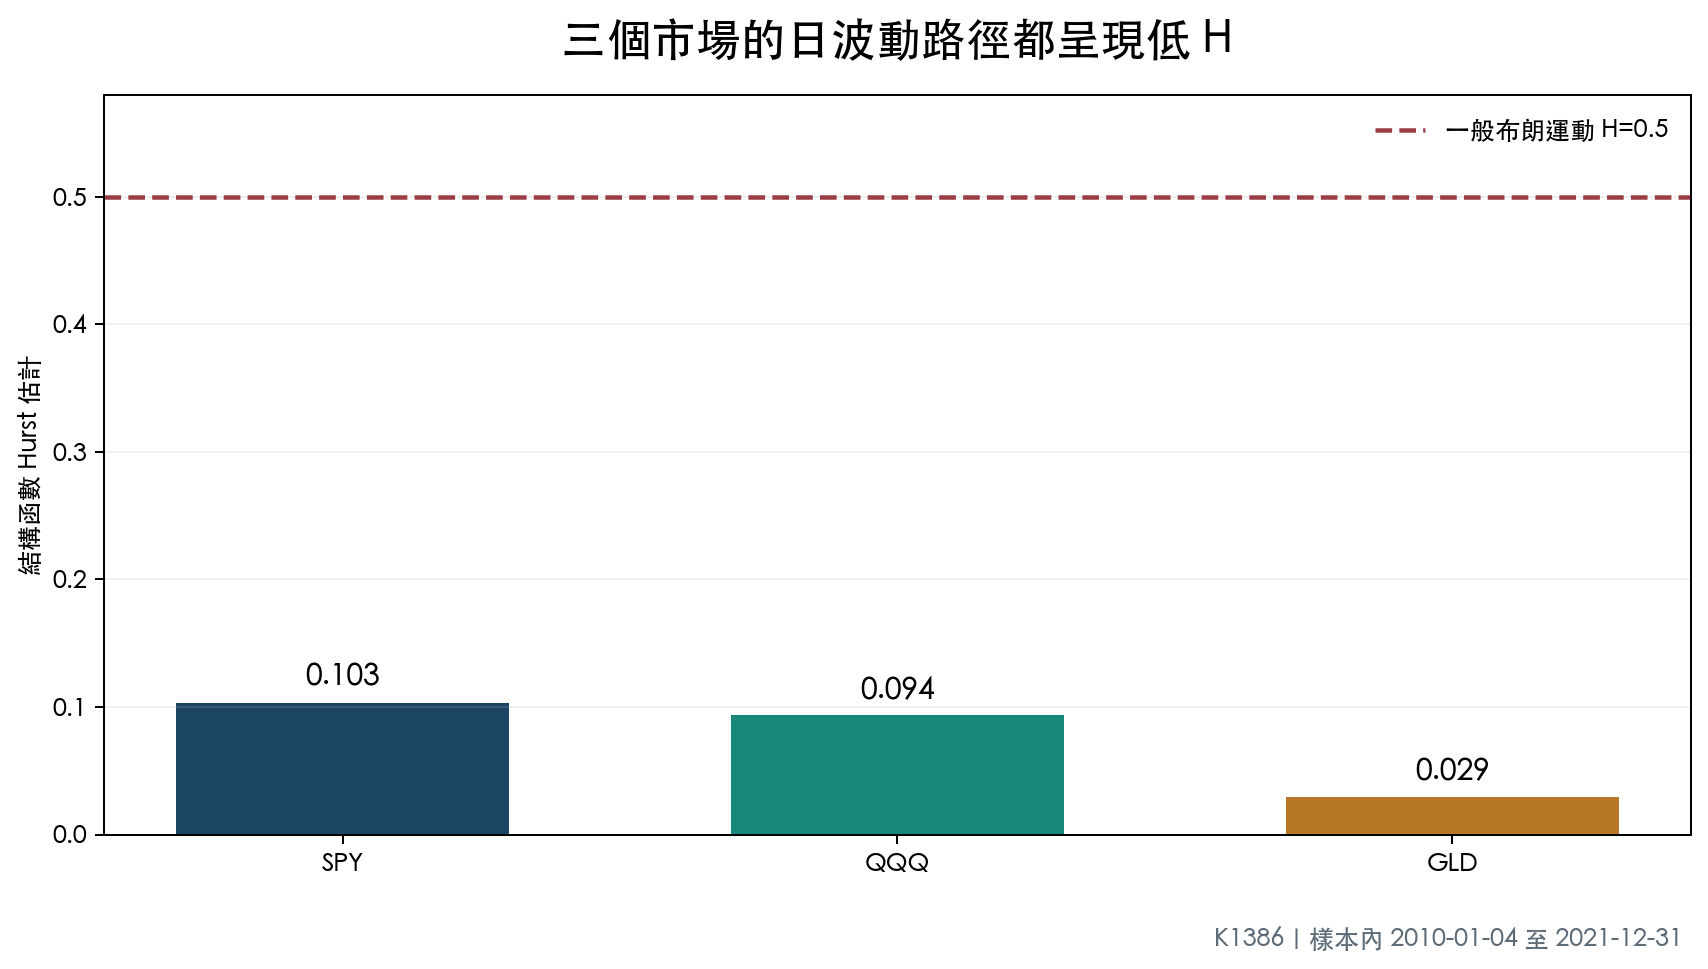
圖:三個 H 估計都很低;這是路徑診斷,不是預測勝負。
這只能描述市場怎麼走,不能替模型發成績單。日資料本來就很吵,HAR 把一日、一週與約一個月的資訊平均起來,可能因此比較穩定。跨市場版本雖多讀了 QQQ、GLD,預測損失反而比單市場版本再高 0.32%。額外資訊沒有抵銷估計噪音。
樣本怎麼切
三個市場的資料以日期一對一合併,所有 HAR 訓練目標都留在 2021-12-31 以前。全部共有 3,021 筆樣本內資料、1,098 個預測起點與 1,097 筆可評分結果。
這個結果沒有否定粗糙波動理論
本次只測 SPY、一段固定期間、每日高低價波動代理,以及兩個線性近似。它們不是完整的多變量粗糙波動模型;每日高低價也漏掉收盤到隔日開盤的跳空。五分鐘實現波動、其他市場、其他期間或更完整的估計方法,仍可能得到不同答案。
時間順序則有明確防線:預測起點是 t,只能使用 t 日以前的資料,成績對照下一交易日 t+1;跨市場修正只用已經實現的落後一期殘差。隨機種子固定為 42,模型本身為確定性估計。
對讀者最實用的結論很窄:不要拿漂亮的市場特徵替代真正的樣本外驗收。路很顛簸是一件事,哪套避震器比較穩,還是得看同一段路上的成績。
資料來源:SPY、QQQ、GLD 日 OHLC;樣本內 2010-01-04 至 2021-12-31,樣本外 2022-01-03 至 2026-05-19。重現檔案:experiments/k1386/。研究展示,不是投資建議。研究版稽核紀錄:市場真的很「粗糙」,但更複雜的模型還是沒贏。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊