最強預測模型為什麼不是最賺錢的策略?投資中最反直覺的發現
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
最強預測模型為什麼不是最賺錢的策略?投資中最反直覺的發現
我們做了一件很多人覺得理所當然的事:找到預測波動率最準確的模型,然後用它來投資。
結果和直覺不一樣。
預測最準的 HAR-VIX,轉成策略後的平均夏普略低於最簡單的 12/VIX;但各模型之間的差距都沒有達到統計顯著。
這個比較用了 2005 到 2026 年的市場數據,在三段樣本外期間(2020–2021、2021–2022、2023–2024)進行。前兩段共用 2021 年的 252 個交易日,所以三段並不互相獨立。
氣象學家的困境:知道溫度不代表知道要不要帶傘
先用一個比喻來理解這件事。
假設你是個氣象學家,手上有全世界最精準的溫度計。你可以精確預測明天的最高氣溫是 28.3°C。
但你的鄰居只有一個粗糙的晴雨表,他說:「明天雲很多,可能有雨。」
問題來了:誰的建議對「要不要帶傘」更有用?
答案是鄰居。因為「帶傘決策」需要的是「會不會下雨的方向性判斷」,溫度的精確值幫不上忙。你的精準溫度計回答的是昨天、今天的問題( 回顧性的 ),而晴雨表回答的是明天會怎樣( 前瞻性的 )。
這個比喻是一種可能的解釋。實驗 K530 和 K533 的結果還不足以證明它。
數據怎麼說:預測 vs 策略
我們測試了 9 種模型,以下是核心發現:
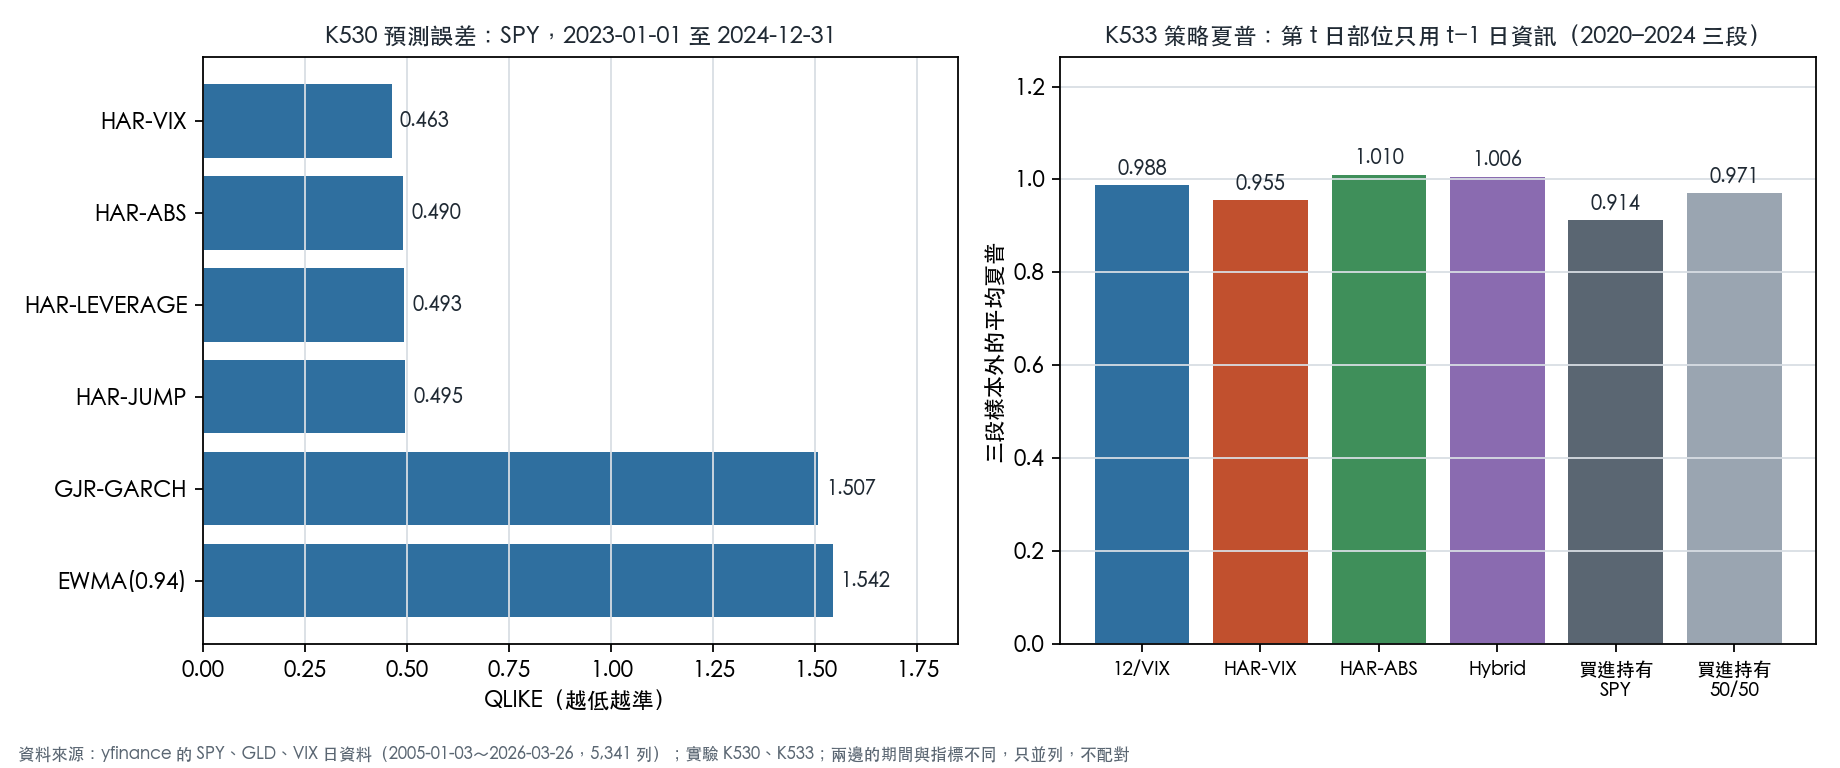
圖表左側是「預測精度」:HAR-VIX 在 2023-2024 樣本外期間的 QLIKE 分數為 0.463,排名第一,比傳統 GJR-GARCH 模型(1.507)低 69%。
右側是把預測轉成波動率目標(VT)策略後的夏普比率。策略在第 t 日的部位,只用第 t−1 日收盤時已知的資訊(VIX 與 HAR 預測)決定,下表是三段樣本外的平均:
- 12/VIX 策略 (用 VIX 感知市場情緒):年化夏普 0.99
- HAR-VIX 最佳預測模型轉策略 :年化夏普 0.96
- HAR-ABS(第2名預測)轉策略 :年化夏普 1.01
- 買進持有 SPY (對照):年化夏普 0.91
預測最準的 HAR-VIX,轉成策略後的平均夏普(0.96)低於最簡單的 12/VIX(0.99),三段中只有 2020–2021 那段較高。三段期間裡,HAR-VIX、HAR-ABS、Hybrid 與 12/VIX 的 9 個比較,最大 t 為 1.84,沒有一個達到 Harvey t > 3.0 門檻。這個檢定比的是日報酬平均差,不是夏普差異,也沒有做 HAC 調整;沒有達到門檻只表示沒有找到顯著差異,不表示 12/VIX 比較好。
HAR-ABS 預測排名第 2,策略的平均夏普為 1.01,三段中有兩段高於 12/VIX。2021–2022 那段它的夏普接近零(0.02),但同期 12/VIX 是 −0.07。預測排名和策略排名對不上,但方向不是「越準越差」。
可能的解釋:溫度計 vs 雷達
HAR 模型 是一種「回顧型」工具。它用過去 1 天、5 天、22 天的波動率加權,預測明天的波動率數字。它的本質是: 看昨天的溫度,推算明天的溫度 。
這在「純預測精度」比賽中是強的,因為波動率確實有連續性。
12/VIX 則完全不同。VIX 是期權市場對未來 30 天波動率的「市場共識預期」。它不是在看歷史,它是在問:「現在市場裡的聰明錢,對未來有什麼看法?」
這就像氣象雷達,它能探測即將到來的鋒面,而不只是記錄今天的溫度。
一種假說是:策略需要的是「什麼時候加碼、什麼時候減碼」的方向判斷,而不是波動率數字本身。K533 的資料不支持「VIX 在策略上更有優勢」:在資訊時間對齊後,12/VIX 和 HAR 類策略的差距都不顯著。
ML 加進來也沒用:K538 的故事
「好吧,HAR 模型的問題可能是方法不夠先進。如果加入機器學習,用 16 個特徵變數預測『明天 VT 策略會不會贏』,是不是就能改進?」
我們試了。邏輯迴歸、XGBoost、隨機森林,全部試了。
結果: 所有 16 個特徵與「明日 VT 是否跑贏」的相關係數最高只有 ±0.02,沒有任何顯著相關。 模型的 AUC(分類準確率指標)徘徊在 0.48-0.52,基本上等同於隨機猜測。
機器學習的結論只有兩條路:要嘛完全不用 VT(退化成買入持有),要嘛一直用 VT。兩個都沒用。
K538 說明,用這 16 個特徵預測每天的 VT 輸贏行不通;它沒有回答 VT 的長期報酬從何而來。
對一般投資人的啟示
-
不要崇拜「最準確」的模型 。在投資中,預測精度和策略效果是兩件事,要分開評估。
-
前瞻性指標是否優於回顧性指標,仍是待驗的假說 。VIX 代表市場對未來的共識,但在 K533 裡,資訊時間對齊後,VIX 類與 HAR 類策略的差距不顯著。
-
複雜不一定更好,簡單也不一定更好 。HAR-ABS 在三段中有兩段勝過 12/VIX,但差距沒有達到顯著;K538 的 ML 方法也沒有帶來改善。
-
策略表現要分期間看 。同一組策略在 2021–2022 的夏普都接近零或為負(12/VIX 為 −0.07),在 2023–2024 則都在 1.8 左右;只看平均會掩蓋這種差異。
一句話總結
預測最準不等於策略最好;但在 K533 的資料裡,簡單的 VIX 規則也沒有證明自己比 HAR 更好。
本文基於實驗 K530、K533、K538 的實證結果(數據來源:yfinance,SPY、GLD、VIX,期間:2005-2026)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊