台指期的月結算日和週三到期日,日內波動比較大嗎?預先註冊的檢定在這份資料裡分不開
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台指期的結算日,常被說成「尾盤特別動盪」。每個月有一次月結算日,而且自 2012 年底起,每個星期三還是週選擇權的到期日。 我們把這個說法做成預先註冊的檢定:用近月台指期日盤的 5 分鐘資料,看這些結算日的日內波動,有沒有比平常更大。答案是:這份資料分不開。
先講結論
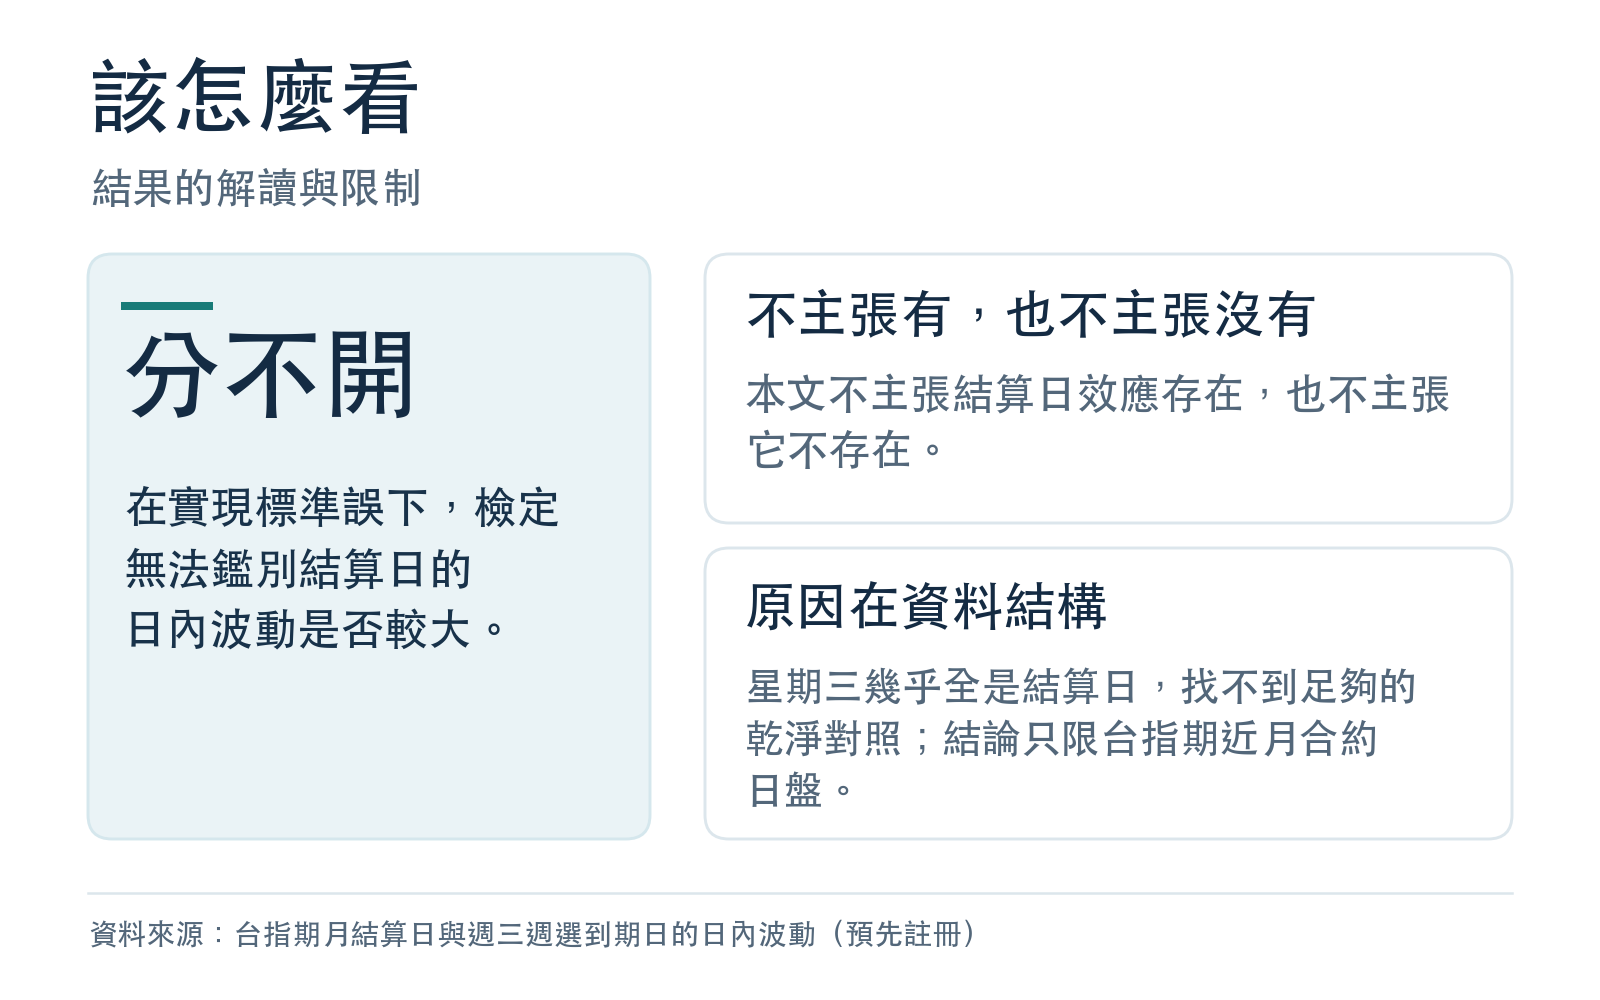
- 在實現標準誤下,三項預先註冊的檢定都無法鑑別,結算日的日內波動是否比較大。 本文不主張結算日效應存在,也不主張它不存在。
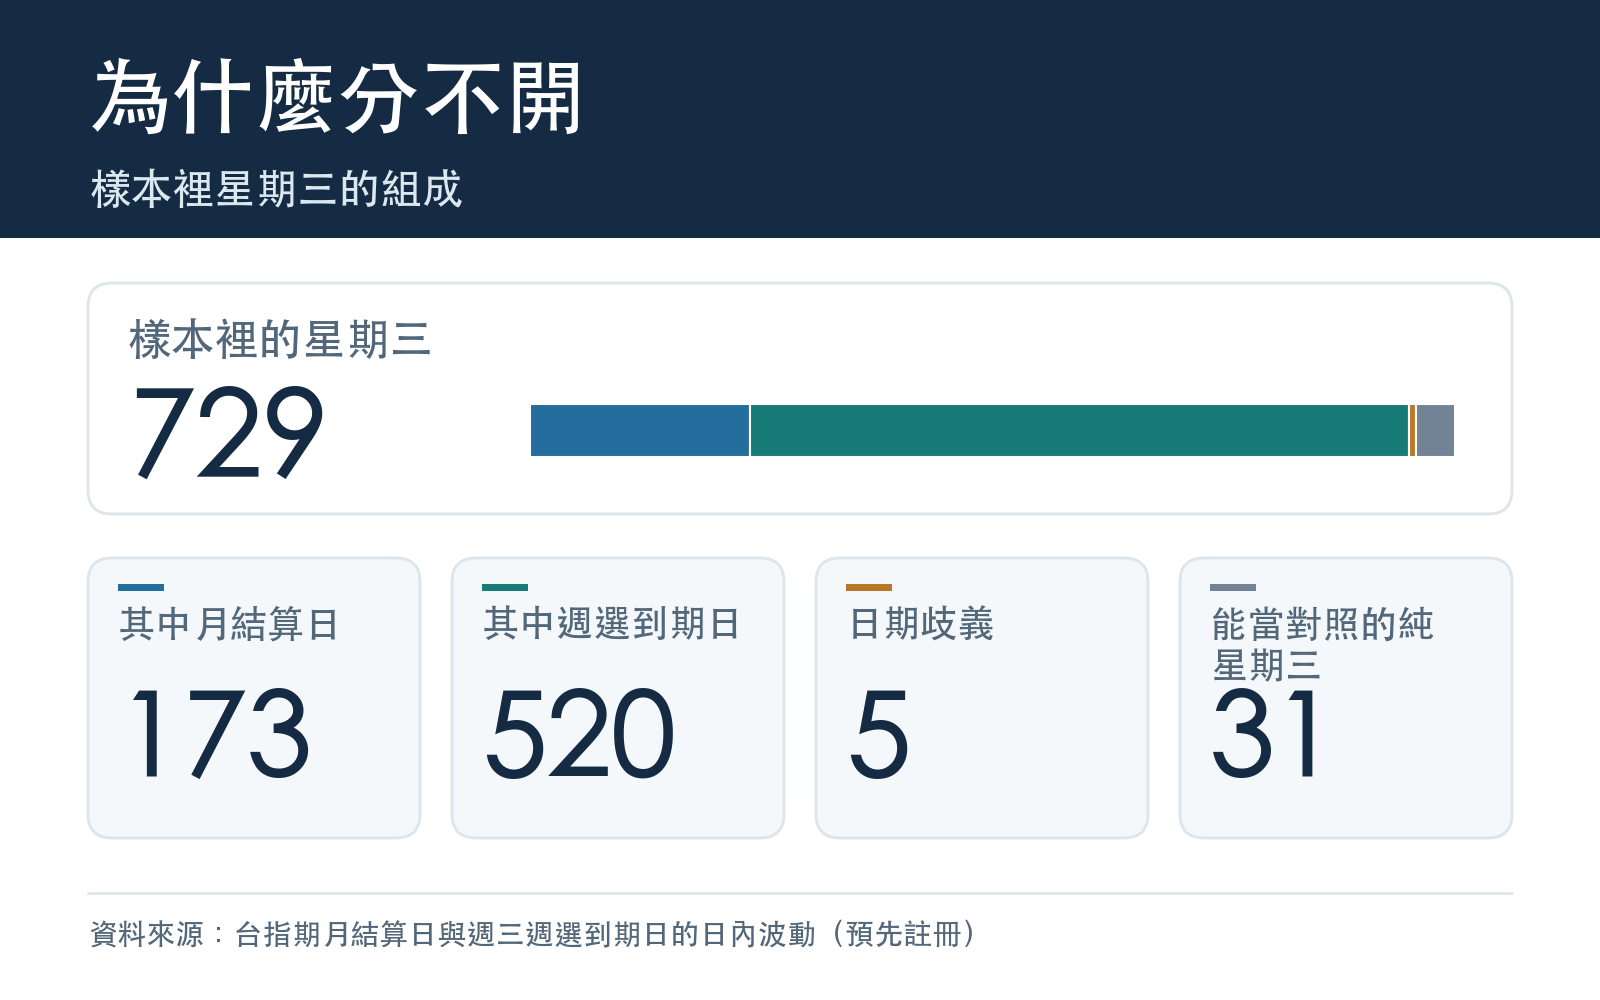
- 原因是資料結構,不是樣本太少。 樣本裡的 729 個星期三裡,月結算日 173 個、週選到期日 520 個、日期歧義 5 個, 能當乾淨對照的純星期三只剩 31 個,而且都在週選上線之前。月結算、週選到期與「星期三」這三個日曆變數,在資料裡幾乎重疊,估計不出各自的效果。
- 把資料拉長也不會自己變清楚。 週選上線之後新增的星期三,全是月結算日或週選到期日,不會多出對照(這是依設計結構的推論,沒有用模擬驗證)。
- 這不是交易訊號。 本文沒有建立任何策略,也不對結算日的價格行為提出任何機制主張。
我們怎麼檢驗
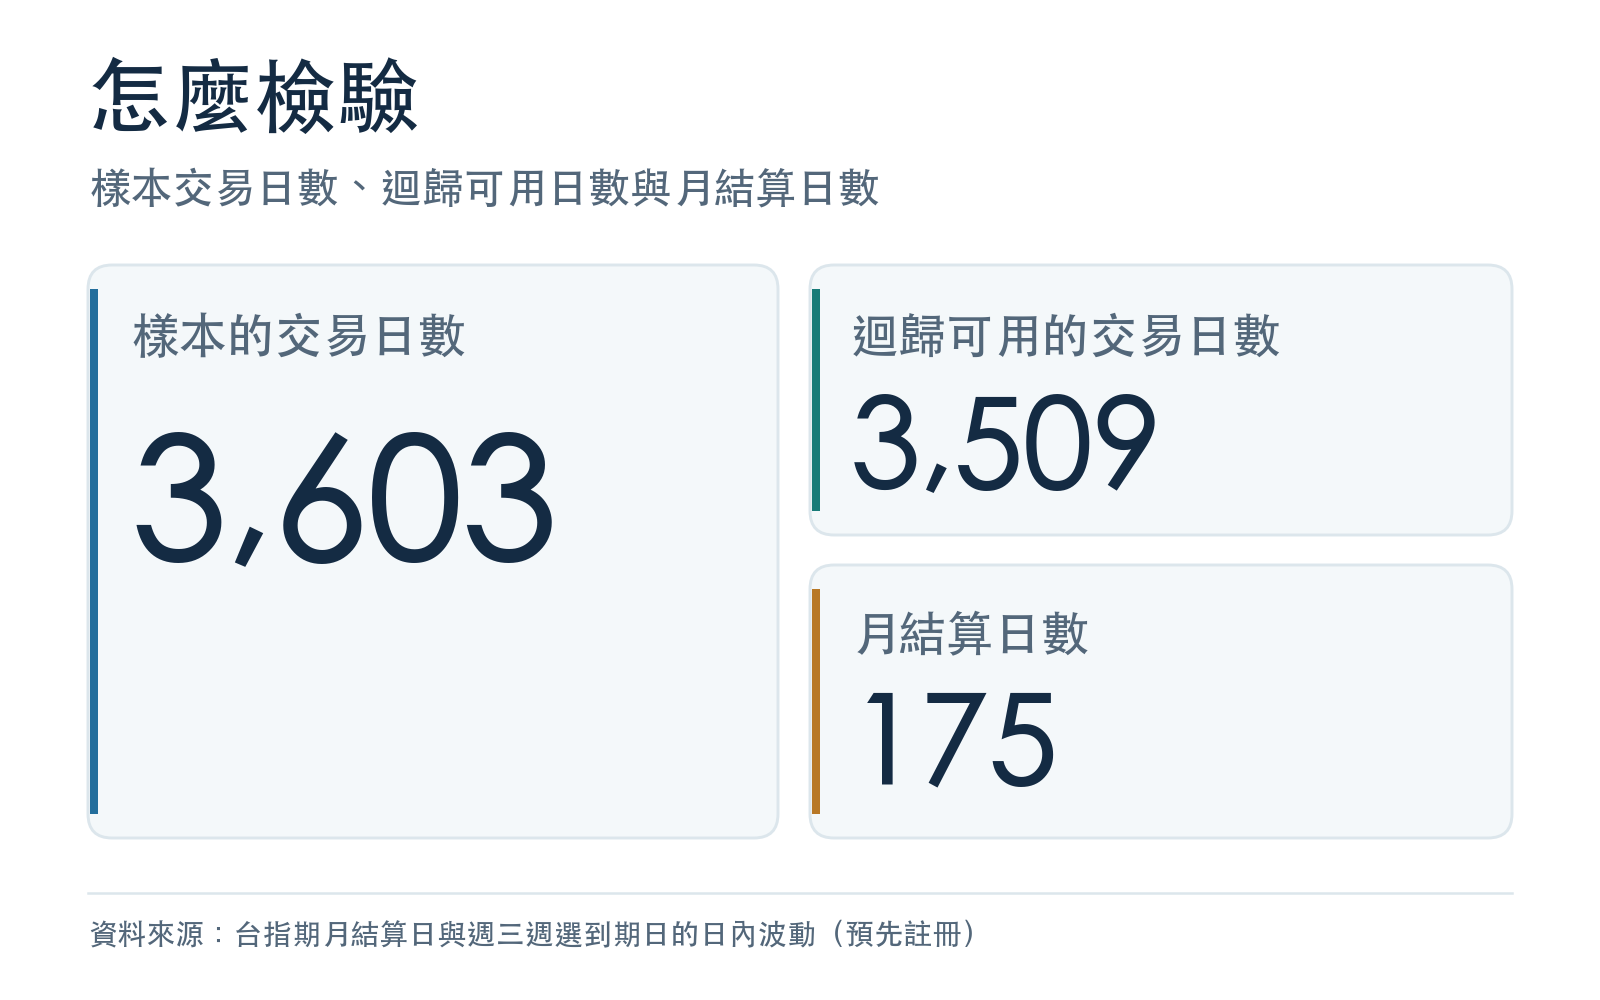
資料。 台指期近月合約日盤的逐筆成交,2012-01-02 至 2026-10-01,共 3,603 個交易日。每天把價格切成 5 分鐘一根,算當天的實現波動;迴歸可用 3,509 日,其中月結算日 175 個、週三到期日 516 個。
三個問題。 先用過去的實現波動預測當天「正常」的波動水準,再看結算日有沒有高出這個預期。三項檢定分別問:月結算日當天的波動是否較高;週三到期日當天的波動是否較高;月結算日收盤前最後三十分鐘占全天波動的比例是否不同。三項一起做多重檢定校正。
事前的期望。 預先註冊時,我們為每項檢定設了一個上限:資料至少要能看見這麼大的效應,否則「沒有顯著」這句話就不能被讀成「沒有效應」。
為什麼分不開
預先註冊的模型同時放了月結算日、週選到期日和星期三三個日曆變數。這個重疊是設計時沒有預見的:
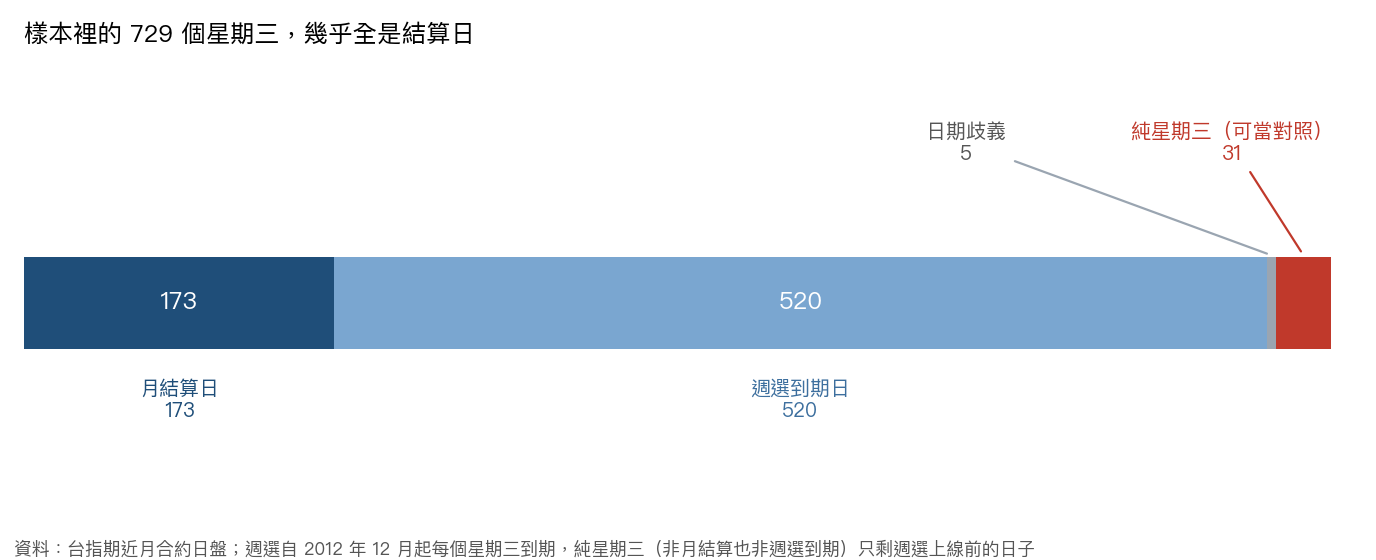
週選自 2012 年 12 月起每個星期三到期,所以其後的星期三要嘛是月結算日,要嘛是週選到期日。要區分「結算日效應」與「星期三效應」,只能靠 31 個純星期三,加上少數順延的日子。 共線的程度,在最簡單的檢定上就看得出來:週三到期日那一項,變數之間的重疊嚴重到模型根本無法把它的效果與星期三效應分開,所以它沒有被識別;月結算日的主檢定在一種識別規則下可以估計,在另一種規則下不行,我們取較保守的那一種,標成沒有被識別。
結果是,三項檢定的最小可偵測效應,都高於預先註冊的上限:
| 檢定 | 問題 | 事前規定的上限 | 實際資料下的最小可偵測效應 | 標籤 |
|---|---|---|---|---|
| 一 | 月結算日當天的波動 | 0.20 | 0.30 | 沒有被識別 |
| 二 | 週三到期日當天的波動 | 0.12 | 0.30 | 沒有被識別 |
| 三 | 月結算日收盤前最後三十分鐘的占比 | 0.35 | 0.43 | 檢定力不足 |
效應大小用對數尺度表示。意思是:這份資料只看得見比我們事前想偵測的更大的差異;較小的差異,無論有沒有,都看不見。所以第一、二項的估計值與機率值,不拿來解讀。
我們確實看得到的事:月結算日的收盤
結算日的收盤附近,有一個和「波動大不大」不同的現象。把每個交易日最後一根 5 分鐘 K 線(收盤前最後五分鐘)的報酬算出來:月結算日 177 天裡,有 75 天這一根的報酬恰好為零(價格沒有變動); 週選到期日 520 天裡只有 19 天,對照日 2,802 天裡有 153 天。
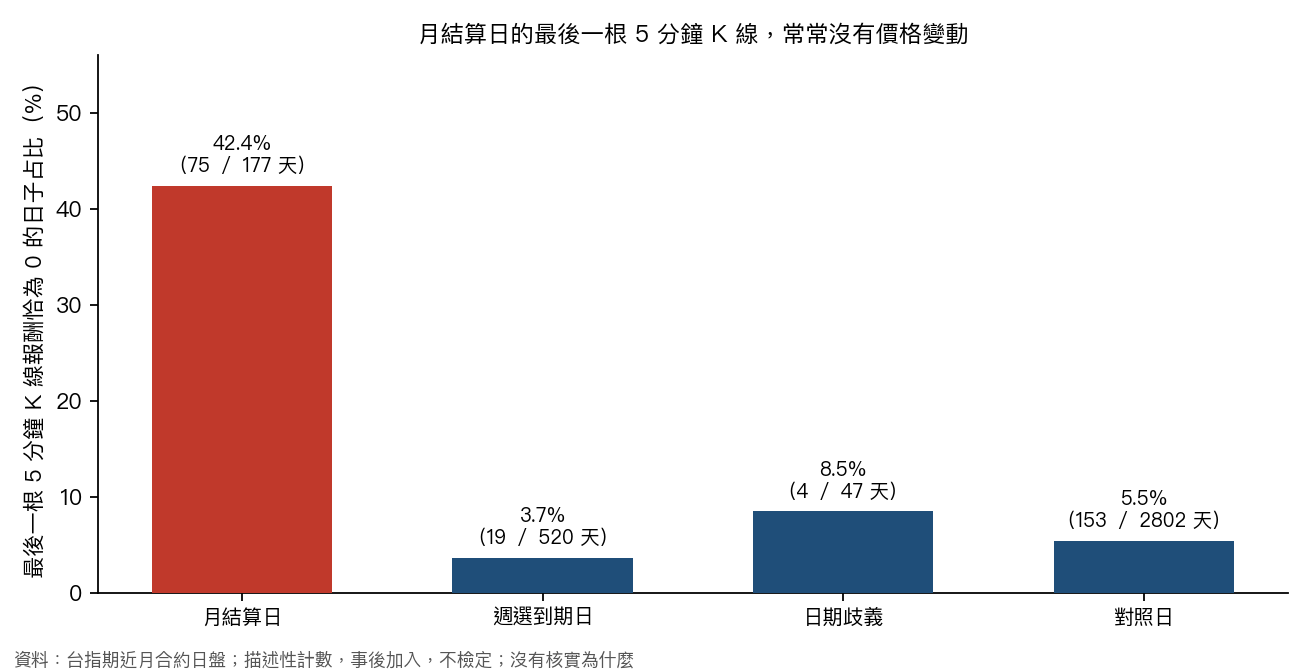
最後一筆成交的時間也不同:月結算日有 153 天,最後一筆成交落在收盤前最後五分鐘之內、但早於收盤時刻,只有 24 天恰好在收盤時刻;週選到期日則有 512 天恰好在收盤時刻。 這只是計數描述,是事後加入的,不做檢定,我們也沒有核實為什麼:它提醒我們,月結算日的最後一段,用「最後三十分鐘占比」這類指標衡量,要小心。
這份結果沒有回答的事
- 沒有回答「結算日波動大不大」。 結論是無法鑑別,不是「沒有」。
- 這份分析不是盲的。 我們在看過初步結果之後,才發現設計無法把這幾個日曆變數分開;之後所有的調整,都只往「弱化結論」的方向做。
- 沒有次月合約的對照。 我們想用次月合約當對照,但它在這個時段太薄,不到一半的日子有有效資料,比較無法成立;所以任何正向結論都不能讀成「是到期機制造成的」。
- 探索性的檢查不入結論。 我們另外做了一批沒有校正多重比較的次要檢查,只用來產生假說,不構成任何主張。
- 只涵蓋台指期近月合約的日盤。 不推到夜盤、其他合約或其他市場。
- 要確認,得另開一個事前凍結的新檢定。 它的設計必須避開三個日曆變數重疊的問題。
資料與方法
- 資料:TAIFEX 台指期近月合約日盤逐筆成交,2012-01-02 至 2026-10-01,3,603 個交易日,原始資料的雜湊隨實驗封存。
- 推論:以過去實現波動為基準的迴歸,結算日啞變數的 HAC 標準誤,三項一起做 Holm 校正;結算日的日期以交易所規則核對,不一致的日子為 0。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊