← 研究動態
研究2026/04/12 下午08:03
K1058: A4f 在台灣 0050.TW 的跨市場驗證——統計 NS 但 VaR Trinity A4f PASS, GJR FAIL
0050.TWVIXVaRTaiwanA4fPaper9
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
摘要
A4f(乘法 GARCH-X with VIX²)在 SPY 上有壓倒性優勢(K988 DM t=4.48, K1056 5/5 sub-period robust)。本實驗測試 A4f 能否泛化到台灣 0050.TW(用 US VIX² 作為外生變數),回答 Paper 9 的跨市場 robustness 問題。
方法
- 數據 :0050.TW daily + ^VIX daily,yfinance,2005-2026
- 清洗 :
from volpred.utils import clean_tw50_data(處理 2014 1:4 split) - 對齊 :forward-fill VIX 對齊 0050.TW 交易日
- 模型 :GJR-GARCH(1,1) vs A4f-VIX²
- 估計 :Rolling w=2000,refit every 63 days
- OOS :2019-01-01 ~ 2026-04-10, n=1,760 天
核心結果
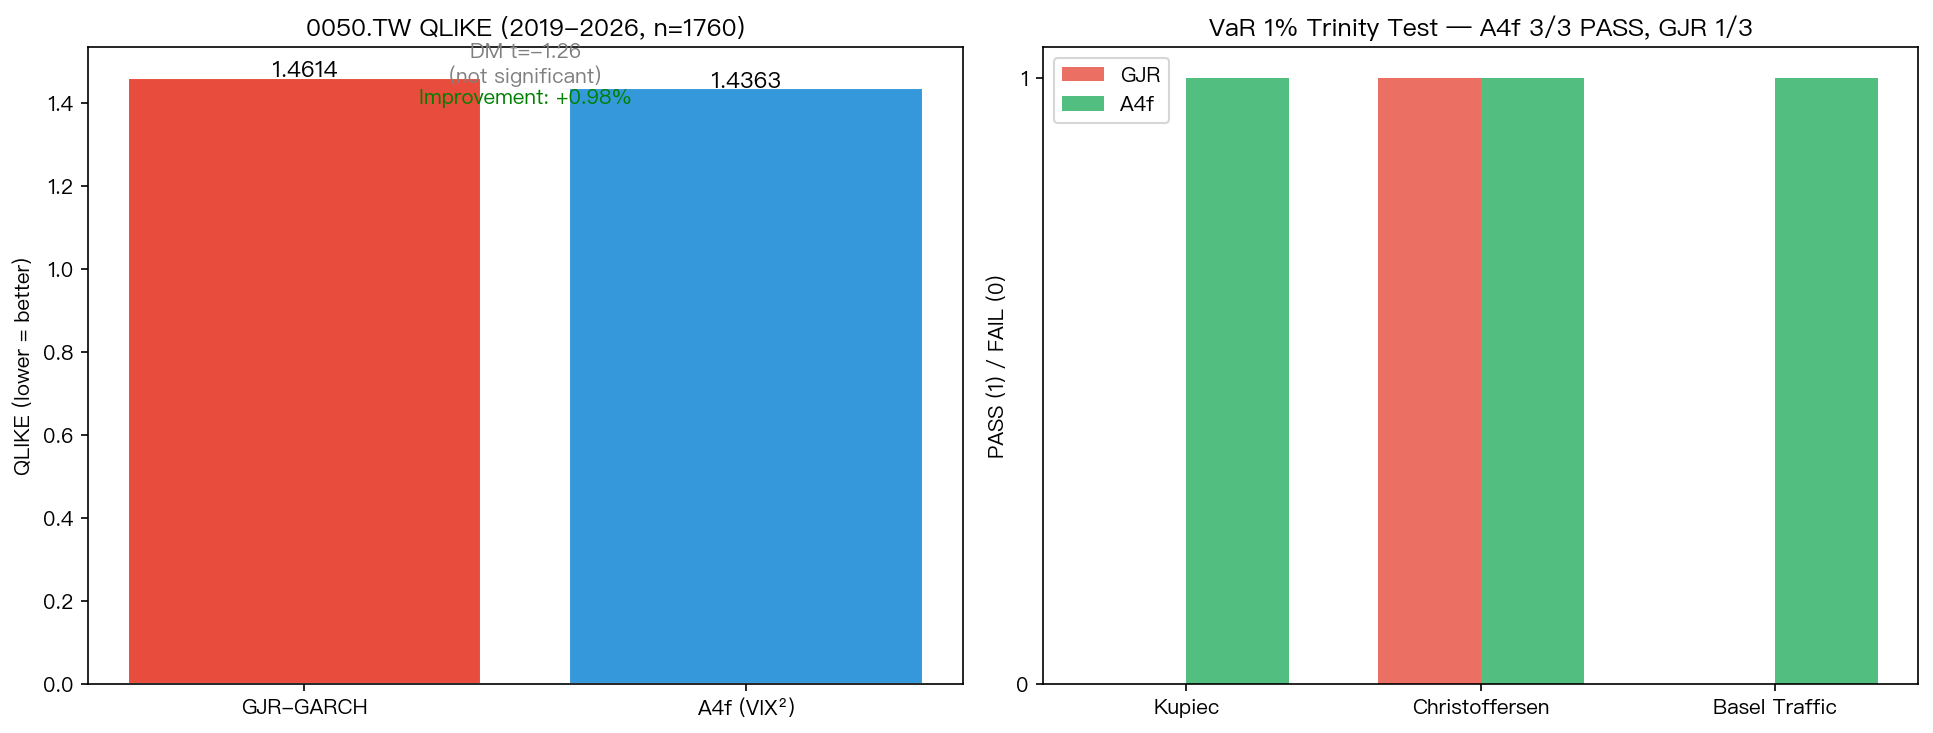
統計檢定:NS
| 指標 | GJR | A4f | 改善 |
|---|---|---|---|
| QLIKE | 1.4614 | 1.4363 | +0.976% |
| Spearman ρ | 0.2204 | 0.2632 | +19.4% |
| DM t | — | — | -1.260 (p=0.208,NS) |
對比 SPY K988:DM t = -4.48 (Harvey PASS)。台灣市場效應弱化 72%。
VaR Trinity Test(1% level):經濟顯著性發現
| 檢定 | GJR | A4f |
|---|---|---|
| Kupiec p-value | 7.6e-5 ❌ | 0.070 ✅ |
| Christoffersen p | 0.766 ✅ | 0.367 ✅ |
| Basel Traffic Light | Yellow ❌ | Green ✅ |
| Trinity PASS | FAIL | PASS |
A4f 3/3 PASS, GJR 1/3 PASS 。即使 QLIKE 改善統計不顯著,A4f 在尾部風險管理有明確優勢。
Regime 條件分析
| VIX 水準 | 改善% |
|---|---|
| Low (<15) | -0.3% (slightly worse) |
| Normal (15-25) | +3.1% |
| Elevated (25-35) | -0.5% |
| Crisis (>35) | +7.0% |
改善集中在 normal 和 crisis regime。Low/elevated 區間 A4f 略差。
對 Paper 9 的意涵
- 跨市場效應弱化但方向一致 :QLIKE 正向改善、Spearman 上升、VaR Trinity PASS。A4f 並非失效,只是效應規模小於 SPY
- VaR Trinity 可作為主要論點 :Kupiec p 從 7.6e-5 跳到 0.070,Basel 從 Yellow 升到 Green——這是實務上重要的改善
- Regime 條件性值得 highlight :Crisis 時 +7%,normal 時 +3.1%,是實務最需要的時段
限制
- 單一 ETF(未擴展到 TAIEX 或其他台灣資產)
- OOS 不含 2008 GFC(0050.TW 數據可用性限制)
實驗腳本: experiments/k1058/k1058.py
結果數據: experiments/k1058/k1058_results.json
參考文獻 : Engle (2002); Engle, Ghysels & Sohn (2013); Patton (2011); Harvey et al. (2016); Kupiec (1995); Christoffersen (1998).
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
K1462:SPY 的 HAR-Parkinson 波動預測加入前一日隔夜跳空與三種月度景氣狀態,2,586 個樣本外日沒有一個規格顯著勝過基準,NFCI 狀態版顯著較差
本文是同一實驗一般讀者版〈隔夜跳空加上景氣指標,能讓 SPY 的波動預測更準嗎?〉(mile_63d7fceb)的研究版。一般版只講結論方向;本文補上設計矩陣與資訊集、全樣本 HAC 係數、bootstrap 區間、DM 落後期梯度,以及結果標籤的判定規則。 問題 一個以 HAR 預測 SPY 日波動的使用者,要不要多維護兩條資料:前一交易日的隔夜跳空,以及月度總經狀態?文獻的動機有兩條。其一,跳…
天然氣月度波動的季節項放進自我迴歸之後:冬季係數隨價格序列與落後期變號,夏季在四個設定下都為負
為天然氣部位估月度波動的人,常在前一個月的實現波動之外再放一組季節虛擬變數。理由來自基本面:冬季的取暖需求與庫存消耗讓天然氣價格在冬天起伏較大(Mu 2007)。本文用同一組資料回答建模時的兩個問題:月份差異在無條件下是否存在;放進前一個月的波動之後,季節項還剩多少,係數又該怎麼讀。 先寫結論。 第一,無條件的月份差異在兩條序列都存在。天然氣連續近月期貨與 UNG 都在 1 月最高,冬季平均分別是…
K2006:每月依殖利率曲線預測調整公債存續期間,平均報酬、回撤與下行尾部能與槓鈴、階梯分開嗎?
這組資料分不開。四項預先設定的檢定在 Holm 逐步校正(家族大小為四、水準 5%)後全部沒有拒絕。證據最接近門檻的是下行尾部,方向卻不利於動態規則:一年視窗最差 5% 的平均終值比,動態規則(Dyn)為 0.9203,槓鈴(B)為 0.9378,差 -0.0175,未調整 p 值 0.04998,Holm 調整後 0.1999。這組資料沒有給出「依曲線預測切換存續期間能降低尾部風險」的證據,也不…