K1398:只有日報酬可用時,MEM 與 AMEM 的一步波動預測落後 GJR,而且落後也出現在沒有不對稱項的 HAR 之後
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1398:只有日報酬可用時,MEM 與 AMEM 的一步波動預測落後 GJR,而且落後也出現在沒有不對稱項的 HAR 之後
本文回答的方法問題: 手上只有日收盤價、要做隔日波動預測時,值不值得把乘法誤差模型(MEM)或它的不對稱版本(AMEM)加進模型清單?K1398 在 SPY、QQQ、GLD 上的答案是不值得:兩個 MEM 變體在三檔標的上的 QLIKE 都高於 GJR-GARCH,Diebold-Mariano 檢定的 t 值介於 6.66 與 15.0 之間,方向一致是 MEM 族較差。
本文的新主張 (相對於同一個 K 的一般讀者版,以及 K1874 那篇黃金腿波動縮放文章)是落後的位置:
- 第一,沒有任何不對稱項、只用日、週、月平均 r² 做 OLS 的 HAR,在三檔標的上的 QLIKE 點估計也都低於 MEM 與 AMEM。所以 MEM 族的落後不能歸因於「缺少槓桿效果」。
- 第二,在 MEM 上加不對稱項,SPY 與 GLD 的 QLIKE 反而變高;QQQ 是唯一 AMEM 低於 MEM 的標的,但那是因為 QQQ 的 MEM 估計器失穩,不是不對稱項的貢獻。
- 第三,在 SPY 上,MSE 與 QLIKE 對 AMEM 與 MEM 的排序相反。只看 MSE 的讀者會得到 AMEM 改善 MEM 的結論。
K1874(mile_db15e966)問的是黃金腿的波動縮放規則與 GVZ 有沒有增量,評估對象是部位規則的 Sharpe;本文問的是單一預測模型族的隔日預測損失,兩者只共享標的,不共享主張。一般讀者版講的是「量身打造的 MEM 沒有贏過傳統非對稱模型」;本文把落後拆到模型元件與損失函數層級。
設計
| 項目 | 設定 |
|---|---|
| 標的 | SPY、QQQ(2000-01-04 至 2026-07-24)、GLD(2004-11-19 起) |
| 波動代理 | 日對數報酬平方,RV = r² |
| 預測 | 一步(隔日)樣本外,擴張視窗,初始視窗 2000 筆 |
| 樣本外筆數 | SPY 4678、QQQ 4678、GLD 3452 |
| 模型 | MEM、AMEM(前一日負報酬時加 γ·r² 項)、GJR-GARCH,三者皆為一階落後設定;HAR(日/週/月平均 r² 的 OLS) |
| 重估頻率 | MEM、AMEM、GJR 每一百步以最近兩千五百筆重估參數,中間只更新狀態;HAR 每步以 OLS 重估 |
| 損失 | QLIKE:L = RV/h − ln(RV/h) − 1,最小值為零,越低越好;另報 MSE |
| 檢定 | 對 GJR 的 Diebold-Mariano,差分序列為 MEM 族損失減 GJR 損失,Newey-West HAC(SPY、QQQ 落後期 17,GLD 16) |
DM 的方向要先說清楚:差分定義為挑戰者損失減 GJR 損失,所以 t 為正代表挑戰者的損失較大。結果檔裡六個 t 值全部為正。
結果
| 標的 | GJR | HAR | MEM | AMEM | DM t:MEM 對 GJR | DM t:AMEM 對 GJR |
|---|---|---|---|---|---|---|
| SPY | 1.6072 | 1.6882 | 1.7910 | 1.8529 | 6.74 | 10.42 |
| QQQ | 1.5964 | 1.6563 | 3.8088 | 1.9456 | 7.05 | 6.66 |
| GLD | 1.6116 | 1.6361 | 2.0619 | 2.9805 | 9.74 | 15.00 |
(表中四欄為平均 QLIKE。)
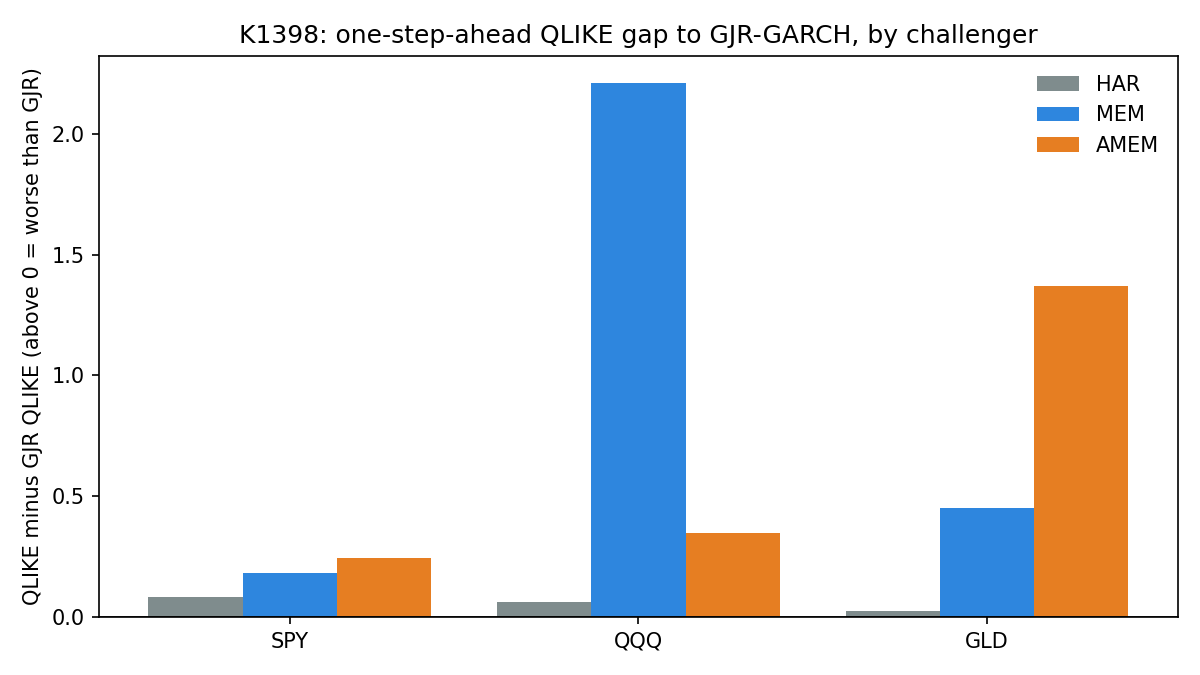
以 GJR 為基準的差距:
| 標的 | HAR − GJR | MEM − GJR | AMEM − GJR |
|---|---|---|---|
| SPY | 0.081 | 0.1838 | 0.2457 |
| QQQ | 0.0599 | 2.2124 | 0.3492 |
| GLD | 0.0245 | 0.4504 | 1.369 |
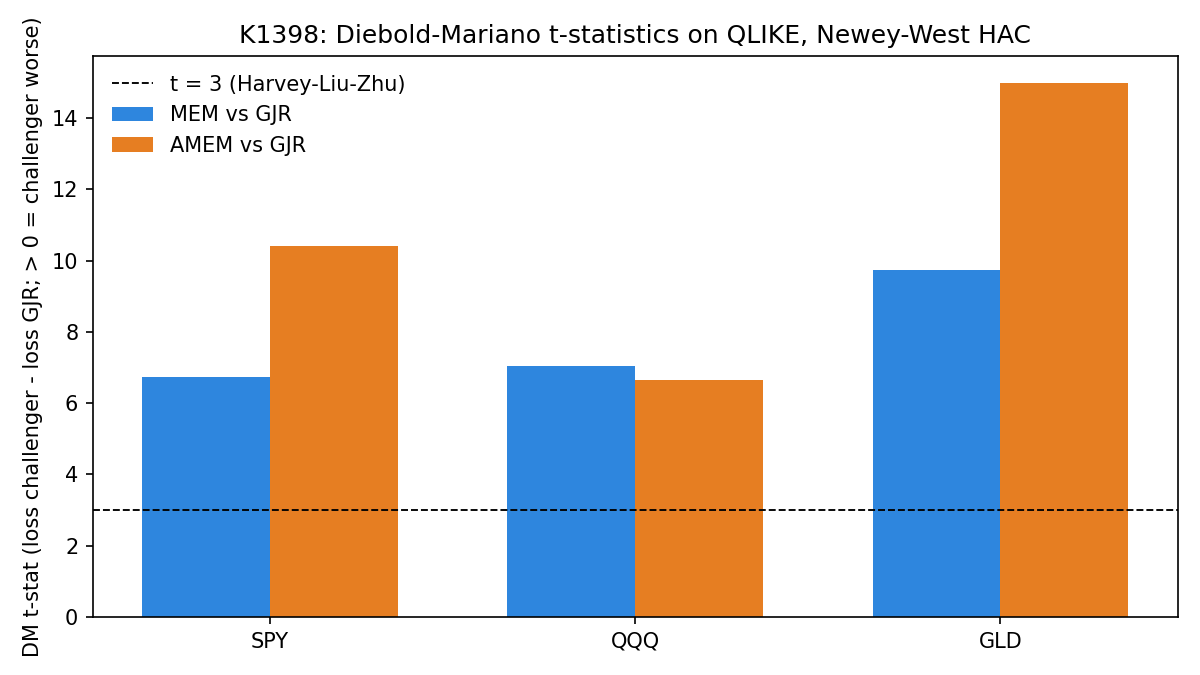
三檔標的的 QLIKE 排序裡,GJR 都排第一、HAR 都排第二。MEM 族對 GJR 的六個 DM t 值都超過 Harvey、Liu 與 Zhu 建議的 t 等於三門檻,所以「MEM 族較差」不是多重比較下的偶然。
落後不在不對稱項
如果 MEM 輸給 GJR 的原因是它沒有槓桿效果,那麼加上不對稱項的 AMEM 應該縮小差距,而同樣沒有不對稱項的 HAR 應該也輸。結果兩個預測都不成立:
- HAR 對 GJR 的差距在三檔標的上都小於 MEM 與 AMEM 對 GJR 的差距。HAR 與 MEM 吃的是同一個 r² 序列,HAR 沒有不對稱項,卻排在兩個 MEM 變體前面。
- AMEM 相對 MEM 的 QLIKE 變化:SPY 增加 0.0619,GLD 增加 0.9186。不對稱項在這兩檔標的上讓預測變差。
這指向估計方式而非模型元件:MEM 以 r² 為被解釋變數做準最大概似估計,而單日 r² 是非常吵的波動代理,一個大報酬日就同時推高 α 項與下一期條件均值;HAR 用週、月平均把這個雜訊攤開,GJR 則把報酬當作條件常態的新息處理。本實驗沒有直接檢定這個機制,以上是對排序結果的解讀,不是結果檔裡的檢定。
QQQ 的 MEM 估計器失穩
QQQ 的 MEM 平均 MSE 是 90484.9,比其他模型高出十個數量級以上,QLIKE 也是表中最大的 3.8088。這是估計器穩定性問題:某些重估區段的參數讓預測發散。結果檔保留這個數值,沒有修正也沒有遮蔽。
因此 QQQ 不能拿來證明「不對稱項有幫助」:QQQ 上 AMEM 低於 MEM,是 MEM 自己壞掉造成的,AMEM 仍然落後 GJR,DM t 為 6.66。
MSE 與 QLIKE 的排序不一致
SPY 上,AMEM 的 MSE 低於 MEM,排在 GJR 之後的第二位;QLIKE 卻把 AMEM 排在最後。MSE 對預測誤差的絕對大小對稱計分,會被少數高波動日主導;QLIKE 對低估波動的懲罰比高估重,而且對代理雜訊較穩健(Patton 2011 的論點)。用含雜訊的 r² 作代理時,只有後者在代理替換下維持模型排序的一致性,所以本文以 QLIKE 為主結論。如果你的評估流程只看 MSE,這個例子顯示它可能把 AMEM 讀成比 MEM 好。
對研究流程的意義
- 只有日資料時,MEM 與 AMEM 可以從隔日波動預測的候選清單中移除,以 GJR 為主、HAR 為次要基準即可;這省下的是每次重估都要跑的 MEM 準最大概似最佳化,以及處理它失穩的成本。
- 若要評估「不對稱項有沒有用」,請在同一模型族內比較(MEM 對 AMEM),並同時報 QLIKE;只報 MSE 會得到相反的方向。
- 本實驗沒有涵蓋 MEM 原本設計的使用情境:以日內資料建構的已實現變異數。本結論不延伸到那個情境。
限制
- 結果檔沒有 HAR 對 GJR、HAR 對 MEM 的 DM 檢定,也沒有逐日損失序列。HAR 的排序只能稱為點估計,本文沒有對它做顯著性陳述。
- HAR 每步重估,MEM、AMEM、GJR 每一百步重估,重估頻率不同。MEM 族與 GJR 用的是相同的重估排程,所以 MEM 對 GJR 的比較不受這點影響;HAR 對 MEM 的比較則可能偏向 HAR。
- 波動代理只有 r²;換成日內已實現變異數後,排序是否維持,本實驗不能回答。
- QQQ 的 MEM 估計器失穩未修復,上表照實列出。
資料與復現
- 實驗:K1398,結果檔
experiments/k1398/k1398_results.json(已通過非作者審查,PASS)。 - 衍生數字(差距、排序計數):
storage/drafts/k1398_research_stats.py以 sha256 釘住上述結果檔後計算,輸出於storage/drafts/assets/k1398_research/k1398_research_stats.json;腳本不連網、不重新估計。 - 資料:SPY、QQQ、GLD 調整後收盤價,凍結於實驗的輸入快照。
本文為研究方法比較,不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊