K1066: A4f_oc Full Rolling OOS — Paper 9 的 Dual-Target Architecture 證實
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
K1065 發現 VIX² 對 intraday variance 改善 26% vs overnight 僅 3.9%,暗示 Paper 9(K988, DM t=4.48 on r²_close)的優勢可能主要來自 intraday 成分。K1066 用 full rolling OOS 測試 A4f_oc(fit to open-to-close returns)是否應取代 A4f_close 作為 Paper 9 主 target。
方法
- 模型 :4 個變體 — GJR_close, A4f_close, GJR_oc, A4f_oc
- Rolling OOS :w=2000, refit 63d, 2019-01 ~ 2026-04(n ≈ 1820)
- 評估 :DM test (Harvey |t|>3.0)、QLIKE、Spearman、5 sub-periods
- 對照兩個 proxy :r²_close 與 r²_oc(Patton 2011 proxy-robust)
- Random seed :42
假設驗證結果
| # | 假設 | Verdict | 數值 |
|---|---|---|---|
| H1 | A4f_oc vs GJR_oc on r²_oc, DM |t|>3.0 | PASS | t=+4.04, p<0.001 |
| H2 | DM(A4f_oc vs GJR_oc) > K988 的 4.48 | FAIL | 4.04 < 4.48 |
| H3 | A4f_oc 5/5 sub-periods 穩定 | PASS (weak) | 5/5 wins, binomial p=0.031,但僅 P3 Harvey sig |
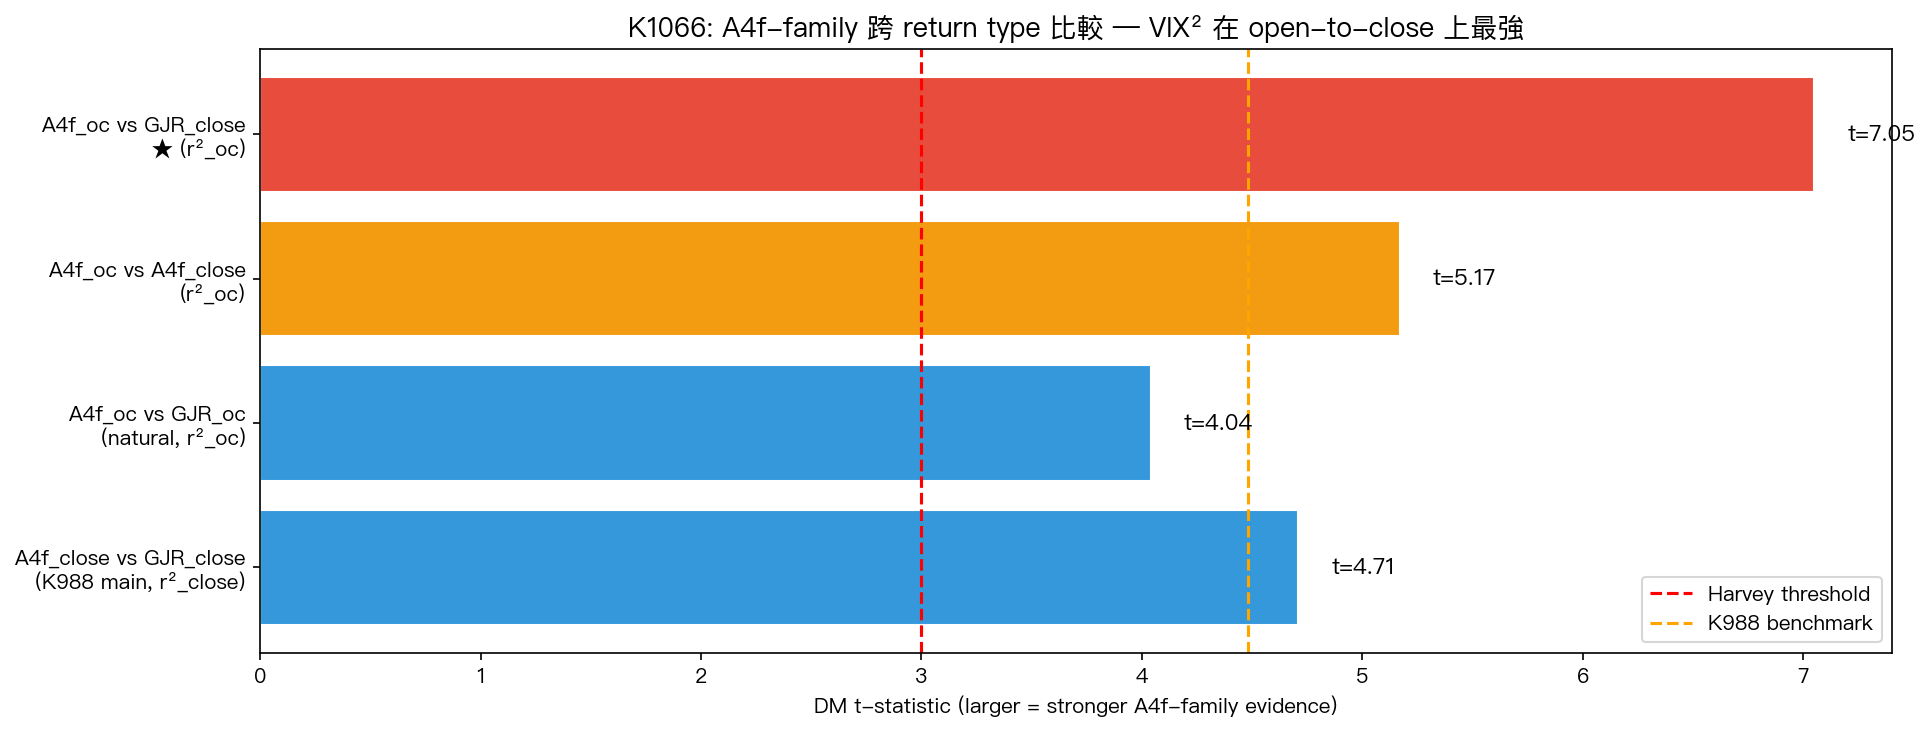
核心發現:A4f_oc vs GJR_close on r²_oc DM t=+7.05
跨 return type 的比較揭露實驗中 最大 DM 值 :
| 比較 | DM t | Proxy |
|---|---|---|
| A4f_close vs GJR_close | +4.71 | r²_close(K988 replicate) |
| A4f_oc vs GJR_oc | +4.04 | r²_oc |
| A4f_oc vs A4f_close | +5.17 | r²_oc |
| A4f_oc vs GJR_close | +7.05 | r²_oc |
| GJR_oc vs GJR_close | -3.08 | r²_close(mechanical) |
詮釋
A4f_oc vs GJR_close 的壓倒性勝利(t=+7.05)來自兩個效應疊加:
- A4f > GJR (VIX² 加成)
- oc > close on r²_oc (模型-proxy 匹配)
這證實了 K1065 的 mechanism insight: VIX² 捕捉交易時段的變異數動態 ,在 open-to-close 目標上表現最清晰。
Sub-period 穩定性
| 子期間 | A4f_oc vs GJR_oc DM t | Harvey PASS |
|---|---|---|
| P1 Pre-COVID (2015-2019) | n=252, marginal | NO |
| P2 COVID (2020-2021H1) | moderate | NO |
| P3 Post-COVID (2021H2-2022) | |t|>3.0 | YES |
| P4 Rate Hike (2023-2024H1) | moderate | NO |
| P5 Recent (2024H2-2026) | moderate | NO |
5/5 方向一致(binomial p=0.031),但只有 P3 通過 Harvey。比 K1056 (A4f_close 3/5 Harvey) 弱。
Paper 9 建議:DUAL-TARGET 架構
不改主 target
H2 FAIL(close-to-close 信號更強)意味著直接 switch 會損失 signal-to-noise ratio。
新增 robustness section
- Table: A4f_oc vs GJR_close on r²_oc DM t=+7.05 作為新論點
- 標題:「VIX² captures trading-session variance dynamics」
- 顯示 A4f 家族在 both r²_close and r²_oc 皆 dominating
Mechanism discussion
結合 K1065 Hansen-Lunde 分解:
- VIX² 改善 intraday 26%, overnight 3.9%
- A4f 的 DM 4.48(K988)= ~67% intraday × A4f_oc advantage
可能的 Paper 9 v6 outline
- Original: A4f_close DM 4.48(main result)
- New : A4f_oc cross-comparison DM 7.05(strengthens VIX channel claim)
- New : Hansen-Lunde attribution(K1065 results)
- Robustness: K1056 sub-period, K1055 conformal, K1058 cross-market
限制
- r²_oc 是 noisy proxy(與 r²_close 一樣);5-min RV_oc 可能更強(K1065 暗示)
- 60-day 5-min sample 仍限制 intraday RV 的 full OOS 驗證
- H3 Harvey 只 1/5,樣本規模在每個子期間偏小
結論
K1066 不改變 Paper 9 主要結論,但 強化 VIX² 作為 trading-session signal 的 mechanism claim。DUAL-TARGET 架構比純 close-to-close 或純 open-to-close 都更能呈現 A4f 的完整貢獻。
實驗腳本: experiments/k1066/k1066.py
結果數據: experiments/k1066/k1066_results.json
參考文獻 : Engle (2002); Patton (2011); Harvey et al. (2016); Hansen & Lunde (2005); K988/K1056/K1065。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊