K617: 台積電營收公告真的會讓 0050 大幅波動嗎?134 次事件的正式分析
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
台積電(2330)每月公告的月營收,真的會讓台股 ETF(0050.TW)大幅波動嗎?K617 正式事件研究以 2015–2026 年共 134 次月營收公告 和 45 次季財報 進行分析,得出一個反直覺結論: 公告日波動僅微幅上升且統計上不顯著,但公告後五天的平均波動比公告前五天低一成多(vol crush,p 值低於 0.03) 。
研究背景
台積電是台股最大權重股,每月 10 日前後公布月營收,每季中發布季財報。市場直覺認為「大事件 = 大波動」,但直覺不等於實證。K617 以正式統計方法回答這個問題。
K617 在完整 11 年資料上執行正式 t-test、Wilcoxon 秩和檢定與依台積電公告日報酬正負分組的分析。
方法與數據
| 項目 | 設定 |
|---|---|
| 資產 | 0050.TW(台灣 50 ETF)、2330.TW(台積電) |
| 事件 | 月營收公告(134 次;規則日期共 135 個,其中有完整前後各 5 個交易日窗口者 134 個)+ 季財報(45 次) |
| 事件日 | 月營收取每月 10 日、季財報取 1、4、7、10 月 15 日;遇休市順延到下一個交易日(依規則產生的日期,不是逐次查證的公告日) |
| 資料期間 | 2015-01-06 至 2026-03-27(約 2,700 個交易日) |
| 基準線 | 全期一般交易日均值(排除事件日本身) |
| 指標 | 日絕對報酬率(|return|),反映實際波動強度 |
| 統計方法 | 雙尾 Welch t-test + Wilcoxon rank-sum(Mann–Whitney U)+ 依台積電公告日報酬正負的分組檢定 |
| 顯著性門檻 | p < 0.05(保守) |
核心發現
發現一:月營收公告日 0050 波動僅微幅上升,統計不顯著
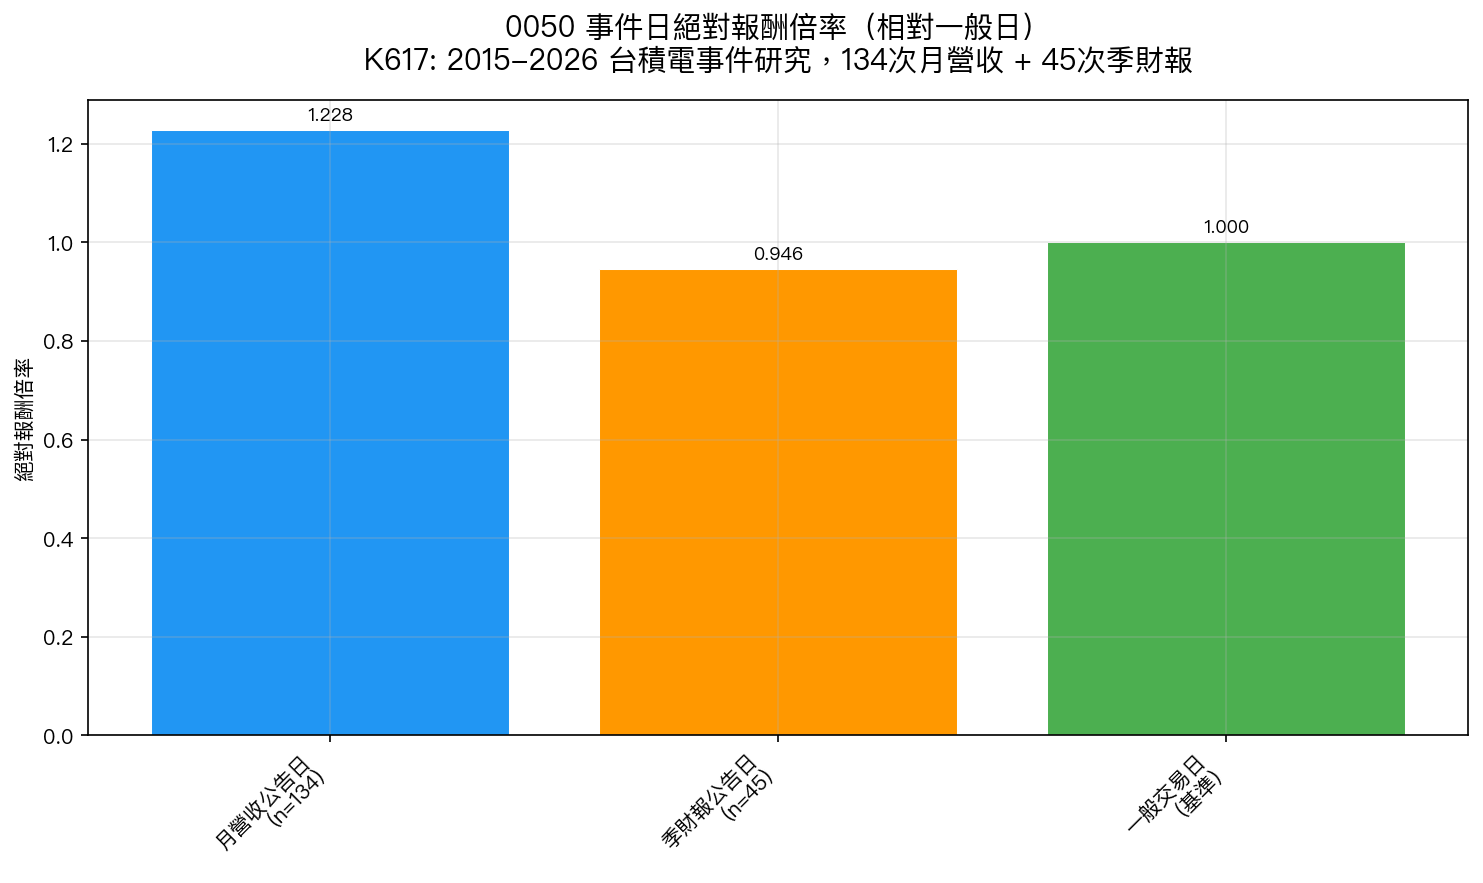
月營收公告當日,0050 的平均絕對報酬率約為 1.0% ,相比一般日的約 0.82% , 倍率約 1.2x 。
但 t-stat 約 1.7, p 值高於 0.05 ,未達 5% 顯著水準;Wilcoxon 秩和檢定(Mann–Whitney U)的 p 值也高於 0.05,同樣不顯著。
結論:134 次事件的整體平均,公告日波動略高但統計上無法確認。
發現二:季財報公告日沒有偵測到波動上升
更反直覺的是, 季財報公告日(45 次)的 0050 平均絕對報酬沒有高於一般日 :事件日均值約 0.8%,一般日約 0.82%, 倍率 0.95 到 0.97x (t-stat 約 -0.3 到 -0.5,p 值高於 0.6)。
季財報公告日的平均絕對報酬比月營收公告日低,但這個差異也沒有達到統計顯著(p 值高於 0.05)。
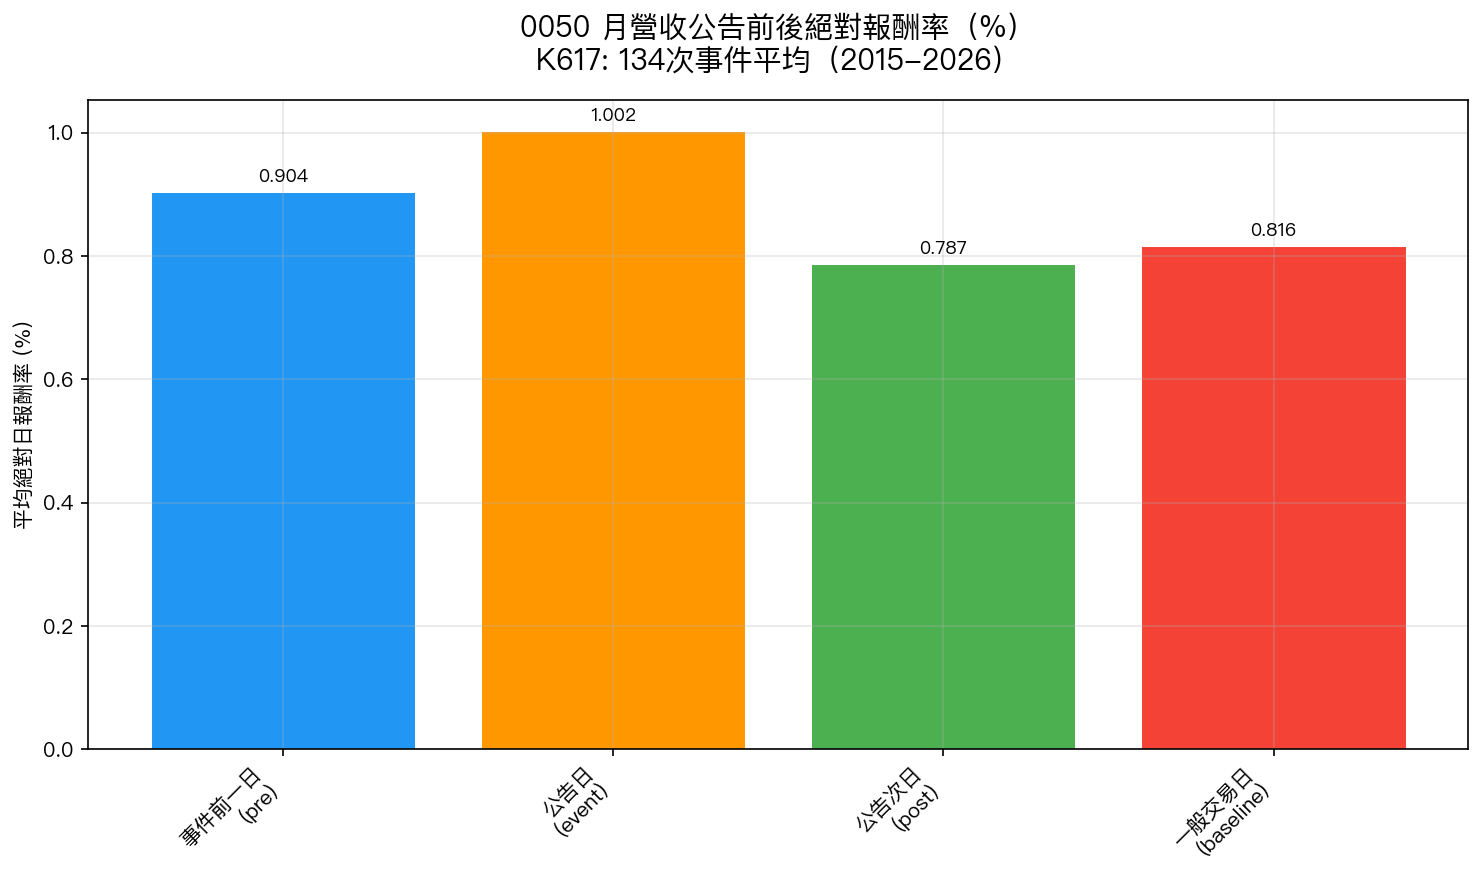
發現三:公告後五天的平均波動比公告前五天低一成多(p 值低於 0.03)
這是 K617 最具實際意義的結果:
| 階段 | 0050 均絕對報酬率 | 相對公告前五天 |
|---|---|---|
| 公告前五天(平均) | 約 0.9% | 基準 |
| 公告當日 | 約 1.0% | 高約一成 |
| 公告後五天(平均) | 約 0.8% | 低一成多(p 值低於 0.03) |
公告後五天的 0050 平均波動比公告前五天 低一成多 (後五天對前五天的成對 t 檢定,p 值低於 0.03)。K617 沒有檢驗這個下降的成因,這個 p 值也沒有針對 K617 同時做的其他檢定做多重比較校正。
發現四:公告日台積電個股的絕對報酬高於 0050,但個股自己也沒有偵測到公告日上升
公告日台積電(2330)個股的絕對報酬遠大於 0050:
| 事件類型 | 2330 均絕對報酬 | 0050 均絕對報酬 | 2330 對 0050 的比值(逐事件比值的平均;p 為兩檔事件日絕對報酬的成對 t 檢定) |
|---|---|---|---|
| 月營收公告 | 約 1.4% | 約 1.0% | 約 2.2x (p<0.001) |
| 季財報公告 | 約 1.4% | 約 0.8% | 約 2x (p<0.001) |
月營收公告日,2330 個股的絕對報酬平均是 0050 的兩倍多(逐事件比值的平均;比值的中位數約 1.3,兩檔平均絕對報酬的比約 1.4),但一般日 2330 的絕對報酬本來就是 0050 的 1.5 倍上下。拿月營收公告日對一般日比較,2330 約 1.1 倍、0050 約 1.2 倍,兩者的 p 值都高於 0.05。
四月預測:事件影響有限,不需要特別調整
基於 K617 的正式分析:
| 日期 | 事件 | 0050 波動預期 |
|---|---|---|
| 04/10 | 台積電月營收 | 溫和上升(倍率約 1.2x, 統計不顯著 ) |
| 04/16 | 台積電季財報 | 無調整(倍率 0.95 到 0.97x,沒有偵測到上升) |
實務建議 :基於正式統計,月營收公告日不必特別調整部位。若持有 2330 個股,它的日報酬幅度本來就比 0050 大,部位大小要依個股自己的波動決定。
局限性
- ETF 組成變化 :0050 的台積電權重 2015-2026 間有變動,未控制此效應
- 境外因素 :台股與美股高度連動,事件日可能恰與全球市場動盪重疊
- 134 次事件 :樣本已足夠,但依台積電公告日報酬正負分組(各約 65–70 次)功效仍有限
- 日頻限制 :盤中波動型態無法捕捉;台積電盤後公告的直接效應可能在次日才反映
結論
K617 以 134 次月營收和 45 次季財報事件的正式統計分析,得出以下結論:
- 月營收公告日 0050 波動微幅上升(約 1.2x),但統計上不顯著(p 值高於 0.05)
- 季財報公告日 0050 平均絕對報酬為一般日的 0.95 到 0.97 倍,沒有偵測到差異(p 值高於 0.6)
- 公告後五天的平均波動比公告前五天低一成多(p 值低於 0.03)
- 公告日台積電個股的絕對報酬高於 0050,但個股對一般日的比較也未達顯著
這個結果沒有支持「台積電公告 = 大波動」的市場直覺:公告日的波動沒有偵測到上升,公告後五天的平均波動比公告前五天低。
本文基於實驗 K617(腳本:experiments/k617/k617_tsmc_event_study.py,結果:experiments/k617/k617_tsmc_event_study_results.json)。數據來源:yfinance(0050.TW, 2330.TW),期間:2015-01-06 至 2026-03-27,月營收事件 134 次,季財報事件 45 次。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊