K1885:重疊目標下 HAC t=-4.55、循環位移 p=0.001,非重疊區段中位 t 只剩 -1.28——台指選擇權/期貨成交量比的三種推論
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
K1885 問:台指選擇權(TXO)成交量相對期貨偏高的日子,加權指數接下來 20 個交易日的變異數,是否異於「目前波動」已能預測的水準。預註冊的 H1 規則要求 |HAC t| ≥ 3 且循環位移 p < 0.05,另附一條撤回條款:若非重疊 20 日區段的中位 |t| < 2,效應報告為不成立。
同一個係數在三種推論下給出不同答案。全樣本 3343 個交易日的係數為 -0.0573,HAC t=-4.55;999 次循環位移的雙尾 p=0.001;兩項都通過。非重疊區段的 20 種起點,中位 t 只有 -1.28,撤回條款觸發,H1 依預註冊判為不成立。樣本外(H2)以 Clark-West 單尾 p=5.39e-04 通過,但 OOS R² 只有 0.0031。
一般讀者版(〈台指選擇權成交量比期貨多的日子,接下來一個月的台股會比較平靜嗎?〉)回答「這個比值能不能用」。本文處理推論本身: 三種推論為何不一致,以及這條撤回條款在本管線中的檢定力。
設計
- 訊號 :( x_t = \log(\mathrm{TXO}_t / F_t) ),只取一般交易時段;
F_t為 TX、小台(÷4)、微台(÷20)換算的大台口數。z_t為 x 的 60 日 z 分數,週選、微台、週五週選上市後各 60 日設為缺值。 - 目標 :( y_t = \log \sum_{k=1}^{20} r_{t+k}^2 ),r 為加權指數收盤對數報酬,窗口從 t 的下一個交易日起算。相鄰兩天的目標窗口重疊 19 天。
- 控制 :過去五、二十、六十日平方報酬均值(取對數),以及台股交易日之前最近一個美股收盤的 VIX。
- 推論 :HAC lag 41;循環位移 999 次;非重疊區段為每 20 日取一點、20 種起點各跑一次,每個區段樣本 167 或 168 點。
- 預先寫下的期待 :H1、H2 皆為虛無。預註冊對本樣本的比值是盲的,對先前的平台內部虛無結果則不盲(已列在預註冊檔中)。
結果一:三種推論
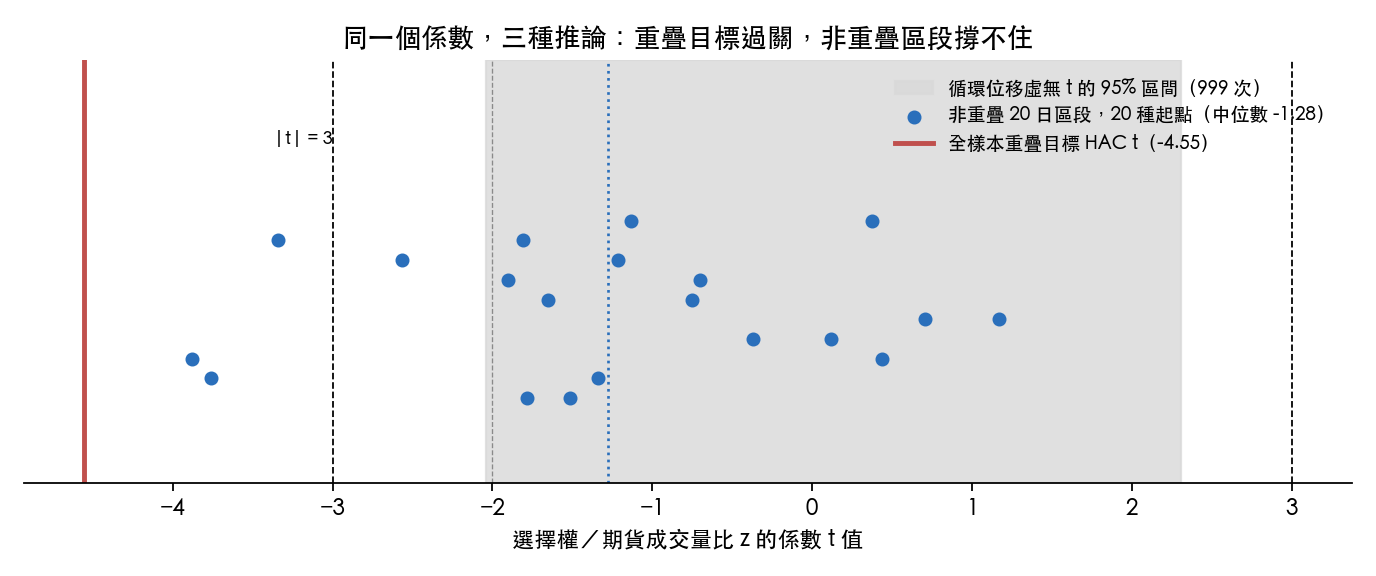
| 推論 | 統計量 | 判準 | 結果 |
|---|---|---|---|
| 全樣本 HAC(lag 41) | t=-4.55 | |t| ≥ 3 | 通過 |
| HAC lag 敏感度 | lag 十九:-4.63;lag 四十:-4.56;lag 六十:-4.45 | 參考 | 穩定 |
| 循環位移(999 次) | p=0.001;虛無 t 分位 -2.04/0.04/2.31 | p < 0.05 | 通過 |
| 非重疊 20 日區段 | 中位 t=-1.28;範圍 -3.88 到 1.17;|t| ≥ 2 者 4/20 | 中位 |t| ≥ 2 | 未過,撤回 |
HAC 與循環位移都處理了目標重疊造成的序列相關,兩者一致指向顯著。循環位移保留 z 與 y 各自的自相關結構,只打斷兩者的時間對應,所以它的虛無分佈已經把重疊算進去;虛無 t 的 95% 區間是 -2.04 到 2.31,與常態近似差距不大。
非重疊區段給出的訊息較弱:20 種起點中只有 4 種 |t| ≥ 2,有幾種起點的方向相反。依預註冊,H1 報告為不成立,本文不重新解讀這個判定。
結果二:撤回條款在這條管線裡的檢定力
撤回條款的用意是防止重疊目標膨脹顯著性。但非重疊區段的樣本只有全樣本的約二十分之一,即使效應為真,區段 t 也會明顯小於全樣本 t。問題是:小多少?
本實驗的合成資料控制組(controls_check.json,seed 20260924)提供了一個參照:
| 控制組 | 全樣本 H1 t | 非重疊中位 t | 判定 |
|---|---|---|---|
| 負對照(z 不含資訊) | -1.39 | -0.60 | 虛無 |
| 正對照(注入強度 0.15) | 10.71 | 2.68 | 成立 |
| 實際資料 | -4.55 | -1.28 | 撤回 |
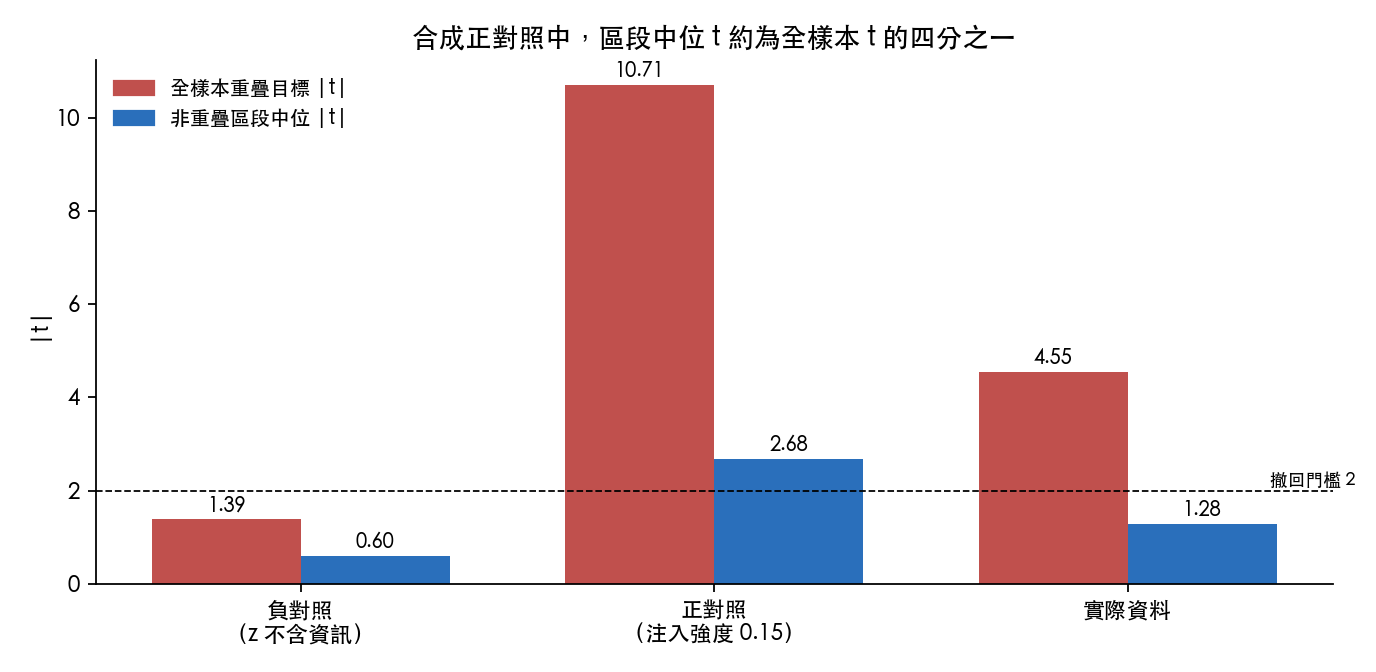
正對照的全樣本 t 與區段中位 t 之比約為 4.0,實際資料約為 3.6(兩個比值為本文以表中數字自行計算)。在這一個正對照裡,一個確實存在的效應也產生了相近的落差。負對照的比值約為 2.3,與正對照不同,所以這個比例本身並不穩定,不能拿來換算撤回條款需要多大的全樣本 t。
這是單一合成強度的提示,不是檢驗:比例會隨效應大小、訊號自相關與資料生成方式而變,本實驗沒有掃描多個強度。它提示(未驗證)撤回條款可能偏保守;能確定的只有一句: 「不成立」是預註冊規則下的判定,不能讀成效應不存在。 實驗 README 明寫不重新解讀這個判定,本文也不據此推翻它。對後續研究的建議(未驗證)是:撤回條款的門檻在預註冊時就以多個合成強度校準檢定力,而不是固定在 |t| ≥ 2。
結果三:樣本外,巢狀模型的兩個檢定
H2 以 2016-01-04 起的擴張窗口做 2474 次預測,比較加入 z 與不加入 z 的模型。
- 對數變異數的 MSE:不含 z 為 0.5324,含 z 為 0.5308;OOS R²=0.0031。
- Clark-West t=3.27,單尾 p=5.39e-04(HAC lag 37),依預註冊判為成立。
- QLIKE 的 DM 檢定(含 z 減不含 z)t=-1.09,p=0.275,只作描述。
兩個檢定的差異是預期中的。兩個模型是巢狀的:在虛無假設下,大模型多估一個參數會增加預測誤差,DM 檢定因此偏向不拒絕;Clark-West 修正了這個偏誤,所以適用於巢狀比較。兩者並列的意義是量級:統計上可分辨的改善,在預測誤差上只有千分之三左右,不足以支持任何交易、部位調整或儀表板用途。
穩健性(僅報告,不改判定)
| 規格 | n | 係數 | HAC t |
|---|---|---|---|
| 不含 VIX | 3343 | -0.0602 | -4.70 |
| 分母只用 TX | 3343 | -0.0513 | -4.28 |
| 2017-05-16 起含盤後交易 | 2145 | -0.0656 | -3.54 |
| 不排除新商品上市期 | 3523 | -0.0549 | -4.51 |
| 子期間 2012–2018 | 1606 | -0.0628 | -3.55 |
| 子期間 2019–2026 | 1737 | -0.0585 | -3.44 |
| 只用 z 的未預期成分 | 3318 | -0.0495 | -4.11 |
七個規格的係數都在 -0.05 到 -0.066 之間,HAC t 都超過 3。這些規格與主規格共用同一個重疊目標,所以它們的一致只說明係數對規格選擇不敏感,不回答撤回條款提出的問題。
結論與限制
- H1 依預註冊判為不成立,H2 成立但量級很小。 本文不改變這兩個判定。
- 三種推論的不一致,可能部分來自撤回條款本身的檢定力(未驗證)。 唯一的合成正對照中,全樣本 t 與區段中位 t 之比約為 4,與實際資料相近;但只有一個強度,且負對照的比值不同,這不足以構成檢驗。
- 限制 :控制變數沒有台指 VIX(VIXTWN),訊號可能被台股隱含波動吸收;y 是收盤對收盤變異數,含隔夜跳動;成交量比是總口數,無法區分避險、投機或 delta 中性交易;美國市場部分因資料來源問題未做。
資料來源:臺灣期貨交易所 TXO、TX、MTX、TMF 每日成交量,臺灣證券交易所加權指數收盤,Cboe VIX 歷史資料;H1 樣本 2012-04-03 至 2026-08-26。canonical 結果檔 experiments/k1885/k1885_results.json,合成控制組 experiments/k1885/controls_check.json。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊