比特幣能避險嗎?它與美股的相關係數隨 VIX 升高,但還不能直接下結論
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
很多人把比特幣當成「數位黃金」,期待它在市場動盪時當避風港。這篇用 2015 年 2 月 2 日至 2026 年 4 月 8 日共 2,812 個交易日的資料,檢查兩件事:比特幣與美股的相關係數,在 VIX 高的時候是否不同;比特幣下跌日與上漲日的波動,對 VIX 有沒有預測力。
結果有兩項:相關係數隨 VIX 分組升高;比特幣下跌日的波動指標對 VIX 有預測力,上漲日的沒有偵測到。兩項都是描述與預測關係,不能直接讀成「比特幣不能避險」或「比特幣把恐慌傳給美股」。
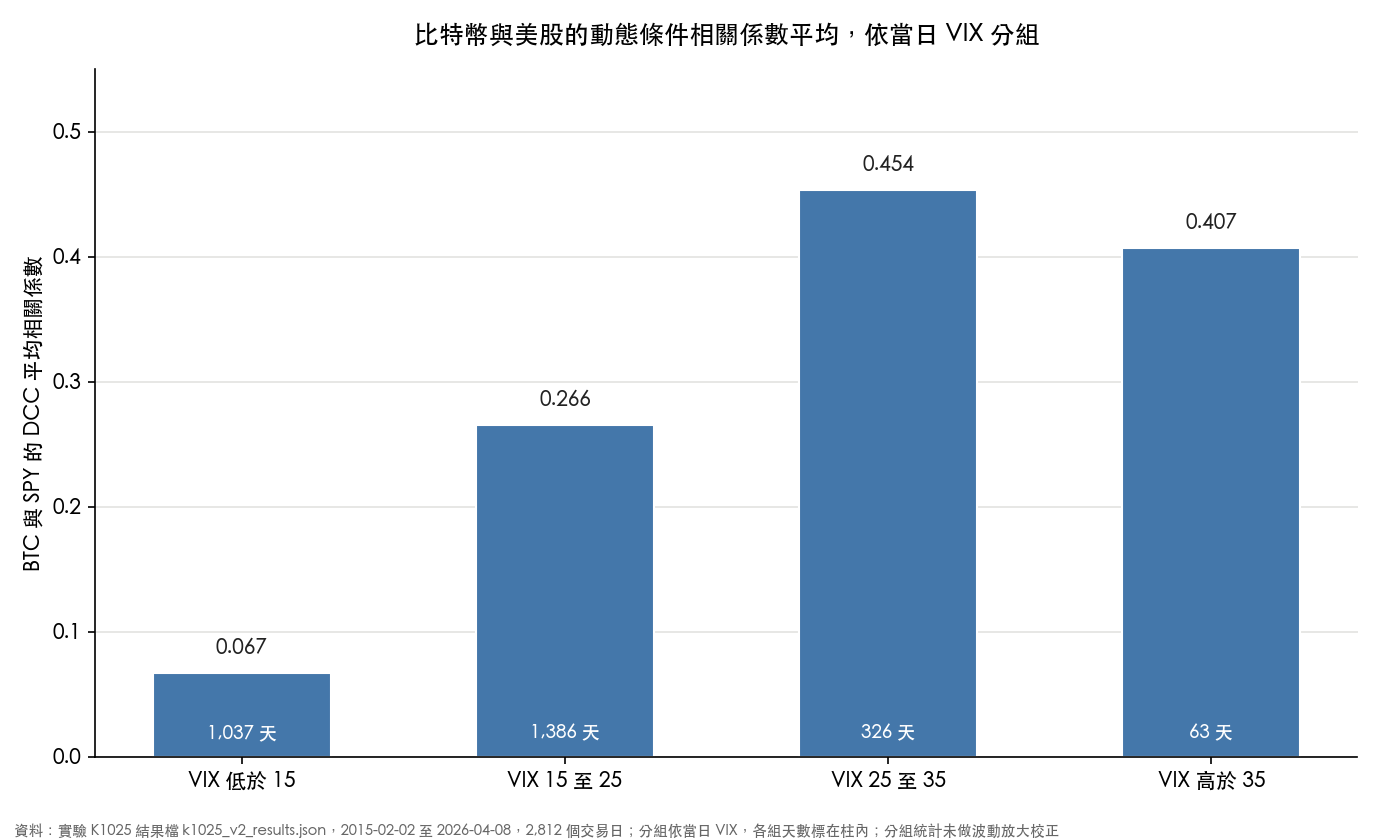 圖:比特幣與美股的動態條件相關係數(DCC)平均,依當日 VIX 分四組。資料來源:實驗 K1025。
結果一:相關係數隨 VIX 分組升高
VIX 是美股選擇權市場預期波動的指數,常被稱為恐慌指數。我們依當日 VIX 水準把 2,812 個交易日分成四組,估計比特幣與 SPY 的動態條件相關係數(DCC),再各組取平均:
| VIX 分組 | 天數 | BTC 與 SPY 的平均相關係數 |
|---|---|---|
| 低於 15 | 1,037 | 0.067 |
| 15 至 25 | 1,386 | 0.266 |
| 25 至 35 | 326 | 0.454 |
| 高於 35 | 63 | 0.407 |
VIX 低於 15 的樣本裡,平均相關係數接近零。分組越往高 VIX,平均相關係數越高,最高一組是 25 至 35。高於 35 的一組只有 63 天,估計的不確定性較大。
這個升幅不能全部讀成「危機時比特幣與美股連動變強」。分組本身依 VIX 決定,高波動樣本的相關係數會因為分組方式而偏高(Forbes 與 Rigobon 指出的偏誤),K1025 的這組統計沒有做這項校正。這個實驗也沒有計算任何投資組合在高波動期的實際損失,所以不能說加入比特幣之後保護效果減少了多少。
結果二:下跌日的波動對 VIX 有預測力,上漲日沒有偵測到
我們把比特幣的日報酬分成下跌日與上漲日兩部分,各自算近 20 日的波動指標,再用 Granger 檢定看它們過去的值能不能預測 VIX(落後一至五期,檢定中已納入 VIX 自己的過去值)。
- 下跌日的波動指標 :落後一至五期的 p 值全部小於 0.00001,最大的是落後一期的 0.0000032(F 統計量 21.78)。
- 上漲日的波動指標 :落後一至五期的 p 值全部大於 0.15,最小的是落後一期的 0.153(F 統計量 2.04)。
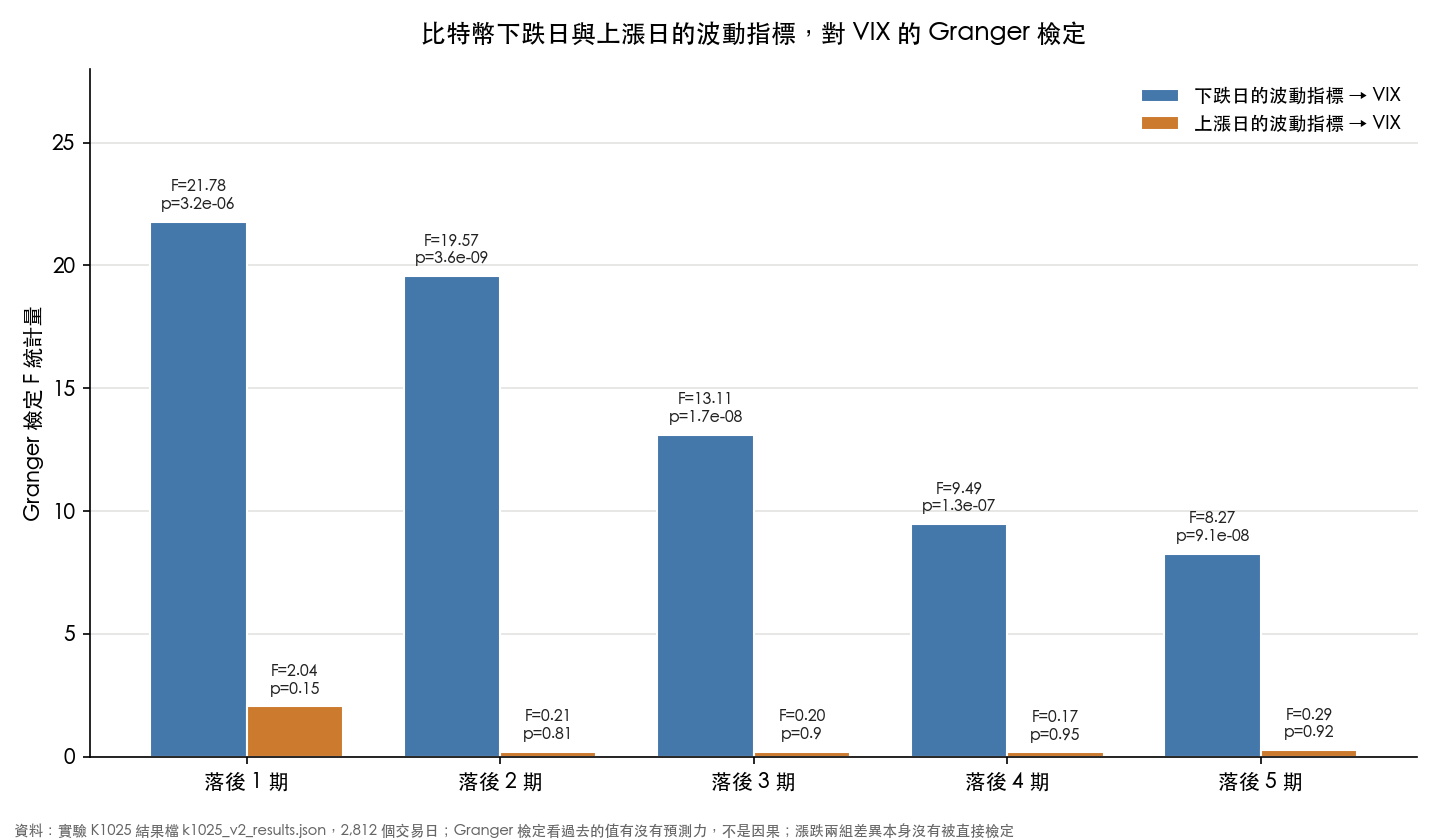 圖:比特幣下跌日與上漲日的波動指標,對 VIX 的 Granger 檢定。資料來源:實驗 K1025。
這個結果要小心讀:
- Granger 檢定說的是「過去的值有沒有預測力」,不是「誰造成誰」。
- 下跌日顯著、上漲日不顯著,不等於兩者的差異本身顯著;K1025 沒有直接檢定這個差異。
- 兩個序列如果同時受第三個因素(例如整體風險偏好)影響,也可能產生這樣的預測形狀;K1025 沒有排除這個可能。
同一個實驗的另外兩項檢查
K1025 的後續修訂用另外兩種方式,檢查比特幣的總波動(不分漲跌)對 VIX 有沒有增量資訊:
- 在分位數迴歸加入前一期 VIX 作為控制變數後,0.95 分位的係數為 0.42,95% 區間從 -0.61 到 1.14,包含零。
- 樣本外預測(2019 年起,1,826 個預測)加入比特幣波動後,Clark-West 統計量為 -0.12,沒有改善 VIX 預測的證據。
這不等於增量資訊為零,也沒有分別檢驗下跌日與上漲日。它們只表示:用總波動這個口徑,K1025 沒有找到比特幣預測 VIX 的增量資訊。
這些結果能不能用來決定要不要持有比特幣
不能直接決定。K1025 沒有建構任何投資組合,沒有計算比特幣加入組合後在高波動期的實際損失,也沒有拿黃金或債券與比特幣比較避險效果。
同一個樣本裡,比特幣的日報酬平均為 0.158%,SPY 為 0.056%。兩者的報酬算法不同(比特幣用對數報酬,SPY 用簡單報酬),也沒有扣掉風險,所以這兩個數字只是描述,不能直接比較。
這次做不到的事
- 只檢查一組資產配對。 比特幣與 SPY;換成其他股票指數或其他加密貨幣,結論不保證成立。
- VIX 分組的天數很不平均。 最高組只有 63 天,最低兩組各超過一千天。
- 漲跌波動指標是近 20 日的粗略代理。 它們是各自的滾動指標,不是對下跌與上漲風險的完整估計。
- 沒有交易成本,也沒有投資績效。 這是相關與預測關係的檢查,不是策略回測。
一句話結論
比特幣與美股的相關係數,在 VIX 高的樣本裡比較高;比特幣下跌日的波動指標對 VIX 有預測力,上漲日的沒有偵測到。這兩項結果都不足以證明比特幣在市場動盪時無法避險,也不足以證明它是恐慌的來源。
本文基於實驗 K1025,資料為 yfinance 的 SPY、BTC-USD 與 VIX,2015 年 2 月 2 日至 2026 年 4 月 8 日。相關係數與 Granger 檢定取自該實驗的結果檔,分位數迴歸與樣本外預測取自後續修訂的結果檔。本文不構成任何投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊