「大戶把小戶擠出去了」——這句話在二十二種商品、十二年的資料上沒有站住
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
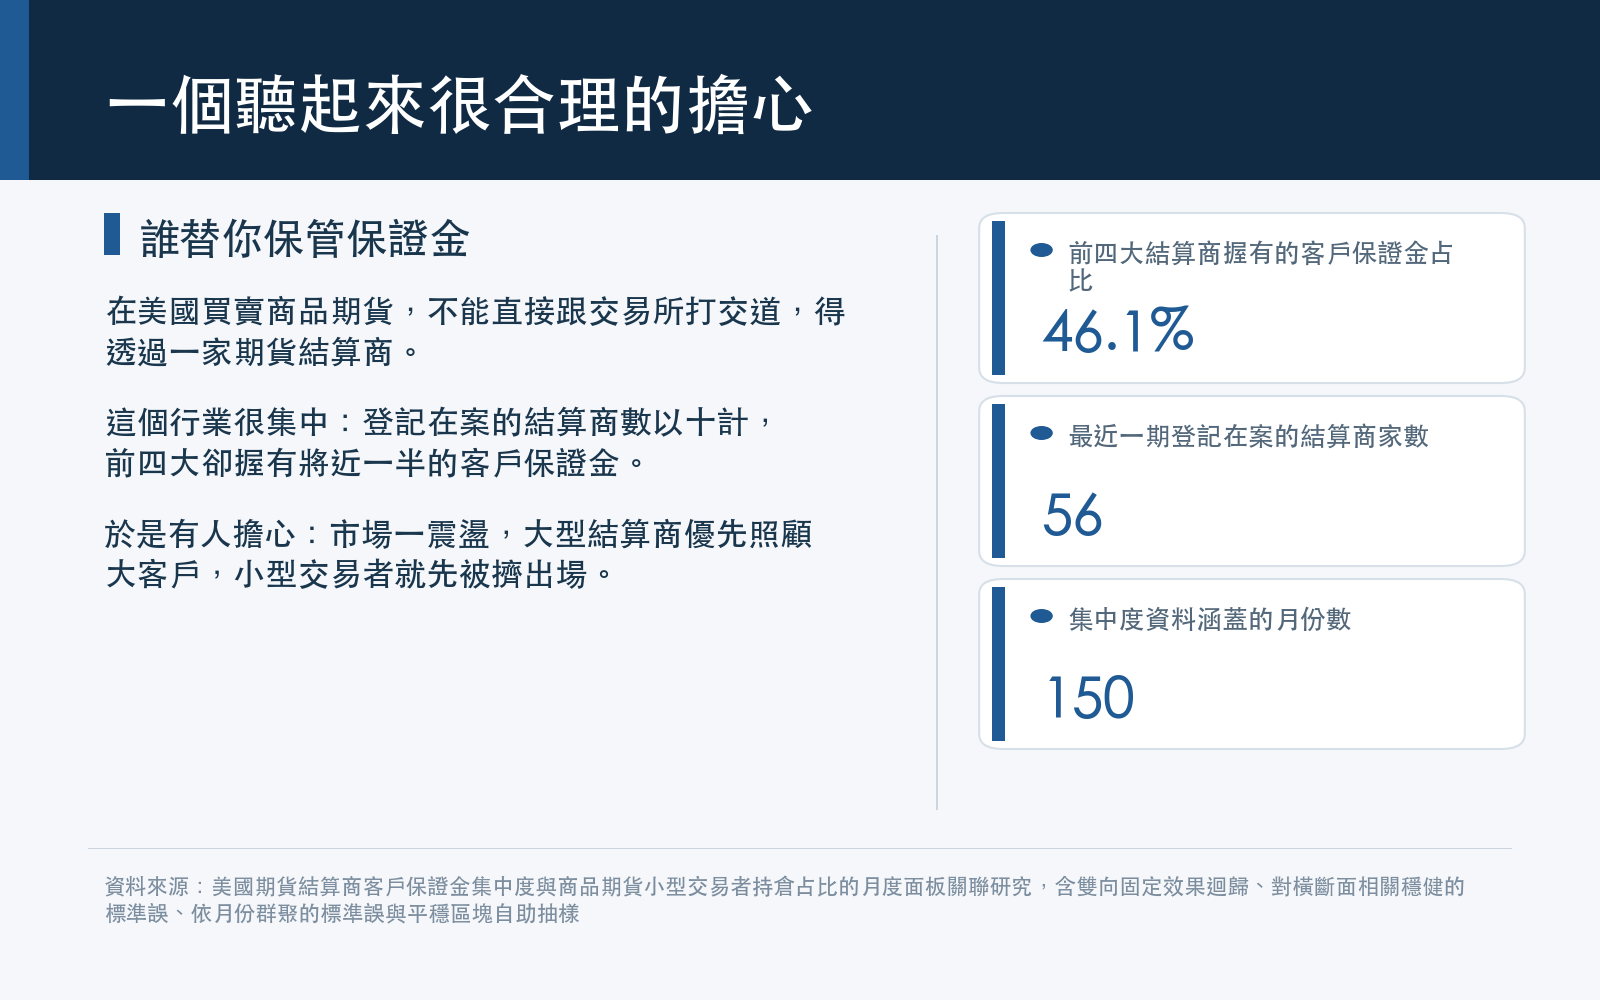
在美國買賣商品期貨,你不能直接跟交易所打交道,得透過一家期貨結算商。它替你保管保證金、替你把單子送進結算系統。
這個行業很集中。目前登記在案的結算商有 56 家,但 前四大就握有將近一半的客戶保證金 ——十二年平均是 46.1% 。而且集中度還在慢慢往上爬。
於是有一個聽起來非常合理的擔心: 市場一震盪,大型結算商會優先照顧大客戶,小型交易者就先被擠出場。
這個擔心值得檢驗,因為它有政策意涵,如果成立,那市場在最需要流動性的時候,反而會把一部分參與者趕走。
我們用 22 種商品 、 12 年 的月資料去測。結論是: 沒有站住。
但真正值得講的不是這個結論,是資料唯一一次開口說話時,它說的方向。
先說怎麼量的
集中度用的是結算商持有客戶保證金的分布, 150 個月 ,從 2013 年底到 2026 年 5 月。這個指標的十二年平均落在 0.0747 ,最低 0.0625 、最高 0.0904 ——區間很窄,它是個慢變數。
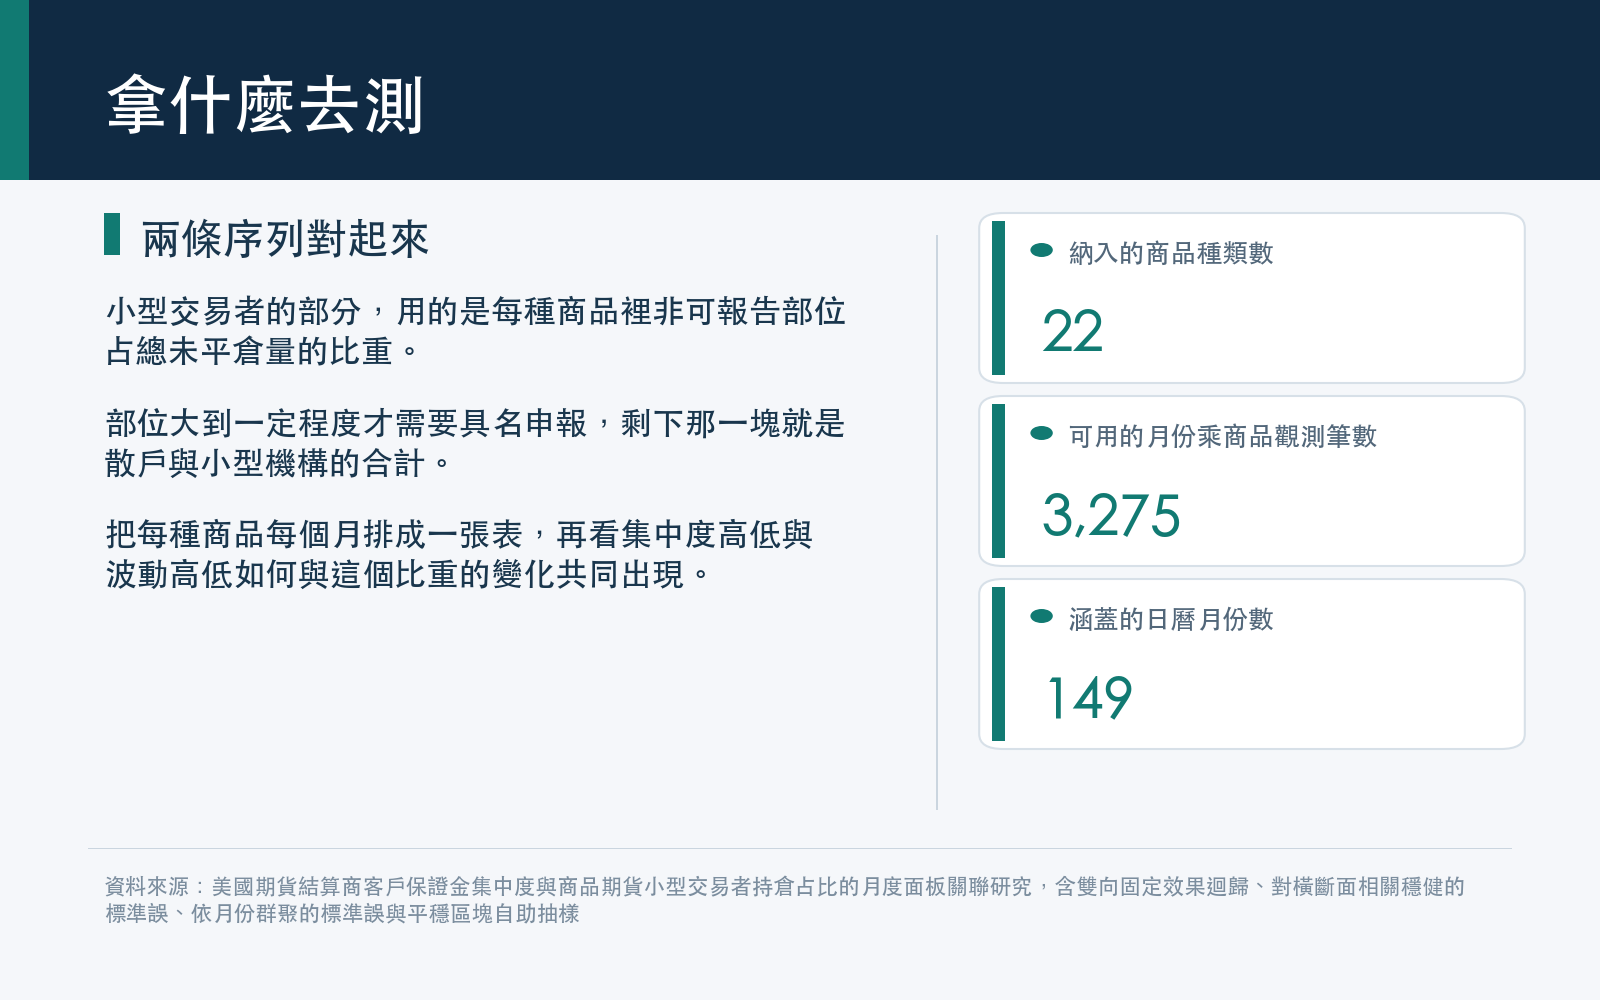
小型交易者的部分,用的是每種商品裡「非可報告部位」占總未平倉量的比重。在美國的期貨部位申報制度下,部位大到一定程度才需要具名申報;剩下那一塊就是散戶與小型機構的合計。這個比重每個月怎麼變,就是我們要看的結果。
把 22 種商品 × 每個月排成一張表,可用的觀測是 3,275 筆 ,跨 2014 年 2 月到 2026 年 6 月。
四個情境,只有一格是正的
「被擠出去」這個說法有一個很明確的預測: 當結算集中度高、而且市場波動大的時候,小型交易者的占比應該掉得最兇。
所以我們把所有月份切成四格看。
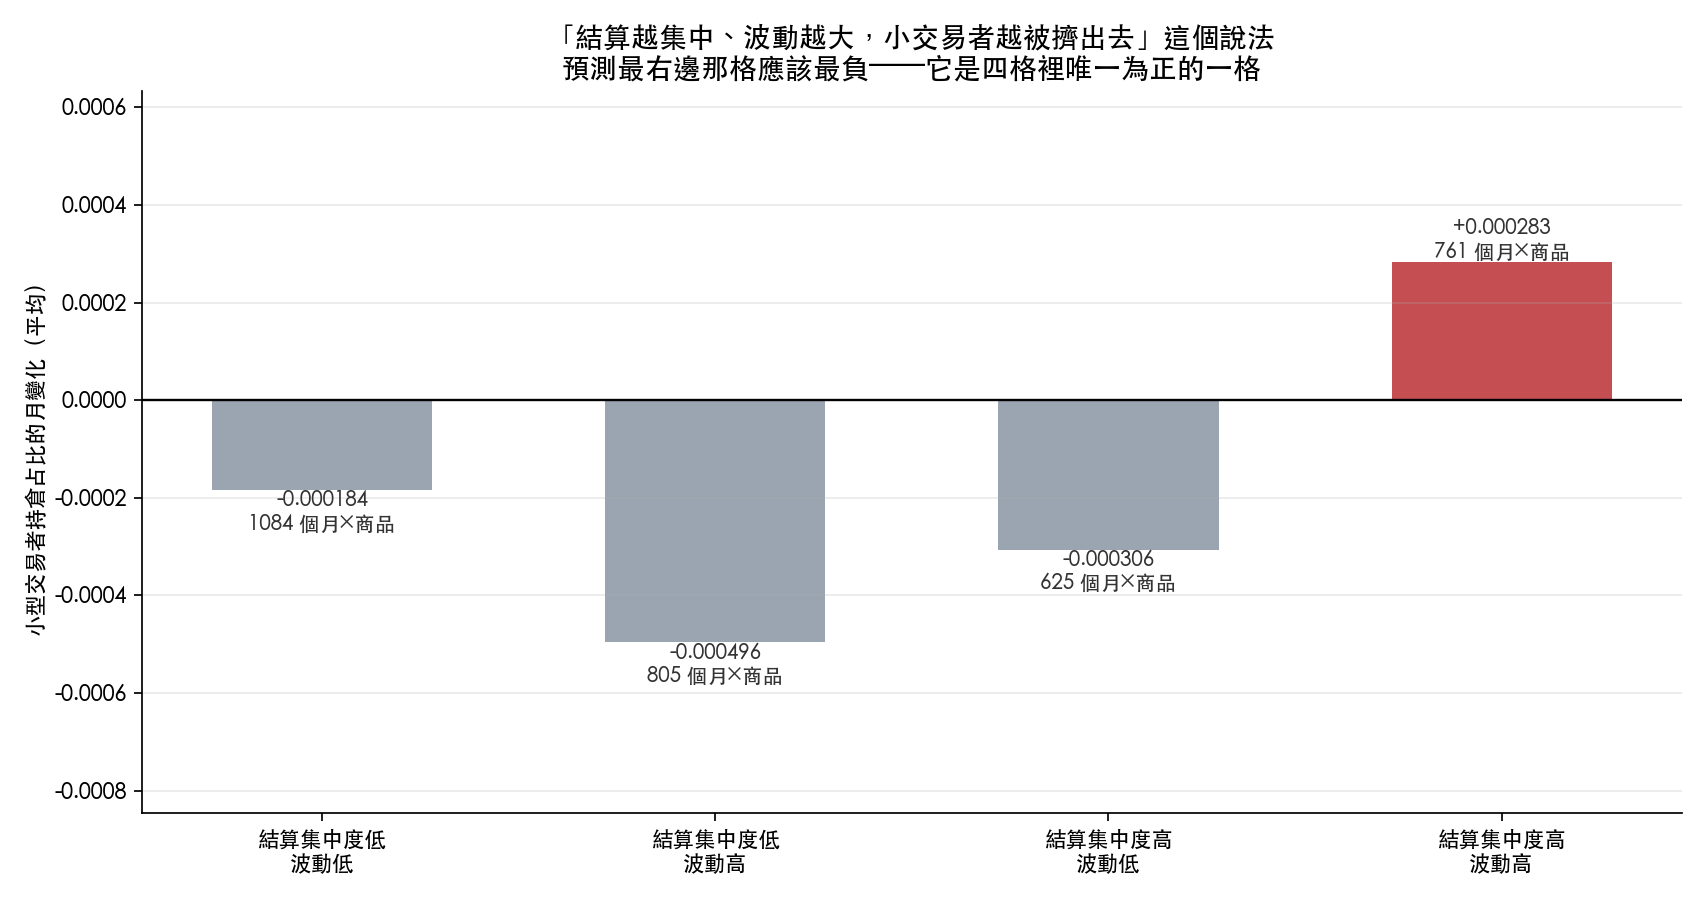
| 情境 | 小型交易者占比的月變化 |
|---|---|
| 集中度低、波動低 | −0.000184 |
| 集中度低、波動高 | −0.000496 |
| 集中度高、波動低 | −0.000306 |
| 集中度高、波動高 | +0.000283 |
那個最該掉得最兇的格子—— 集中度高、波動高 ——是四格裡 唯一為正 的一格。它底下有 761 筆月份×商品的觀測,不是零星幾個月湊出來的。
一條線,十二種畫法都碰不到
四格的平均值只是描述。要問「這個差距和零分得開嗎」,得做檢定。
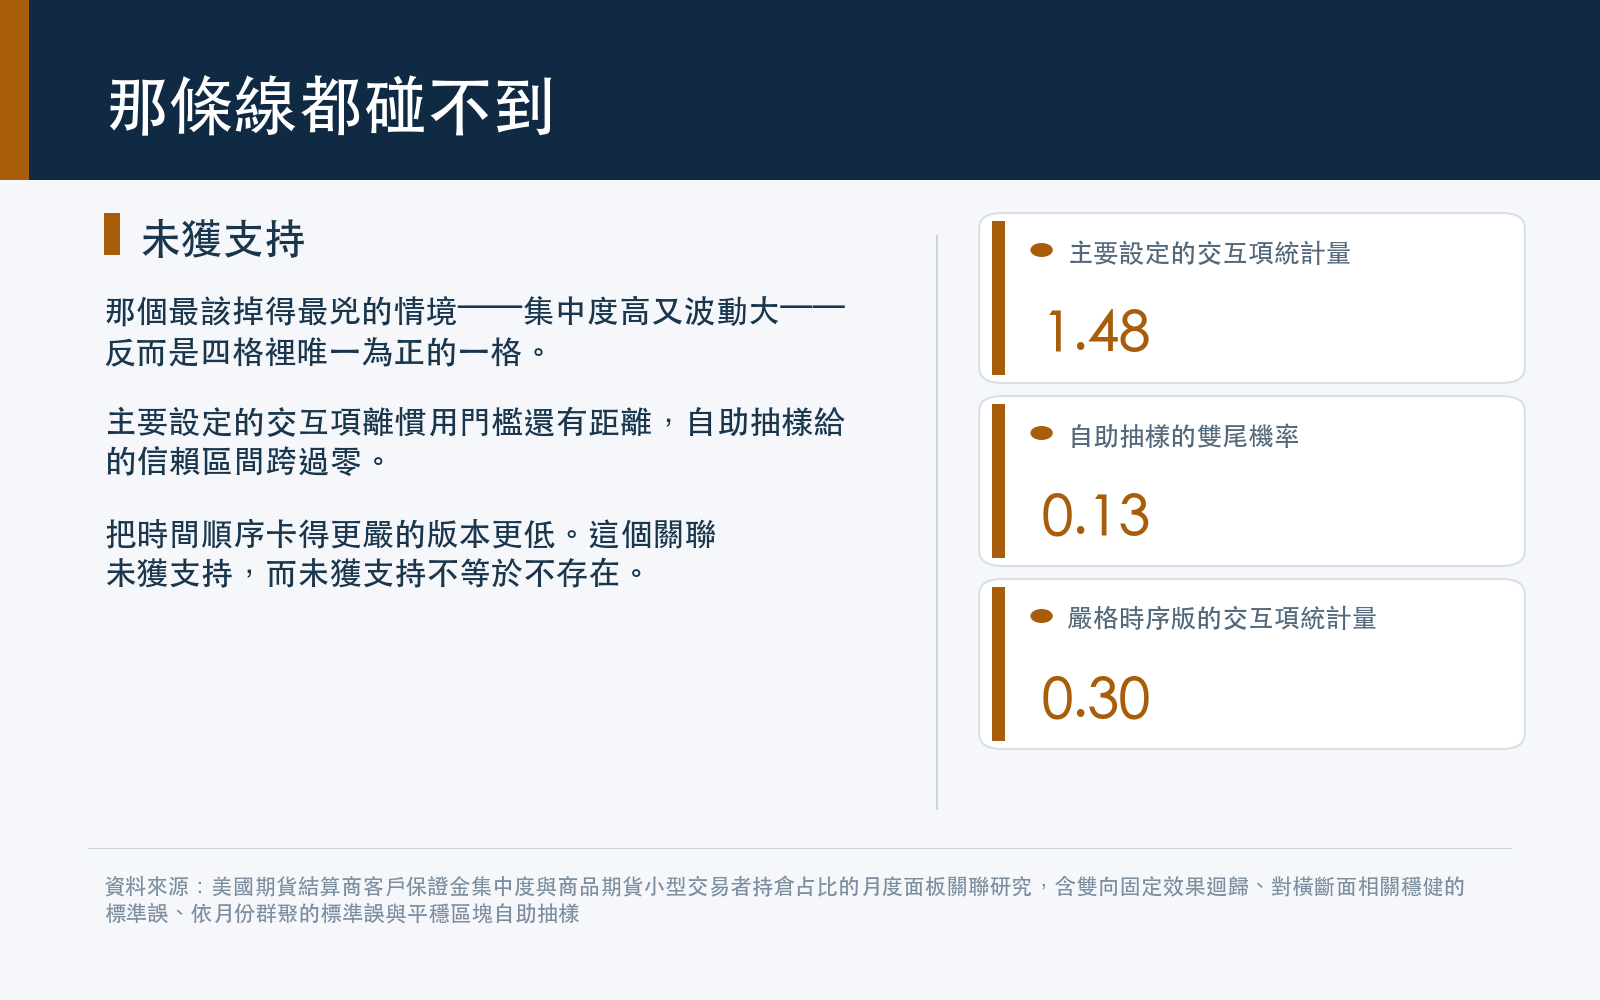
主要設定的交互項落在 未達統計顯著(統計值 1.48) ,區塊自助抽樣給的雙尾機率是 0.13 ,信賴區間跨過零。 這個關聯未獲支持。
有人會問:會不會是統計方法的技術選擇讓它剛好過不了?我們把那個技術參數從 1 換到 24 全部跑一遍——
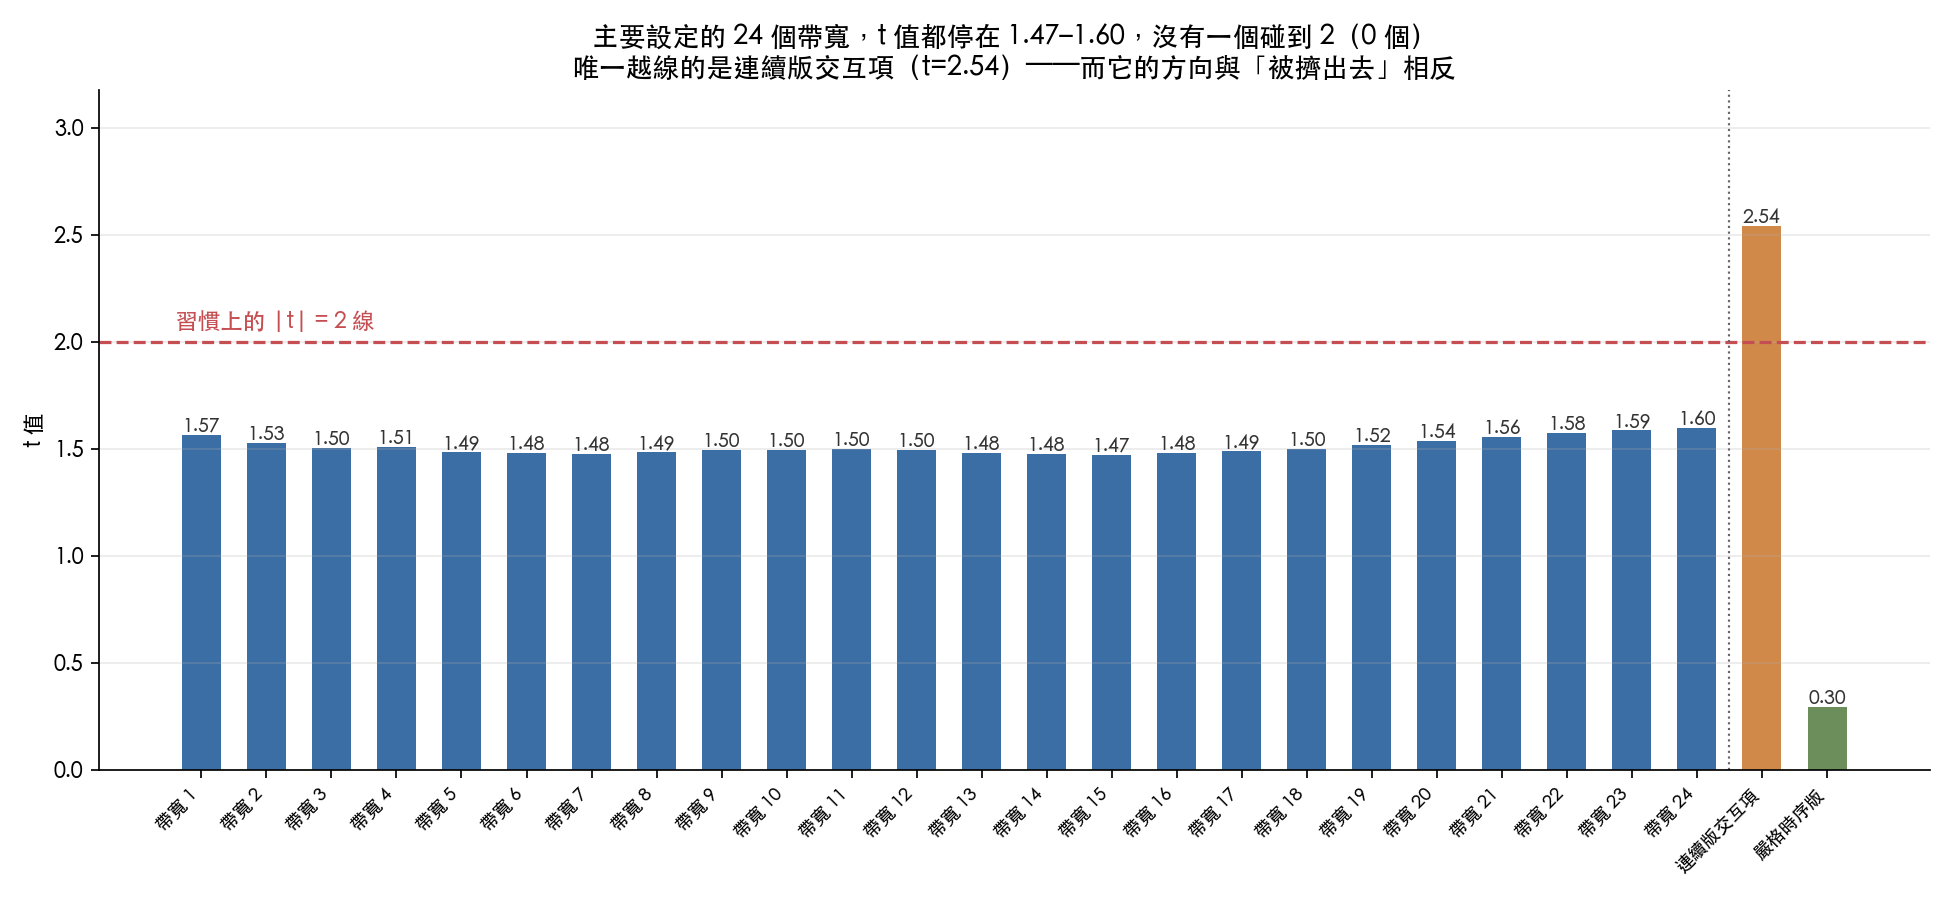
二十四個值全部落在 1.47 到 1.60 之間,沒有一個碰到習慣上的 2。 這個結果不是某一種技術設定造成的。
把時序卡得更嚴的版本更低: 未達統計顯著(統計值 0.30) ,用的是 2,748 筆觀測。
唯一越線的那個,方向相反
到這裡為止都是「沒測到」。但有一個設定確實越過了線。
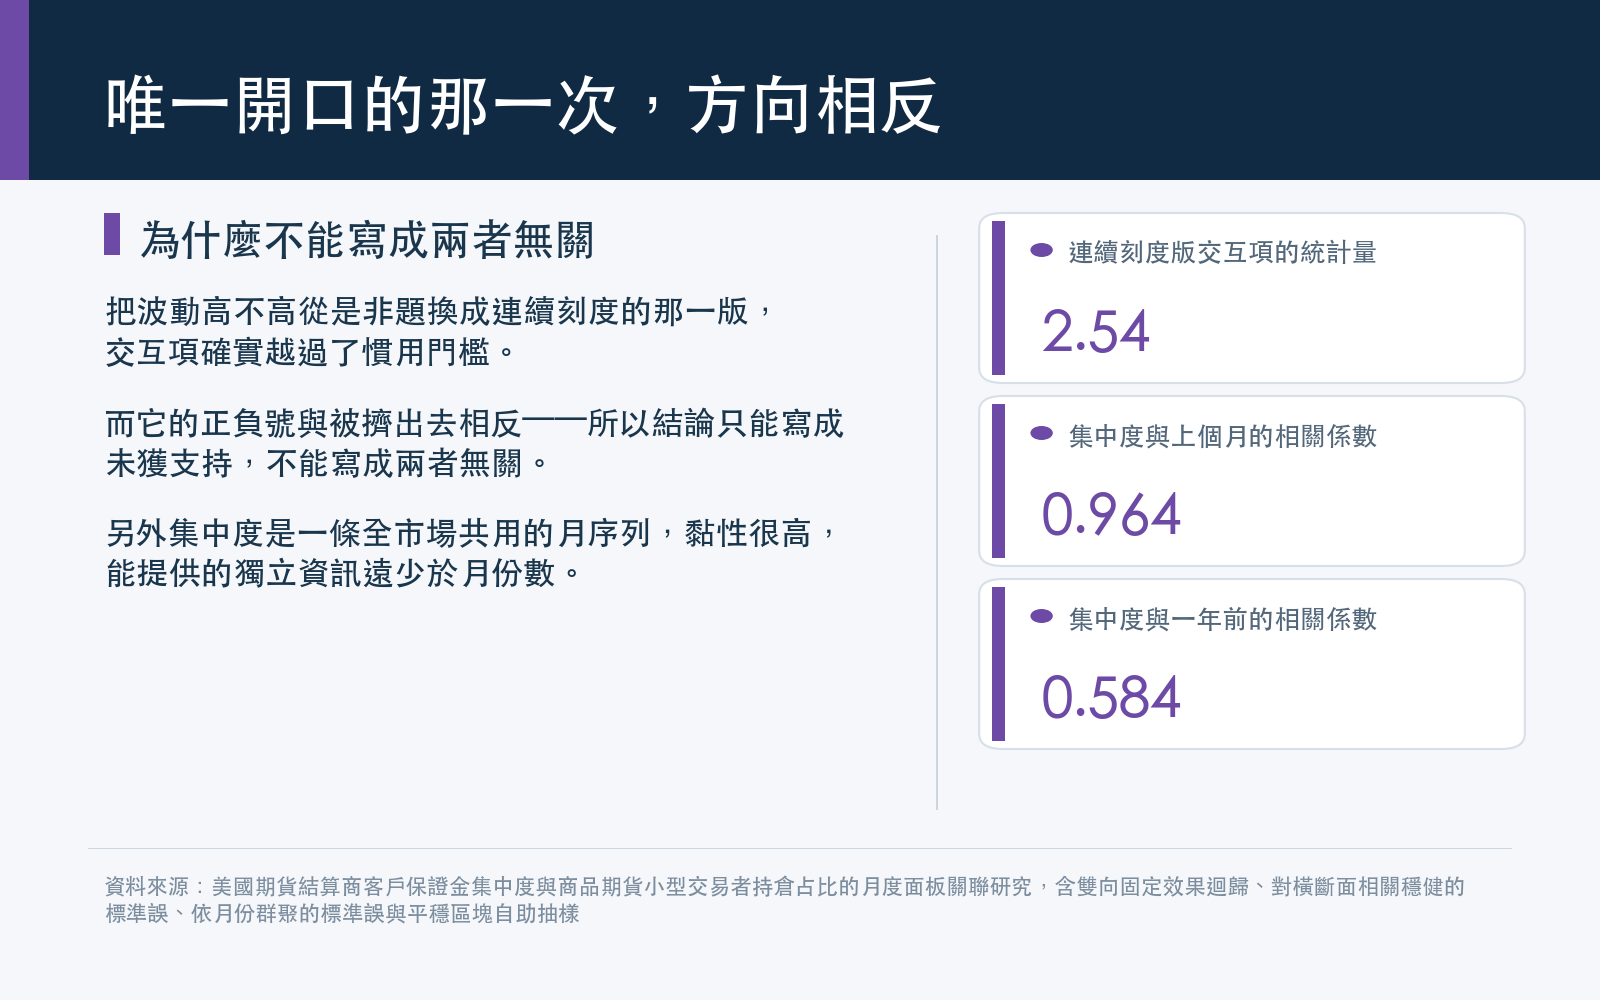
我們另外跑了一版,把「波動高不高」從是非題換成連續刻度。這一版的交互項 統計檢定顯著(強度中上,統計值 2.54) ,過了門檻。
而它的正負號,和「被擠出去」相反。
也就是說,資料唯一一次明確開口,講的是反方向。這正是為什麼上面那些結論只能寫成「未獲支持」,不能寫成「兩者無關」—— 那會把一個方向相反的顯著結果,講成什麼都沒有。
至於為什麼是反方向,這份研究沒有回答,我們也不打算現在編一個。
三個要老實說的限制
第一,這不是「大戶沒有排擠小戶」的證明。 「未獲支持」的意思是:在這批資料、這個衡量方式、這個時間範圍下,沒有量到那個關聯。它不是「不存在」的同義詞。
第二,這也不是預測。 集中度的資料公布有時間差,而我們要解釋的是整個月的平均變化,兩者的時間窗有重疊。所以這裡講的是「同期間的關聯」,不是「看到集中度上升就能推斷接下來會怎樣」。
第三,月份沒有那麼多。 集中度是一條全市場共用的月序列,而且黏得很厲害,這個月和上個月的相關係數是 0.96 ,和一年前還有 0.58 。表面上有 149 個月,但實際上能提供的獨立資訊遠少於 149 個。這份研究沒有量出到底少多少,所以這條限制是開放的。
可以帶走的一件事
一個聽起來很合理、又有政策意涵的說法,值得被檢驗,而檢驗的結果常常不是乾淨的「對」或「錯」,是「這批資料回答不了」。
在這種時候,最容易犯的錯是把「沒測到」寫成「沒有」。這兩句話在中文裡只差一個字,在證據上差了一整個等級。
資料與方法 :期貨結算商的客戶保證金分布來自美國期貨業監理機關的月報,150 個月、2013 年 12 月至 2026 年 5 月;小型交易者占比來自商品期貨交易委員會的部位申報資料,22 種商品、2014 年 2 月至 2026 年 6 月,可用觀測 3,275 筆。波動度以日內高低區間估計的月度已實現波動計算。迴歸採雙向固定效果,標準誤同時報告對橫斷面相關穩健的版本與依月份群聚的版本,並以平穩區塊自助抽樣佐證。 本文所有數字取自該實驗結果檔的具名欄位。該結果檔明文規定:本研究的任何設定都不支持預測性或因果性宣稱,所有否定結論一律寫成「未獲支持」,不得寫成「不存在」或「已被推翻」,本文遵守這條規定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊