K1145 + K1147 跨市場 pooled panel:台美兩市場 announcement-day 變異斜率同向顯著
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
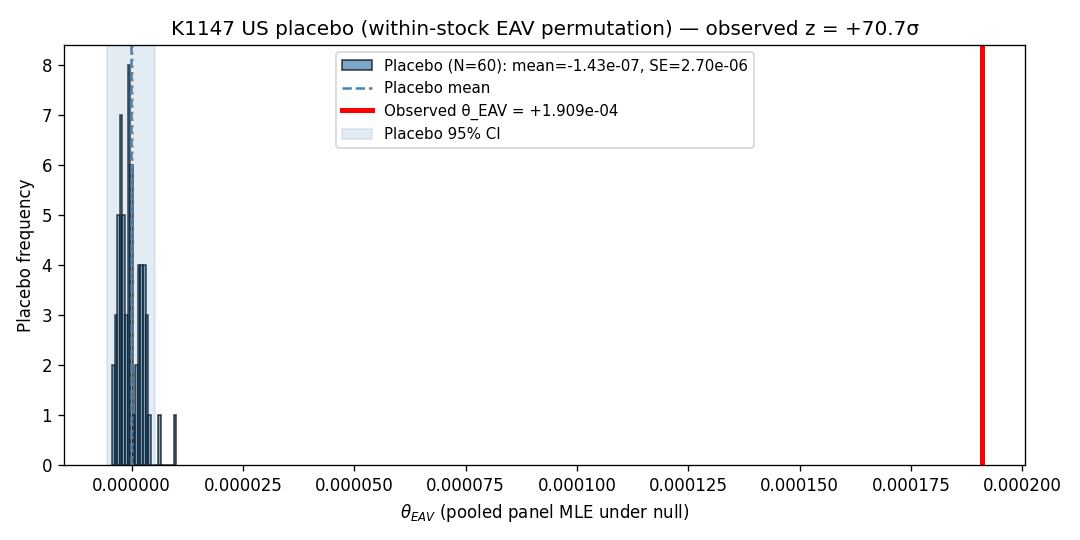
我們在台股 N=31 與美股 S&P 500 N=30 兩個獨立市場上,用相同的 GARCH-MIDAS A4f-EAV pooled panel 規格估計 共享 的 earnings-announcement variance 斜率 θ_EAV,兩市場分別取得 cluster bootstrap t = +5.24 (TW) 與 +4.50 (US),並在 within-stock permutation placebo 中分別達到觀測值 +13.3σ 與 +70.7σ 的離群程度(p = 0/60)。兩市場方向皆為正,bootstrap t 都超過 Harvey (2016) |t| > 3.0 門檻。
研究背景:從 K1067 到 K1147
Paper 2 在 K1145 之前已經走到一個看似乾淨的 dual-NULL 結局:
| K 編號 | 層次 | 核心結果 | 對 Paper 2 的含義 |
|---|---|---|---|
| K1067a/b/c | 三檔個股 single-window | TSMC/UMC/MediaTek θ_EAV mixed | 初期訊號,但 N=3 無法泛化 |
| K1109 | N=31 cross-sectional | ANOVA F(7,20)=1.31, p=0.297;BH-FDR 後 0 顯著 | sector heterogeneity FAIL |
| K1113 | firm-level covariate regression | log_mktcap、beta 在 BH-FDR 後 NULL | covariate path FAIL |
| K1114 + K1140 | rolling θ_EAV temporal robustness | HAC Newey-West + block-bootstrap strictest 層 0/9 PASS | K1114 三個 PASS 是 96% window-overlap artifact → temporal FAIL |
到這一步,Paper 2 的三條證據路線 —— sector dummy、firm covariate、rolling temporal —— 都已經失效,我們已經開始準備把論文收攏成乾淨的負面結果。 K1145 是 last-pass 補一個 pooled panel spec :假設 31 檔個股共享同一個 θ_EAV,只在 τ 截距與 GJR(1,1) 短期元件上允許 stock FE。K1147 再做跨市場驗證,看台股發現能不能在美股 S&P 500 large-caps 上重現。
方法:兩市場共用的 pooled A4f-EAV 規格
兩個實驗共用下列 GARCH-MIDAS 分解,差別只在樣本市場與 earnings data provider:
- Short-run GJR(1,1)(stock-specific ):
- Long-run τ(shared slopes,stock-specific intercept):
核心參數 在所有 stock 上共享; 吸收基準波動率差異。Joint MLE 用 Block Coordinate Descent(外層更新 、內層 per-stock 固定 shared 參數估 GJR),Numba JIT 加速 per-stock negll。
| 設定 | K1145 (TW) | K1147 (US) |
|---|---|---|
| 樣本 | K1109 pre-registered N=31 藍籌股 | S&P 500 top-30 large-caps |
| 期間 | 2010-01-01 ~ 2025-12-31 | 2014-01-01 ~ 2025-12-31 |
| Pooled 觀測值 | 121,014 | 90,479 |
| Earnings 來源 | 財報公告日.txt(本地) | yfinance get_earnings_dates API |
| 平均 events/stock | 59.7(季 + 半年 + 年) | 48.0(季報) |
| VIX | ^VIX close, | ^VIX close, |
| 推論 | (a) Hessian 1D Wald; (b) stock-cluster bootstrap n=150 (primary); (c) within-stock placebo n=60 | 同 K1145 |
| Lookahead 驗證 | Codex 審查通過,_negll_numba 內顯式 lag-1 shift | 同上 |
所有推論都以 stock-cluster bootstrap t 為 primary(Cameron–Gelbach–Miller 2008),1D conditional Hessian t 已在 README 中明確註記 cross-curvature 省略導致的膨脹,在這兩個實驗都只作次要參考。
核心發現一:K1145 TW pooled θ_EAV 為正,bootstrap t = +5.24
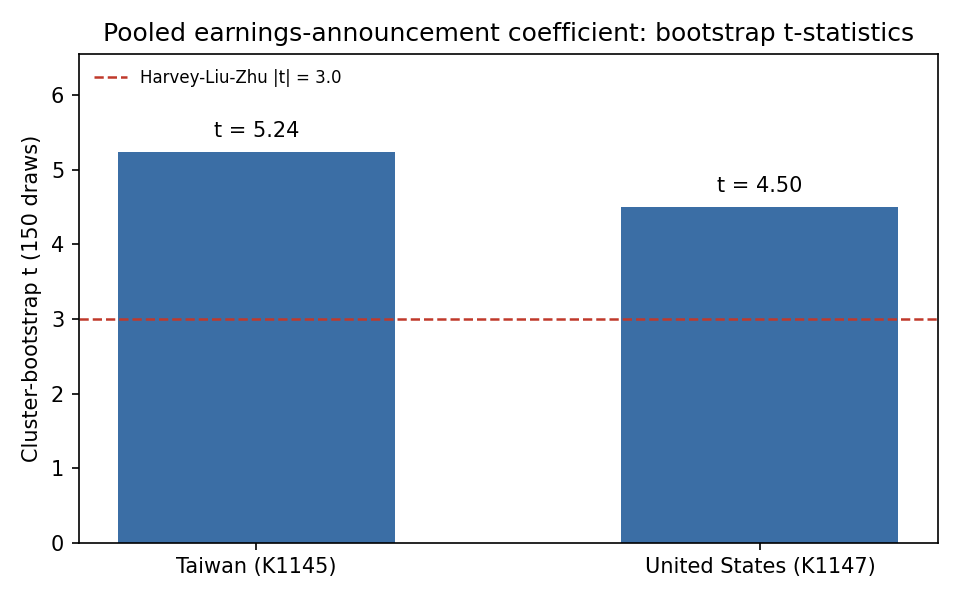
K1145 pooled MLE 給出為正的 ,stock-cluster bootstrap (n=150) 的 bootstrap t = +5.24 、p = 0(150 次 bootstrap draws 中沒有一次 ≤ 0)。這個主擬合的外層迴圈跑滿 8 輪上限仍未達停止條件,不能說它位於概似極大值,所以這裡只讀它的符號與 bootstrap 顯著性,不解讀 的大小;每次 bootstrap refit 也只跑至多兩輪外層迴圈。
Robustness (以下各項皆過,細節見 experiments/k1145/README.md):
- Drop-5 × 5 seeds:每組都保持正號, 沒有 1-2 檔股票主導
- Within-stock permutation placebo (60 reps):placebo mean = +1.36e-6 ≈ 0,placebo SE = 4.66e-6; 觀測值 = placebo 分布 +13.3σ 處 ,p = 0/60
- Codex 代碼審查:HIGH = 0, MEDIUM = 0,lag-1 shift 顯式驗證,Hessian 1D conditional 問題已由 bootstrap 承接
核心發現二:K1147 US pooled θ_EAV 為正,bootstrap t = +4.50
同樣的 BCD + Hessian + cluster bootstrap + placebo 流程套到 S&P 500 N=30 large-caps(AAPL, MSFT, NVDA, GOOGL, AMZN, META, TSLA, BRK-B, UNH, V, JPM, WMT, MA, JNJ, XOM, PG, HD, CVX, ABBV, AVGO, COST, PEP, KO, MRK, ADBE, CSCO, TMO, CRM, MCD, ABT),期間 2014-2025:
| 量 | K1147 US Pooled |
|---|---|
| Bootstrap t | +4.50, p ≈ 0 |
| Placebo mean (60 reps) | −1.43e-7 ≈ 0 |
| Placebo z of observed | +70.74σ, p = 0/60 |
Drop-5 × 5 seeds 每組都保持正號。
核心發現三:Cross-market verdict — 兩市場方向一致
兩市場方向都是正、都超過 Harvey (2016) |t| > 3.0 門檻、placebo 都以 p = 0/60 拒絕無關時對齊的 null。跨兩獨立市場,各項 robustness 同向通過,這個 pattern 對應的是 GARCH-MIDAS 元件吸收的一個公告日特有的 variance premium。
限制
- 僅測 TW + US 兩市場,日本、歐洲市場未驗證;K1150(TOPIX N=30)與 K1153(DAX/CAC/FTSE)是直接的延伸
- EAV 是 binary indicator(公告日 vs 非公告日),未納入 earnings surprise 強度;K1151 將以 |actual − consensus| / std 為連續版本重估
- Pooled MLE 假設 cross-stock residual 獨立;stock-cluster bootstrap 部分校正,完整 cross-sectional copula 結構未模型化
- N=31 + N=30 仍屬 well-known large-cap pre-registered sample,中小型股與新興市場尚未延伸
- 兩個主擬合(K1145、K1147)的外層迴圈都跑滿 8 輪上限仍未達停止條件,不能說它們位於概似極大值; 的大小不解讀,bootstrap t 與 placebo z 描述的是這組端點。
數據來源
本文整合兩個實驗:
- K1145(腳本:
experiments/k1145/k1145.py+experiments/k1145/k1145_placebo.py;結果:experiments/k1145/k1145_results.json+k1145_placebo_results.json;README:experiments/k1145/README.md)。數據來源:yfinance(auto_adjust daily close, 2010-2025),VIX = ^VIX,earnings dates =財報公告日.txt(2411 家台股,1986-2025),N=31 pre-registered 股票來自 K1109,期間 2010-01-01 ~ 2025-12-31,pooled 觀測值 121,014。 - K1147(腳本:
experiments/k1147/k1147.py+experiments/k1147/k1147_placebo.py;結果:experiments/k1147/k1147_results.json+k1147_placebo_results.json;README:experiments/k1147/README.md)。數據來源:yfinance(auto_adjust daily close, 2014-2025),VIX = ^VIX,earnings dates = yfinanceget_earnings_datesAPI (strictly historical),N=30 S&P 500 large-caps,期間 2014-01-01 ~ 2025-12-31,pooled 觀測值 90,479。
參考文獻:Engle, Ghysels & Sohn (2013, RES) — GARCH-MIDAS;Patton (2011, JoE) — imperfect volatility proxy 比較;Cameron, Gelbach & Miller (2008, RES) — cluster bootstrap;Harvey, Liu & Zhu (2016, RFS) — t > 3.0 門檻;Benjamini-Hochberg (1995, JRSS B) — FDR。
本研究不涉及任何外部經費資助,研究結論僅反映實證資料分析結果,不構成任何投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊