財報申報期限前後換一套部位規則,會比較好嗎?台灣 50 ETF 的 27 種設定、1,438 個報酬日對照
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
財報申報期限前後換一套部位規則,會比較好嗎?台灣 50 ETF 的 27 種設定、1,438 個報酬日對照
這份研究問一個具體的問題:平常依 VIX 調整台灣 50 ETF 的部位,只在財報申報期限前後改用另一套部位規則,夏普值(報酬除以波動,越高越好)會不會比始終只用同一套規則高。
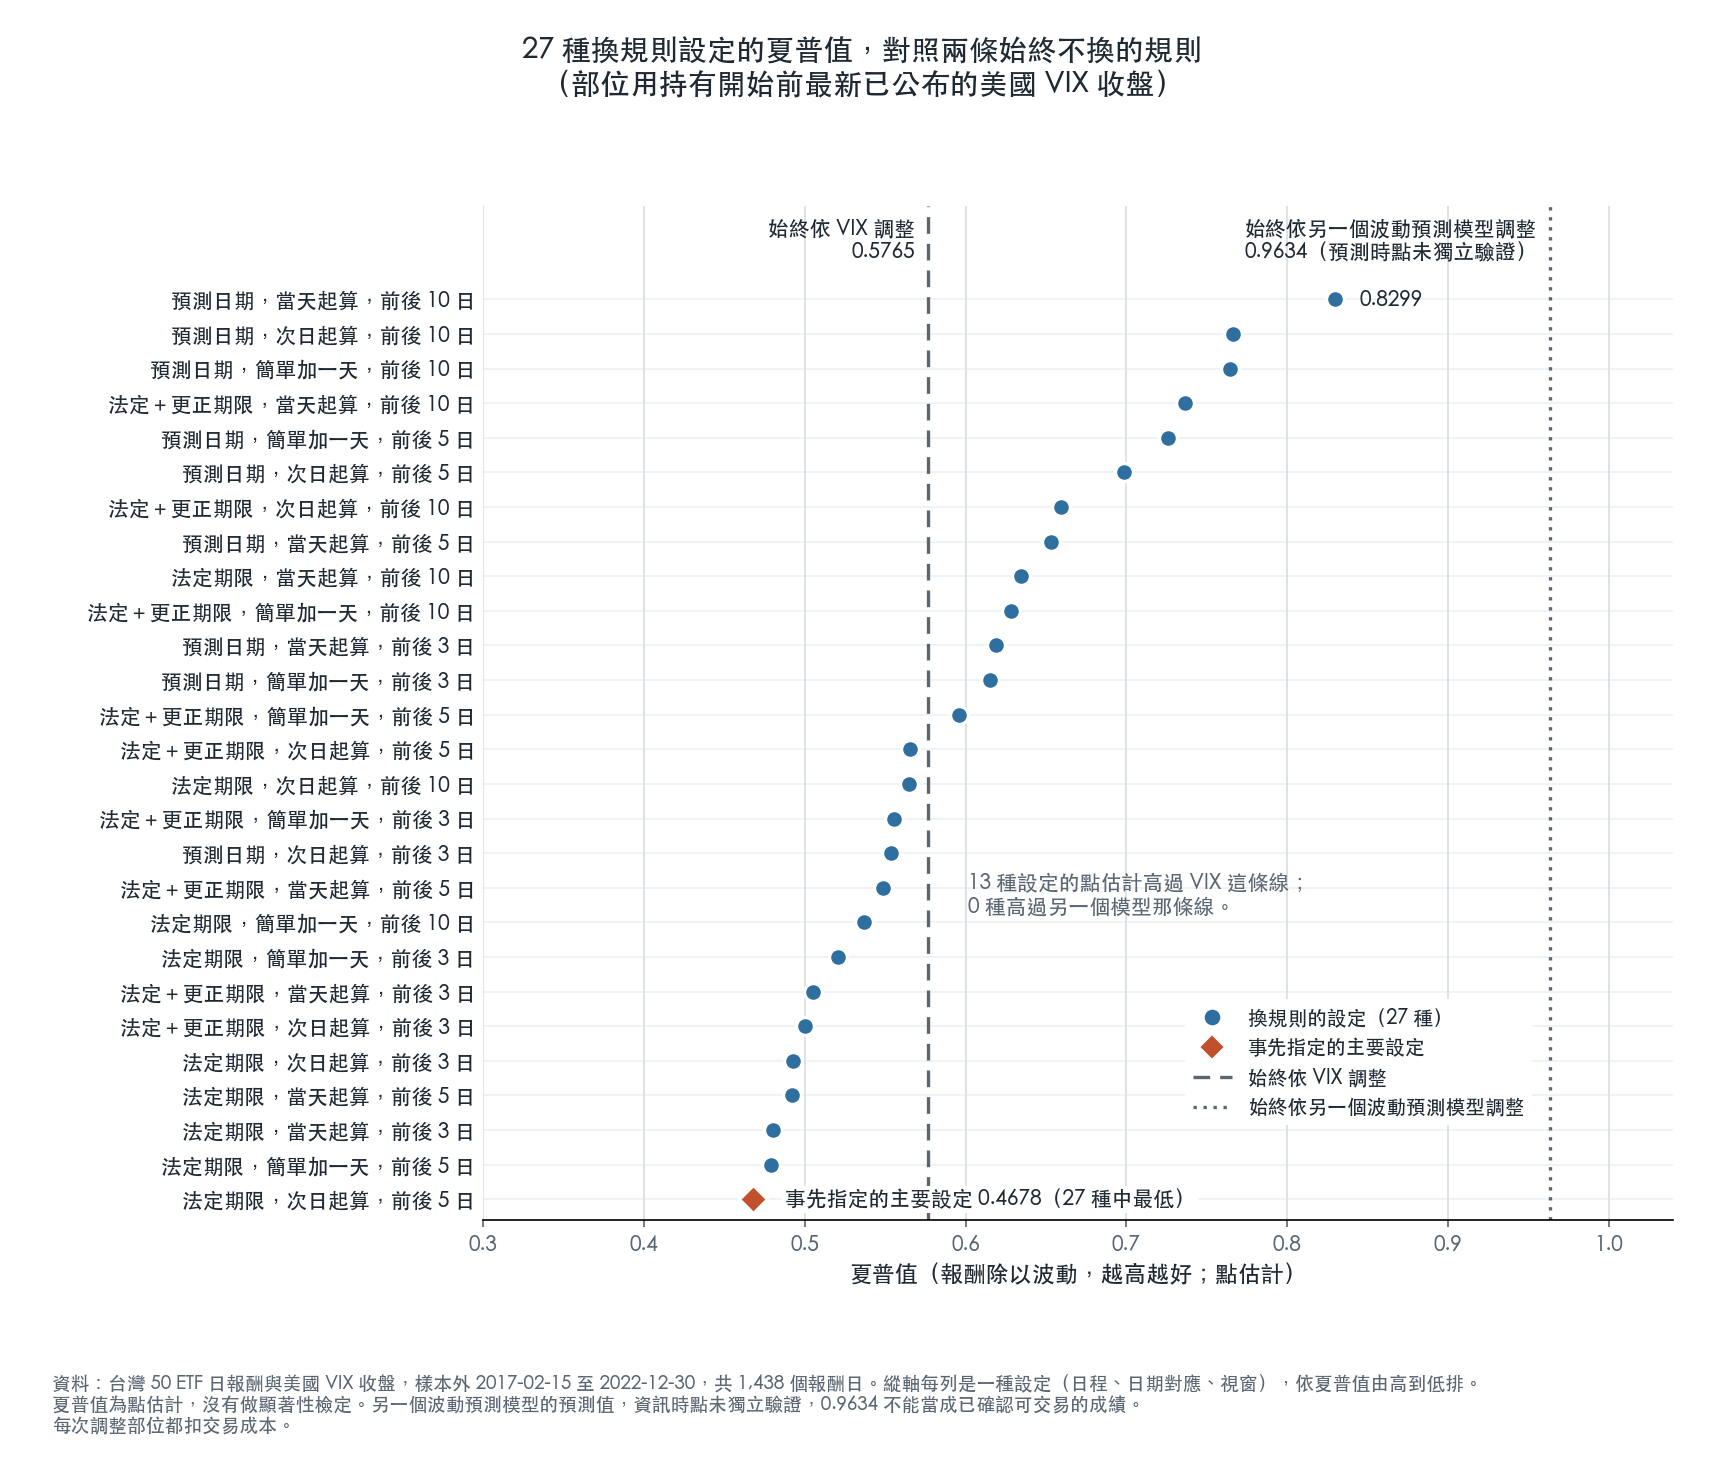
結論先講:在 2017-02-15 至 2022-12-30 的 1,438 個報酬日,測了 27 種換規則的設定。始終依 VIX 調整的夏普值是 0.5765,始終依另一個波動預測模型調整的是 0.9634;27 種換規則設定落在 0.4678 到 0.8299 之間。其中 13 種的點估計高過始終依 VIX 調整的規則,沒有任何一種高過始終依另一個波動預測模型調整的規則,也沒有任何一種同時高過兩條。這只描述了被測的這 27 種設定,不是「換規則一定沒用」的證明;另一個波動預測模型的預測值,這次沒有獨立驗證它是否只用了當時已知的資料,0.9634 不能當成已確認可交易的成績。
兩條規則,和一種換法
- 依 VIX 調整部位 :用持有開始前最新已公布的美國 VIX 收盤決定部位,VIX 越高,部位越小。台股一天的報酬從前一個交易日的收盤算起,而美國 VIX 的收盤在台灣時間隔天凌晨才公布,所以用的是持有開始前已經公布的最新一筆,通常是更早一個美國交易日的收盤。
- 依另一個波動預測模型調整部位 :用這個模型對當天波動的預測值決定部位,預測的波動越高,部位越小。
- 換規則 :申報期限前後的視窗內,改用「另一個波動預測模型」的規則;視窗以外,仍用 VIX 的規則。
每個部位都在持有開始前決定,套用到之後這一天的報酬;VIX 只用到持有開始前最新已公布的美國收盤。另一個波動預測模型的預測值是否只用了當時已知的資料,這次沒有獨立驗證。每次調整部位都扣交易成本。
27 種設定怎麼來的
27 種設定是 3 種日程、3 種日期對應、3 種視窗大小相乘:
- 日程 :法定申報期限;金融業的法定期限,加上法規允許的更正期限(兩個日期都保留成事件);依過去的公布日預測出來的日期(只用過去的資料推算)。
- 日期對應 :把日曆上的期限日對到交易日的三種方式。「當天起算」在期限日是交易日時從當天算,否則順延到下一個交易日;「次日起算」從期限日之後的第一個交易日算;「簡單加一天」是「當天起算」再往後加一個交易日。
- 視窗大小 :以對應到的交易日為中心,前後各 3、5、10 個交易日,兩端都算在內。
事先指定的主要設定是「法定申報期限、次日起算、前後 5 個交易日」,在看結果以前就決定了。
怎麼測
資料是這檔 ETF 的日報酬與美國 VIX 收盤(每個報酬日用持有開始前最新已公布的一筆)。樣本外期間是 2017-02-15 至 2022-12-30,共 1,438 個報酬日。法定申報期限的日程涵蓋 2008 年第一季到 2021 會計年度的申報。
每種設定各和兩條始終不換的規則比較夏普值的點估計(換規則減不換)。這份結果沒有對這些差距做顯著性檢定。
結果
| 規則 | 夏普值 |
|---|---|
| 始終依 VIX 調整部位 | 0.5765 |
| 始終依另一個波動預測模型調整部位 | 0.9634 |
| 換規則:事先指定的主要設定 | 0.4678 |
| 換規則:27 種設定中最低的 | 0.4678 |
| 換規則:27 種設定中最高的 | 0.8299 |
另一個波動預測模型那一列(0.9634)的預測值,這次沒有獨立驗證它的資訊時點,不能當成已確認可交易的成績。
27 種設定裡,有 13 種的夏普值點估計高過始終依 VIX 調整的 0.5765,最高的是 0.8299;沒有任何一種高過始終依另一個波動預測模型調整的 0.9634,也沒有任何一種同時高過兩條。事先指定的主要設定是 0.4678,比兩條始終不換的規則都低,也是這 27 種裡最低的。
視窗有沒有罩住真正的公布日
視窗是依事先排定的申報期限畫的。拿實際的公司公布日對照,事先指定的主要設定下,可評估的 530 筆公布事件中,有 320 筆(60.38%)落在換規則的視窗內;樣本外的 210 筆中,有 115 筆(54.76%)。
實際公布事件共有 560 筆,其中 30 筆的日期早於第一個可用的報酬日(2009-01-05)。這 30 筆是無法評估,不是沒罩到,所以分子與分母都不計入。
這對你代表什麼
- 這份資料裡,以申報期限切換規則,沒有讓夏普值的點估計同時超過兩條始終不換的規則:13 種設定高過始終依 VIX 調整的 0.5765,沒有任何一種高過始終依另一個波動預測模型調整的 0.9634,事先指定的主要設定的 0.4678 比兩條都低。
- 這些都是點估計,沒有做顯著性檢定:13 種高過 0.5765 的差距有多大是真實的、有多大是抽樣雜訊,這裡沒有答案,也不證明換規則有害或兩者等價。
- 0.9634 這條線的預測值,這次沒有獨立驗證它的資訊時點;在確認以前,不能把它當成可交易的成績。
這個研究的限制
- 只涵蓋部分歷史上的台灣 50 大型成分股,日期是用法定申報期限推算的,不是公司自己公布的董事會日期。
- 2022 會計年度起適用的新期限,需要每家公司當時的實收資本額才能判斷,沒有可靠的歷史資料,所以這項研究沒有把它納入。
- 只測了這 27 種設定。其他日程、視窗與規則的組合,這份結果不涵蓋。
- 只有台灣 50 ETF 一個標的、2017-02-15 至 2022-12-30 一段樣本外期間。
- 另一個波動預測模型的預測值,手上只有日期與預測值,沒有產生它的程式、訓練期終點與產生時點,所以無法獨立確認它只用了當時已知的資料。
- VIX 取持有開始前最新已公布的美國收盤;遇到台灣或美國的休市日,這一筆會比平常更早。
本文僅為研究與教育用途,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊