K1853:台指期交易時鐘讓已實現變異數量得更準(HAC t 8.10–9.12),HAR 預測增益卻都低於 80% 檢定力門檻
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
K1853 問:已實現變異數的取樣時鐘從日曆時間改成交易活動(成交筆數、價格觸及、逐筆變異預算、成交量), 在台指期近月日盤上能否 (1) 把當日積分變異數量得更精確,(2) 讓 HAR 預測更準。 兩個問題的答案不同。量測面:四個交易時鐘的半網格離散度都低於 5 分鐘日曆時鐘(CT), HAC 配對 t 介於 8.10 與 9.12,Holm 校正後全部拒絕, 量測端的 MCS(α=0.1)排除 CT 與未對齊的固定門檻對照。預測面:30 個候選對 CT 比較中有 28 個方向有利於候選, QLIKE 增益範圍 -0.99% 至 3.22%,但沒有任何一格在格內 Holm 校正後拒絕; 80% 檢定力下的最小可偵測增益(MDE)為 4.25% 至 9.25%,觀察增益對自身 MDE 的最大比值是 0.500。
一般讀者版回答「哪一把尺比較準、換尺能不能預測得更好」。本文處理三個方法問題:對齊取樣數如何隔離時鐘效果、 量測排名為何取決於參考量尺、以及預測面的虛無結果在這個樣本下有多少檢定力。
設計
- 資料 :臺灣期貨交易所 TX 近月逐筆成交,3,583 個日盤(08:45–13:45), 207,494,820 筆成交;同秒多筆收斂為一價後 40,821,004 個秒級觀測;Barndorff-Nielsen 等(2009)的異常值規則刪除 1,061 筆。 夜盤全部排除。
- 時鐘 :CT 為日曆時間;TT 每段含等量成交筆數;HT 為價格觸及(hitting time),價格走完固定幅度切一段; RBT 以過去 50 個交易日估計每筆成交的平均變異,累積到等量即切一段;BT_vol 每段含等量成交口數; HT_fixed 為固定門檻、不保證段數的對照。
- 取樣數對齊 :五個主要時鐘每日都必須恰好產生 60 個報酬(60+1 個相異網格點),否則該日剔除。 RV 隨取樣頻率系統性變動,不對齊就分不出「時鐘」與「頻率」的效果。
- 共同樣本 :2012-03-22 至 2026-09-03,2,394 個交易日。剔除 1,189 日,其中 1,139 日是至少一個時鐘無法恰好對齊、 50 日是 RBT 的 50 日暖身。對齊失敗集中在 HT(1,093 日),其次 RBT(141 日)、BT_vol(1 日); HT 受最小跳動單位限制,低波動日找不到恰好切出 60 段的門檻。
- 隨機種子 :42。
結果一:量測精度不需要真值
積分變異數不可觀測,所以主量尺不用任何代理真值:把當日 60+1 個網格點交錯拆成兩個半網格,各算一次 RV, 以兩者的相對差異衡量量測雜訊。這個量尺的損失是半網格相對離散度的平方;檢定是 CT 減候選的逐日差、HAC 標準誤, 五個非 CT 時鐘一族做 Holm 校正。
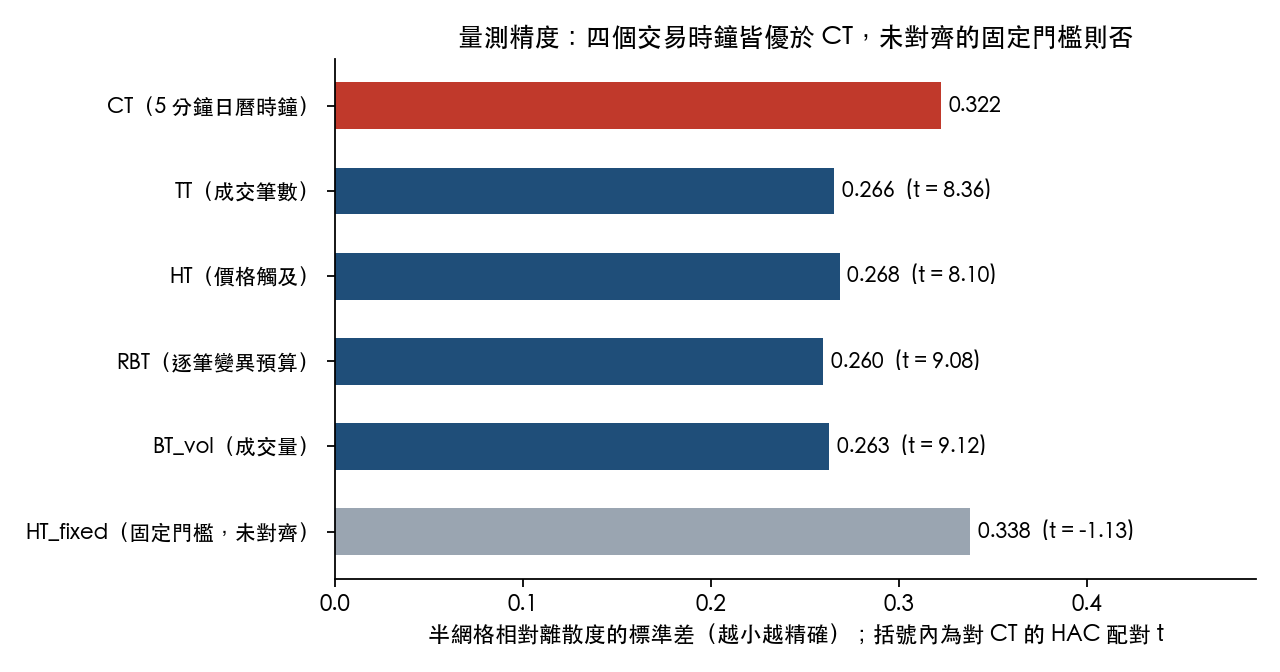
| 時鐘 | 半網格相對離散度 SD | 對 CT 的 HAC t | Holm 校正(顯著水準百分之五) | 量測 MCS p 值 |
|---|---|---|---|---|
| CT(5 分鐘日曆時鐘) | 0.322 | — | — | 0.0000 |
| TT(成交筆數) | 0.266 | 8.36 | 拒絕 | 0.5604 |
| HT(價格觸及) | 0.268 | 8.10 | 拒絕 | 0.5604 |
| RBT(逐筆變異預算) | 0.260 | 9.08 | 拒絕 | 0.5604 |
| BT_vol(成交量) | 0.263 | 9.12 | 拒絕 | 0.5604 |
| HT_fixed(固定門檻,未對齊) | 0.338 | -1.13 | 不拒絕(p=0.257) | 0.0000 |
四個交易時鐘的 t 值都超過 Harvey、Liu 與 Zhu(2016)的 3。量測端 MCS(區塊長度 10,5,000 次 bootstrap) 留下四個交易時鐘,排除 CT 與 HT_fixed(兩者 p 值皆為 0.0000)。
HT_fixed 是這個設計的關鍵對照。它與 HT 用同一種觸及規則,只差在門檻不調整到 60 段;它的 t 值是 -1.13, Holm 校正後不拒絕。改善因此來自「依活動切段且取樣數對齊」,而不是觸及規則本身。
結果二:誰最精確,取決於參考量尺
四個交易時鐘之間沒有一致的贏家。三把參考量尺給出不同的第一名:
| 參考量尺 | 性質 | 第一名 | 最後一名 |
|---|---|---|---|
| 半網格離散度 | 不需代理真值 | RBT | HT_fixed |
| 對 TSRV 的對數比 SD | 秒級全觀測,偏交易時鐘 | HT | CT |
| 對 1 分鐘子抽樣 RV 的對數比 SD | 平均多個 1 分鐘網格,偏日曆時鐘 | HT | CT |
後兩把量尺原本被設計成相反的時鐘親和性,所以兩者對第一名(HT)的一致,看起來像是兩個獨立證據。實際上不是。 兩個代理都從同一條清理後的秒級價格路徑算出:log TSRV 與 log 1 分鐘 RV 的相關是 0.9975; 各時鐘對兩個代理的誤差序列相關介於 0.9027(HT)與 0.9750(CT)。 兩者的一致只能算一次穩健性觀察,不能算兩次檢定。
三把量尺的共同結論只有一句:CT 在三把量尺下都排在四個交易時鐘之後。四個交易時鐘的內部名次,這份資料無法裁定。
結果三:預測面的虛無結果與檢定力
每個時鐘配一個 HAR(落後一日、五日均、二十二日均的對數量測),擴張視窗 OLS、每個預測原點重估、 最少 750 筆訓練列,以對數常態還原 exp(x'b+s²/2) 產生預測。被預測量有兩個:CT 5 分鐘 RV 與 TSRV, 避免結論只反映某一把量尺的偏好。損失為 QLIKE;比較為 Diebold–Mariano 加 Harvey–Leybourne–Newbold 小樣本修正(DM-HLN), 每格四個候選加 HT_fixed 對 CT,格內 Holm 校正。
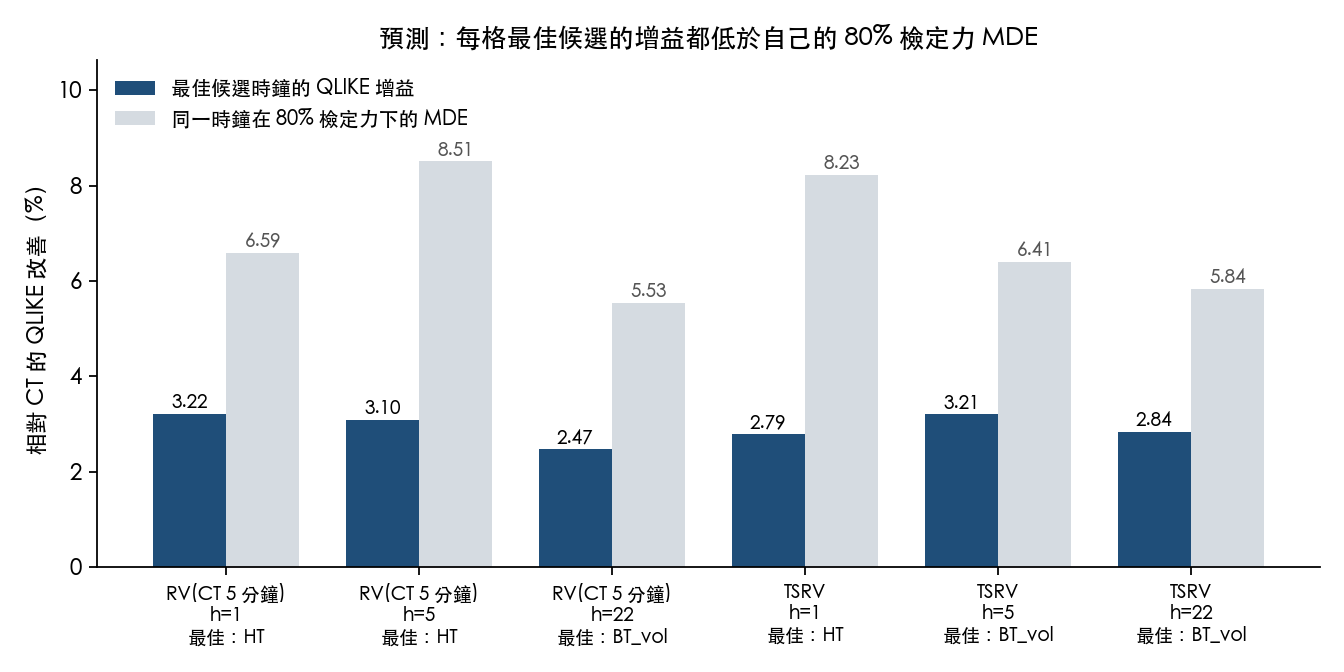
| 被預測量 | 期數 | 評估日 | 最佳候選 | QLIKE 增益 | DM-HLN t | Holm p | MDE(80%) | 增益/MDE | 預測 MCS 大小 |
|---|---|---|---|---|---|---|---|---|---|
| RV(CT 5 分鐘) | h=1 | 1,621 | HT | 3.22% | 1.67 | 0.477 | 6.59% | 0.488 | 6 |
| RV(CT 5 分鐘) | h=5 | 1,613 | HT | 3.10% | 1.25 | 1.000 | 8.51% | 0.364 | 6 |
| RV(CT 5 分鐘) | h=22 | 1,579 | BT_vol | 2.47% | 1.53 | 0.633 | 5.53% | 0.447 | 5 |
| TSRV | h=1 | 1,621 | HT | 2.79% | 1.16 | 0.739 | 8.23% | 0.339 | 6 |
| TSRV | h=5 | 1,613 | BT_vol | 3.21% | 1.71 | 0.436 | 6.41% | 0.500 | 6 |
| TSRV | h=22 | 1,579 | BT_vol | 2.84% | 1.66 | 0.482 | 5.84% | 0.486 | 6 |
DM-HLN t 最大的一格是 TSRV h=5 的 BT_vol(t=1.71),Holm p 仍是 0.436。
MDE 的計算是事前檢定力設計:備擇假設只平移逐日損失差的平均、保留其 HAC 長期變異數,參考分佈為 t(n-1), 顯著水準取 Holm 第一步。每一格的最佳候選,增益都低於自己的 MDE,最大比值 0.500。 這份樣本若要以 80% 檢定力看到差異,增益需要 4.25% 到 9.25%。 結論是「沒有偵測到」,不是「證明沒有」 ; MDE 不是效果的上界;它只說明這個樣本在所述備擇假設下能看見多大的效果。
30 格中 28 格方向有利於候選,這個計數只作描述:各格共用期數、被預測量與同一條價格路徑,不是 30 個獨立試驗,不附 p 值。 子期間(把評估期三等分)也沒有一格出現 CT 在三段都墊底。
預測端 MCS 唯一一次排除模型,發生在 RV(CT 5 分鐘) h=22:被排除的是 RBT(p=0.0716),CT 留在集合內(p=0.8164)。 所以 MCS 的「有分離」並不支持交易時鐘;它指出的是,在月期限上最精確的量測(依半網格量尺)不一定是最好的預測輸入。
結果四:清理規則的敏感度
同秒收斂為一價(T3)是對交易時鐘影響最大的清理步驟。隨機抽 260 日、不做 T3 重建各時鐘: 原始對清理後 RV 比值的平均,CT 為 0.9602,TT 為 1.0070,BT_vol 為 1.0081,HT 為 1.0742; HT 單日最大比值達 2.1171,加總 RV 的比值為 1.0684。 觸及時鐘對同秒多筆成交最敏感:同一秒內的來回成交會製造假觸及。RBT 不在此項研究內,因為它的變異預算只定義在清理後路徑上。
結論與限制
- 量測面成立。 對齊取樣數後,四個交易時鐘在不需代理真值的量尺下都比 CT 精確,HT_fixed 對照排除了「換一種切法」的解釋。
- 預測面虛無。 沒有任何一格在 Holm 校正後拒絕;觀察增益都低於自身 MDE。對 HAR 使用者而言,把輸入從 5 分鐘 RV 換成交易時鐘 RV, 在台指期日盤上帶來的差異低於這個樣本的偵測力。
- 贏家不可裁定。 四個交易時鐘的名次隨參考量尺改變,而兩個代理量尺高度共線。
- 限制 :只有日盤;只有成交價、沒有報價,異常值規則原為報價中價設計;HT 的對齊失敗使樣本偏向高波動日; 單一商品;預測模型只有 HAR,未測非線性或混頻模型。
資料與方法
- 資料:臺灣期貨交易所每日逐筆成交檔,TX 近月日盤。共同樣本 2012-03-22 至 2026-09-03,2,394 日。
- 量測檢定:HAC 配對 t、Holm 校正;MCS(Hansen、Lunde 與 Nason,2011)。顯著性門檻參考 Harvey、Liu 與 Zhu(2016)。
- 預測:HAR(Corsi,2009);QLIKE(Patton,2011);DM(Diebold 與 Mariano,1995)加 HLN 修正(Harvey、Leybourne 與 Newbold,1997)。
- 交易時鐘文獻:Oomen(2006);Dimitriadis 等(2022)。TSRV:Zhang、Mykland 與 Aït-Sahalia(2005)。
- 實驗產物:
experiments/K1853/(results、reproduce_spec、review_verdict);本文所有數字以 JSON pointer 由k1853_results.json讀出。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊