我們用 384 種投資規則暴力搜索——還是找不到比這個簡單公式更好的
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
我們用 384 種投資規則暴力搜索,還是找不到比這個簡單公式更好的
想像你站在一個龐大的書店裡,書架上整整齊齊排著 384 本「股市秘笈」。你逐本翻閱,每一本都聲稱有獨門心法:「VIX 低於 15 且動量向上,加碼到 1.5 倍;否則縮減到只剩 20%」……
你花了大半天時間,把每一本秘笈都仔細讀完。最後呢?你發現,書架最頂端有張泛黃的便條紙,上面只寫了三個字:
12 ÷ VIX
這就是我們第 100 個實驗(K524)的核心發現。
這個實驗在做什麼?
我們的研究系統對美股 ETF(SPY)做了一次「暴力搜索」,用電腦窮舉 384 種 IF-THEN 投資規則。
規則的結構長這樣:
- IF VIX(恐慌指數)低於某門檻(15、18、20、22、25、30)
- AND 過去 N 天動量是正的(5天、10天、21天、63天)
- THEN 持有更多股票(80%、100%、120%、150%)
- OTHERWISE 縮手(0%、20%、40%、60%)
6 種 VIX 門檻 × 4 種動量週期 × 4 種多倉位 × 4 種空倉位 = 384 種規則 ,全部測試一遍。
我們用 2006 至 2019 年的歷史數據「訓練」,找出表現最好的規則;再用 2020 至 2025 年的獨立數據「驗證」,看它真的有效嗎?
結果一覽:Top 10 規則 vs 12/VIX
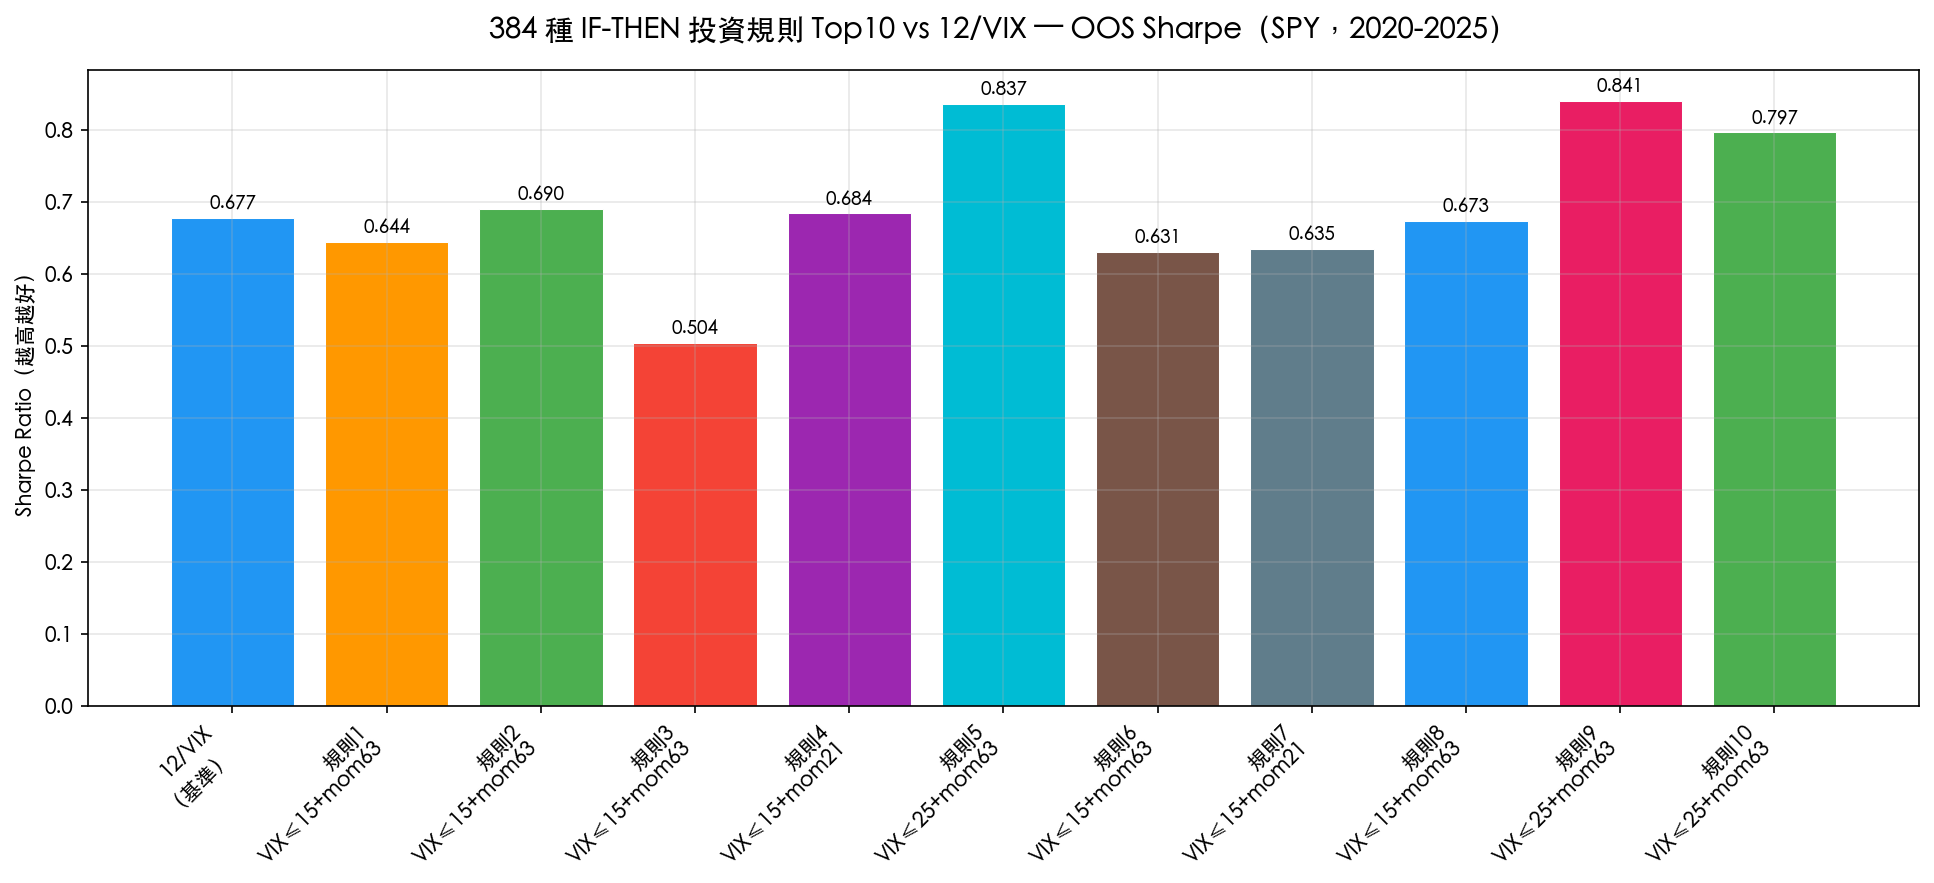
上圖顯示 384 種規則中表現最好的前 10 個,與 12/VIX 基準(Sharpe = 0.68)的比較。
乍看之下,規則 5、9 的 Sharpe 似乎更高(0.84),但等等,這裡有個關鍵陷阱。
0 個規則通過嚴格考驗
我們做了多重比較校正(Benjamini-Hochberg 方法,相當於嚴格的防偽水印):在 384 次比較中,單一「看起來不錯」不算數,必須扣除靠運氣出現的機率。
結果:對 SPY 資產,0 個規則通過嚴格統計檢定。
DM 檢定(Diebold-Mariano Test)顯示,最佳規則組合對比 12/VIX 的 p 值高達 0.9544 ——幾乎等同於隨機差異,完全沒有統計顯著性。
那個「Sharpe 飆到 4.85」的烏龍
實驗過程有個重要插曲,也是最值得一般投資人注意的故事。
我們初版程式 忘記把信號「延遲一天」 。也就是說,電腦用「今天的 VIX 值」決定「今天的倉位」,再拿「今天的收盤報酬」來計算績效。
問題在哪? 現實裡你不可能同時知道今天的 VIX 和今天的收盤價。 市場收盤前,你只知道前一天的數據。
這個小小的程式失誤,讓 Sharpe 從真實的 0.57 暴漲到 4.85 ——差了將近 9 倍。
93% 的「績效」是來自看到未來資訊的假象。
這就是金融業最臭名昭著的 前瞻偏誤(Look-Ahead Bias) 。很多聲稱「年化報酬超過 50%」的回測策略,背後藏的就是這種問題。
為什麼 12/VIX 這個公式這麼強?
12/VIX 的邏輯極其簡單:
| VIX 數值 | 市場狀態 | 建議持股比例 |
|---|---|---|
| 12 | 平靜無事 | 100%(12÷12) |
| 20 | 略為緊張 | 60%(12÷20) |
| 40 | 恐慌爆發 | 30%(12÷40) |
恐慌時自動縮手,平靜時自動加碼。 沒有複雜條件,沒有參數調整,就這樣。
我們跑了 5 個獨立時段的交叉驗證(2006-2011、2008-2013、2011-2016、2014-2019、2017-2022),平均 Sharpe 達 0.90 ,在不同市場環境下都維持相當穩定。
對一般投資人的三個啟示
1. 不要花錢買「秘密投資公式」
384 種系統性規則全面搜索,沒有一個能顯著超越一個免費的三字公式。那些要你付費購買「獨門策略」的服務,至少要先問它有沒有通過獨立的 OOS 驗證。
2. 複雜不等於更好
更複雜的規則往往只是「記住了過去」,真正面對未來市場時可靠性反而更差。我們的數據顯示,訓練期表現好的規則,驗證期績效平均會退步約 30%。
3. 「回測績效超好」要特別警惕
我們親身驗證:一個程式 bug 就能把 Sharpe 從 0.57 吹到 4.85。凡是看到「Sharpe 超過 3.0」的策略,第一個問題永遠是: 有沒有正確延遲信號?有沒有防止未來資訊洩漏?
結語:直線仍然最短
在第 100 個實驗裡,我們用電腦對 384 條路做了全面勘測。結論簡單而深刻:
直線仍然最短。
12 ÷ VIX,這個三個字的公式,到目前為止仍然是我們找到的最佳波動率驅動倉位策略,不是因為沒試過其他的,而是試過之後,它還是最好的。
研究就是這樣:有時候一百個實驗帶你回到原點,但那個原點,比你出發時更篤定了。
本文基於實驗 K524(腳本:experiments/k524_policy_learning.py)。數據:SPY 2006-2025,yfinance。第 100 個實驗里程碑。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊