K1032:美國 VIX 能否推廣到日本股市?N225 與 EWJ 的波動率預測與 VaR 檢驗
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1032:美國 VIX 能否推廣到日本股市?N225 與 EWJ 的波動率預測與 VaR 檢驗
這組資料沒有確立美國 VIX 在日本股市的作用,也沒有排除它。把 VIX 的平方放進 GJR 波動率模型(A4f-VIX)之後,QLIKE 相對 GJR 的方向在兩個資產上相反:日經 225 指數(N225)較高 0.29%,iShares MSCI Japan ETF(EWJ)較低 2.06%。這個比較是巢狀比較,本實驗沒有對它做有效的推論檢定,所以兩個百分比只描述方向與幅度。唯一屬於推論的比較是非巢狀的 A4f-RV20 對 A4f-VIX:N225 的 DM 統計量為 -0.6054(p=0.5450),EWJ 為 +2.2864(p=0.0223),兩者的絕對值都沒有超過 Harvey、Liu 與 Zhu(2016)建議的 3。
風險邊界的結果是另一個維度。Kupiec 無條件覆蓋檢定在兩個資產、兩個水準(2.5% 與 1%)共 4 項中,GJR 通過 0 項,A4f-VIX 通過 4 項,A4f-RV20 通過 2 項。通過與未通過之間的差異本身沒有被檢定,所以這是各模型各自的校準結果,不是模型之間的比較。
做這個實驗的原因是一個具體的問題:用美國市場的恐慌指數調整波動率模型的長期水位,這個做法換到日本股市之後,預測損失與風險邊界會不會不同?下文依序交代模型與樣本,再看 QLIKE、非巢狀檢定、VaR 回測與依 VIX 水準分組的 QLIKE,最後列出這組結果能說與不能說的範圍。
設計:三個模型、兩個資產
模型。 GJR-t 是不含外生變數的基準,抓波動聚集與槓桿效應。A4f 把波動率寫成 GJR 的短期成分乘上一個長期水位,水位為 τ_t=θ0+θ1·f(t−1)²,f 是外生的恐慌變數。A4f-VIX-t 取 f 為美國 VIX;A4f-RV20-t 取 f 為資產自己的 20 日已實現波動;資料來源沒有日本本土的 VIX,所以用這個近似。θ1 為零時,兩個 A4f 模型都化為 GJR,所以 GJR 巢狀於兩者;A4f-RV20 與 A4f-VIX 彼此不互為特例,屬於非巢狀但重疊的比較。
兩種比較的推論地位不同。 巢狀比較下的 Diebold-Mariano 檢定在虛無假設下不是有效的推論,本實驗也沒有執行 Clark–West 這類巢狀模型專用的檢定。所以 A4f 對 GJR 的 QLIKE 只描述方向與百分比。A4f-RV20 對 A4f-VIX 是非巢狀比較,保留 DM 檢定作為推論,並以 Harvey 等人(2016)的 |t|>3 作為多重檢定下的門檻。
QLIKE。 預測變異數為 f、報酬平方為 a 時,QLIKE 取 a/f-log(a/f)-1 的樣本外平均(Patton,2011),數值越低越好。表中的「與 GJR 的差」是候選模型的 QLIKE 減去 GJR 的 QLIKE,負值代表候選模型的 QLIKE 較低;百分比為該差除以 GJR 的 QLIKE。
樣本與設定。 價格取自 yfinance(auto_adjust=True),於 2026-10-29 擷取並固定。樣本外自 2019-01-01 起,滾動估計視窗 2,000 日,每 63 日重估,Student-t 自由度固定為 8,已實現波動視窗 20 日,亂數種子 42。每個樣本外預測只使用預測日之前的資料。
| 資產 | 觀測起日 | 觀測末日 | 報酬筆數 | 樣本外筆數 |
|---|---|---|---|---|
| 日經 225 指數(^N225) | 2005-02-02 | 2026-04-09 | 5,183 | 1,771 |
| iShares MSCI Japan ETF(EWJ,美國掛牌) | 2005-02-01 | 2026-04-09 | 5,330 | 1,827 |
表 1:兩個資產的觀測區間與樣本數。
VIX 的對齊。 設定上,N225 的 VIX 落後設定為 1 日,EWJ 為 0 日;VIX 序列以 reindex 對齊到各資產的交易日,缺值以 forward fill 沿用前一筆;A4f 的遞迴再對對齊後的序列各落後一日。逐日重建模型實際讀到的 VIX 日期,結果是:EWJ 的 1,827 個預測日中,1,827 日讀到的是開盤前最新一筆美國收盤的 VIX;N225 的 1,771 個預測日中,0 日讀到開盤前最新一筆,1,678 日讀到的比它再晚一個美國交易日,93 日晚兩個以上。兩個資產的觀測起日相差一日,樣本外筆數分別為 1,771 與 1,827,所以 N225 與 EWJ 的結果不是同樣本對照,兩者使用的 VIX 時點也不同。
結果一:A4f 相對 GJR 的 QLIKE,方向因資產而異
| 資產 | 模型 | QLIKE | 與 GJR 的差 | 相對 GJR 的幅度 |
|---|---|---|---|---|
| ^N225 | GJR-t | 1.5223 | — | 基準 |
| ^N225 | A4f-VIX-t | 1.5267 | +0.0044 | 較高 0.29% |
| ^N225 | A4f-RV20-t | 1.5192 | -0.0031 | 較低 0.21% |
| EWJ | GJR-t | 1.4498 | — | 基準 |
| EWJ | A4f-VIX-t | 1.4199 | -0.0299 | 較低 2.06% |
| EWJ | A4f-RV20-t | 1.4522 | +0.0024 | 較高 0.17% |
表 2:樣本外 QLIKE,以及各 A4f 模型相對 GJR 的差與幅度。
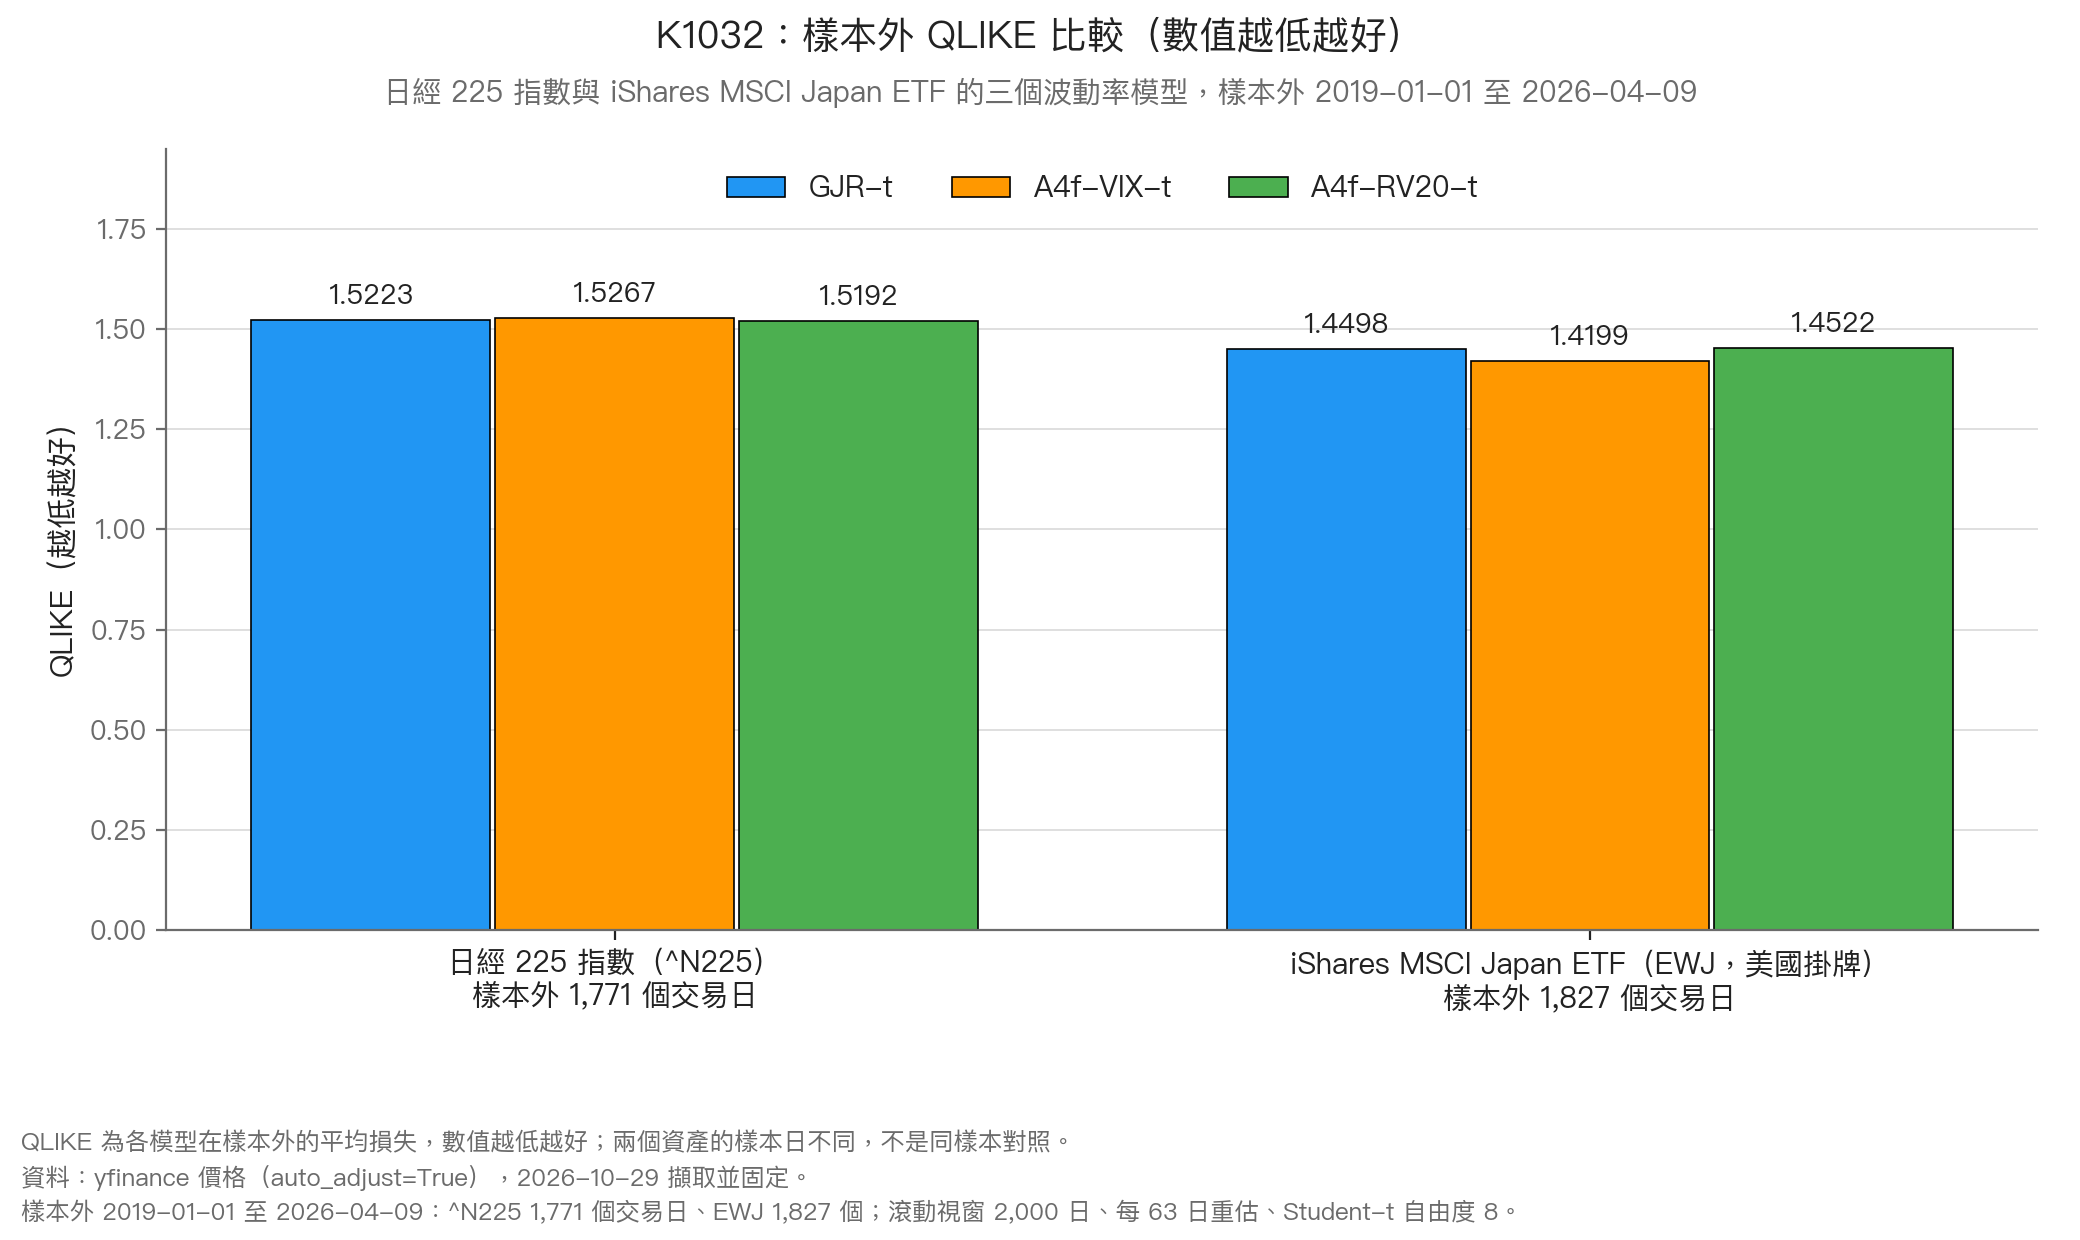
圖 1 資料與樣本:yfinance 價格(auto_adjust=True),2026-10-29 擷取並固定;樣本外 2019-01-01 至 2026-04-09:^N225 1,771 個交易日、EWJ 1,827 個;滾動視窗 2,000 日、每 63 日重估、Student-t 自由度 8。
在 N225 上,A4f-VIX 的 QLIKE 比 GJR 較高 0.29%,A4f-RV20 比 GJR 較低 0.21%。在 EWJ 上,A4f-VIX 比 GJR 較低 2.06%,A4f-RV20 比 GJR 較高 0.17%。同一個模型的方向在兩個資產上相反:A4f-VIX 在 N225 較高、在 EWJ 較低;A4f-RV20 在 N225 較低、在 EWJ 較高。這些差距都是巢狀比較下的描述,沒有有效的推論檢定,所以不能據此說某個模型的 QLIKE 確實較低或較高,也不能說某個差距大到足以採用。
結果二:VIX 輸入與自身已實現波動輸入的非巢狀比較
| 資產 | DM 統計量 | p 值 | 偏向 | |t| 超過 3 |
|---|---|---|---|---|
| ^N225 | -0.6054 | 0.5450 | A4f-RV20 | 否 |
| EWJ | +2.2864 | 0.0223 | A4f-VIX | 否 |
表 3:A4f-RV20 對 A4f-VIX 的 DM 檢定。負值偏向 A4f-RV20,正值偏向 A4f-VIX;兩項檢定共用同一個 |t|>3 門檻。
在 N225 上,t 為 -0.6054,p 為 0.5450,A4f-RV20 的 QLIKE(1.5192)略低於 A4f-VIX(1.5267),差距小到無法與零分開。在 EWJ 上,A4f-VIX 的 QLIKE(1.4199)低於 A4f-RV20(1.4522),t 為 +2.2864,p 為 0.0223。這個 p 值在單一檢定的常見水準下偏小,但 t 值沒有超過 Harvey 等人針對多重檢定提出的門檻 3,所以不能視為已確認的差異。
這個結果可以讀成:EWJ 上,VIX 輸入的預測損失低於自身已實現波動輸入,證據停在門檻之下;N225 上看不到可辨別的差距。不能讀成「VIX 在 EWJ 有效、在 N225 無效」,兩個資產的差距之間沒有被檢定,兩者的樣本與 VIX 對齊設定也不同。
結果三:VaR 回測
VaR 由 Student-t 分位數(自由度 8)乘上預測標準差,並做單位變異數縮放。Kupiec 檢定的虛無假設是違約率等於名目水準,p 值大於 0.05 記為通過,否則記為未通過。
| 模型 | 2.5% 違約率 | Kupiec p | 判定 | 1% 違約率 | Kupiec p | 判定 |
|---|---|---|---|---|---|---|
| GJR | 3.56% | 0.0073 | 未通過 | 1.52% | 0.0394 | 未通過 |
| A4f-VIX | 2.77% | 0.4794 | 通過 | 1.41% | 0.1011 | 通過 |
| A4f-RV20 | 3.16% | 0.0863 | 通過 | 1.47% | 0.0642 | 通過 |
表 4:^N225 的 VaR 違約率與 Kupiec 檢定(1,771 個樣本外交易日)。
| 模型 | 2.5% 違約率 | Kupiec p | 判定 | 1% 違約率 | Kupiec p | 判定 |
|---|---|---|---|---|---|---|
| GJR | 3.72% | 0.0018 | 未通過 | 1.64% | 0.0116 | 未通過 |
| A4f-VIX | 2.90% | 0.2842 | 通過 | 1.37% | 0.1340 | 通過 |
| A4f-RV20 | 3.72% | 0.0018 | 未通過 | 1.70% | 0.0065 | 未通過 |
表 5:EWJ 的 VaR 違約率與 Kupiec 檢定(1,827 個樣本外交易日)。
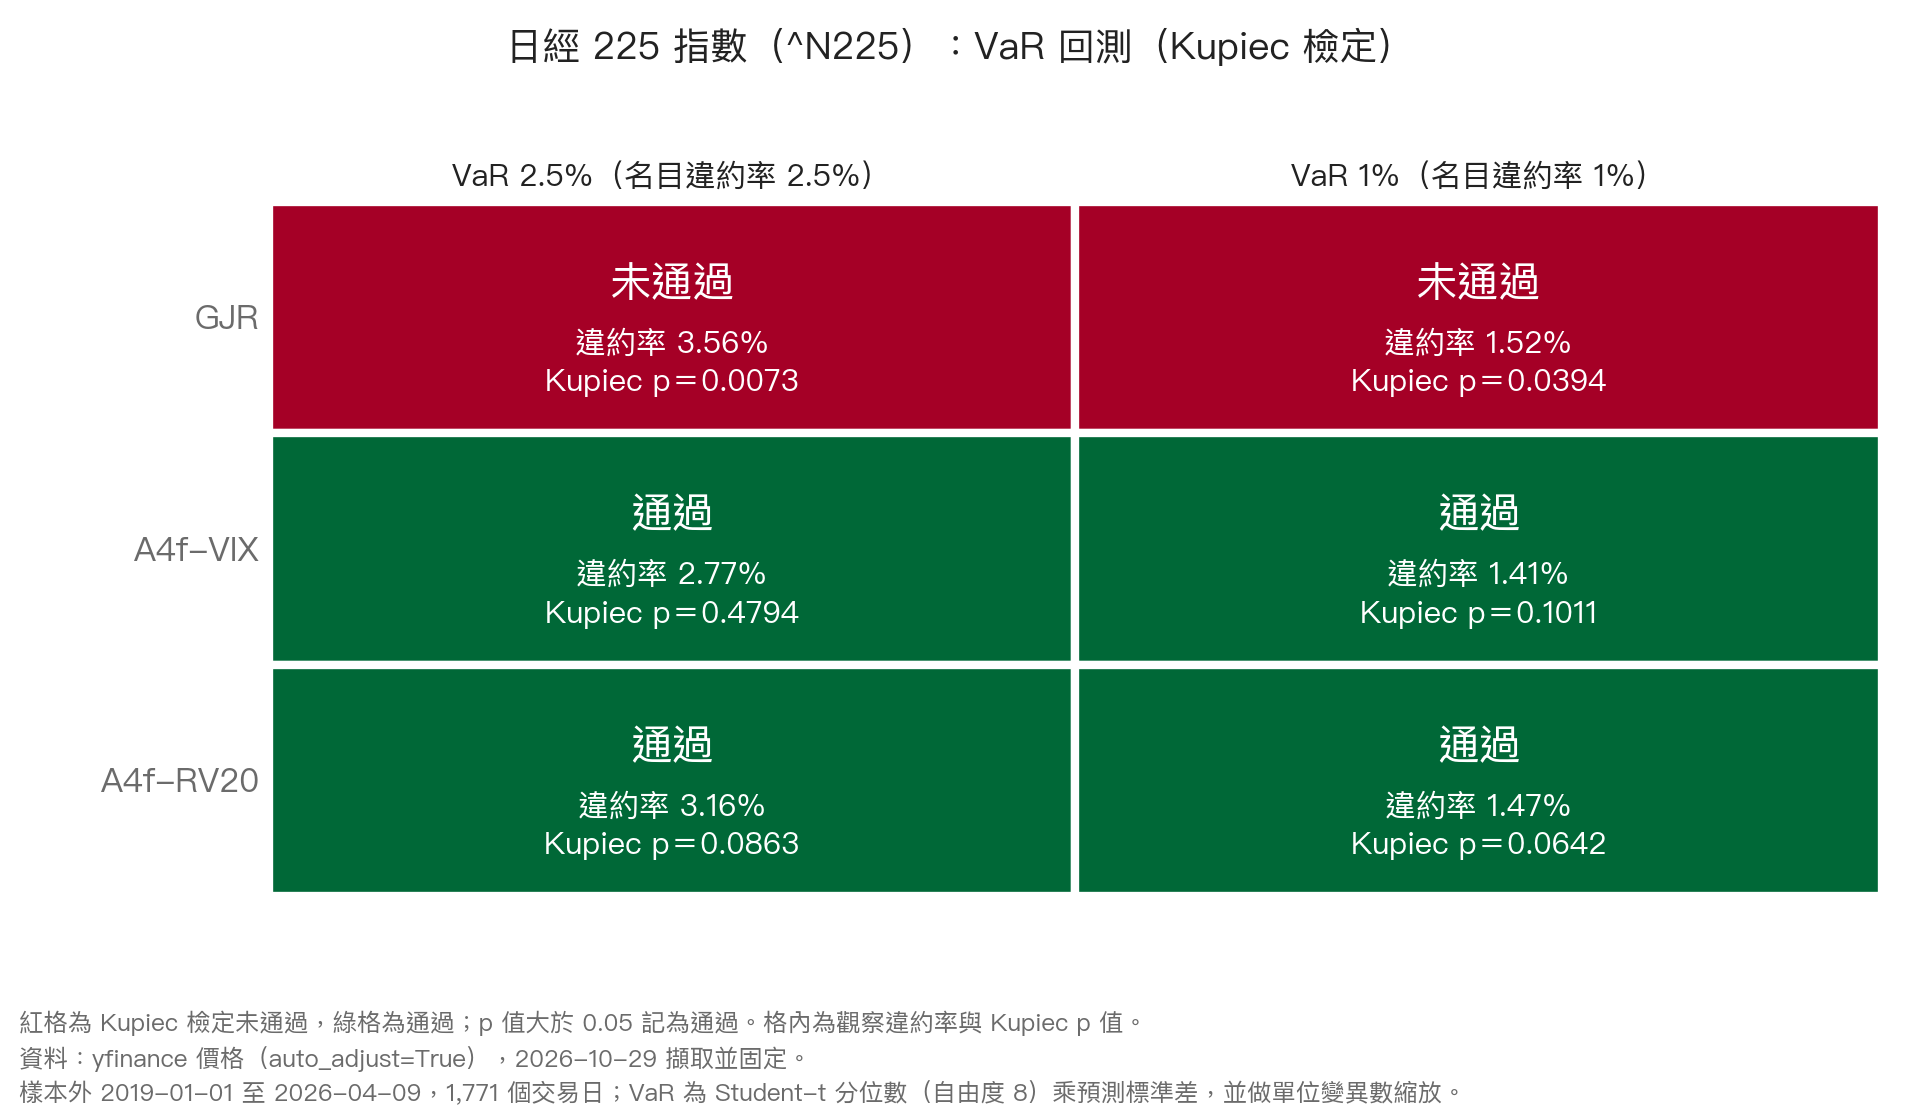
圖 2 資料與樣本:日經 225 指數(^N225),yfinance 價格(auto_adjust=True),2026-10-29 擷取並固定;樣本外 2019-01-01 至 2026-04-09,1,771 個交易日。紅格為 Kupiec 檢定未通過,綠格為通過。
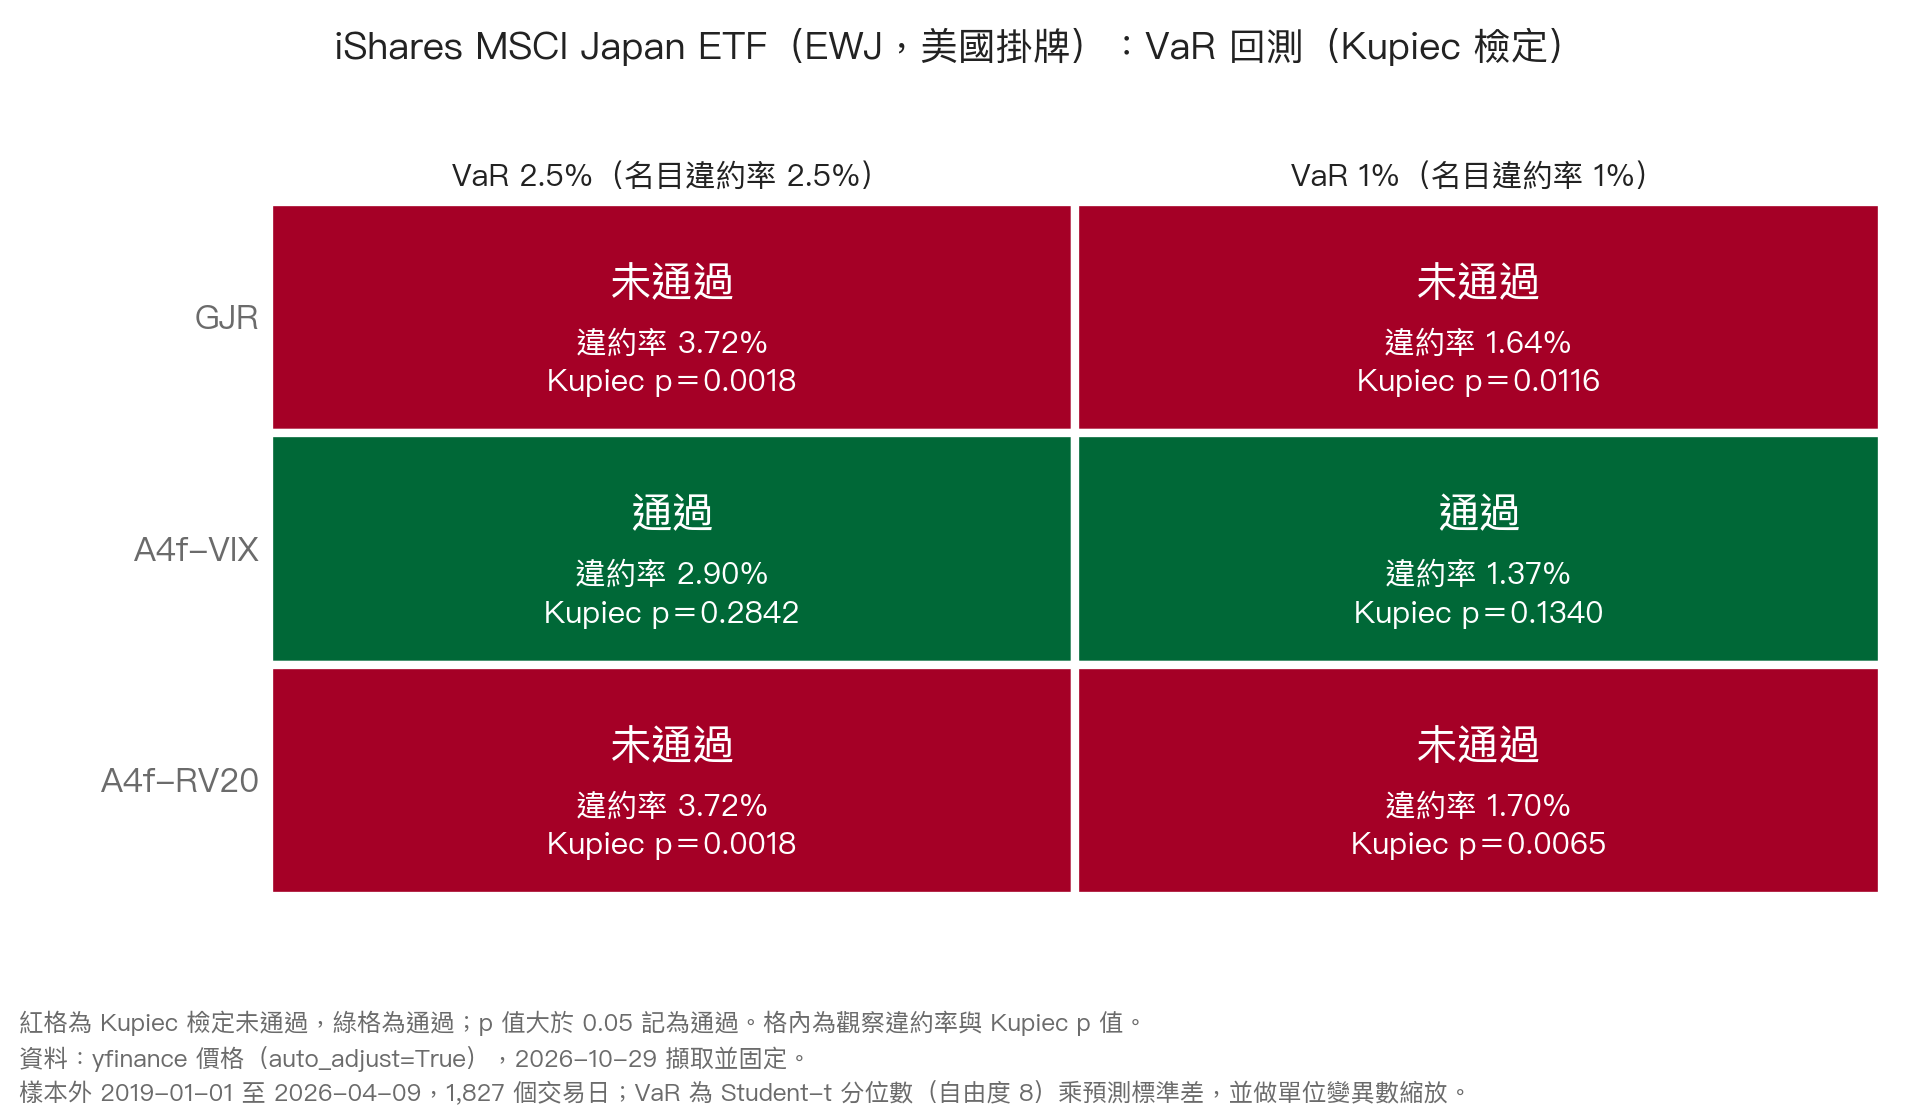
圖 3 資料與樣本:iShares MSCI Japan ETF(EWJ,美國掛牌),yfinance 價格(auto_adjust=True),2026-10-29 擷取並固定;樣本外 2019-01-01 至 2026-04-09,1,827 個交易日。紅格為 Kupiec 檢定未通過,綠格為通過。
GJR 在兩個資產、兩個水準共 4 項 Kupiec 檢定中通過 0 項:N225 的違約率為 3.56%(名目 2.5%)與 1.52%(名目 1%),EWJ 為 3.72% 與 1.64%,四項都高於名目水準。A4f-VIX 通過 4 項(N225 通過 2 項、EWJ 通過 2 項,每個資產各有 2 項檢定),違約率較接近名目水準:N225 為 2.77% 與 1.41%,EWJ 為 2.90% 與 1.37%。A4f-RV20 在 N225 通過 2 項,在 EWJ 通過 0 項;N225 上兩個通過項的 p 值分別為 0.0863 與 0.0642,貼近 0.05 的門檻。EWJ 上 A4f-RV20 在 2.5% 水準的違約率為 3.72%,與 GJR 相同。
通過與未通過之間的差異本身沒有被檢定。所以這一節只能說各模型各自的校準結果:GJR 的違約率在兩個資產上都高於名目水準且未通過,A4f-VIX 的違約率較接近名目水準且通過。不能說 A4f-VIX 的 VaR 校準優於 GJR 或 A4f-RV20,也不能把這個結果換算成保證金或停損距離的建議。
結果四:依 VIX 水準分組的 QLIKE
| 資產 | VIX 分組 | 樣本數 | GJR QLIKE | A4f-VIX QLIKE | 差 | 方向 |
|---|---|---|---|---|---|---|
| ^N225 | 低(小於 20) | 1,077 | 1.5612 | 1.5583 | -0.0029 | 較低 |
| ^N225 | 中(20 至 30) | 549 | 1.4886 | 1.5229 | +0.0344 | 較高 |
| ^N225 | 高(大於 30) | 145 | 1.3605 | 1.3060 | -0.0545 | 較低 |
| EWJ | 低(小於 20) | 1,109 | 1.3404 | 1.3269 | -0.0135 | 較低 |
| EWJ | 中(20 至 30) | 569 | 1.6536 | 1.6271 | -0.0265 | 較低 |
| EWJ | 高(大於 30) | 149 | 1.4816 | 1.3172 | -0.1644 | 較低 |
表 6:依 VIX 水準分組的樣本外 QLIKE。差為 A4f-VIX 的 QLIKE 減 GJR 的 QLIKE,負值代表 A4f-VIX 的 QLIKE 較低。
這張表同樣是巢狀比較,只描述方向。高 VIX 組(大於 30)的 A4f-VIX QLIKE 在兩個資產上都較低,差為 -0.0545(N225,145 個交易日)與 -0.1644(EWJ,149 個);N225 的中間組則較高,差為 +0.0344。三組樣本數相加等於各資產的樣本外筆數,高 VIX 組只有 145 與 149 個交易日,樣本外期間涵蓋新冠疫情時期,本實驗沒有量測這個時期占高 VIX 組的比例,所以這些差距只作描述。
這組結果能說與不能說的範圍
可以說的。
- A4f-VIX 相對 GJR 的 QLIKE 方向因資產而異:N225 較高 0.29%,EWJ 較低 2.06%;這是描述,沒有有效的推論檢定。
- A4f-RV20 對 A4f-VIX 的非巢狀檢定,N225 的 t 為 -0.6054、EWJ 為 +2.2864,|t| 都沒有超過 3。
- Kupiec 檢定下,GJR 在兩個資產的 4 項中通過 0 項,A4f-VIX 通過 4 項,A4f-RV20 通過 2 項。
不能說的。
- 不能說 A4f 的 QLIKE 比 GJR 低或高到有統計意義。這個比較是巢狀比較,本實驗沒有有效的推論檢定,也沒有執行 Clark–West 檢定。
- 不能說美國 VIX 在日本股市「有效」或「無效」。EWJ 的非巢狀 t 值停在門檻之下,N225 沒有可辨別的差距;設計沒有等價性檢定,也沒有檢定力分析,未達門檻不等於沒有差別。
- 不能說 A4f-VIX 的 VaR 校準優於其他模型。通過與未通過之間的差異沒有被檢定。- 不能把 N225 與 EWJ 的差異歸給 VIX 的時點設定、市場結構或追蹤誤差。兩個資產的樣本與 VIX 落後設定都不同,實驗沒有設計能分離這些因素的對照。
限制
- 只有一種 A4f 設定與兩個資產。 自由度固定為 8,單一樣本外切點,單一估計視窗;沒有檢驗其他設定。
- 沒有日本本土的 VIX。 資料來源取不到,只測了美國 VIX 與資產自己的 20 日已實現波動兩種輸入。
- ES 檢定沒有鑑別力。 實驗程式的 ES 檢定統計量在原實作中恆不小於 1,沒有鑑別力,本文不作為證據。
- 巢狀比較沒有有效檢定。 本實驗沒有執行 Clark–West 這類巢狀專用檢定,A4f 對 GJR 的結論只限於描述。
- 對齊與標的。 VIX 對齊到 N225 的交易日時以 forward fill 補缺值;EWJ 是 ETF,相對日本指數成分可能有追蹤誤差;樣本外期間涵蓋新冠疫情時期。
- 資料版本。 本文所有數字來自 2026-10-29 擷取並固定的價格檔。2026-04-10 的即時下載版本無法復原,當時產生的 EWJ 數字無法由現存資料重現。可取得的較早版 EWJ 價格只涵蓋 2018-01-02 至 2024-12-30,與本文價格檔重疊 1,760 個交易日,其中收盤價逐位相同的有 0 個,兩者的對數報酬差最大為 5.14e-7。與 2026-04-10 的執行相比,EWJ 的 A4f 輸出的最大相對差為 0.7326,N225 的既有數值結果除執行時間外完全相同。這個差異的成因沒有被驗證。
資料與方法來源
- 價格資料:yfinance(^N225、EWJ 與美國 VIX),auto_adjust=True,2026-10-29 擷取並固定;樣本外 2019-01-01 至 2026-04-09。
- 波動率模型:Glosten, L. R., Jagannathan, R., & Runkle, D. E. (1993). On the relation between the expected value and the volatility of the nominal excess return on stocks. Journal of Finance。
- 外生長期成分:Engle, R. F., Ghysels, E., & Sohn, B. (2013). Stock market volatility and macroeconomic fundamentals. Review of Economics and Statistics。
- 波動預測損失:Patton, A. J. (2011). Volatility forecast comparison using imperfect volatility proxies. Journal of Econometrics。
- 預測績效比較:Diebold, F. X., & Mariano, R. S. (1995). Comparing predictive accuracy. Journal of Business & Economic Statistics。
- 多重檢定下的 t 值門檻:Harvey, C. R., Liu, Y., & Zhu, H. (2016). ...and the cross-section of expected returns. Review of Financial Studies。
- VaR 回測:Kupiec, P. H. (1995). Techniques for verifying the accuracy of risk measurement models. Journal of Derivatives。
- 相關實驗:K988、K1030(模型先前的應用,本文不轉引其結果);程式碼與完整結果見 experiments/K1032。
本文為研究分享,不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊