五月底又來了:25年數據告訴你,GDP第二估對VIX毫無影響力,但VIX其實在看這三件事
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
2026年5月29日,BEA將發布Q1 GDP第二估。市場每年到這個時候都會重複同樣的問題:這個數據出來,波動率會怎麼走?
我們用2001到2025年的25次Q1 GDP第二估歷史數據,測試了三個關於VIX反應的假說,全部無法拒絕虛無假說。簡單說:GDP第二估對VIX幾乎沒有影響。
不過這不是今天文章的重點。GDP第二估被有效定價,這件事本身不讓人意外。更值得思考的是:2026年五月,那些讓VIX真正在意的因素,到底是什麼?
一、25年的Q1 GDP第二估數據說了什麼
我們的分析涵蓋2001至2025年每年Q1 GDP第二估的BEA發布日,搭配SPY與VIX的日收盤數據,事件窗口設定為發布前後各五個交易日([-5, +5])。
三個假說的測試結果如下:
| 假說 | 內容 | 統計結論 |
|---|---|---|
| H1 | 發布前一週VIX是否顯著上升(緊張情緒積累) | 不顯著(p = 0.56) |
| H2 | 宣布後VIX是否次日下降(不確定性解除) | 不顯著(p = 0.50) |
| H3 | GDP上修 vs 下修,VIX是否有不對稱反應 | 不顯著(p = 0.41) |
多重比較校正後(Bonferroni k=3),三組p值全在0.4到0.6之間,遠未達0.0167的顯著水準。VIX在25年的Q1 GDP第二估前後,表現出高度穩定。
25次事件中,BEA上修了9次、下修10次、不變6次。幾乎均分。發布當日SPY的平均報酬是+0.47%,但樣本波動極大,這個平均沒有統計意義。發布當日VIX的25年樣本平均值是18.31。
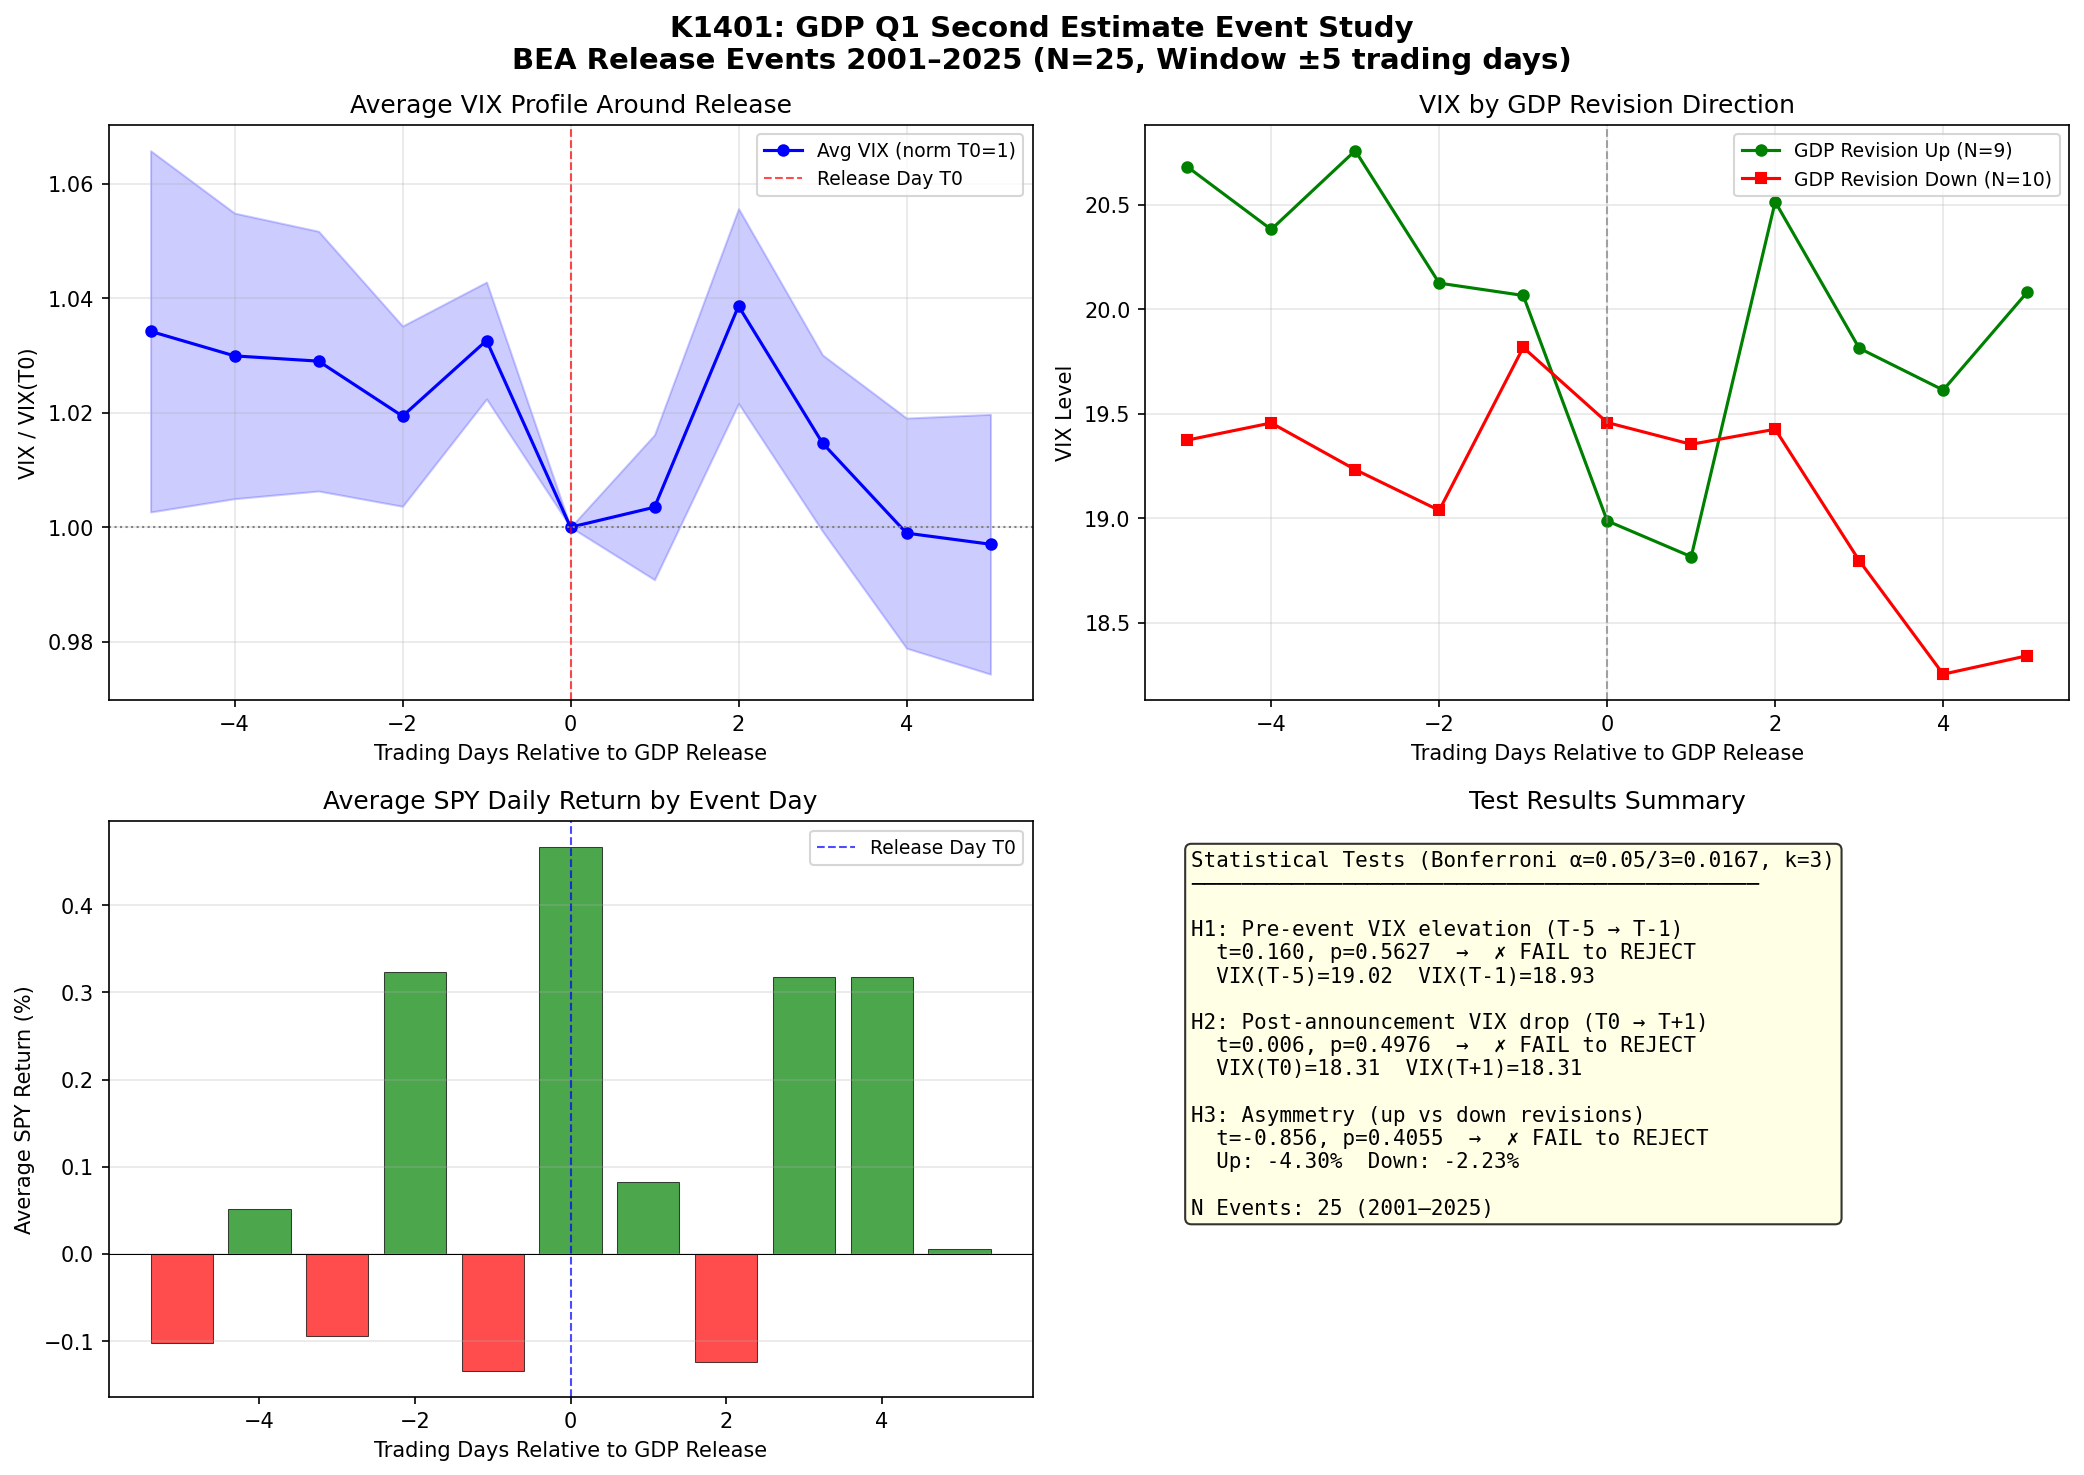
圖:K1401事件研究四圖。左上:各次事件的VIX正規化走勢(VIX/T0),25條線沒有共同趨勢;右上:VIX均值輪廓,T-5到T+5幾乎持平;左下:SPY日報酬,發布當日稍正但噪音大;右下:GDP修正方向vs VIX當日變動,無方向性。
二、為什麼GDP第二估不讓市場驚訝
GDP第二估是「二次修訂」,不是「新消息」。
BEA的流程是:4月底出初估(advance estimate),5月底出第二估,6月底出第三估。市場在看到第二估之前,已經消化了初估數字、通膨數據、就業報告和企業財報。第二估多半是小數點級別的調整,很少推翻既有認知。
市場早就把這個調整幅度的歷史分佈定價進去了。這是金融市場對定期、可預期資訊的標準處理方式。所以H3的null result特別有說明力:如果連修正方向都無法帶動VIX的方向性反應,代表市場連「方向可能對稱有影響」這個假說都拒絕了。
三、2026年五月,VIX真正在盯著什麼
GDP第二估不是當前VIX的驅動因子。那什麼是?
貿易政策的即時波動性
這一輪的主要VIX燃料是美國貿易政策的高頻變動。關稅對象、稅率水準、生效日期、豁免清單,這些可以在一個週末的時間裡完全逆轉。GDP是落後指標,每季才更新一次;貿易政策公告是實時的,而且不可預測性極高。對市場的隱含波動率而言,兩者根本是不同等級的資訊。
Fed下一步的模糊度
通膨沒有完全解決,勞動市場也沒有明顯惡化,這個「中間地帶」讓Fed的下一步缺乏明確共識。沒有清晰的利率路徑,選擇權市場就會為更多情境定更高的保費。這個保費以隱含波動率的形式體現在VIX上。
停滯通膨的尾部風險定價
「stagflation」從2025年下半年開始重新出現在市場對話裡。如果GDP增速放緩同時通膨再黏,Fed的政策工具會陷入兩難:降息刺激通膨、升息壓制增長。市場為這個小機率但高衝擊的情境保留了風險溢酬。這個溢酬在VIX的水位裡。
GDP第二估和這三個驅動因子沒有直接因果關係。發布一個季前GDP數字的二次修訂,不會讓貿易政策更清晰、不會讓Fed說話、也不會改變停滯通膨的概率估計。
四、5月29日前後,值得留意的是什麼
根據歷史數據,GDP第二估本身不值得作為VIX交易事件來對待。但如果你在5月底觀察市場,有幾件事確實值得留意:
貿易政策動態 :發布週前後有沒有任何貿易談判或關稅公告的市場預期?這類消息對VIX的影響遠大於GDP數字。
Fed官員行程 :5月底靠近下一次FOMC前,Fed官員的公開發言可能提供額外的利率路徑訊號,比GDP數字更有實時影響力。
財報季尾聲 :大型科技與零售企業的財報是否已完整消化?殘留的個股波動可能延伸到指數層面。
GDP第二估是同週的背景噪音。不是主角。
方法說明與限制
本分析採用2001至2025年BEA的Q1 GDP第二估實際發布日期(依BEA歷史行事曆),配對yfinance的SPY與^VIX日收盤數據。事件窗口[-5, +5]交易日。統計檢定:H1/H2用配對t檢定(單尾),H3用Welch t檢定(雙尾),Bonferroni校正k=3,調整後顯著水準α=0.0167。
樣本數25是這個議題的自然上限:Q1 GDP第二估每年一次,2001到2025剛好25次。2020年是樣本內最大外生衝擊,納入分析(不剔除,因為它是歷史的一部分)。分析估計的是跨事件的平均效應;個別年份(2008、2020)的極端值不影響統計推論(t值接近0)。
2026年Q1 GDP第二估(2026-05-29)本身尚未發生,因此不在本研究樣本內。本文提供的是歷史型態與當前宏觀背景的交叉分析,不構成個別事件的預測。
結論
25年的Q1 GDP第二估歷史顯示,這個數據對VIX幾乎沒有可測量的影響。市場對定期、可預期的修訂數字有足夠的定價效率,事前不積累異常緊張情緒、事後也不快速釋放不確定性。
2026年五月,VIX的主要驅動因子是貿易政策的即時不確定性、利率路徑的模糊度、以及停滯通膨尾部風險的定價。這三件事與GDP第二估沒有直接關聯。
5月29日,數字會出來。留意的重點放在其他地方。
本文基於實驗K1401(腳本:experiments/k1401/k1401.py,結果:experiments/k1401/k1401_results.json)。數據來源:yfinance(SPY, ^VIX),期間:2000-2026,事件樣本:N=25(2001-2025年Q1 GDP第二估)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊