K1959:換成 Binance 或 Coinbase 日 K 線,BTC、ETH 的 VaR 覆蓋稽核與 RV 預測排名沒有被改寫,來源差異留在高低價範圍
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
維護加密資產波動預測或 VaR 稽核的人,常在 yfinance 與交易所日 K 線之間選資料。換來源之後,RV 預測排名與覆蓋稽核要不要重做?這篇把 BTC、ETH 的輸入由 yfinance 換成 Binance 或 Coinbase 日 K 線,問題是: 三個來源的離散結論,也就是 RV 預測的模型排名與 Kupiec/Christoffersen 覆蓋稽核的拒絕狀態,會不會不一致?
在這個粒度下,沒有看到來源分歧改寫結論。 12 格 VaR 覆蓋稽核有 0 格翻轉(NO_KUPIEC_FLIP),2 個資產的 QLIKE 最佳模型有 0 個翻轉(TOP1_STABLE),6 個 HAR 成對比較中有 1 個結論類別不一致。依預註冊的認錯條件 (a),結果寫成 null;這不等於來源可互換。
這個結果對使用者有三層意義。第一,沒有證據顯示換來源需要重做這兩類稽核:三個來源的 VaR 違約日幾乎重合,兩兩只差 1 到 14 天,每個來源的違約數在 26 到 74 天之間。第二,來源差異集中在高低價範圍,不在收盤報酬:yfinance 的 Parkinson 區間變異數均值只有 Coinbase 的 0.794(BTC)與 0.800(ETH),收盤報酬的平方和卻只差到 0.9595 與 0.9610,所以任何直接使用範圍水準的用途(停損距離、波動目標)都不在這次稽核涵蓋之內。第三,Part B 的四個 RV 模型對目標的常數倍數等變,範圍整體偏低的部分按構造改不動排名,排名一致只排除了非常數倍數的差異。
設計
- 來源 :yfinance 的 BTC 與 ETH 日線(
auto_adjust=False)、Binanceklines(USDT 報價,未折算 USD)、Coinbase Exchangecandles。三個完整歷史來源取日期的精確交集,不補值,共 3,198 個 UTC 日(2018-01-01 至 2026-10-03),報酬 3,197 筆。Kraken 日線只有最近 716 列(2024-10-18 起),不夠 504 日估計窗加樣本外,只進描述性比較。 - Part A(描述) :日對數報酬 100·(ln P_t − ln P_(t−1))、Parkinson 區間變異數、成對報酬差與 lag 相關。
- Part B(RV 預測) :目標是各來源自己的 Parkinson 變異數。四個模型 HAR(對數尺度日/週/月)、AR1、EWMA(λ=0.94)、RW22;估計窗 504 日,每 21 日重估,樣本外 2,672 日;損失為 QLIKE,HAR 對三個替代做 Diebold–Mariano(h=1),各(資產,來源)內做 Holm。
- Part C(VaR 覆蓋) :三個模型 M1(GJR-GARCH-t)、M2(FHS)、M3(filtered EVT),α 為 1% 與 2.5%,共 12 格;樣本外 2,693 日;Kupiec UC 與 Christoffersen CC,5% 水準。
- 翻轉定義 :三個來源的離散結論不全相同。違約數差距以二項標準差為單位,≥ 1.0 且翻轉者標
MATERIAL_FLIP,小於 1.0 標MARGINAL_FLIP(1.0 個標準差是慣例閾值,不是檢定)。Bootstrap 是 stationary bootstrap,B=2,000、平均區塊 52、種子 1959,同一組日期索引套到三個來源。 - 資料閘 :G0 至 G5(快照雜湊、覆蓋、OHLC 完整、報酬界線、樣本量、與 K1937 模型錨點)在凍結前全部通過。
來源差異:報酬貼近,高低價範圍不貼近
| 資產 | 配對 | 日報酬相關係數 | 平均絕對差 bp | p99 絕對差 bp | 最大絕對差 bp(日期) | 絕對差大於 100 bp 的天數 | lag 相關(前一日/同日/後一日) |
|---|---|---|---|---|---|---|---|
| BTC | YF-BN | 0.9938 | 18.57 | 138.90 | 570.98(2018-02-08) | 79(2.47%) | -0.046/0.994/-0.058 |
| BTC | YF-CB | 0.9952 | 17.87 | 133.57 | 371.99(2021-12-15) | 71(2.22%) | -0.046/0.995/-0.065 |
| BTC | BN-CB | 0.9966 | 9.11 | 109.90 | 573.30(2018-02-08) | 38(1.19%) | -0.061/0.997/-0.068 |
| ETH | YF-BN | 0.9950 | 22.79 | 179.09 | 543.11(2021-11-26) | 114(3.57%) | -0.047/0.995/-0.058 |
| ETH | YF-CB | 0.9955 | 22.49 | 172.94 | 539.25(2021-11-26) | 122(3.82%) | -0.048/0.996/-0.062 |
| ETH | BN-CB | 0.9979 | 10.09 | 117.63 | 709.76(2018-01-16) | 43(1.35%) | -0.064/0.998/-0.068 |
六組(資產 × 配對)的日報酬相關係數都高於 0.99,平均絕對差介於 9.11 與 22.79 bp。兩家交易所彼此較近,yfinance 與兩家都較遠。lag 相關在 0 日接近 1,在 ±1 日約為 −0.05 到 −0.07,沒有看到整體錯一天的位移。
最大的差距日成對出現:BTC 的 yfinance 對 Binance,2018-02-08 是 570.98 bp,隔天 2018-02-09 是 -539.37 bp;2020-03-12 是 378.77 bp,隔天 2020-03-13 是 -376.36 bp。符號相反、大小相近,與同一個大波動在兩個來源被分到相鄰兩天的日界差異一致,未檢定。
| 資產 | 來源 | 收盤報酬平方和對 Coinbase 之比 | 逐年比(min–max) | Parkinson 均值對 Coinbase 之比 |
|---|---|---|---|---|
| BTC | yfinance | 0.9595 | 0.898–1.004 | 0.794 |
| BTC | Binance | 0.9914 | 0.944–1.008 | 0.999 |
| BTC | Coinbase | 1.0000 | 1.000–1.000 | 1.000 |
| ETH | yfinance | 0.9610 | 0.914–1.003 | 0.800 |
| ETH | Binance | 0.9965 | 0.960–1.014 | 0.989 |
| ETH | Coinbase | 1.0000 | 1.000–1.000 | 1.000 |
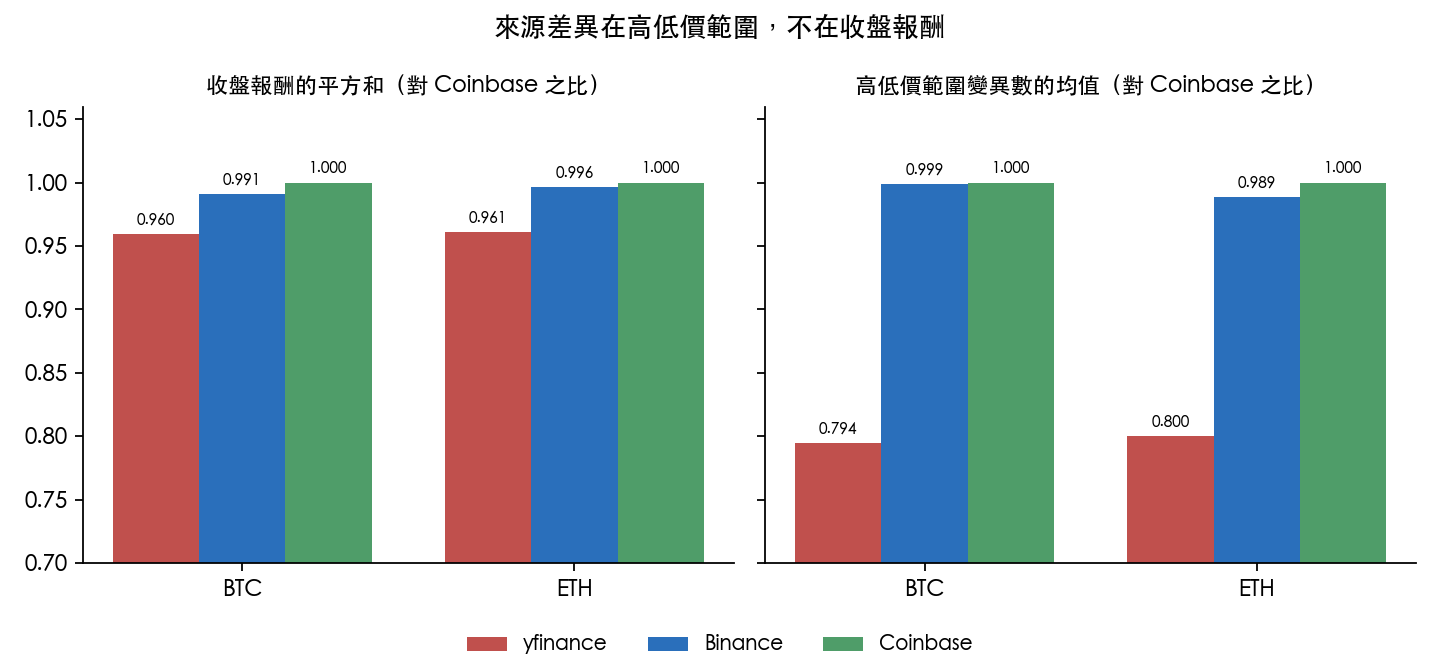
yfinance 的收盤報酬平方和只比 Coinbase 低約 4%,Parkinson 範圍變異數卻低約兩成;Binance 在兩個量上都接近 1。差異主要在 High/Low,不在 Close。
VaR 覆蓋稽核:違約日幾乎重合
下表每格列三個來源(yf/bn/cb)的違約數、Kupiec p 值、CC p 值,以及三組來源配對的違約日 Hamming 距離(兩個來源其中一個違約、另一個沒有的日數):
| 資產 | 模型@α | 違約數 | Kupiec p 值 | CC p 值 | 違約日 Hamming(yf-bn/yf-cb/bn-cb) | 差距(SD) | bootstrap 翻轉頻率 |
|---|---|---|---|---|---|---|---|
| BTC | M1@0.01 | 27/29/27 | 0.9892/0.6921/0.9892 | 0.5502/0.5645/0.5502 | 2/2/2 | 0.39 | 0.039 |
| BTC | M1@0.025 | 65/66/66 | 0.7729/0.8697/0.8697 | 0.9066/0.8557/0.8557 | 7/7/2 | 0.12 | 0.043 |
| BTC | M2@0.01 | 33/32/33 | 0.2562/0.3403/0.2562 | 0.3800/0.4423/0.3800 | 3/2/1 | 0.19 | 0.099 |
| BTC | M2@0.025 | 65/63/61 | 0.7729/0.5895/0.4277 | 0.9066/0.7916/0.6886 | 10/8/4 | 0.49 | 0.108 |
| BTC | M3@0.01 | 30/32/31 | 0.5593/0.3403/0.4415 | 0.5397/0.4423/0.4973 | 2/3/1 | 0.39 | 0.076 |
| BTC | M3@0.025 | 59/61/62 | 0.2940/0.4277/0.5054 | 0.5571/0.6886/0.7449 | 6/7/1 | 0.37 | 0.095 |
| ETH | M1@0.01 | 28/26/27 | 0.8369/0.8562/0.9892 | 0.5684/0.5111/0.5502 | 4/3/1 | 0.39 | 0.065 |
| ETH | M1@0.025 | 74/70/71 | 0.4173/0.7429/0.6530 | 0.3245/0.3343/0.6652 | 14/9/5 | 0.49 | 0.110 |
| ETH | M2@0.01 | 31/29/31 | 0.4415/0.6921/0.4415 | 0.4973/0.5645/0.4973 | 4/2/2 | 0.39 | 0.097 |
| ETH | M2@0.025 | 68/66/67 | 0.9337/0.8697/0.9680 | 0.9734/0.2614/0.6327 | 10/11/5 | 0.25 | 0.044 |
| ETH | M3@0.01 | 27/27/28 | 0.9892/0.9892/0.8369 | 0.5502/0.5502/0.5684 | 2/1/1 | 0.19 | 0.047 |
| ETH | M3@0.025 | 65/64/64 | 0.7729/0.6791/0.6791 | 0.9066/0.2074/0.5075 | 9/7/2 | 0.12 | 0.046 |
三個來源的 36 個稽核結果,Kupiec p 值最小是 0.2562,CC p 值最小是 0.2074,離 5% 拒絕線都很遠,沒有一格被拒絕。同一格三個來源的違約數最多差 4 天,等於 0.49 個二項標準差,小於 1.0 個標準差。違約日 Hamming 距離只有 1 到 14 天,相對於 26 到 74 天的違約數,換來源挪動的是少數幾天。
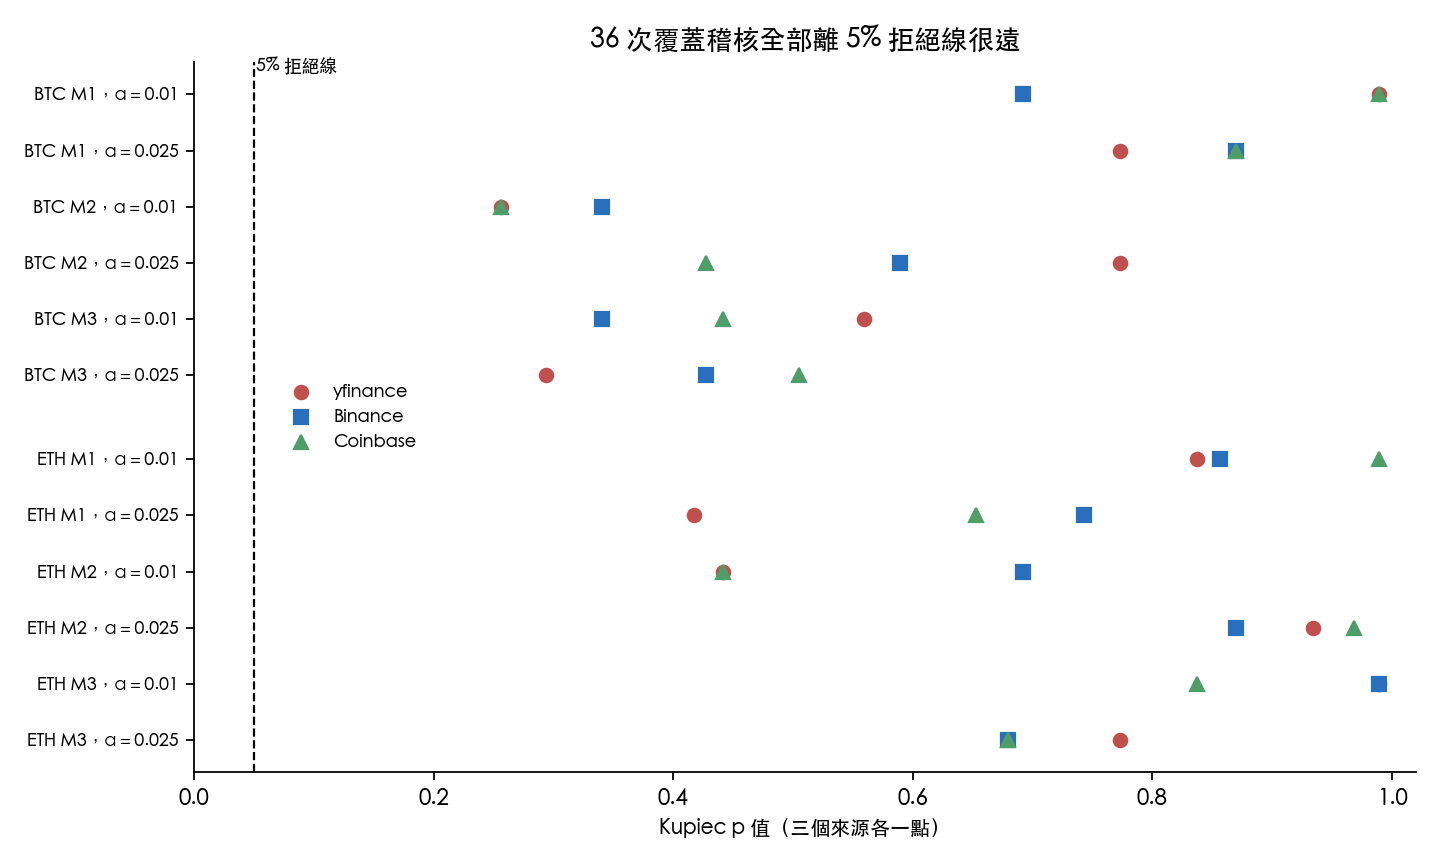
日期重抽樣下,三個來源的 Kupiec 結論不一致的頻率介於 0.0390 與 0.1095;同一個來源在重抽樣中被 Kupiec 拒絕的頻率介於 0.017 與 0.2135。這個頻率描述的是稽核本身對日期抽樣的敏感度,不是翻轉效應的顯著性。CC 沒有做 bootstrap,因為區塊接縫破壞一階轉移,只有觀察值。M3(filtered EVT)的重估失敗並沿用上一期參數的次數,BTC 是 yfinance 1 次、Binance 2 次、Coinbase 1 次,ETH 三個來源都是 0 次;M1 沒有沿用;每個(資產、來源)都重估 129 次。
RV 預測排名:HAR 穩居第一,第二名沒有被分開
| 資產 | 來源 | 平均 QLIKE(HAR/AR1/EWMA/RW22) | HAR 對 AR1 Holm p | HAR 對 EWMA Holm p | HAR 對 RW22 Holm p |
|---|---|---|---|---|---|
| BTC | yfinance | 0.6615/0.6727/0.7254/0.7828 | 0.4013 | 0.0518(NOT_SIGNIFICANT) | 0.0013 |
| BTC | Binance | 0.6104/0.6198/0.6799/0.7324 | 0.4430 | 0.0177(HAR_BETTER) | 0.0002 |
| BTC | Coinbase | 0.6025/0.6113/0.6572/0.7060 | 0.4378 | 0.0431(HAR_BETTER) | 0.0004 |
| ETH | yfinance | 0.6131/0.6354/0.6567/0.7202 | 0.2409 | 0.0079(HAR_BETTER) | <0.0001 |
| ETH | Binance | 0.5655/0.5824/0.6101/0.6685 | 0.3370 | 0.0046(HAR_BETTER) | <0.0001 |
| ETH | Coinbase | 0.5664/0.5829/0.6083/0.6661 | 0.3503 | 0.0058(HAR_BETTER) | <0.0001 |
各來源以自己的目標評分,平均 QLIKE 的絕對水準不跨來源比較。排名在六個(資產 × 來源)組合都是 HAR、AR1、EWMA、RW22,來源之間的 Kendall τ 最小值是 1.00。
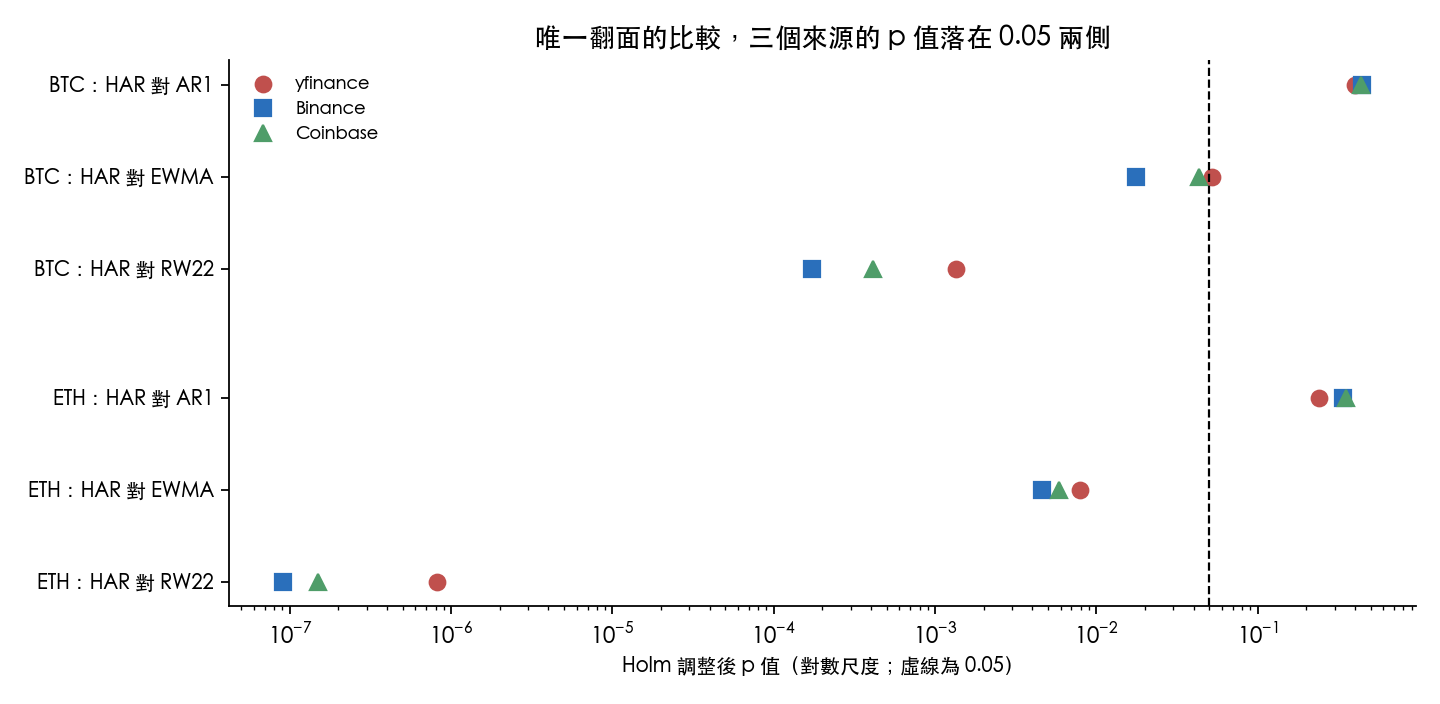
唯一翻面的比較是 BTC 的 HAR 對 EWMA。三個來源的 DM t 值是 -2.23(yfinance)、-2.62(Binance)、-2.30(Coinbase),Holm 調整後 p 值分別是 0.0518、0.0177、0.0431。三個 t 值同方向、大小接近,只有 yfinance 的調整後 p 值落在 0.05 的另一側,類別因此不同。HAR 對 AR1 的比較在六個組合都沒有拒絕,Holm p 介於 0.2409 與 0.4430,所以「HAR 最好」是平均損失的排名,統計上並沒有把第二名分開。
日期重抽樣下,HAR 為最佳的頻率在 BTC 是 0.8405/0.8065/0.8115,在 ETH 是 0.9010/0.8665/0.8615(yfinance/Binance/Coinbase)。其餘幾乎都是 AR1 取代 HAR,EWMA 與 RW22 幾乎不會拿到第一。三個來源的最佳模型不一致的頻率,BTC 是 0.084,ETH 是 0.041。
尺度等變性是這一節必須先讀的限制。 HAR 與 AR1 是對數線性加 Duan 平滑修正,EWMA 與 RW22 是線性平均;目標序列乘上常數,平均 QLIKE、排名與 DM t 值都不變。前一節的 yfinance 範圍整體偏低約兩成,很像一個常數倍數,按構造改不動這裡的排名。Part B 實際檢驗的是非常數倍數的來源差異是否改寫排名;預註冊時預期 Part B 比 Part C 敏感,這個預期因尺度等變性而打折,是預註冊時未預見的設計性質。
結論與適用範圍
- 支持:BTC、ETH,2018-01-01 至 2026-10-03,日頻,這幾個模型與兩個水準之下,把輸入由 yfinance 換成 Binance 或 Coinbase,覆蓋稽核的拒絕狀態沒有任何一格改變,QLIKE 最佳模型沒有換人。
- 不支持:三個來源可互換。Part A 已量到報酬差與高低價範圍的水準差。
- 不支持:波動水準不受影響。Part B 對常數倍數看不見,Part C 的 VaR 由報酬而非範圍估計。
- 不外推:其他資產、期間、頻率,或日內已實現波動;RV 代理是日 High/Low 的 Parkinson 變異數。
限制
- 非盲 :預註冊 v1.0 非盲。凍結前看過同一套 VaR 模型在 yfinance BTC 資料上的既有結果(資料閘的模型錨點)、一份交易所價格離散度的舊研究摘要與各端點回傳的前幾列;凍結前寫下的預期是 VaR 稽核不翻轉、Part B 較敏感。
- USDT 報價 :Binance 序列未折算成 USD,USDT/USD 基差會進入 Binance 的報酬與區間。
- 離散門檻 :翻轉旗標是 5% 水準上的一致性檢查;接近門檻的格即使沒有翻轉,換樣本也可能翻轉,重抽樣頻率描述的正是這件事。
- 未稽核項目 :不稽核 ES,不做 CAViaR-AS 與 DQ 檢定,不涉及交易策略、成本或實盤。
- 事後觀察(未預註冊,僅為假設) :最近 716 日窗內,Kraken 對 yfinance 的 Parkinson 均值比是 BTC 1.033、ETH 1.054,比全樣本的 yfinance 對 Coinbase 比值更接近 1(兩者不同窗,不可直接相減);yfinance 範圍偏低的程度是否隨時間變化,本研究沒有檢定。
- 文獻 :Schwenkler、Shah 與 Yang(2026,Management Science)報告供應商之間的價格、市值與成交量可以差很多;本研究只在波動預測排名與 VaR 覆蓋稽核這個用途上量了一次,不重複該研究。
資料來源:yfinance 1.2.0(不調整價格)、Binance 公開 API 日 K 線、Coinbase Exchange 公開 API 日 K 線、Kraken 公開 API 日 K 線(只進 Part A),凍結一次後離線重現,樣本至 2026-10-03。實驗 K1959,預註冊、凍結資料與重現規格見 experiments/k1959/。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊