比特幣有自己的 VIX——但我們實測後發現,它也救不了你的風控模型
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
比特幣有自己的 VIX——但我們實測後發現,它也救不了你的風控模型
一個多數加密投資人以為的「升級」
你如果研究過投資風控,應該看過 VIX(S&P 500 恐懼指數)。它是把選擇權市場隱含波動率濃縮成一個數字,理論上代表市場「預期未來 30 天會有多劇烈」。
很多學術研究和業界文獻說: 把 VIX 加進 GARCH 模型,預測精度就會顯著提升 。我們一系列實驗(K888 SPY、K1147 US 30 檔、K1075 SPY 2007-2026)都驗證過,這在股票市場穩定成立。
但加密貨幣投資人有個痛點: VIX 是美股的恐懼指標,跟比特幣幾乎沒關係 。早年研究(K202)就發現:把 VIX 丟進 BTC 的波動率模型, 完全沒有改善 。
很多人聽到這個反應是:「那用比特幣自己的 VIX 就好了吧?」
Deribit DVOL 就是這樣一個指標,全球最大的 BTC 選擇權交易所 Deribit,用他們自己的 BTC 選擇權市場數據,算出「BTC 版 VIX」。2021 年 3 月開始有歷史數據。
理論上它應該是比 US VIX 更合理的「比特幣恐懼指數」。我們 K1119 實驗拿了 1,847 天的 DVOL 數據實測結果:
它也沒用。
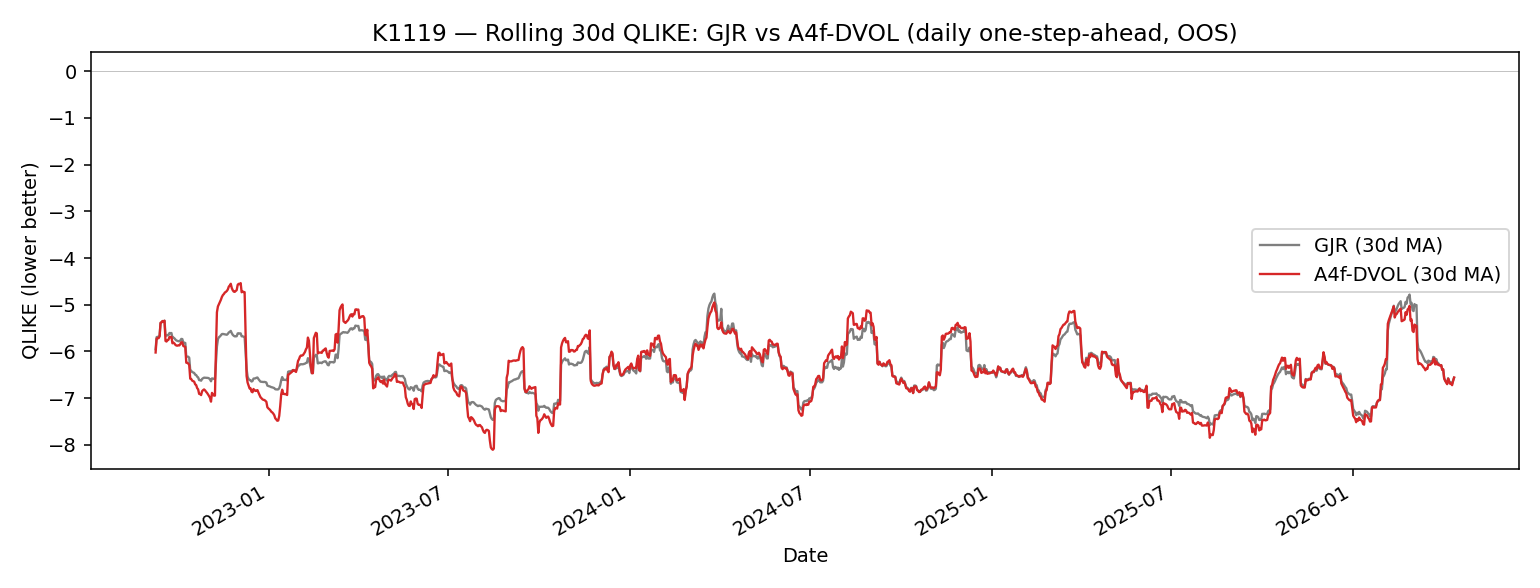
實測結果:連自己的 IV 也救不了
我們把 BTC 從 2021 年 3 月到 2026 年 4 月的數據,分成:
- 訓練集 :2021-03 到 2022-07(約 500 天滾動 refit)
- 測試集 :2022-08 到 2026-04(1,343 天 out-of-sample)
然後比較兩個模型:
- GJR-GARCH(純歷史報酬,沒加 IV)
- A4f-DVOL(加入 Deribit DVOL 指數)
結果:
| 指標 | GJR-GARCH | A4f-DVOL |
|---|---|---|
| QLIKE 誤差 | -6.4018 | -6.3956( 略差 ) |
| DM 統計檢驗 | — | t=-0.177, p=0.86(完全不顯著) |
| 1% VaR 通過率 | 通過 Kupiec + CC | 失敗 (df=6.47 尾部過肥) |
DM 檢驗 t=-0.177 的意思是:兩個模型的預測誤差在統計上完全無法區別。你加了 DVOL 並沒有獲得任何預測優勢,甚至在極端風險(1% VaR)估算上 反而更差 。
三個獨立證據都指向同一結論
這次 K1119 實驗不是孤證。過去一年我們在 crypto 上做了 4 個獨立檢驗:
- K916 :用 US VIX 預測 BTC vol → FAIL(Harvey 門檻不過)
- K1116 :用經濟不確定性指標(EPU/NFCI)預測 BTC → NULL,甚至 反而讓模型更差
- K1118 :補跨資產原生 IV 驗證 → BTC 仍 NULL
- K1119 (最新):用 BTC 自己的 Deribit DVOL → 也 NULL
四個獨立檢驗全部指向同一個結論: 加密貨幣是一個「IV-insufficient asset class」 。不是某個指標不行,是 加密市場的結構性特徵,讓 IV-based 預測失靈 。
為什麼?三個可能原因
原因一:crypto 交易 24/7,無開盤跳空
股票市場的 IV 能預測波動,很大一部分是因為 隔夜跳空 ——美股收盤後發生的消息會在次日開盤一次爆發,VIX 能預告這個爆發強度。
但加密貨幣 24/7 不停盤 。新消息進來,價格 即刻 反映,沒有累積等開盤的機制。於是「預期累積再爆發」這種 IV 捕捉得到的現象,根本不存在。
原因二:高 retail 主導,非結構化反應
BTC 現貨市場至今仍以散戶交易為主(約 60-70%)。選擇權市場雖然機構化較深,但 現貨反應跟機構交易脫節 ——大部分推動 BTC 價格的是散戶情緒波動、社交媒體情緒、槓桿清算連鎖, 不是機構依 IV 定價後的合理調整 。
原因三: 清算瀑布(cascade)效應
BTC 市場有獨特的「 連鎖清算 」機制:價格快速下跌 → 槓桿部位爆倉 → 強制賣壓 → 價格進一步下跌 → 更多爆倉。這是一個 自我放大的非線性過程 ,沒有任何歷史 IV 能預測這種「 彈藥量 」(jump risk),因為爆倉深度取決於當下槓桿累積量,而不是隱含波動率。
對你的加密投資的實務建議
別用股票市場那套來做 BTC 風控 :
-
拋棄 VIX / IV 為基礎的風險模型 。標準 GARCH-X、A4f、VaR with VIX 這些,對比特幣 全部系統性無效 。你需要的是純 GARCH(無外部 IV),或基於 jump + realized vol 的模型(K565/K583 系列)。
-
用「清算量」和「槓桿比率」作為真正的 crypto 恐懼指標 。CoinGlass、Bybit 等平台公開的永續合約槓桿累積量,才是真正預告下週風險的指標。選擇權 IV 對 BTC 是 lagging indicator。
-
Crypto 需要 much 更大的風險緩衝 。Paper 4 目前正在整理所有 crypto vol prediction 的 NULL 結果,定論是: 對同樣的年化波動率目標(例如 20%),加密貨幣需要比股票多 30-50% 的安全邊際 ,因為模型 forecast error 本身就比股票大得多。
跨資產啟示
這個研究還告訴我們一件更廣的事: 「能不能用 IV 預測」這件事,依賴資產類別的結構 。
我們這一年測過:
- 股票 (SPY/QQQ/IWM/0050 等):VIX / A4f 有效,全通過 Harvey 嚴格門檻
- 債券 (TLT/IEF):VIX 有效但弱(partial improvement)
- 商品 (GLD/SLV/USO):Parkinson + VIX 有效
- 加密 (BTC/ETH): 任何 IV 都無效
你的風控模型 不該跨資產照搬 。為不同資產類別建專屬模型,比找一個「通用最佳」有用得多。
本文整合 4 個 crypto 相關實驗:
- K916(BTC vs US VIX):腳本
experiments/k916_*.py,DM Harvey FAIL - K1116(BTC vs EPU/NFCI alt-data):腳本
experiments/k1116_*.py,NULL + 反而變差 - K1118(BTC cross-asset native IV):腳本
experiments/k1118_*.py,NULL - K1119(BTC vs Deribit DVOL, 2021-2026):腳本
experiments/k1119/k1119.py,DM t=-0.177 p=0.86
DVOL 來源:Deribit public API get_volatility_index_data,n=1,847 天 2021-03-24 到 2026-04-13。BTC-USD from yfinance。
方法:rolling 504-day window, refit every 63 days, GJR-GARCH vs A4f-multiplicative (Engle-Ghysels-Sohn 2013)。Diebold-Mariano HLN test + Harvey (2016) |t|>3 嚴格門檻 + VaR Kupiec + Christoffersen CC + Basel traffic light。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊