預估一天到一個月的最壞損失,一天的算法乘上平方根天數夠用嗎?SPY 的 2,766 個預測日對照
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
預估一天到一個月的最壞損失,一天的算法乘上平方根天數夠用嗎?SPY 的 2,766 個預測日對照
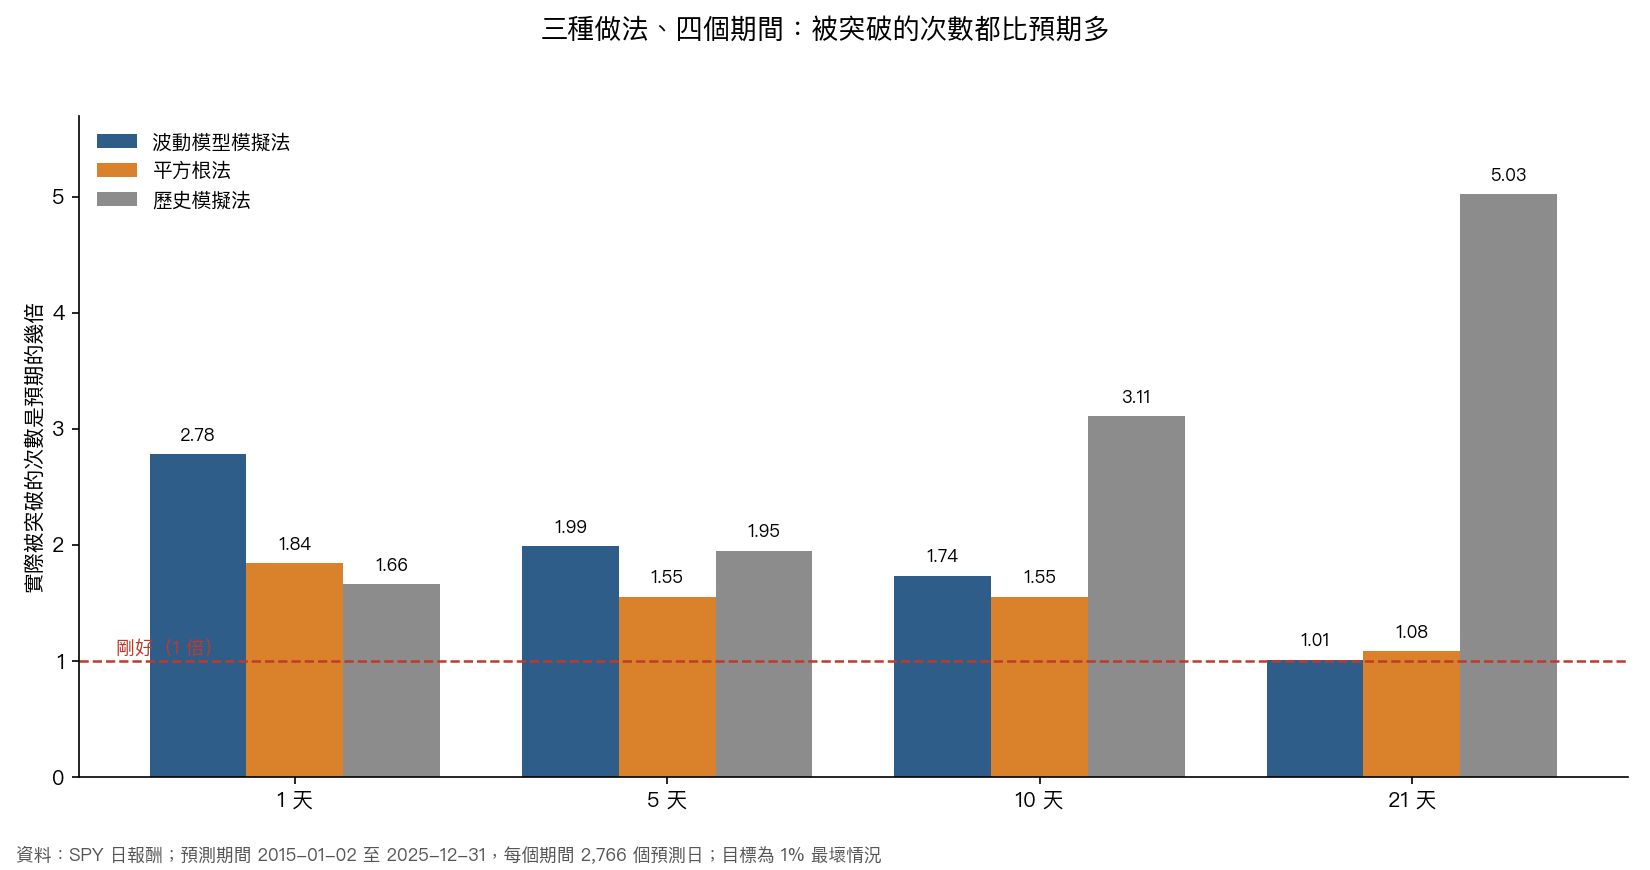
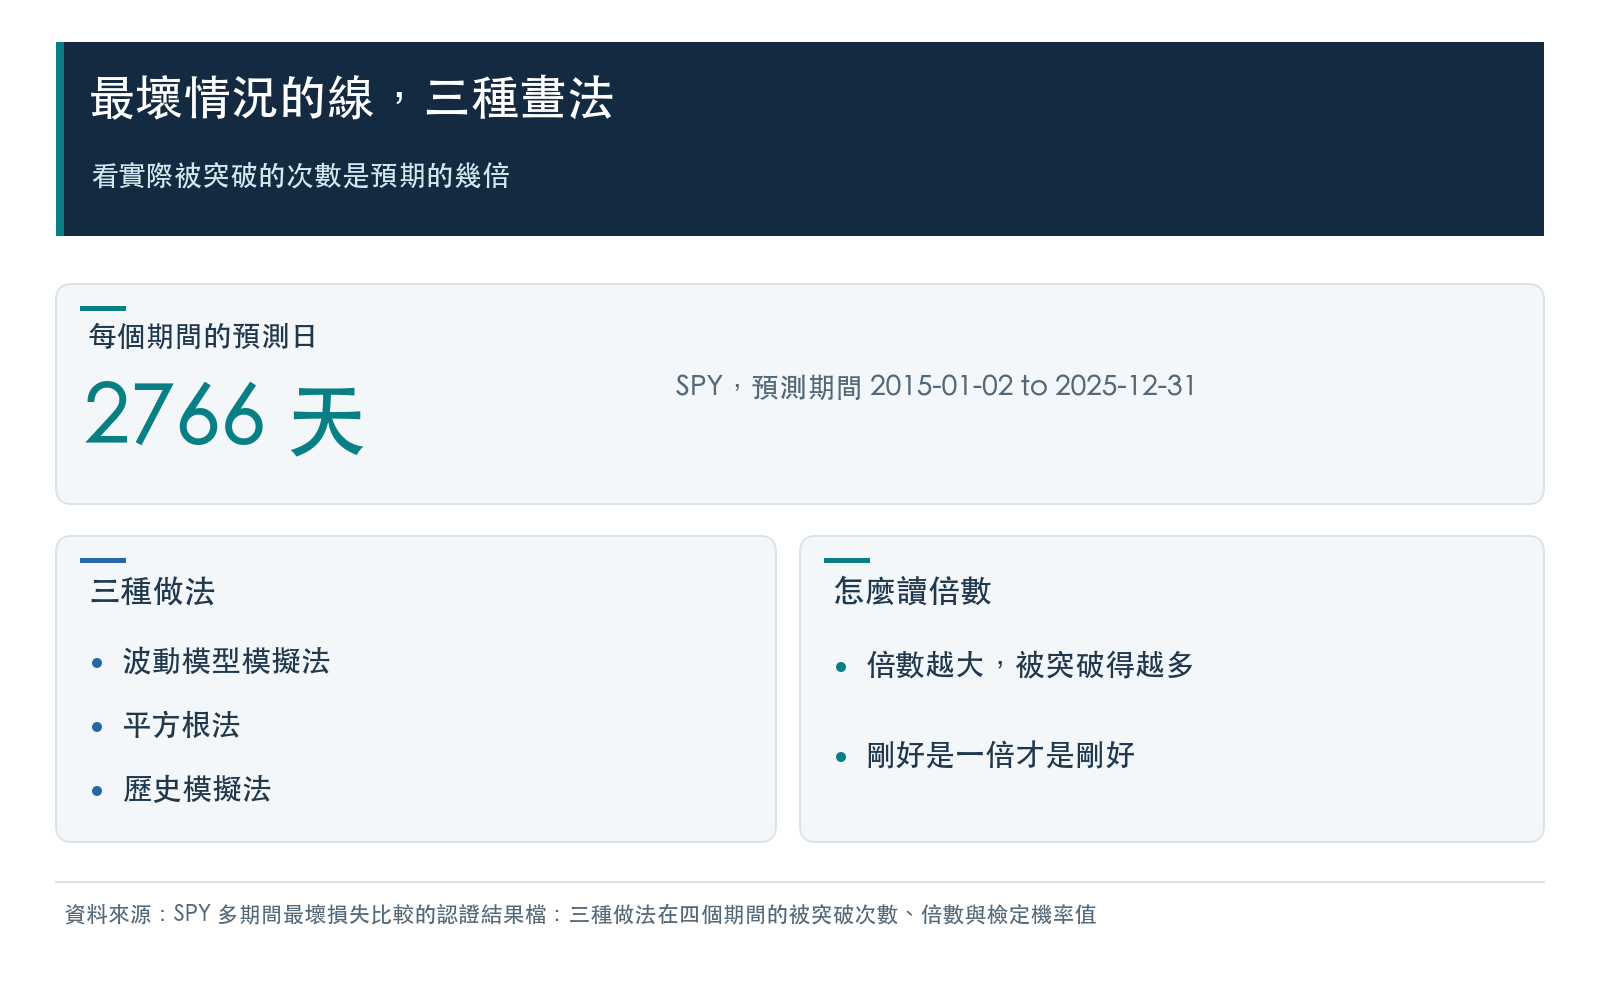
「1% 最壞情況」的意思是,預期每 100 個交易日裡,只有 1 天的虧損會超過這條線。要為持有一天到一個月的 SPY 部位畫這條線,常見三種做法。本文用 SPY 在 2015-01-02 至 2025-12-31 的 2,766 個預測日,檢查每種做法在 1 天、5 天、10 天、21 天四個期間,實際被突破的次數是預期的幾倍。倍數剛好是 1 代表剛好,越大代表線畫得越近、被突破得越多。
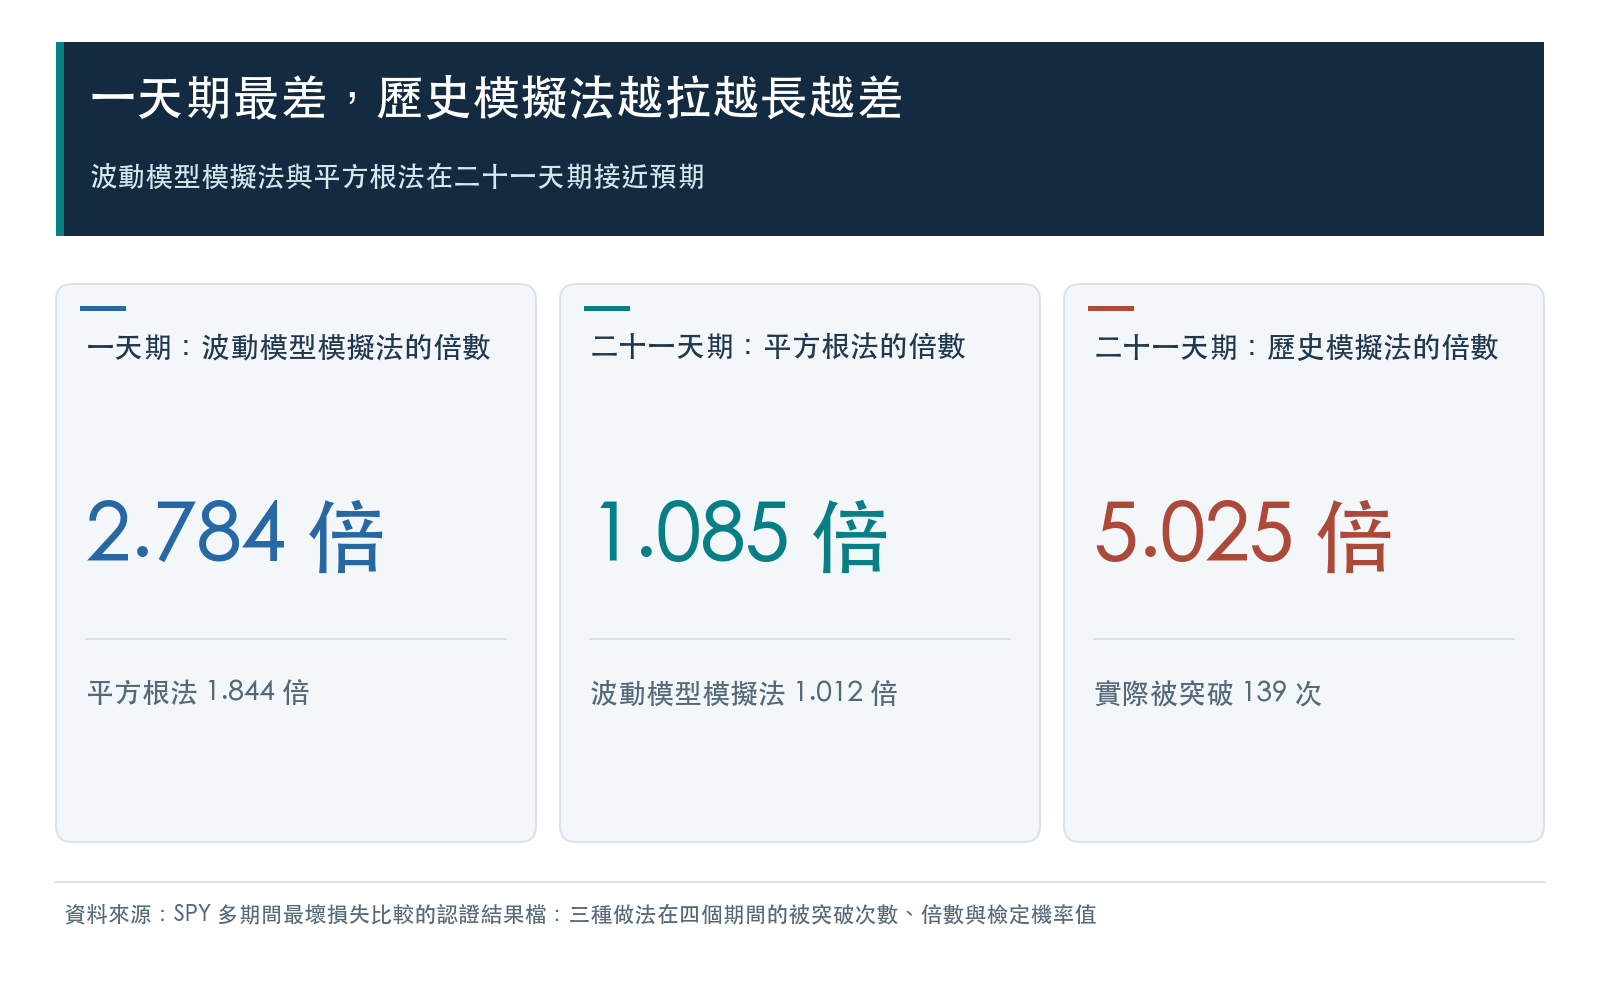
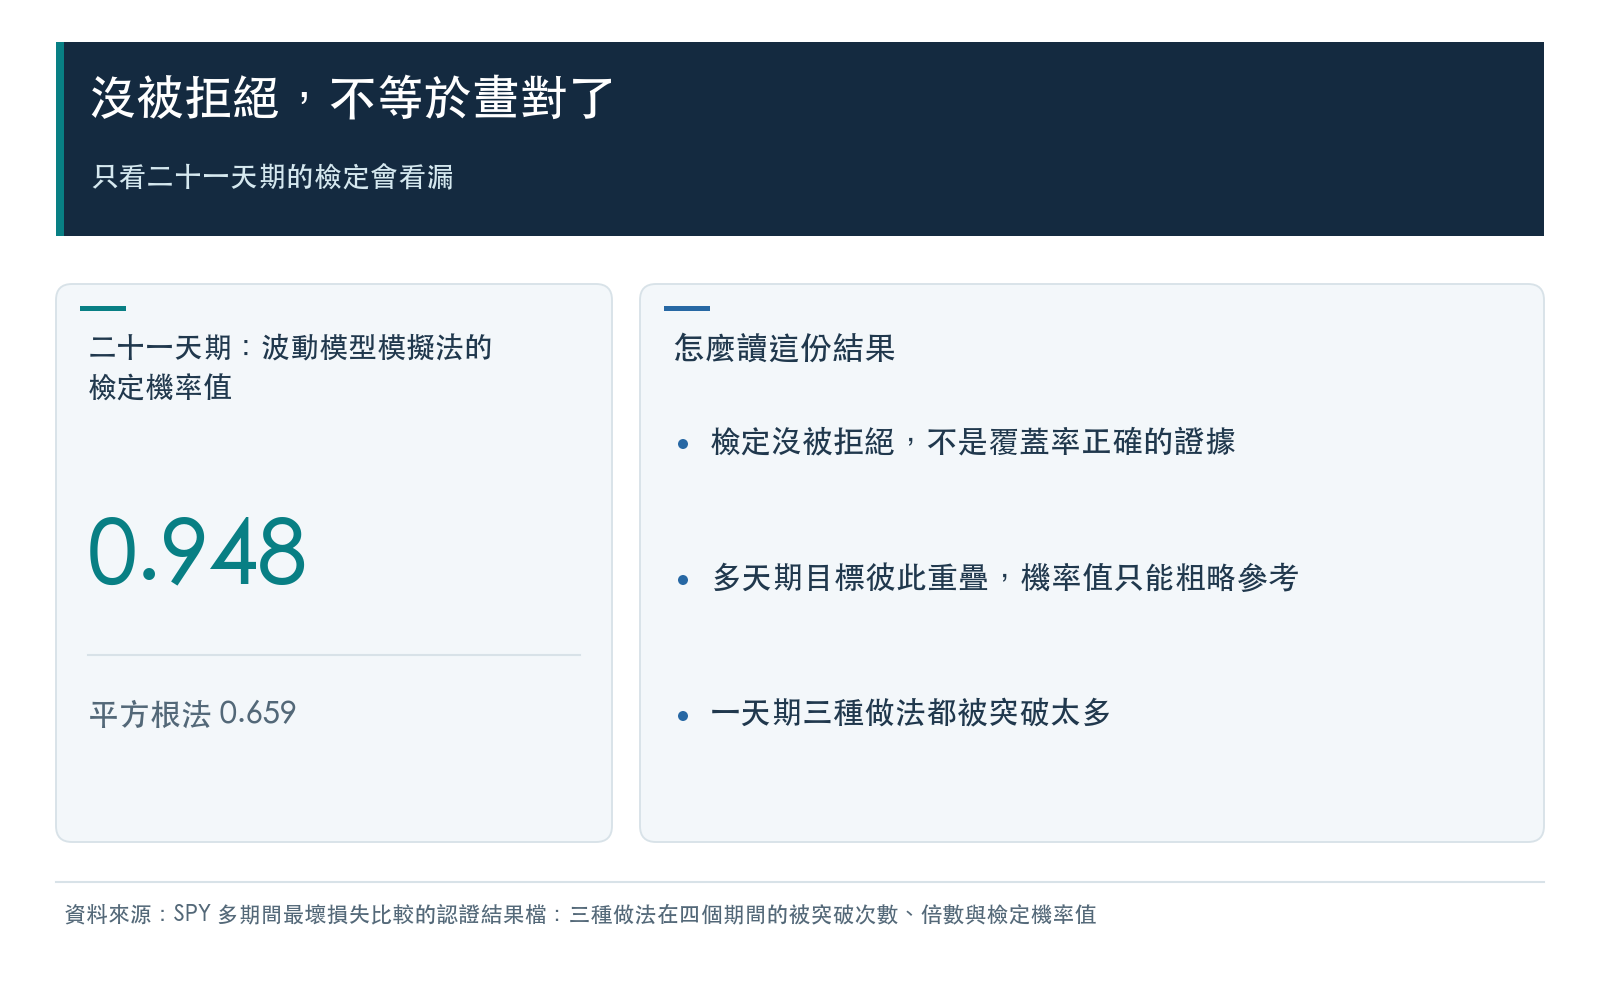
結論先講:三種做法在四個期間的倍數全部高於 1。一天期被突破最多的是波動模型模擬法(2.7838 倍)。拉長到 21 天,波動模型模擬法是 1.0123 倍、平方根法是 1.0846 倍,兩者的突破比例檢定都沒有被拒絕;歷史模擬法卻升到 5.0253 倍。檢定沒被拒絕,只代表這個檢定沒有抓到問題,不代表線畫得正確。
三種做法
- 波動模型模擬法 :用一個會隨下跌放大波動的模型,配上學生 t 分配,模擬 10,000 條未來路徑,取累積報酬最差的 1% 當線。
- 平方根法 :先估一天的最壞損失,再乘上天數的平方根,放大到多天。
- 歷史模擬法 :取過去 250 個交易日裡、同樣天數的累積報酬,最差的 1% 當線。
波動模型每 21 個交易日重估一次。每一天的預測只用當天以前的資料。
怎麼測
訓練期是 2000-01-04 至 2014-12-31(3,772 個交易日),預測期是 2015-01-02 至 2025-12-31,共 2,766 個預測日。每個預測日對每種做法、每個期間各畫一條線,等該期間過完,看實際累計報酬有沒有跌破這條線。最後一個 21 天期的實際結果,要等到 2026-01-30。
「倍數」是實際被突破的次數,除以預期次數。再用突破比例檢定看這個差距是不是大到不像運氣,檢定機率值低於 0.05 就算被拒絕。
結果
| 期間 | 波動模型模擬法 | 平方根法 | 歷史模擬法 |
|---|---|---|---|
| 1 天 | 2.7838 倍(77 次) | 1.8438 倍(51 次) | 1.6631 倍(46 次) |
| 5 天 | 1.9884 倍(55 次) | 1.5546 倍(43 次) | 1.9523 倍(54 次) |
| 10 天 | 1.7354 倍(48 次) | 1.5546 倍(43 次) | 3.1092 倍(86 次) |
| 21 天 | 1.0123 倍(28 次) | 1.0846 倍(30 次) | 5.0253 倍(139 次) |
括號內是實際被突破的次數。
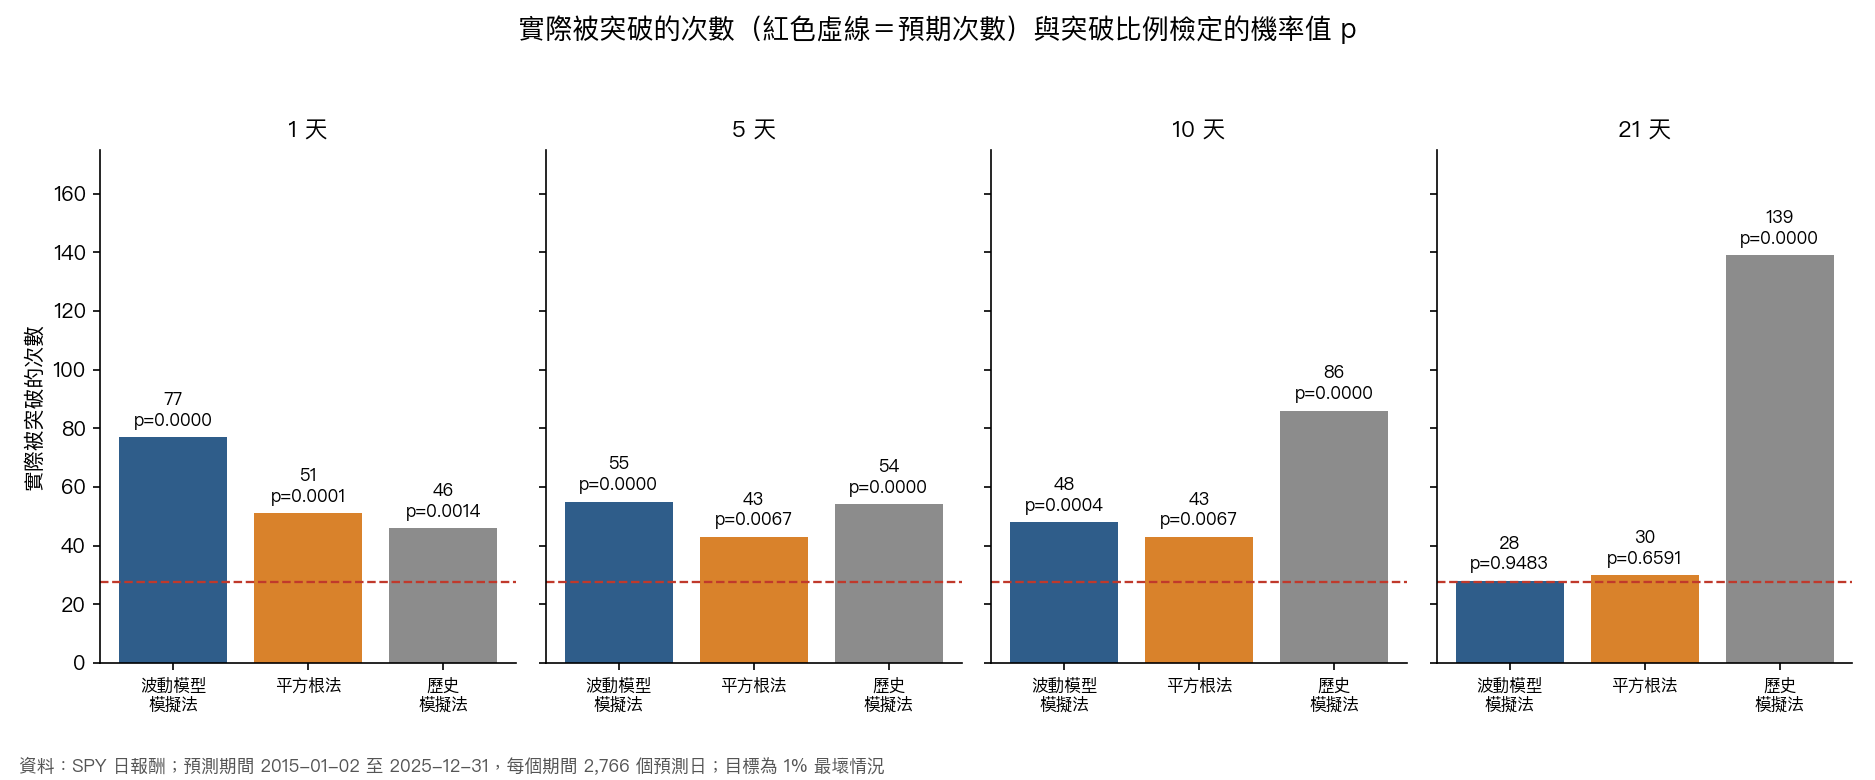
檢定機率值如下。表中的 0.0000 是四捨五入到四位小數的結果,不代表機率剛好是零。
| 期間 | 波動模型模擬法 | 平方根法 | 歷史模擬法 |
|---|---|---|---|
| 1 天 | 0.0000 | 0.0001 | 0.0014 |
| 5 天 | 0.0000 | 0.0067 | 0.0000 |
| 10 天 | 0.0004 | 0.0067 | 0.0000 |
| 21 天 | 0.9483 | 0.6591 | 0.0000 |
三個觀察
1 天、5 天、10 天期,三種做法都被拒絕。 突破比例檢定的機率值都低於 0.05,也就是被突破的次數比預期多得不像運氣。
21 天期,只有歷史模擬法被拒絕。 波動模型模擬法突破 28 次(機率值 0.9483),平方根法突破 30 次(機率值 0.6591),歷史模擬法突破 139 次。
倍數隨期間拉長的走向,三種做法不同。 波動模型模擬法從 2.7838 一路降到 1.0123(依序是 2.7838、1.9884、1.7354、1.0123);平方根法從 1.8438 降到 1.0846;歷史模擬法反過來,從 1.6631 一路升到 5.0253。這份實驗沒有做能辨認原因的對照,所以不判斷為什麼會有這個走向。
這對你代表什麼
- 如果你拿一天的估計乘上平方根天數,來設一個月的警戒線,這份資料裡 21 天期的被突破次數接近預期(1.0846 倍),5 天與 10 天期(都是 1.5546 倍)明顯偏多。
- 只看 21 天期的檢定,會得到「波動模型模擬法與平方根法都沒問題」的印象。這個檢定沒被拒絕,不是線畫對了的證據,也不表示兩種做法等價。
- 一天期三種做法都被突破太多,所以這份結果不能告訴你哪一種做法「正確」。
這個研究的限制
- 多天期的目標彼此重疊,普通的突破比例檢定沒有校正這種序列相關,5 天、10 天、21 天期的機率值只能當粗略參考。
- 平方根法用的 t 分配分位數,沒有按模擬所用的殘差尺度標準化。
- 沒有針對重估頻率或狀態更新做對照,所以無法辨認各期間倍數走向的原因。
- 認定這份實驗「通過」的條件,只是 21 天期、1% 的波動模型模擬法突破比例檢定沒被拒絕(機率值 0.9483)。這只是一項檢定沒被拒絕,不是覆蓋率正確、方法等價或符合監管要求的證據。
- 只涵蓋 SPY 一檔、2015-01-02 至 2025-12-31 一段期間與 1% 這一個水準。
本文僅為研究與教育用途,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊