總部所在地的搜尋熱度,能不能提前一週告訴你這支股票要震
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
總部所在地的搜尋熱度,能不能提前一週告訴你這支股票要震
有個想法聽起來很有搞頭。
蘋果的總部在加州。如果加州人突然開始大量搜尋蘋果,比全美平均高出一截,那可能代表當地有什麼還沒傳開的事,裁員的風聲、廠房的狀況、法說會前的耳語。本地人先知道,搜尋行為先動,股價後動。
如果這條路走得通,你就有了一個免費的、每週更新的預警指標。
我們拿六檔股票測了這件事:蘋果、亞馬遜、美國銀行、雪佛龍、美國國際集團、艾伯維。橫跨科技、金融、能源、醫藥,總部分別在不同的州。週頻資料,從 2021 年六月底到今年六月底。
先確認前提不是空的
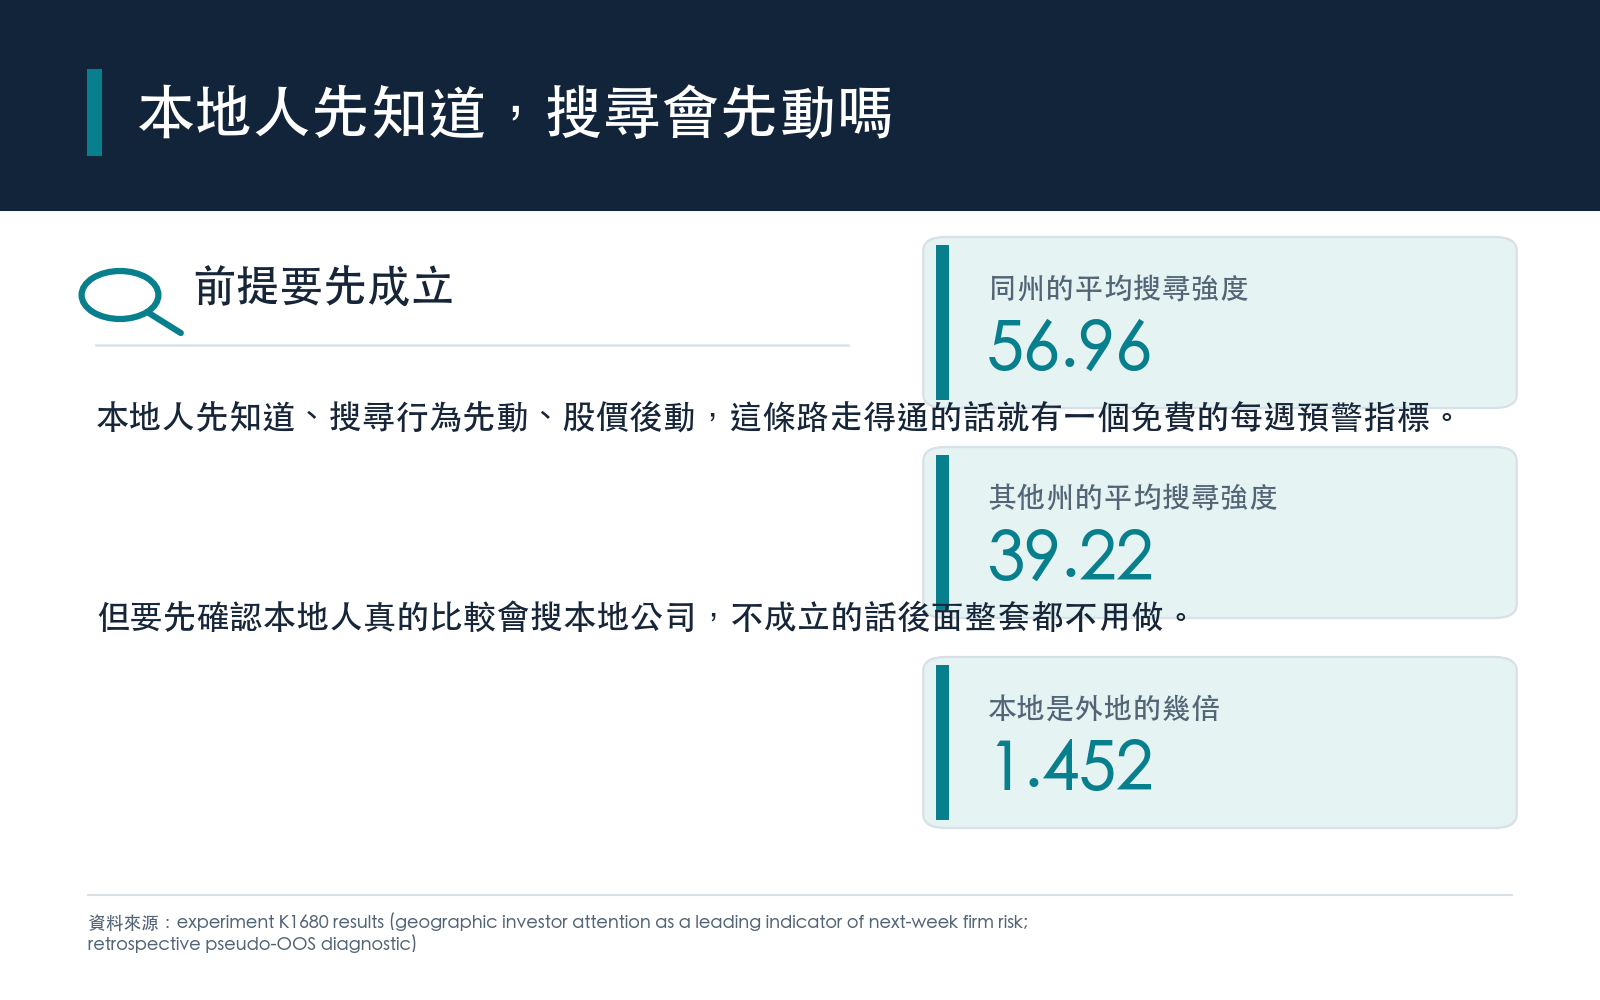
在測預測力之前,得先確認「本地人真的比較會搜本地公司」這件事成立。不成立的話,後面整套都不用做了。
這一步用一份公開的學術複製資料包來驗。裡面有匿名公司在五十個州的搜尋強度。
同一州的平均搜尋強度大約 57,其他州大約 39。本地大約是外地的 1.45 倍。
前提成立。地理上的注意力集中是真的存在,不是我們想像出來的。
所以問題就變得很乾淨:這個真實存在的本地注意力,有沒有 領先 的資訊。
四個目標,一個看起來有東西
我們沒有只測波動。一次測了四件事:下一週的波動幅度、下一週的跳空缺口、下一週的買賣價差、以及下一週的全國搜尋熱度。
最後一個是拿來當對照的,如果本地熱度連「全國熱度接下來會不會上升」都預測不到,那它大概也預測不到別的。
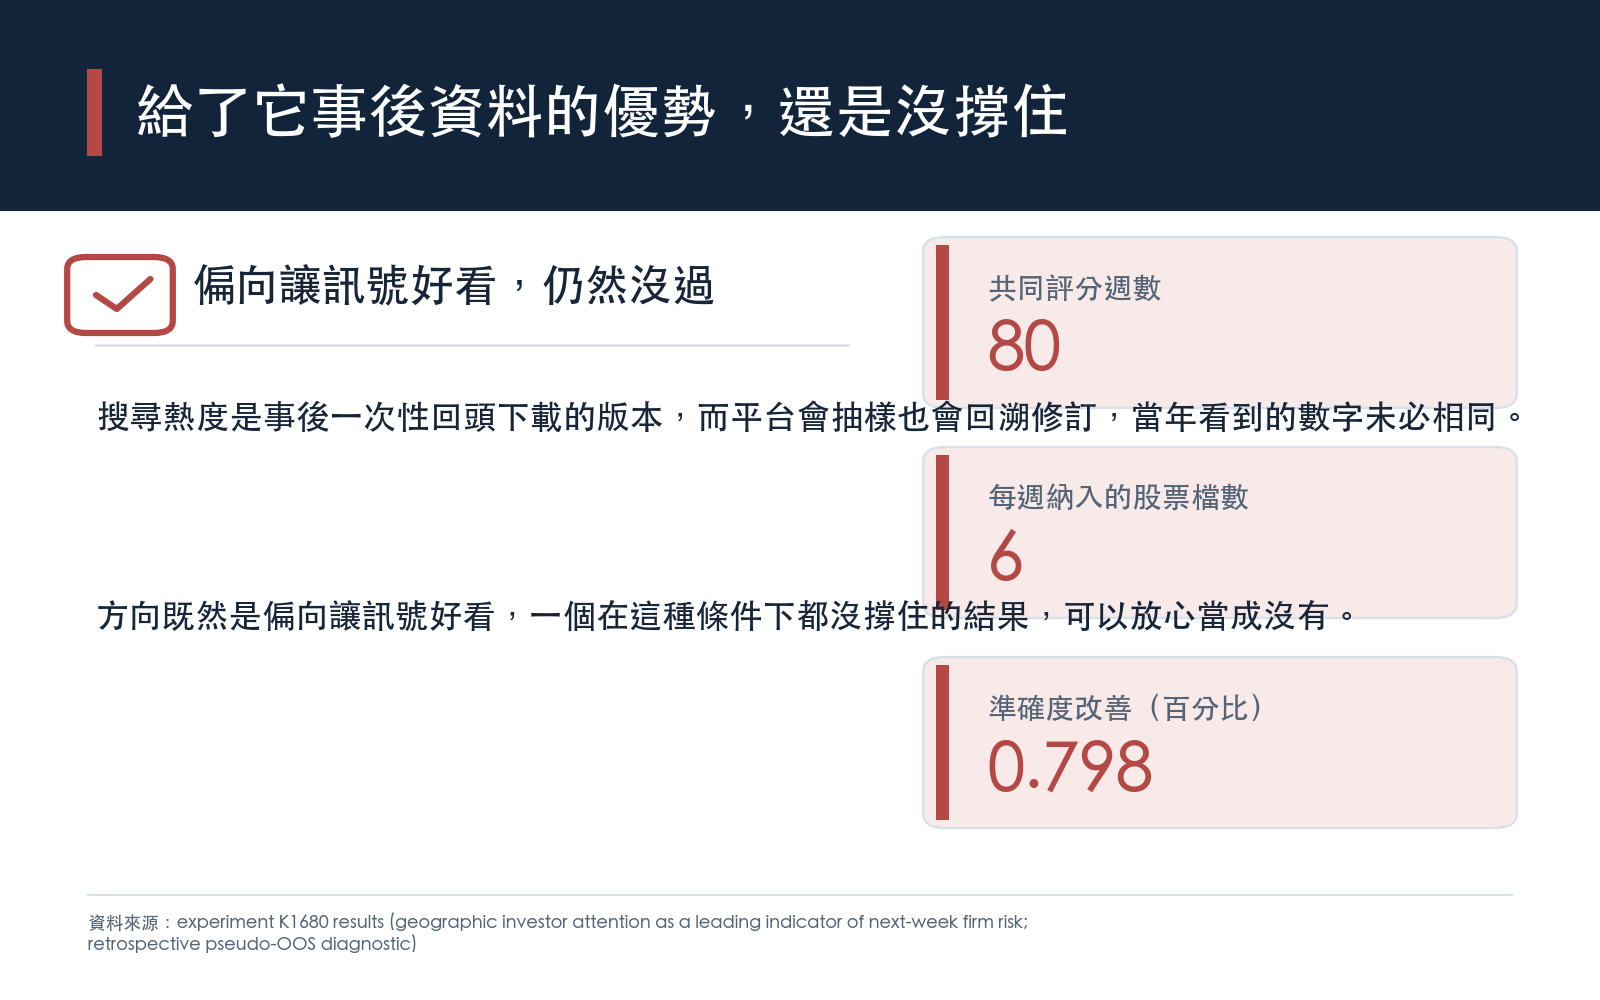
做法是拿一個只用股票自己歷史的基準模型,跟一個額外餵進本地超額搜尋熱度的模型比。訓練用擴張視窗,訊號一律往後推一期,確保不會用到當週還看不到的資訊。共同評分週有 80 週,每週六檔,從 2024 年底跑到今年七月初。
四個目標裡,波動那個看起來有東西。加進搜尋熱度之後,預測準確度改善了 0.80%。單獨看這一個目標,數字落在一般會被說成「像有發現」的範圍裡。
跳空缺口那個完全沒有。買賣價差沒有。全國熱度勉強擦到邊。
然後就沒了
問題是我們測了四件事,不是一件。
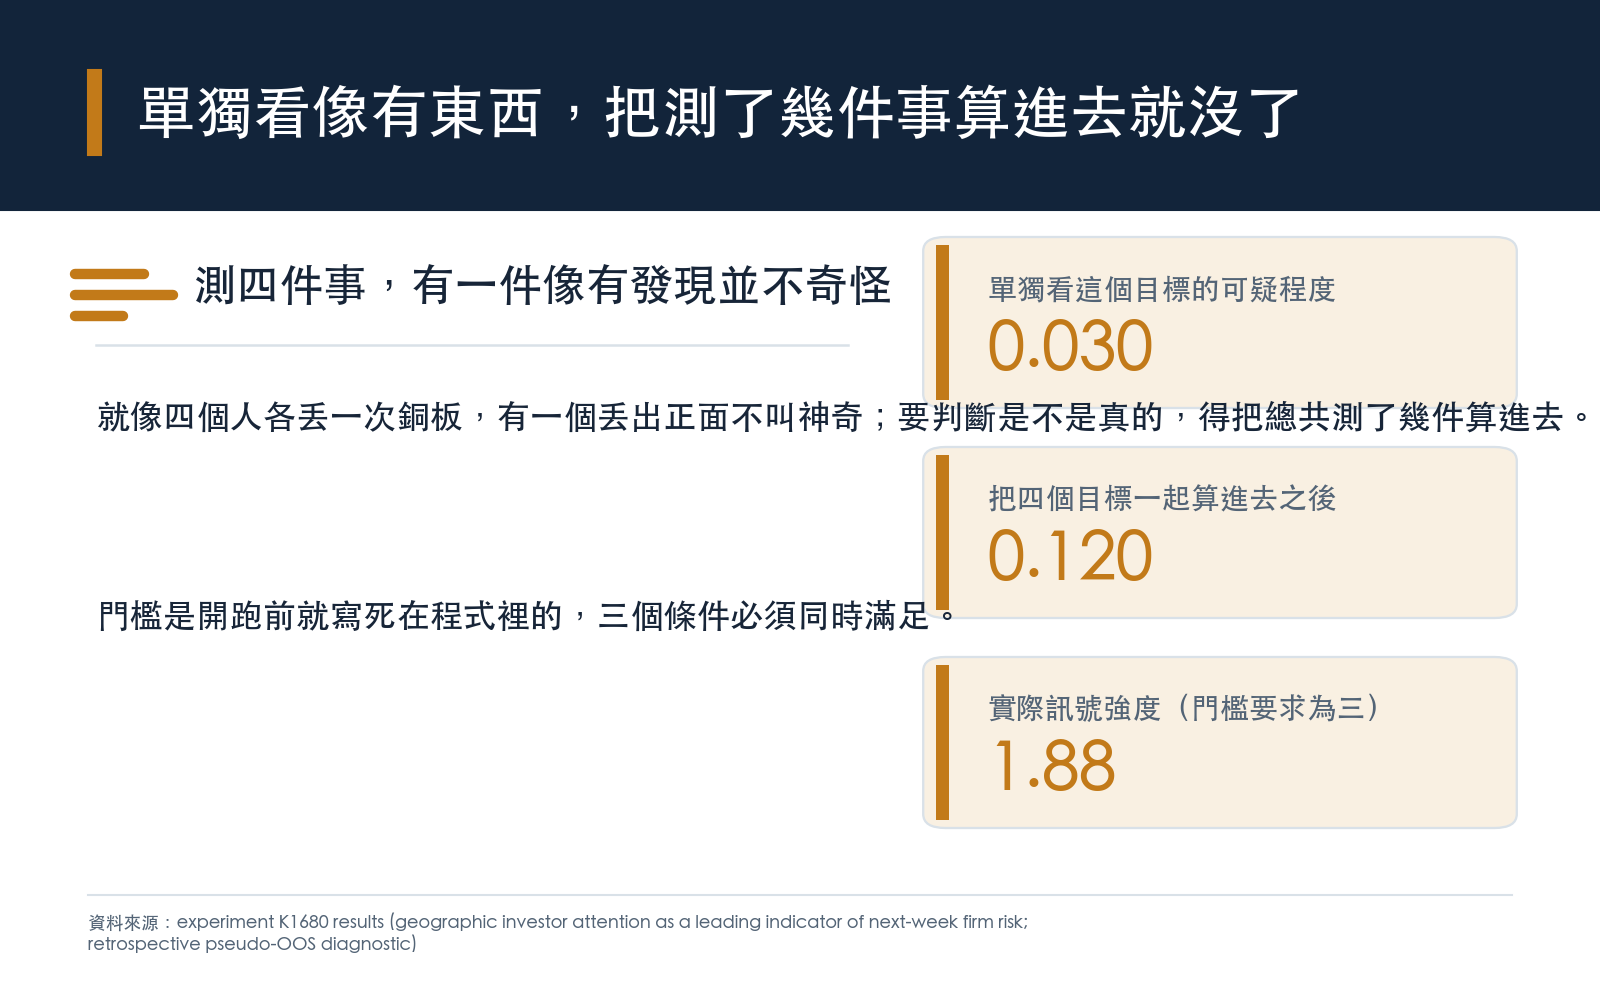
測四件事,只要有一件看起來像有發現,那本身就不奇怪,就像四個人各丟一次銅板,有一個丟出正面不叫神奇。要判斷是不是真的有東西,得把「總共測了幾件」算進去。
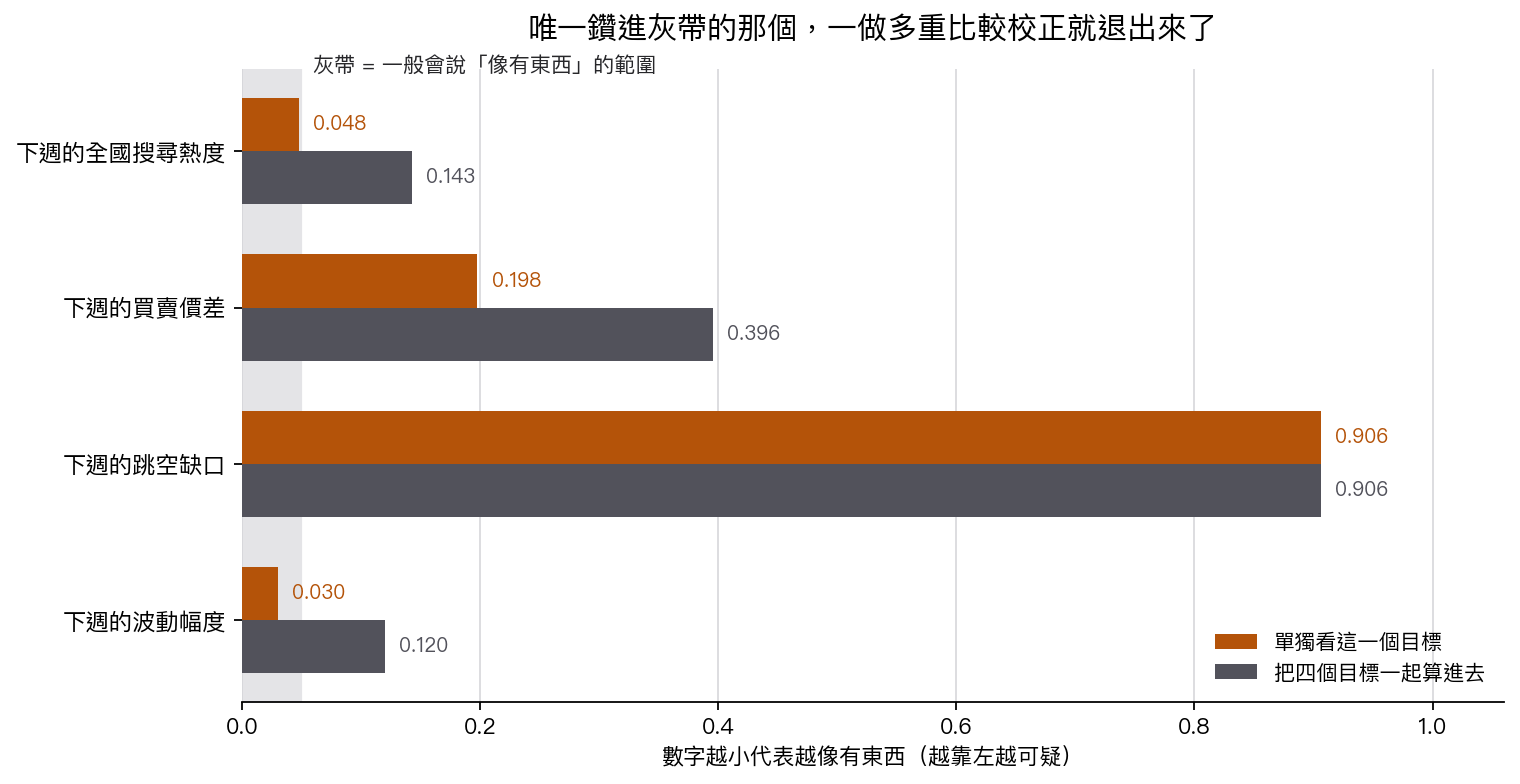
算進去之後,波動那個從 0.030 變成 0.120。退出可疑範圍了。
而且門檻是開跑前就寫死在程式裡的,三個條件要同時滿足:訊號強度要夠、校正後要夠可疑、準確度要真的有改善。實際的訊號強度是 1.88,離要求的 3 還有一段。
沒過。四個目標,一個都沒過。
逐檔拆開來看更清楚
集合起來的數字有時候會藏東西。所以把六檔分別拆開,看波動那個目標上,各自的準確度變化。
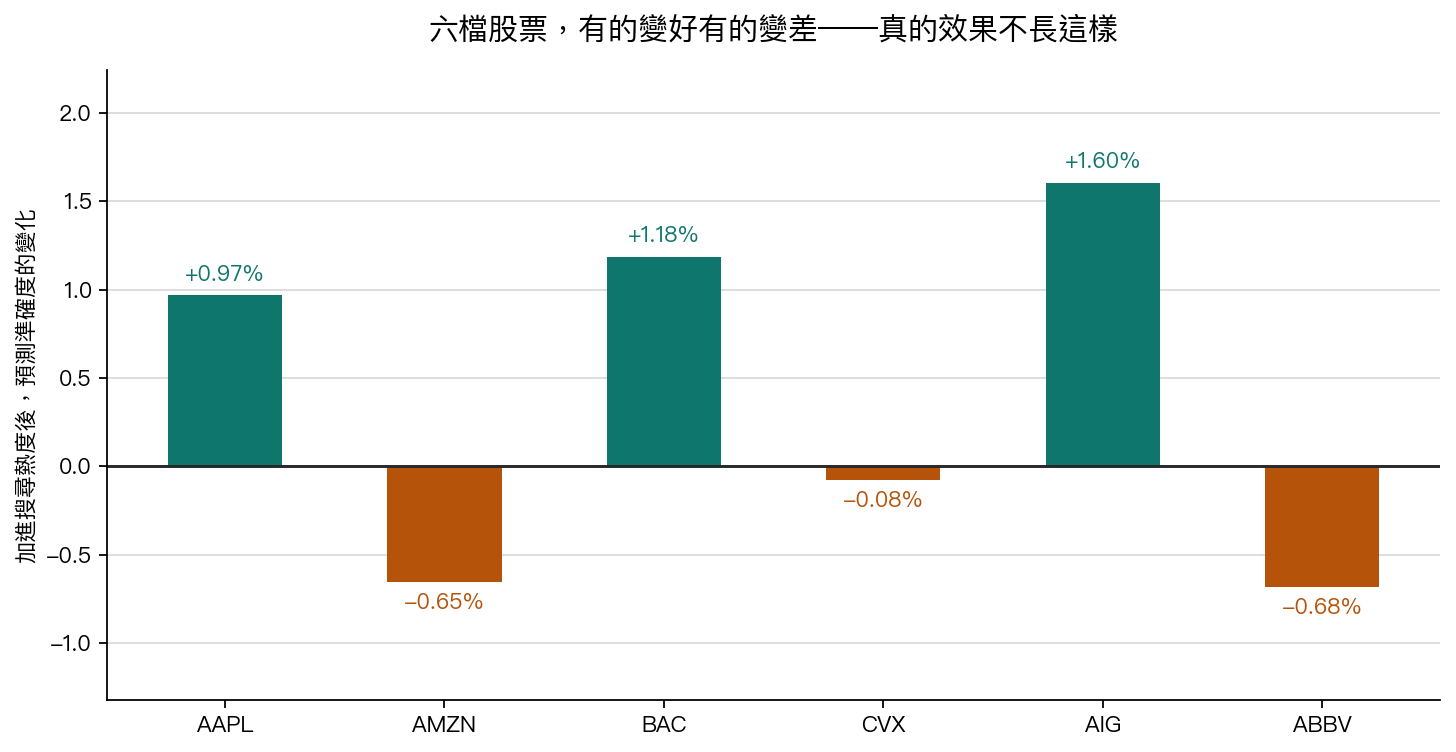
蘋果改善了大約 0.97%,亞馬遜倒退了大約 0.65%。其他幾檔散在中間,有正有負。
真的存在的效果不長這樣。真的有效的訊號,方向會一致,差別只在強弱。這種有正有負、彼此抵消到只剩一點點的樣子,比較像是六個獨立的雜訊剛好加總出一個微小的正值。
最重要的限制,在資料本身
還有一件事必須講,而且它讓上面的結論更硬,不是更軟。
Google Trends 的歷史數字,是我們在今年一次性回頭下載的。那是「現在的版本」。
Google 會抽樣,會回溯修訂。當年那一週,實際看到的數字跟現在下載到的不見得一樣。
意思是這個測試裡的模型,某種程度上用到了「事後整理過的資料」。它享受了一點當年拿不到的優勢。
而即使給了它這點優勢,它還是沒過關。
所以這不是一次嚴格的即時測試,它做不到,資料條件不允許。它是一次回溯診斷。但正因為方向是偏向讓訊號好看的,一個在這種條件下都沒撐住的結果,可以放心當成沒有。
結論
本地人確實比較會搜本地公司,這件事是真的。
但那份多出來的本地注意力,沒辦法提前一週告訴你股票要震、要跳空、還是價差要拉開。四個目標全數沒過事先訂好的門檻,六檔股票的方向還彼此打架。
一個聽起來很聰明的資料來源,測完之後什麼也沒有。這種結果不會有人轉發,但它省下的是別人拿真錢去試的成本。
評分期為 2024-12-27 至 2026-07-03,共同評分週 80 週、每週六檔。搜尋熱度以 52 週滾動標準化後往後推一期使用,訓練採擴張視窗。本研究為回溯性診斷,非即時樣本外測試,亦不作因果宣稱。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊