幣圈一崩,美股就會跟著發抖嗎?八年日資料算出來的答案有點掃興
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
每次比特幣一天摔掉一成,社群就開始冒出同一句話:幣圈先崩,美股是不是快了?畢竟這幾年加密貨幣跌得又快又深,看起來很像整個市場的煤礦坑金絲雀。我把這個直覺丟進八年的日線資料跑了一遍,想知道它到底站不站得住腳。
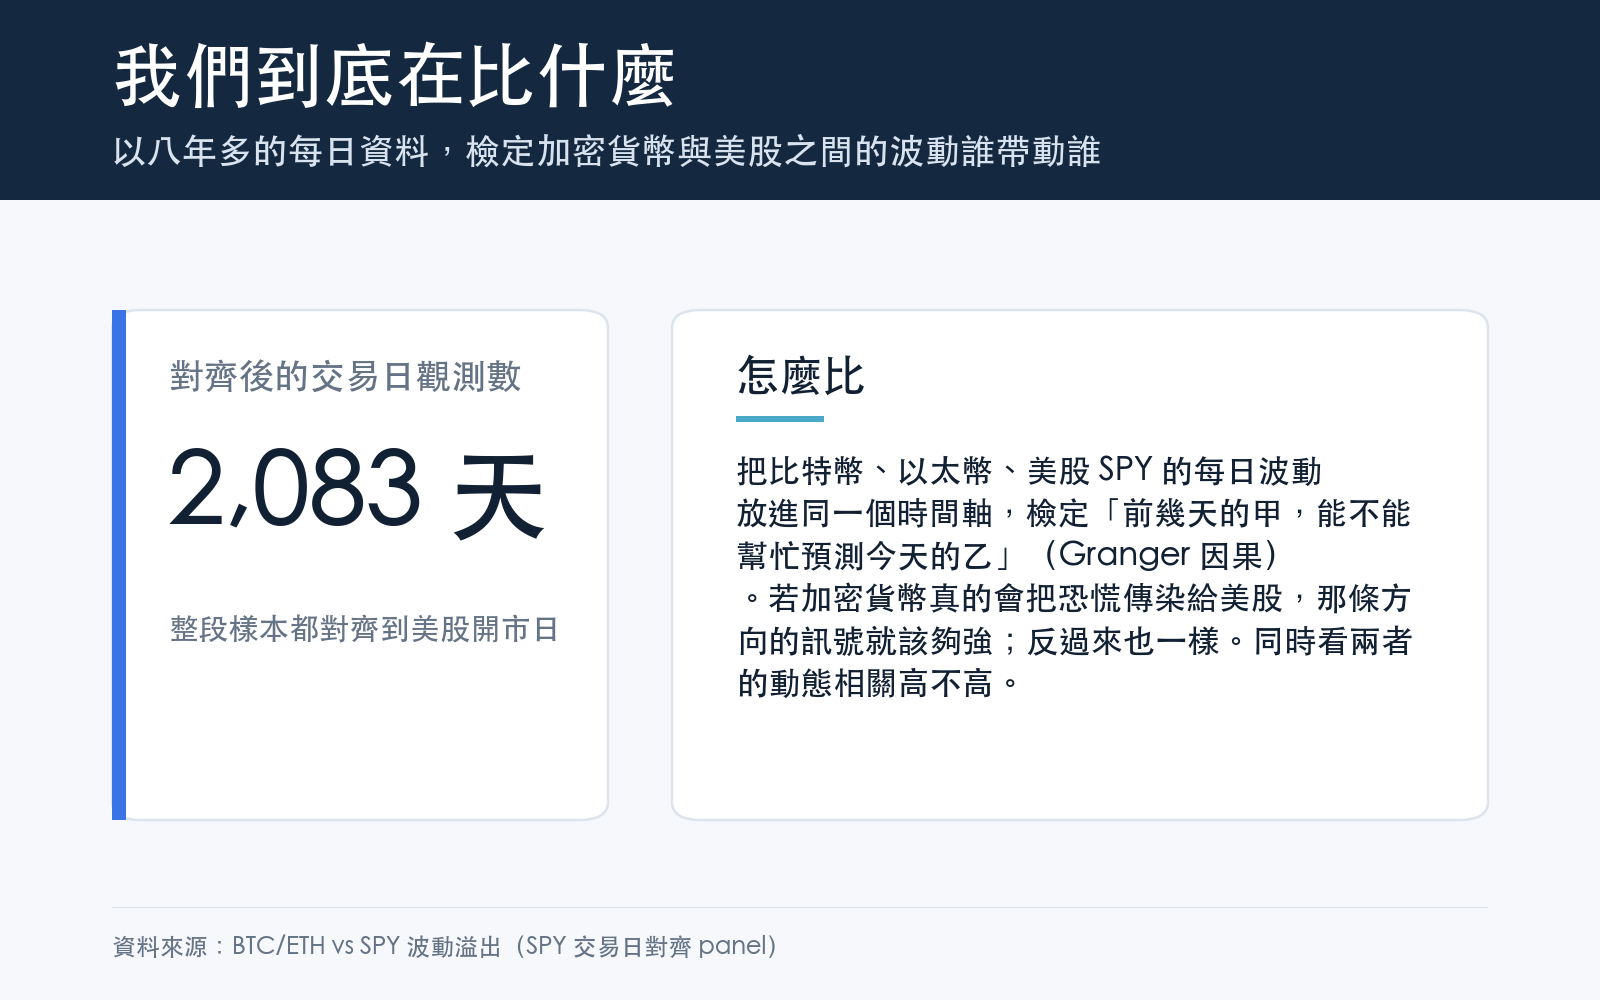
先講清楚工具。我用的是比特幣、以太幣,加上一檔追蹤美國標普500的美股ETF(代號 SPY),時間從 2018 年 1 月 2 日到 2026 年 4 月 16 日,對齊到美股交易日,一共 2083 個交易日的收盤價。加密貨幣週末照樣開盤,所以我把週末的震盪併進下一個美股交易日,量的是「相鄰兩個美股交易日之間」幣圈晃得多兇。
波動怎麼量?我不看漲跌方向,只看震幅大小:取每天報酬的平方再取對數,得到一個乾淨的當日波動強度指標。然後問一個很具體的問題:昨天幣圈的震盪,能不能幫忙預測今天美股的震盪?統計上這叫 Granger 因果檢定,白話講就是「A 的過去,能不能替 B 的現在多補一點資訊」。
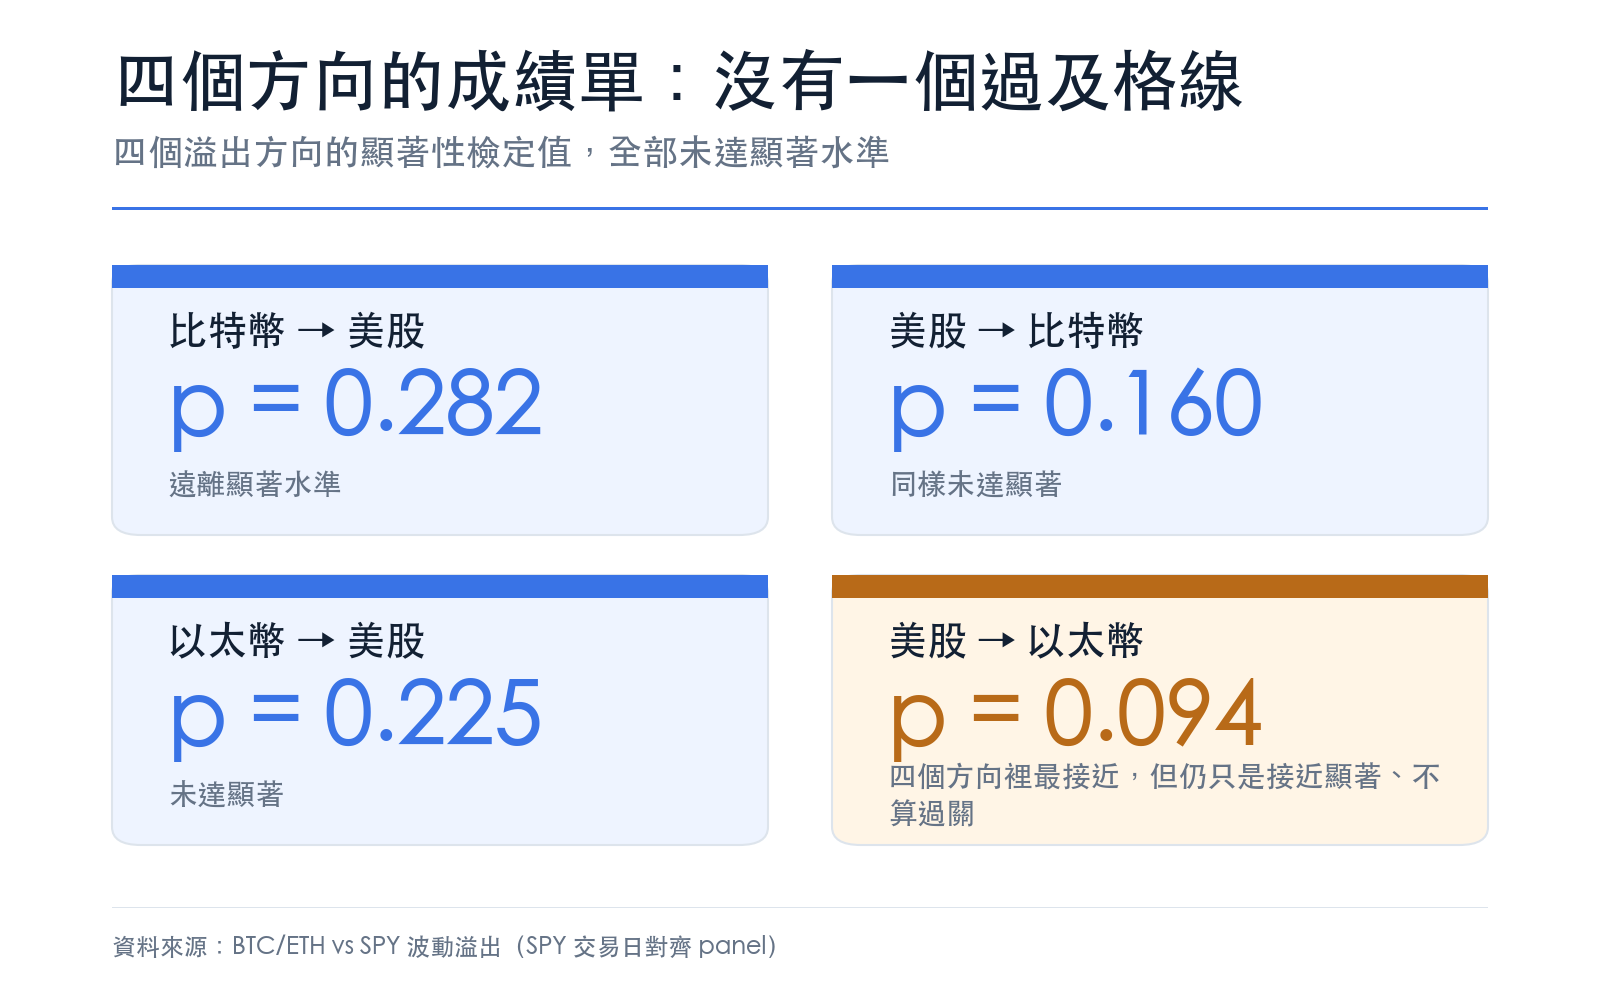
判讀規矩很簡單。每個方向會算出一個 p 值,數字越小,代表看到的訊號越可能是真的;一般拿 0.05 當及格線,低於它才算站得住腳。四個方向算出來長這樣:
| 波動傳遞方向 | p 值 | 過 0.05 門檻? |
|---|---|---|
| 比特幣 → 美股 | 0.282 | 否 |
| 美股 → 比特幣 | 0.160 | 否 |
| 以太幣 → 美股 | 0.225 | 否 |
| 美股 → 以太幣 | 0.094 | 否(只勉強蹭到 10% 邊緣) |
四個方向沒有一個低於 0.05。最接近的是「美股 → 以太幣」的 0.094,剛好蹭到 10% 的邊,離及格還差一截。真正玩味的地方在這裡:資料裡最像樣的那一絲訊號,方向偏偏是美股帶動以太幣,而非幣圈帶頭。至於大家最想證明的「比特幣領先美股」,p 值 0.282,離顯著遠得很。
我又加了一道保險。把比特幣、以太幣、美股三者塞進同一個模型,看幣圈兩兄弟合力起來,能不能對美股多擠出一點預測力。結果比特幣對美股是 0.440,以太幣是 0.621,兩者聯手也只有 0.511,全部遠高於 0.05。幣圈就算合體,也補不上美股波動的額外資訊。
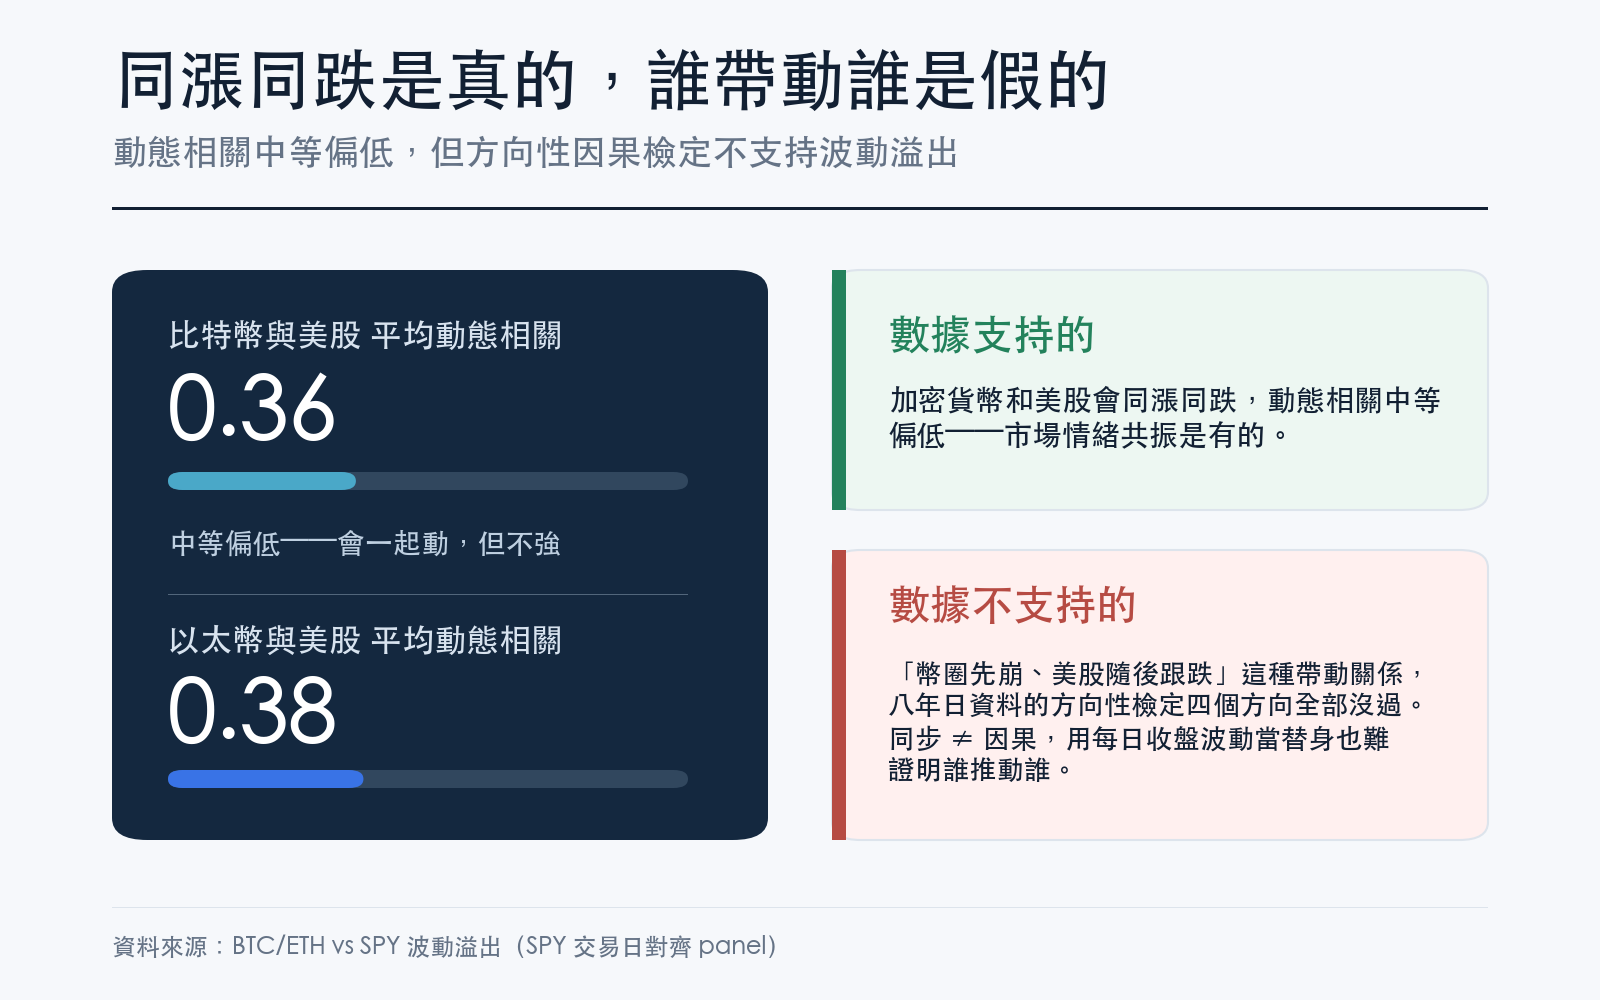
那是不是說幣圈和美股八竿子打不著?倒也沒那麼絕。我用一個會隨時間變動的相關係數模型去追它們的共動程度,比特幣和美股的平均相關約 0.361,以太幣和美股約 0.376;十分位到九十分位落在 0.18 到 0.51 之間,最高衝到 0.58。這是中等偏上的黏著度:一起漲、一起跌的情況常有,市場恐慌時貼得更緊。
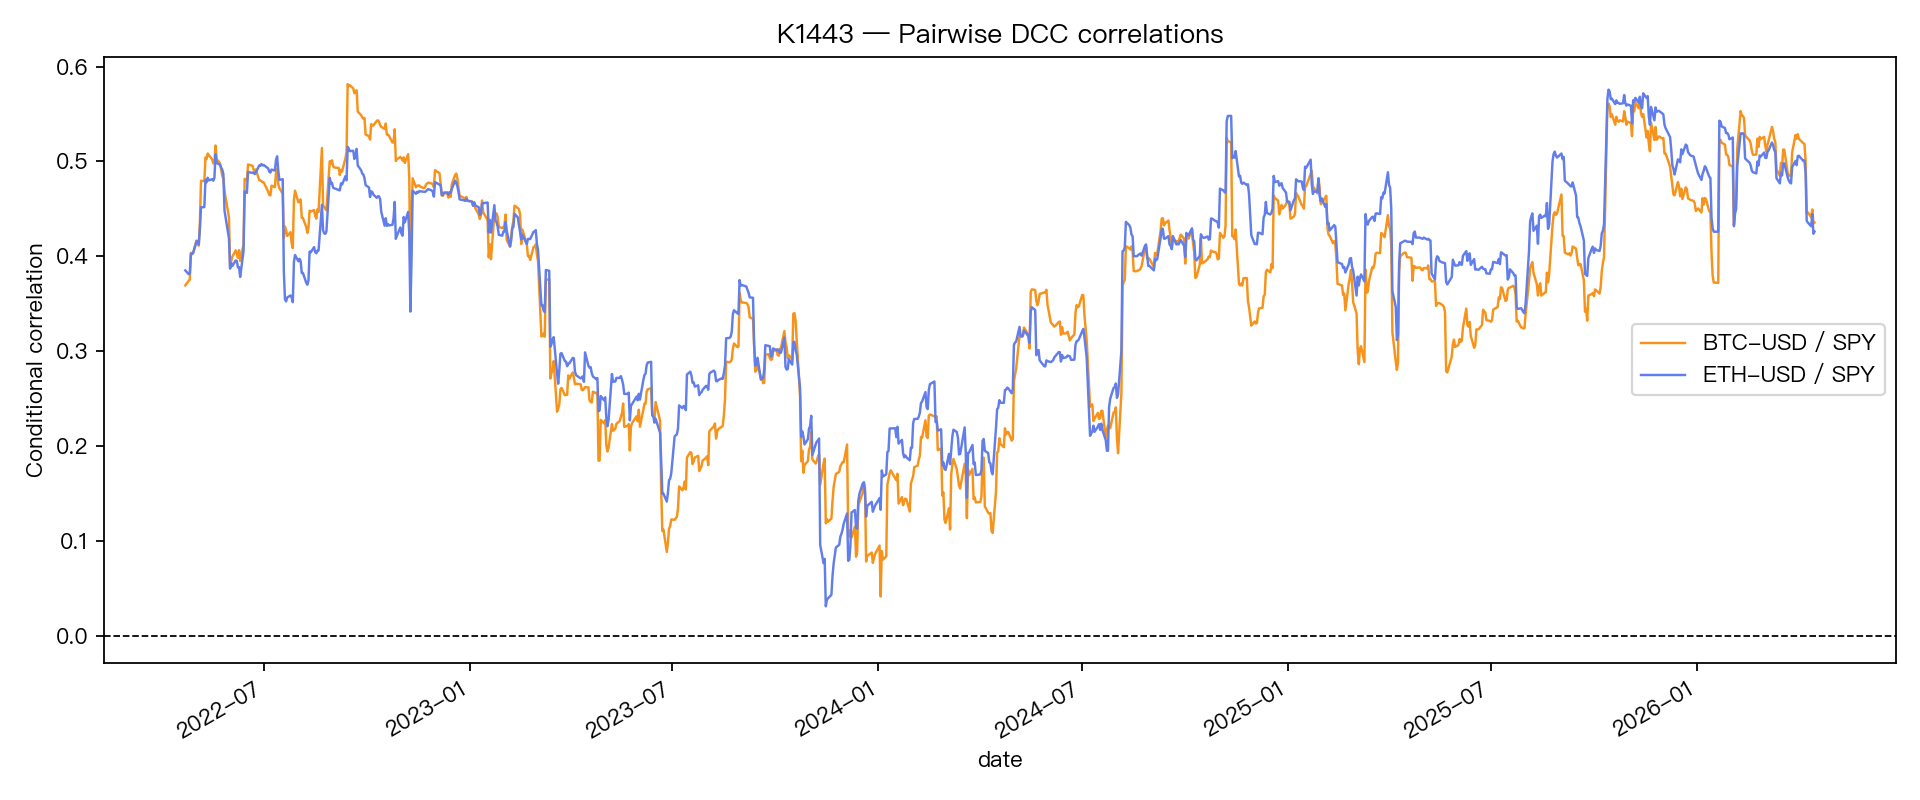
關鍵在於,「一起動」和「誰先動」是兩個問題。相關係數 0.36 只告訴你它們常常同時晃,沒說是誰拉著誰。把共動讀成領先,是很多跨市場故事最愛踩的坑。
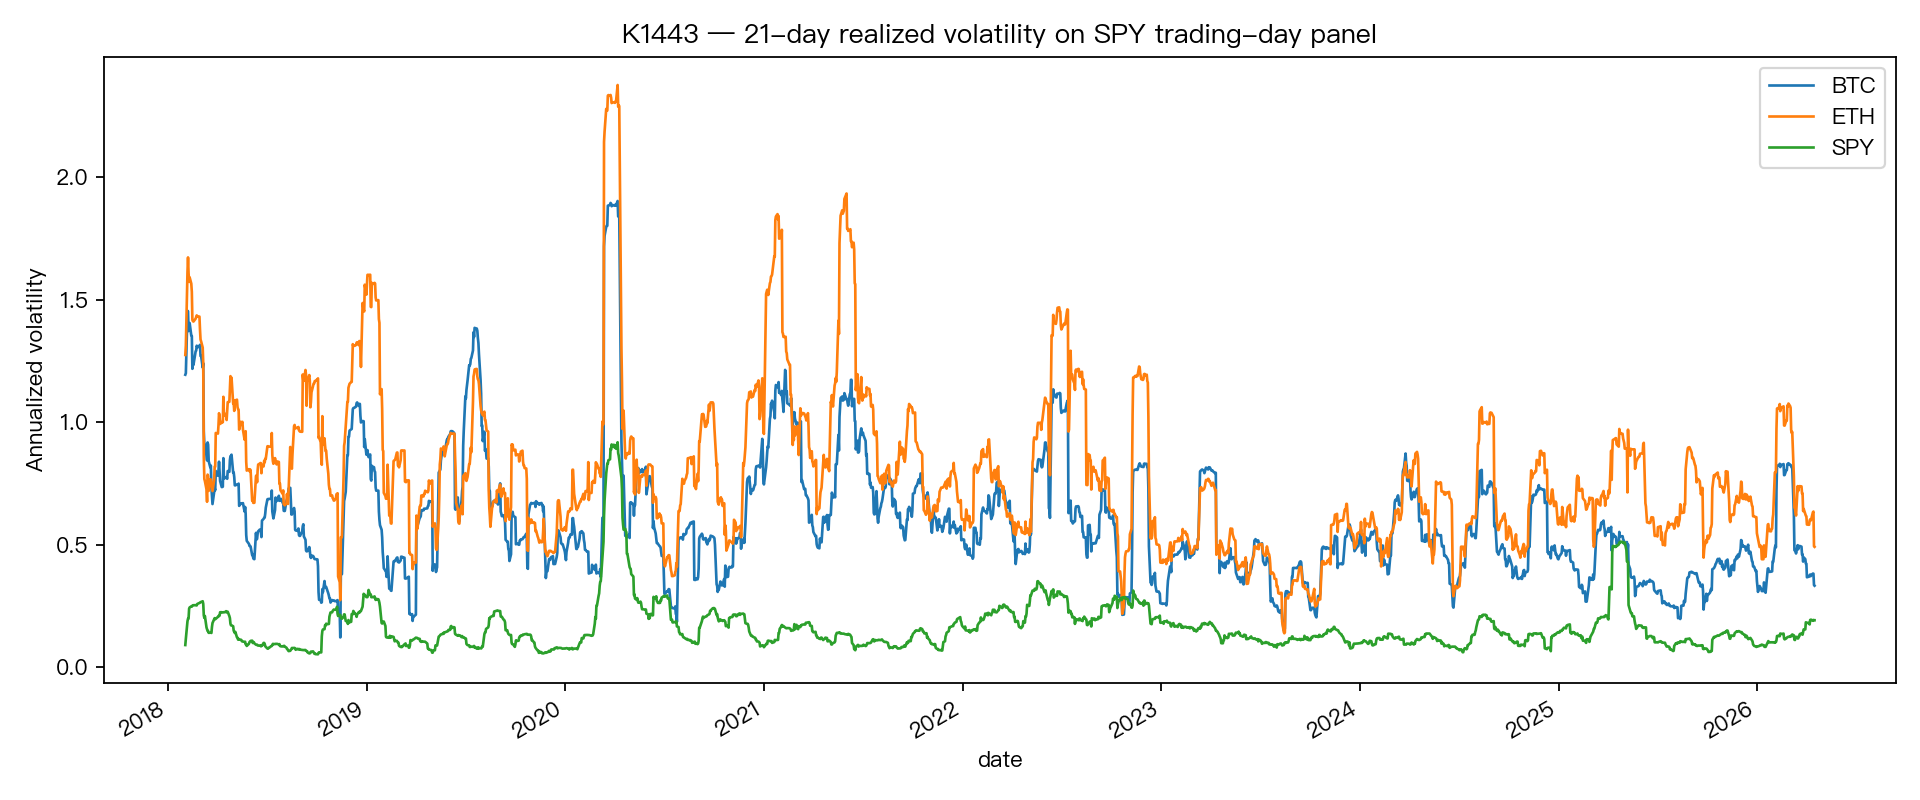
還有一個陷阱值得攤開講。如果改用「過去 21 天的滾動波動率」來測,四個方向的 p 值會瞬間變超級小,小到 0.00000001 這種等級,表面上看像「雙向強烈傳染」。可惜那是假象。滾動窗口每天都跟前一天重疊 20 天資料,本身就黏得要命,很容易把「兩邊都慢慢升、慢慢降」硬包裝成互相因果。所以我把主結論鎖在乾淨的當日波動指標上,沒拿這個好看卻誤導的數字去說故事。
收攏一下。在這八年、這個日頻規格下,沒有足夠證據能說比特幣或以太幣穩定領先美股的波動。幣圈比較像市場情緒的溫度計,跟著大盤一起熱、一起冷;把它當成能提前幾天預告美股要不要震的雷達,資料不買單。下次再看到「幣圈先崩、美股快了」的說法,可以先反問一句:你看到的是共動,還是真的領先?
最後補一句誠實話。這裡用的是日收盤資料,不是盤中的高頻波動;而且我沒有特別把 2020 疫情、2022 升息這些極端時段單獨切出來看。若只挑危機期,貼合度大概會更高。但就整段樣本的日頻證據而言,答案就是這麼冷靜。
資料來源:Bitcoin、Ethereum 與 SPY 日收盤價(yfinance 本地快取),樣本期 2018-01-02 至 2026-04-16,共 2083 個美股交易日。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊