穩定幣的波動警報:市場盯著資金撤離,會說話的是那 0.45% 脫鉤
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
穩定幣的波動警報:市場盯著資金撤離,會說話的是那 0.45% 脫鉤
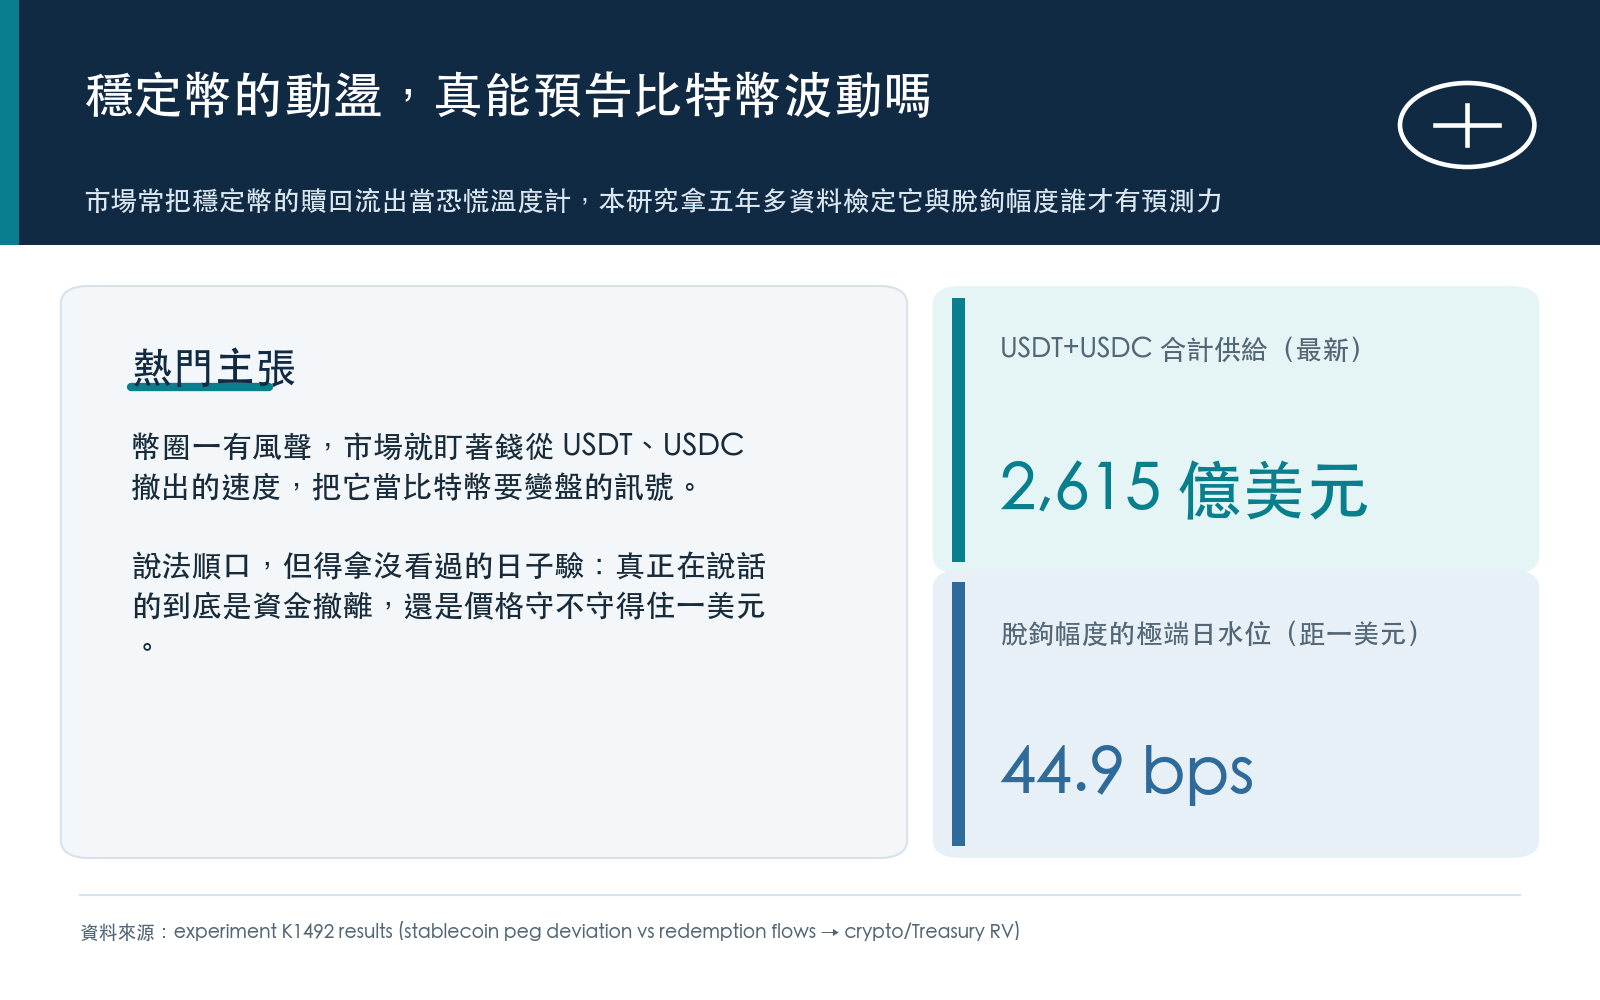
每次幣圈風聲鶴唳,市場就緊盯一個數字:有多少錢從 USDT、USDC 撤出。錢跑得越快,代表恐慌越深,比特幣接下來就會越震盪。這套說法聽起來很順口,但拿五年多的資料一條一條去比對,它幾乎站不住腳。
資金撤離那根指標,接近空包彈
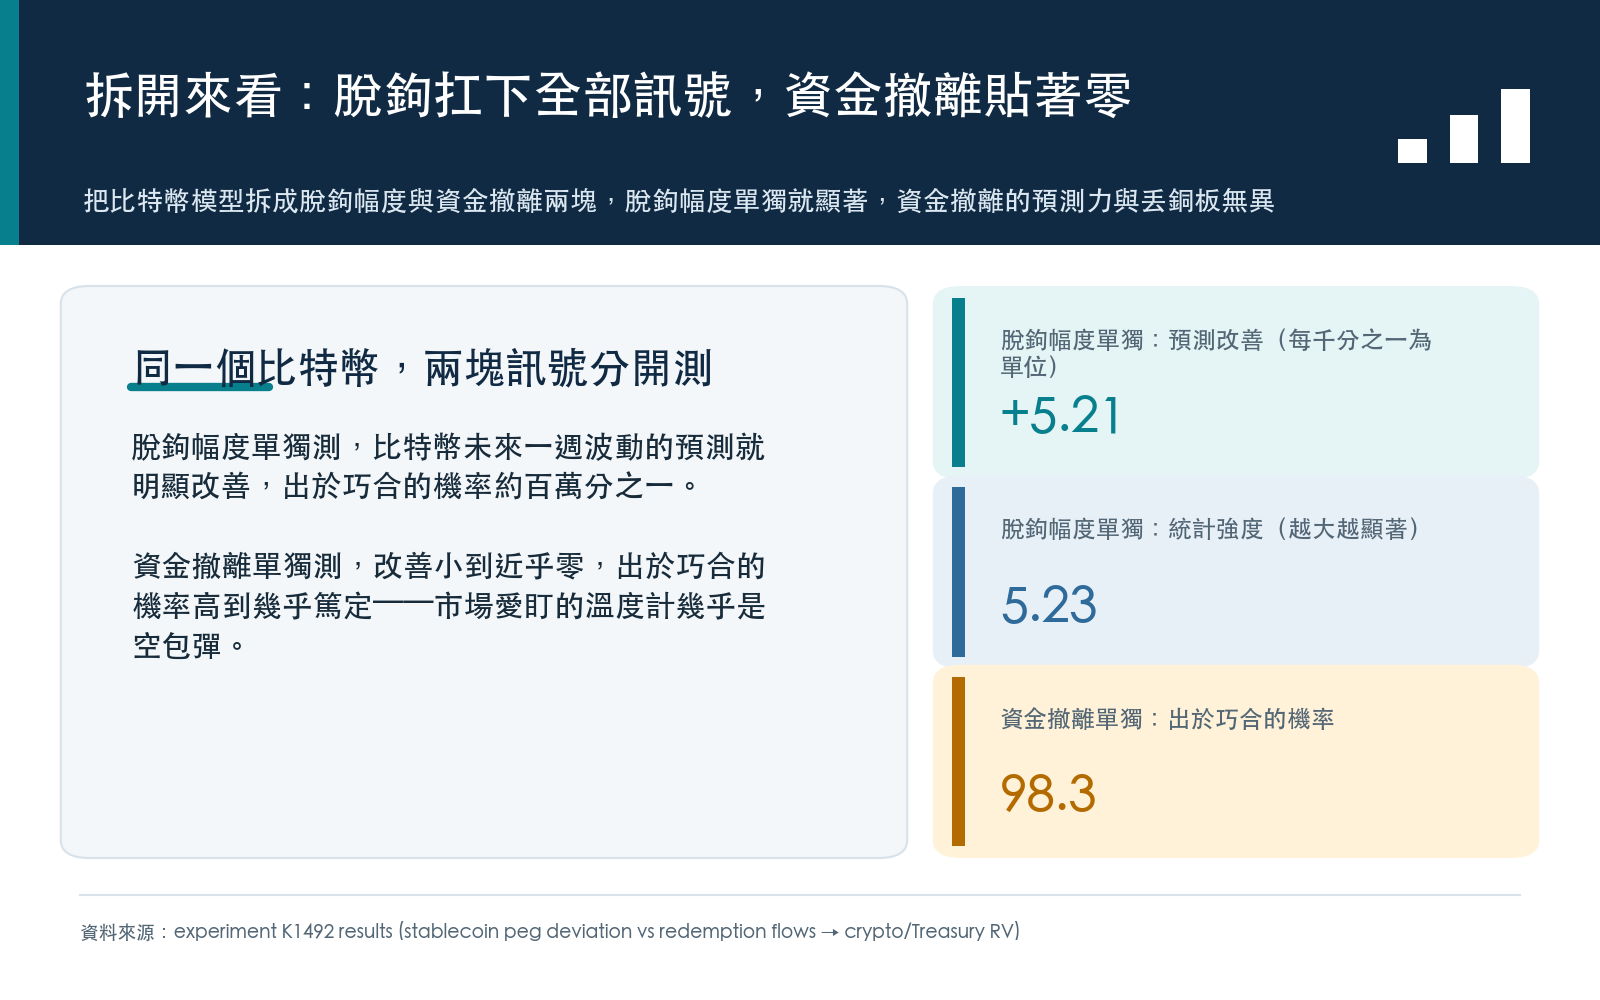
先講最反常的一塊。我們把「穩定幣被贖回的力道」單獨拉出來,測它能不能提前看出比特幣未來一週的震盪。答案是幾乎不能。它帶來的預測改善小到約負 0.0000025,出於巧合的機率高達 98.3%。市場拿來當恐慌溫度計的這個讀數,準度和隨機丟銅板差不多。
會事先示警的,是那不到半個百分點的脫鉤
把訊號換個角度看,故事整個翻過來。USDT、USDC 名義上都該牢牢貼著一美元,實際上會有一點點漂移。過去這段期間,兩者偏離一美元的幅度,有 95% 的時間壓在約 0.45% 以內,平均更只有 0.12%。看起來像是可以直接忽略的雜訊。
就是這條又小又不起眼的脫鉤幅度,扛下了幾乎全部的預測力。單用它一個訊號,比特幣未來一週波動的預測就明顯變準,改善約 0.00521,出於巧合的機率只剩大約五百萬分之一。把資金撤離也一起加進來,準度只再多一丁點,來到 0.00535。
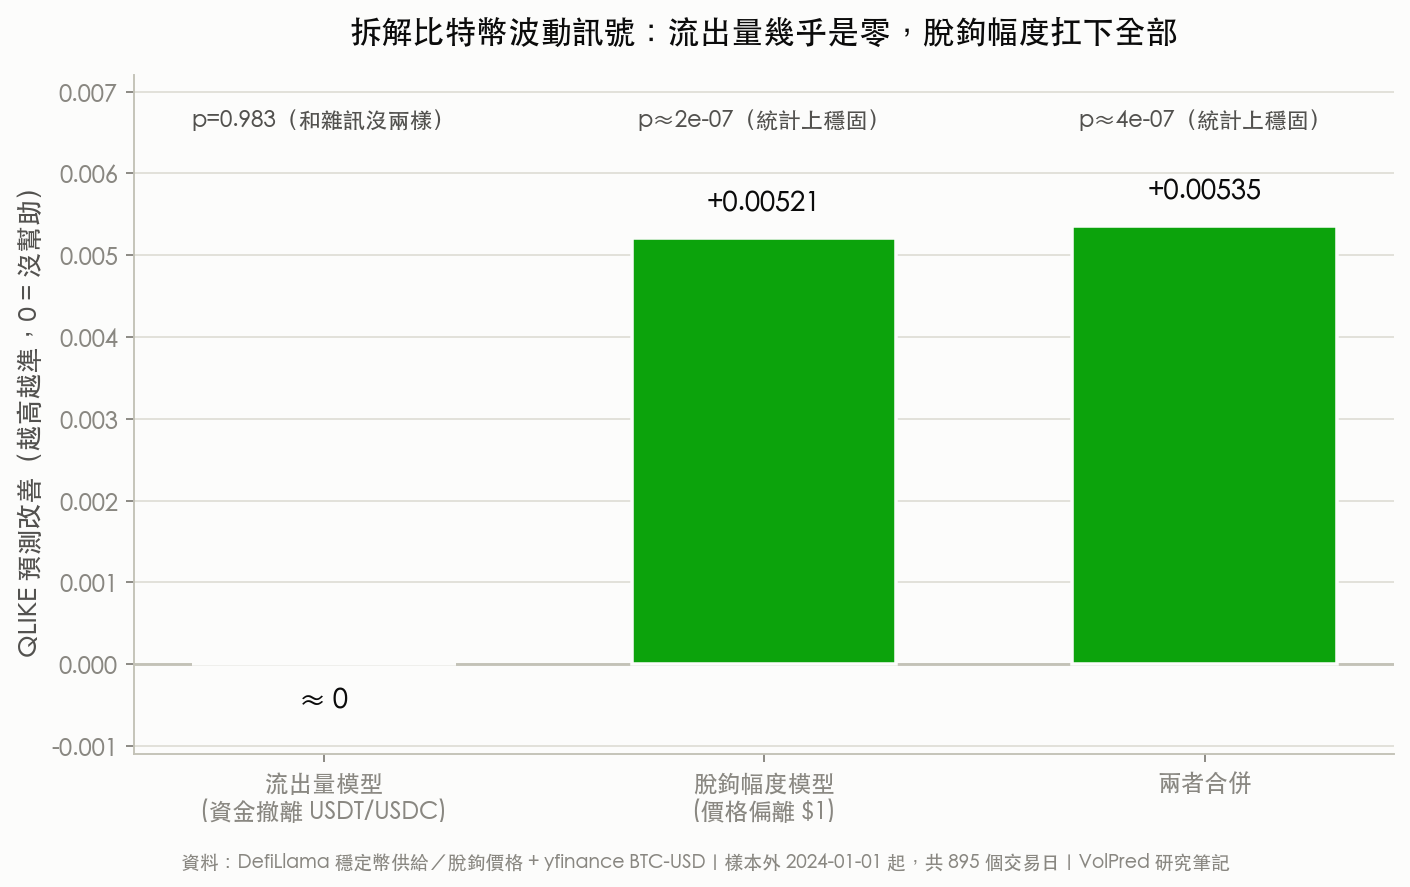
圖上三根柱子講的是同一件事。左邊資金撤離那根貼著零軸,右邊兩根拔地而起,站得很穩。穩定幣真正洩漏比特幣風險的地方,是價格守不守得住一美元這件事,而贖回量幾乎沒有情報價值。
四個資產一起測,只有比特幣點頭
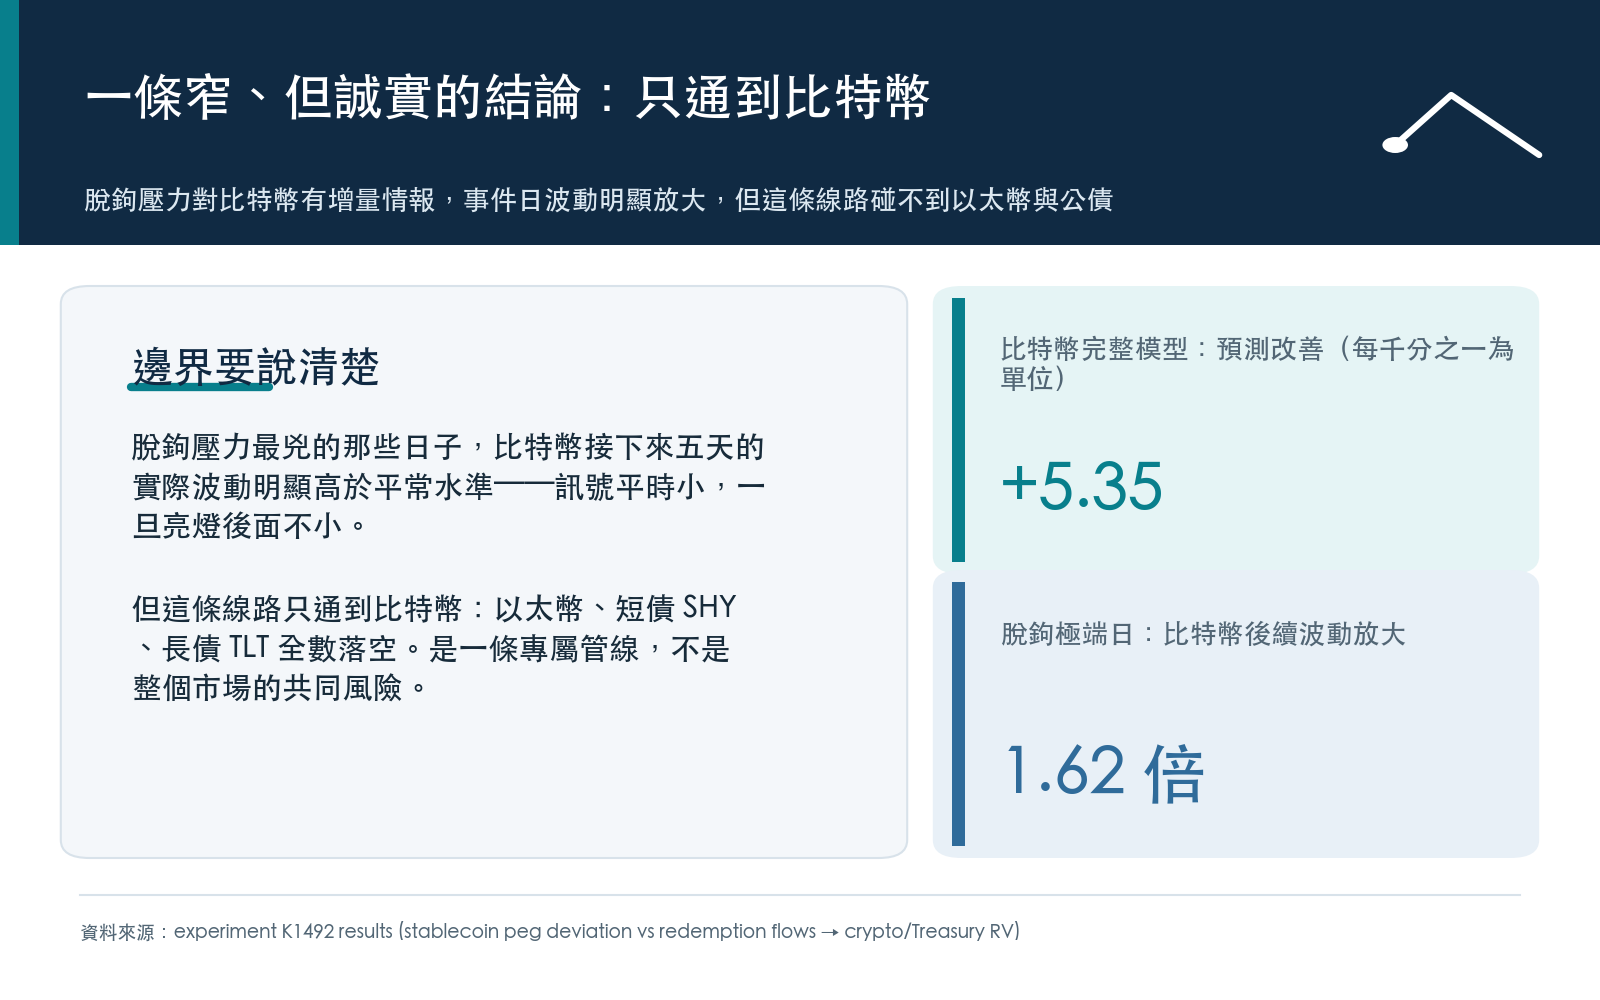
一個訊號會不會只是運氣好?最好的檢查是換資產再測一次。我們用同一套方法,同時測比特幣、以太幣,以及兩檔美國公債 ETF:短天期的 SHY 和長天期的 TLT。結果只有比特幣通過,其餘三個全數落空。
| 資產 | 樣本外天數 | 預測改善 | 出於巧合的機率 | 判定 |
|---|---|---|---|---|
| 比特幣 BTC | 895 | +0.00535 | 約 0.00004% | 通過 |
| 以太幣 ETH | 895 | −0.00207 | 46.3% | 落空 |
| 短債 SHY | 614 | −0.13576 | 7.9% | 落空 |
| 長債 TLT | 614 | −0.00056 | 48.5% | 落空 |
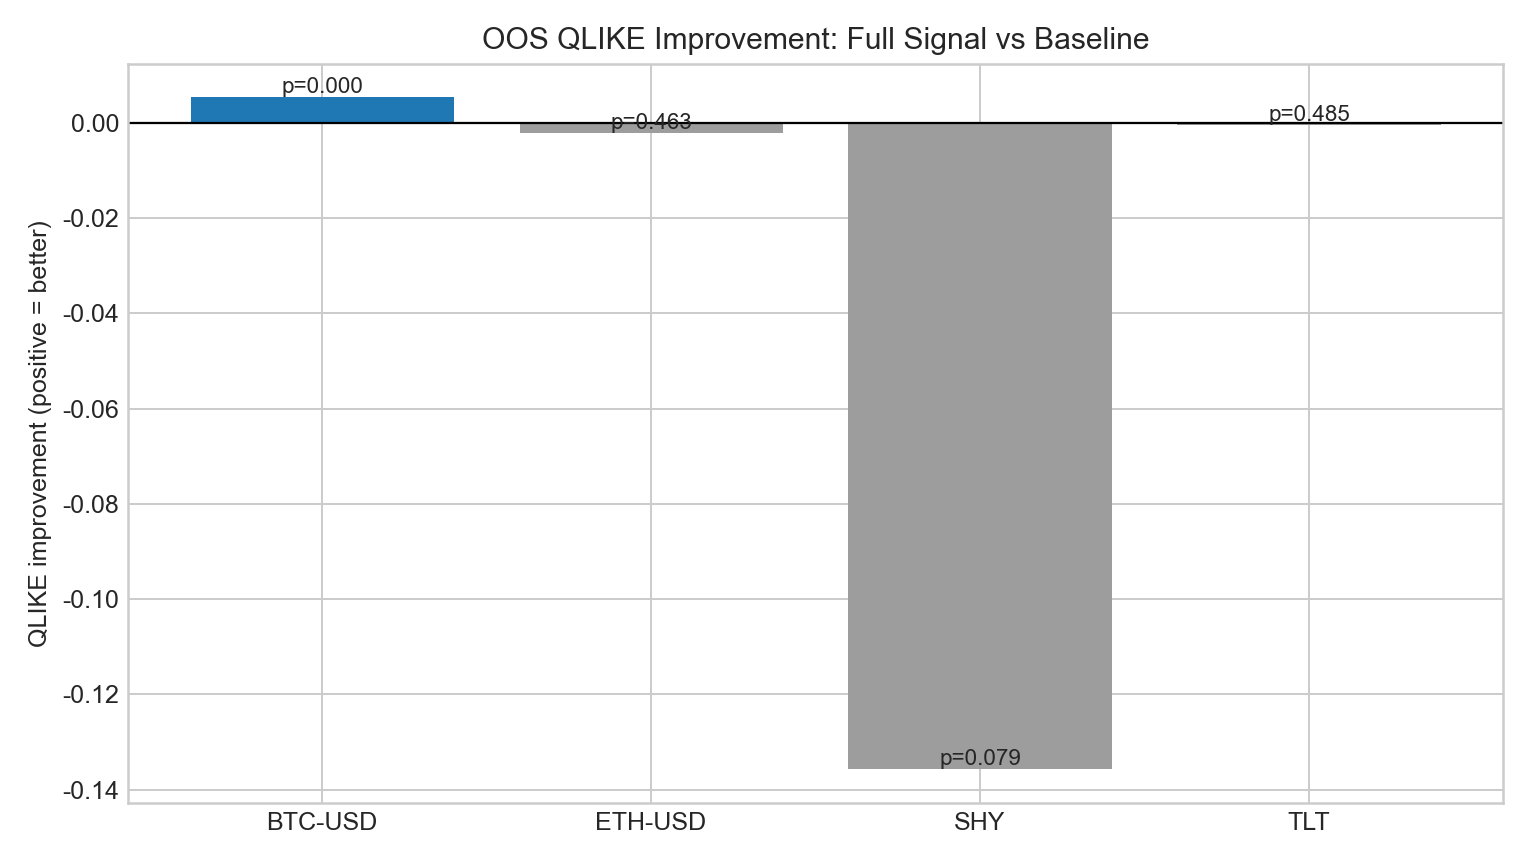
以太幣最耐人尋味。它和比特幣共用同一批穩定幣、同一條交易管道,卻完全沒有複製比特幣的結果,出於巧合的機率高達 46%。這說明穩定幣的脫鉤壓力,比較像是比特幣專屬的一條流動性線路,沒有擴散成整個幣圈的共同風險。
公債那邊也一樣安靜。不管短債還是長債,脫鉤壓力都測不出預測力。若穩定幣的動盪真的會傳導到公債,比較可能反映在殖利率或短票需求上,而不會現身在這兩檔 ETF 的日常波動裡。
一條窄、但誠實的結論
整件事收斂成一句話:穩定幣的脫鉤幅度,對比特幣未來一週的波動有實打實的增量情報;大家最愛盯的贖回流出,幾乎沒有。而且這條線路只通到比特幣,碰不到以太幣,也碰不到公債。
另一個要記住的畫面是事件窗。當脫鉤壓力衝到最兇的前 10% 那些日子,比特幣接下來五天的實際波動,平均跑到平常的約 1.6 倍。訊號平時很小,可是一旦亮燈,後面的震盪並不小。
限制與但書
這套結果有清楚的邊界,先攤在前面。第一,樣本外只從 2024 年初算起,是一次規模不大的先導測試,還需要更長時間、更多市場環境去壓力測試。
第二,真正在說話的是「脫鉤幅度」,並非穩定幣的供給流出量,兩者常被混為一談,方向卻相反。
第三,SHY 與 TLT 只是公債的 ETF 代理,量到的是日頻波動,未必反映殖利率或短票市場的真實壓力。
第四,穩定幣的脫鉤價格是每日收盤的快照,抓不到盤中最劇烈的瞬間偏離。
會拿這題出來寫,是因為它逼我們把一個順口的故事拆開來看。恐慌時盯著錢包流出很直覺,但資料把重點指到另一個更安靜的地方:那一美元,守不守得住。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊