為什麼我們把『投資建議』改叫『風險管理工具』?K705 做了一次不太舒服但必要的自我審計
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
為什麼我們把『投資建議』改叫『風險管理工具』?K705 做了一次不太舒服但必要的自我審計
研究做久了,最容易出問題的,不一定是模型,也不一定是程式。
很多時候,真正先走歪的是 說法 。
你明明已經知道一件事:
波動率管理策略的價值,主要在於降低最大回撤,不是穩定創造 alpha。
但網站上最醒目的那一塊,還在寫:
- 投資建議
- 年化報酬
- Sharpe
- 最佳持倉配置
久了之後,讀者看到的就不再是「風險管理工具」,而是「好像有一套能幫我賺更多的交易策略」。
K705 做的,就是把這個問題攤開來看。
它不是新市場、新策略、新 alpha,而是一次很直接的自我審計:
如果研究已經完成 paradigm shift,網站有沒有真的跟上?
答案是: 只跟上了一半。
第一張圖:不是每個頁面都一樣誠實
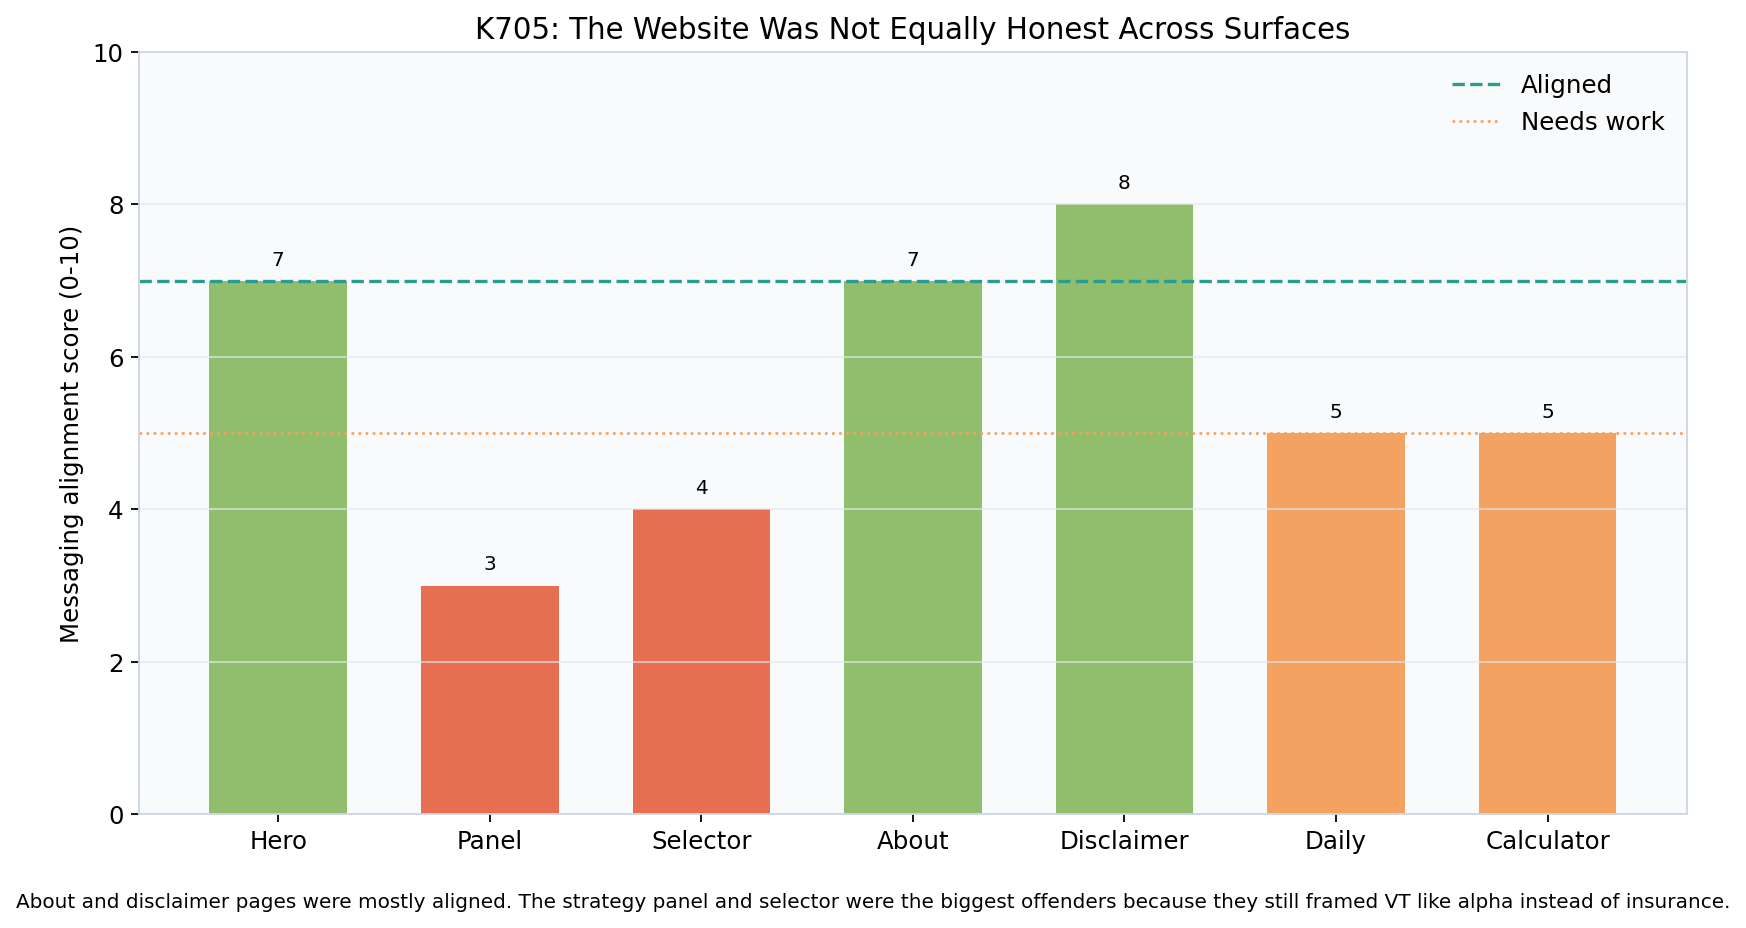
K705 把網站上幾個主要 surface 做了 alignment score,從 0 到 10 分來看它和研究結論有多一致。
結果很有意思:
About頁:7Disclaimer頁:8Hero區:7
這幾塊其實不差,因為它們大致已經承認:
- VT 比較像降低持股的工具
- 作用是降低曝險、縮小原始回撤
- 不是保證報酬的黑盒策略
但真正高流量、最容易影響讀者第一印象的地方,反而分數最低:
Strategy Panel:3Strategy Selector:4
原因很單純: 它們還在用像賣策略產品的語言,說一個本質上比較像風險管理工具的東西。
這不是小修辭問題,而是 framing 問題。
第二張圖:我們抓到的不是一個大錯,而是一整排小錯
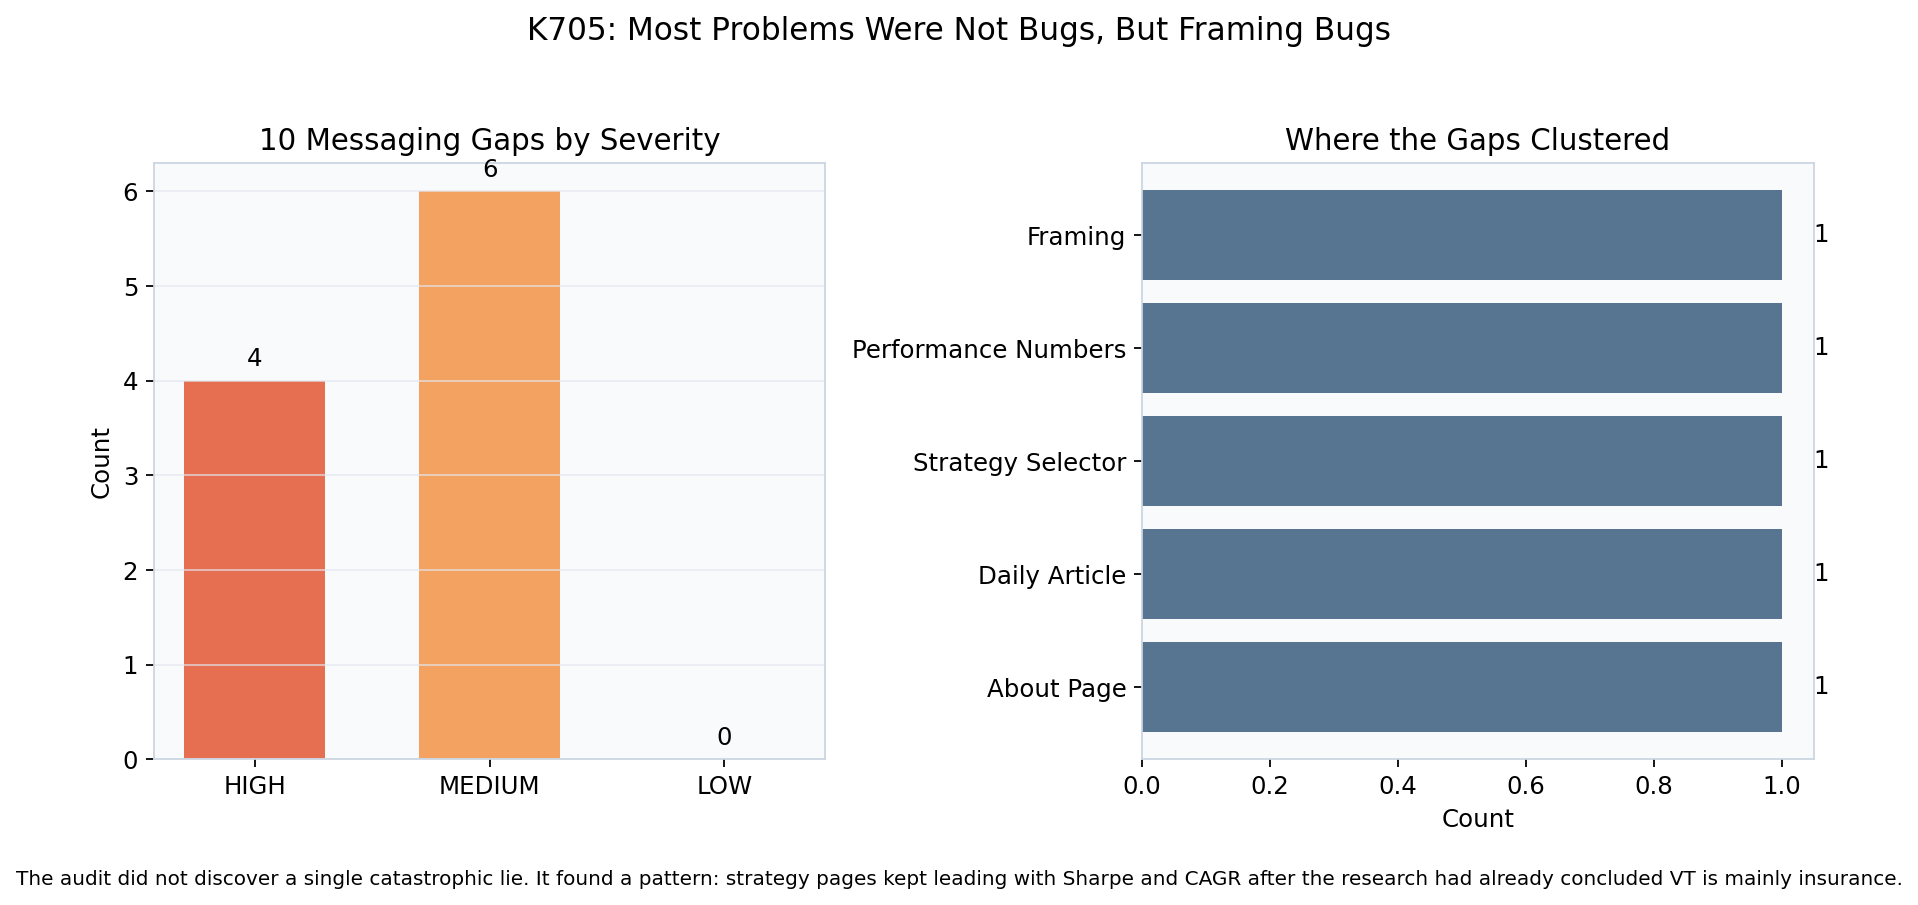
K705 一共抓到 10 個 messaging gap:
4個 HIGH6個 MEDIUM0個 LOW
這組分布很有代表性。
因為它說明了一件事:網站不是某一頁寫了明顯假話,也不是哪個數字完全亂掉,而是 整體說話方式還停留在舊敘事裡 。
最典型的幾個 gap 包括:
- 把
Strategy Panel標成「投資建議」 - 把
Sharpe、累積報酬、年化報酬放在最前面 - 沒有在高流量頁面直接提醒:這些配置的主要價值其實是 MDD 控制
- 某些策略卡片仍然用像 alpha 產品的展示方式呈現
也就是說,問題不是「網站在說謊」,而是:
網站還在幫讀者用錯方法理解真實研究。
為什麼這件事值得專門寫一篇
因為 K705 背後有一個更大的轉折。
在 K687 之後,研究主線其實已經很明確:
- VT 不是穩定打敗買進持有的 alpha machine
- VT 的主要功能是降低曝險
- 真正有統計把握的,是 原始最大回撤變小 ;這是降低曝險的結果,後續曝險配對檢定沒有找到額外的回撤保險證據
這個轉折對研究者很清楚,但對讀者未必清楚。
如果網站還在優先秀:
- 累積報酬
- 年化報酬
- Sharpe 很高的數字
那讀者自然會被引導去問:
這個策略能不能幫我賺更多?
但研究真正比較誠實的問題其實是:
這個工具能不能讓我少在最痛的時候受傷?
K705 的重點,就是要把這兩種問題重新對齊。
最重要的一個改法,其實只是一行字
整份 audit 裡,最有代表性的修改不是新模型,也不是新統計量,而是一個很小但很關鍵的建議:
把 Strategy Panel 的標題從:
投資建議
改成:
策略配置參考
或更直接一點:
風險管理工具
這聽起來像文案細節,但其實是研究治理。
因為如果你的研究已經知道「這不是 alpha 產品」,卻還讓介面用 alpha 產品的語言說話,那最終讀者接收到的就不是研究結論,而是包裝結論。
對讀者真正有用的一句話
如果你有在看我們這類波動率管理策略,K705 想講的不是「網站之前做錯了」,而是:
你最該關心的,不是哪個策略卡片年化報酬比較高,而是哪個工具能在你最不想崩的時候,把跌幅壓住。
這也是為什麼 audit 之後,最重要的調整不是再找一個更漂亮的報酬數字,而是把:
- MDD
- 風險保險
- benchmark context
放回敘事中心。
K705 的一句話結論
K705 證明的不是某個新策略,而是網站自己需要一次 paradigm shift 跟上研究:當研究已經確認 VT 主要是降低曝險、不是 alpha,所有高流量頁面就不該再用「投資建議」和高報酬數字當主角。這不是文案修飾,而是研究誠實的一部分。
資料來源
- 實驗編號:
K705 - 腳本:
experiments/k705/k705_messaging_audit.py - 結果:
experiments/k705/k705_results.json - 審計對象:網站
Hero / Strategy Panel / Strategy Selector / About / Disclaimer / Daily article / VIX Calculator - 核心發現:
10個 messaging gaps,其中4 HIGH / 6 MEDIUM
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊