K1497:Parkinson 代理上六個資產的已實現波動 H 全部低於 0.5,把 H 加進 HAR 的樣本外預測沒有可重現的增益
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
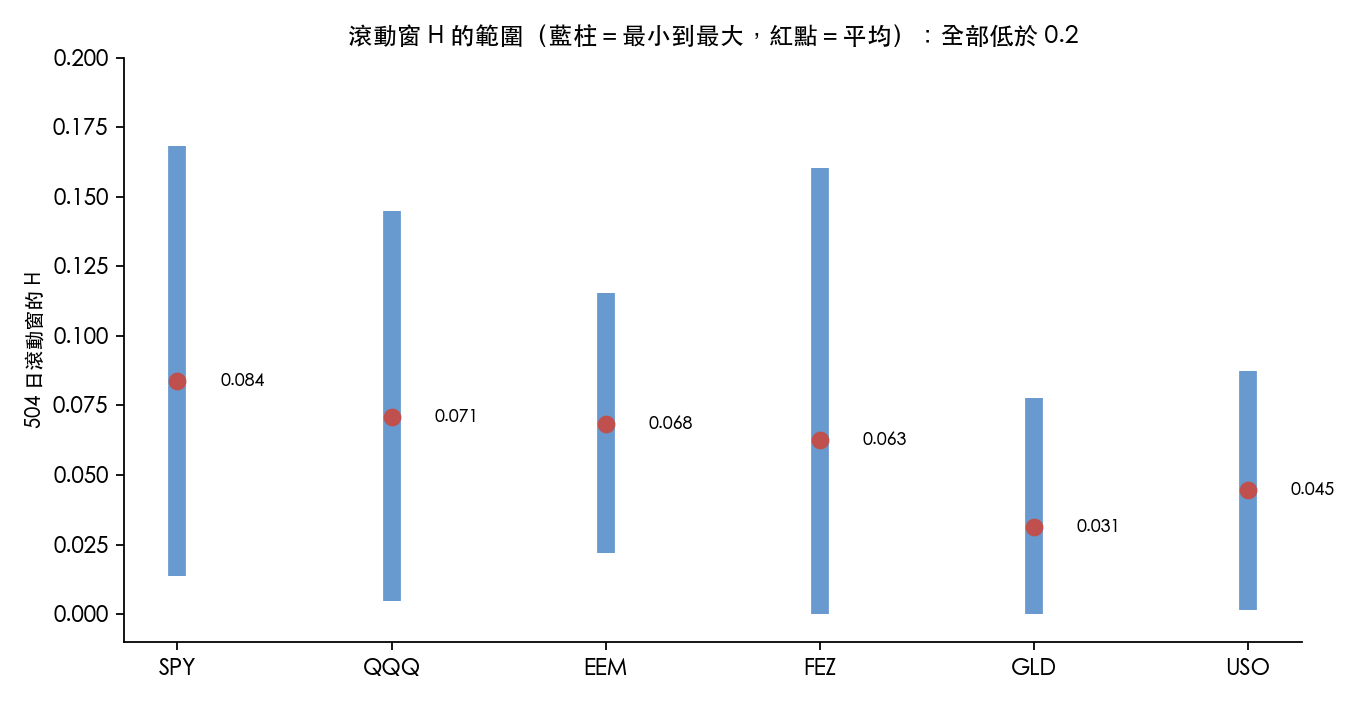
六個資產(SPY、QQQ、EEM、FEZ、GLD、USO)的 Parkinson 日內高低價變異代理,全樣本 Hurst 指數 H 介於 0.033(GLD)與 0.087(SPY),三等分子樣本與 504 日滾動窗的 H 也全部低於 0.5。這是在這個代理上量到的描述性事實。把 H 當作預測資訊加進 HAR 之後,樣本外(2022-01-03 至 2026-06-05,每個資產 1,110 個預測日)沒有可重現的增益:QQQ、EEM、FEZ 的 QLIKE 名義上較低,SPY、GLD、USO 較高;六個 DM t 的絕對值都小於 1.7(最大是 SPY 的 1.699),沒有任何一個超過 Harvey 的 |t|>3 門檻,串接六個資產損失序列的合併 DM t=0.708(p=0.479)。
兩個問題,兩種證據
K1497 把「粗糙度」拆成兩個要分開回答的問題。 H 跨資產是否穩定低於 0.5 ,是描述性的測量; 把 H 加進 HAR 是否帶來可重現的樣本外增益 ,是預測檢定。第一個問題成立,不能直接推出第二個成立,也不能推出波動率「真的粗糙」:結果檔明寫 Parkinson 日頻代理沒有化解 Cont 與 Das(2024)對「粗糙度可能是估計誤差假象」的批評。因此第一部分只寫成「在這個代理上 H<0.5」。
與 K1386 的區別
K1386 已在 SPY 上檢驗過粗糙度與預測,結論是 NULL。K1497 是跨資產的延伸,競爭模型也不同,兩者的結論方向一致,但不是同一個主張:
| K1386 | K1497 | |
|---|---|---|
| 資產 | SPY(多資產版另加 QQQ、GLD 的落後殘差) | SPY、QQQ、EEM、FEZ、GLD、USO,各自獨立比較 |
| 競爭模型 | 兩個 fGN 近似的線性模型 | HAR-Rough:HAR 係數不變,日與月分量依滾動 H 重加權 |
| 樣本外 | 2022-01-03 ~ 2026-05-19,1,097 筆評分 | 2022-01-03 至 2026-06-05,每個資產 1,110 個預測日 |
| 結果 | HAR 的 QLIKE 為 0.3753,兩個 fGN 近似為 0.4716、0.4731;DM t 為 3.437、3.452,都超過 3 | 沒有任何資產的 DM t 絕對值超過 3,合併 p=0.479 |
K1386 在 SPY 上量到 HAR 顯著較準;K1497 的 HAR-Rough 在 SPY 上名義較差(-1.22%),但 DM t=1.699 沒有過門檻。兩者的 H 也不同:K1386 的 SPY 估計是 0.103(2010 至 2021 年樣本內),K1497 的全樣本是 0.087,估計值隨樣本與設定移動。
一、H 在六個資產上都低於 0.5,但大小並不固定
資料取自本地 OHLC,Parkinson 代理 RV=(ln(High/Low))²/(4 ln 2),在 ln RV 上用 structure-function 迴歸估計 H。各資產的資料自表中起始日起,都到 2026-06-05 為止。
| 資產 | 資料起始日 | 觀察數 | 全樣本 H | 三等分子樣本 H | 504 日滾動 H 平均 | 滾動 H 範圍 |
|---|---|---|---|---|---|---|
| SPY | 2000-01-03 | 6,646 | 0.087 | 0.057 / 0.080 / 0.115 | 0.084 | 0.014–0.168 |
| QQQ | 2000-01-03 | 6,646 | 0.076 | 0.045 / 0.077 / 0.097 | 0.071 | 0.005–0.145 |
| EEM | 2003-04-14 | 5,823 | 0.068 | 0.069 / 0.058 / 0.076 | 0.068 | 0.022–0.116 |
| FEZ | 2002-10-21 | 5,938 | 0.059 | 0.037 / 0.051 / 0.095 | 0.063 | 0.000–0.160 |
| GLD | 2004-11-18 | 5,420 | 0.033 | 0.034 / 0.020 / 0.047 | 0.031 | 0.000–0.078 |
| USO | 2006-04-10 | 5,071 | 0.048 | 0.039 / 0.039 / 0.066 | 0.045 | 0.002–0.087 |
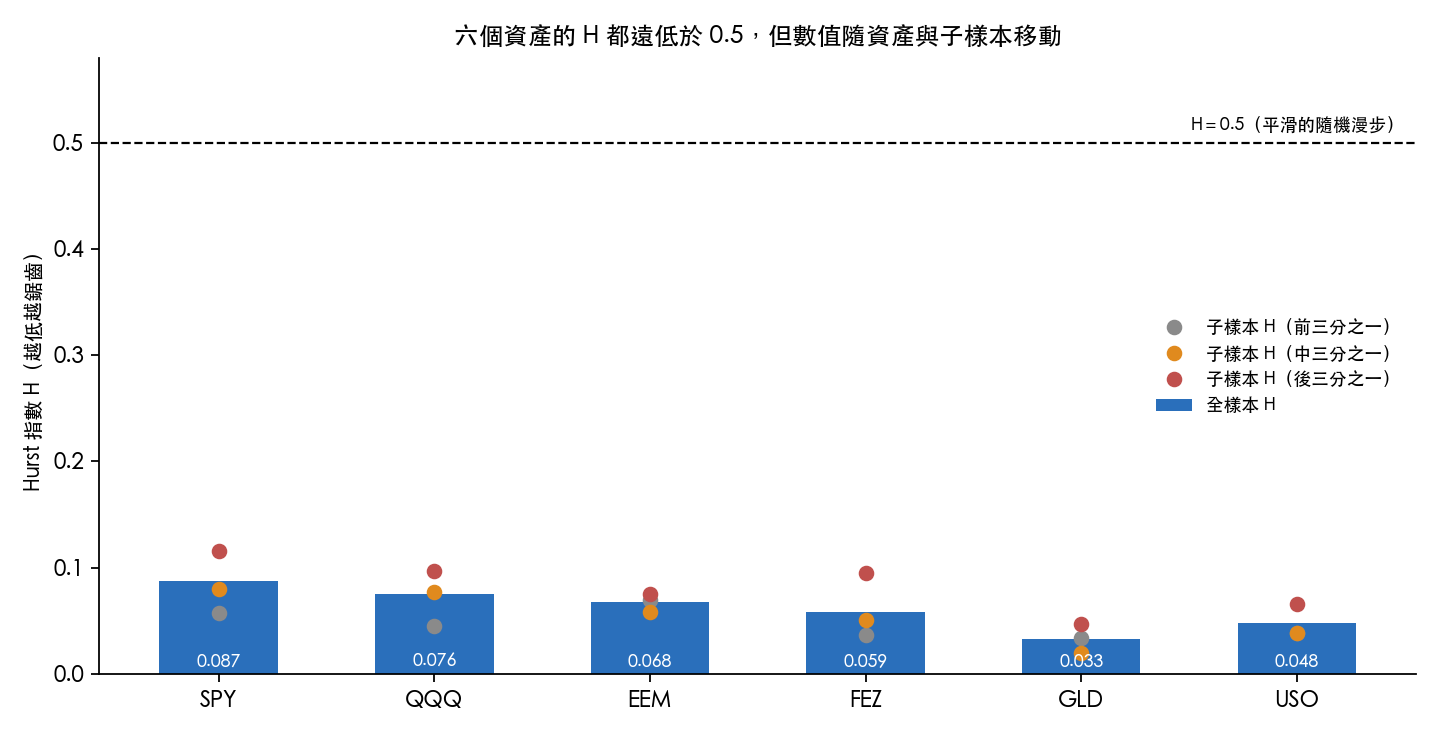
六個資產的滾動窗 H 低於 0.5 的比例都是 1.0。「穩定」只適用於「低於 0.5」這個方向,數值本身並不穩定:SPY 的三段 H 由 0.057 升到 0.080 再到 0.115,QQQ 與 FEZ 的第三段也高於第一段,GLD 的 H 全程最低。FEZ 與 GLD 的滾動 H 最小值是 0.000,結果檔沒有說明這是估計值落在下界還是實際量到。H 的標準誤是迴歸輸出,沒有處理序列相關,只作描述。
二、把 H 加進 HAR:沒有可重現的增益
- 基準 :HAR,RV 對前一日、前五日平均、前二十二日平均做迴歸,每個預測日用到前一日為止的樣本重新估計(擴張窗)。
- HAR-Rough :沿用同一組 HAR 係數,把前一日與二十二日平均這兩個分量,依前一日為止的 504 日滾動 H 重加權(日分量乘 1+(0.5-H),月分量乘 1-(0.5-H))。權重由公式固定,沒有另外估計,這是結果檔所說的保守複製,不是唯一的結構模型。
- 評分與檢定 :QLIKE(以 Parkinson 代理為目標),DM 檢定(逐點 QLIKE),Harvey 門檻 |t|>3。預測起點 2022-01-03,每個資產 1,110 個預測日,隨機種子 42。
| 資產 | HAR 的 QLIKE | HAR-Rough 的 QLIKE | 改善(正值=HAR-Rough 較準) | DM t | DM p |
|---|---|---|---|---|---|
| SPY | 0.3751 | 0.3797 | -1.22% | 1.699 | 0.090 |
| QQQ | 0.3457 | 0.3404 | +1.52% | -0.935 | 0.350 |
| EEM | 0.3702 | 0.3634 | +1.83% | -1.521 | 0.128 |
| FEZ | 0.3838 | 0.3825 | +0.35% | -0.325 | 0.745 |
| GLD | 0.4018 | 0.4135 | -2.92% | 1.329 | 0.184 |
| USO | 0.3677 | 0.3763 | -2.33% | 0.870 | 0.384 |
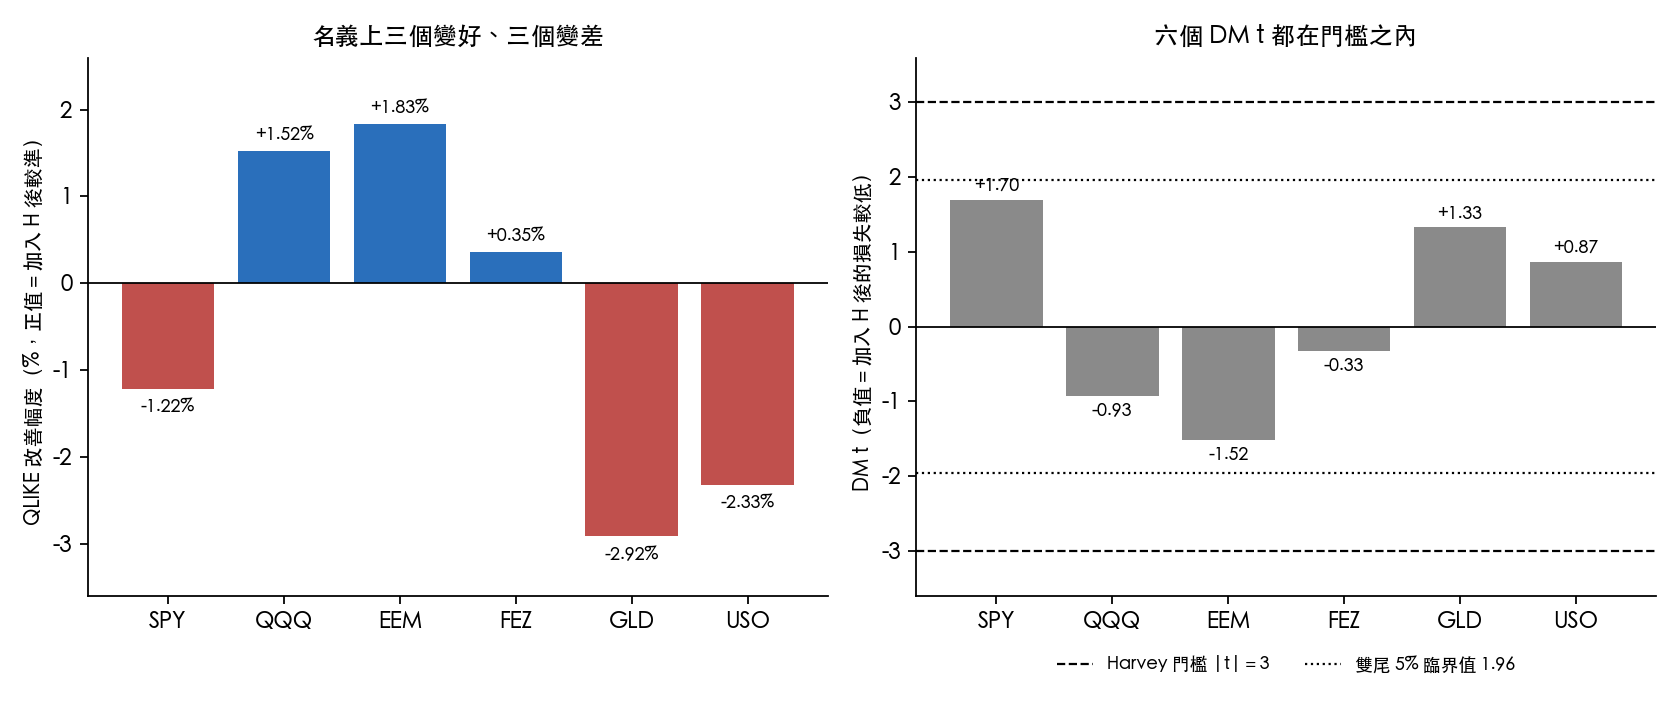
DM t 為負表示 HAR-Rough 的損失較低(與改善欄的符號相反)。QQQ、EEM、FEZ 的 QLIKE 名義上較低,SPY、GLD、USO 較高,方向不一致。六個 DM t 都落在 Harvey 門檻之內,連常用的雙尾 5% 臨界值也沒有任何一個資產越過。合併檢定把六個資產共 6,660 筆逐點損失串接成一條序列再做 DM,t=0.708,p=0.479;它沒有處理資產之間的同期相關,只作描述。
結論與適用範圍
- 支持:在 Parkinson 代理上,六個資產的 H 在全樣本、三等分子樣本與 504 日滾動窗都低於 0.5,這個方向跨資產一致。
- 不支持:把 H 加進 HAR 帶來可重現的樣本外增益。三個資產名義上較準、三個較差,沒有一個過 Harvey 門檻,合併 p=0.479。
- 沒有檢定:低 H 反映的是真實的粗糙路徑,還是代理的估計誤差;也沒有檢定其他把 H 納入預測的方式。
- 與 K1386 的關係:方向一致(HAR 沒有被加進 H 的做法打敗),強度不同:K1386 在 SPY 上量到 HAR 顯著較準,這裡是任何資產都沒有顯著差異。
限制
- 代理限制 :Parkinson 是日頻高低價代理,結果檔寫明它沒有化解 Cont–Das 的假象批評,也不是原先設想的多年五分鐘 RV 設計;本地沒有多資產高頻檔。
- 模型限制 :HAR-Rough 是依公式固定的重加權,其他把 H 納入預測的方式沒有被檢驗。
- 檢定限制 :每個資產只有一次 DM 檢定,六個資產合起來沒有做多重檢定校正,Harvey 門檻用來代替校正;合併檢定忽略資產間相關。
- 資料範圍 :六個 ETF、單一代理、單一樣本外窗口(2022-01-03 至 2026-06-05);沒有使用選擇權隱含波動。
- 本文是研究結果,不是策略上架依據,也不是對個別投資人的建議。
資料來源:paper/garch-x-vix/data/ 的本地 OHLC(各資產至 2026-06-05)。實驗 K1497,程式與重現規格見 experiments/k1497/。artifact certification:PASS。主要依據的鍵:asset_results.*.roughness、asset_results.*.oos、pooled_dm_har_rough_vs_har、summary。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊