利率要降幾碼還沒吵完,債市的抖動卻全擠在三年以內那一段
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
降息要從幾月開始、一年降幾碼,這件事現在沒有共識。照直覺推下去,債市應該正在劇烈重新定價。
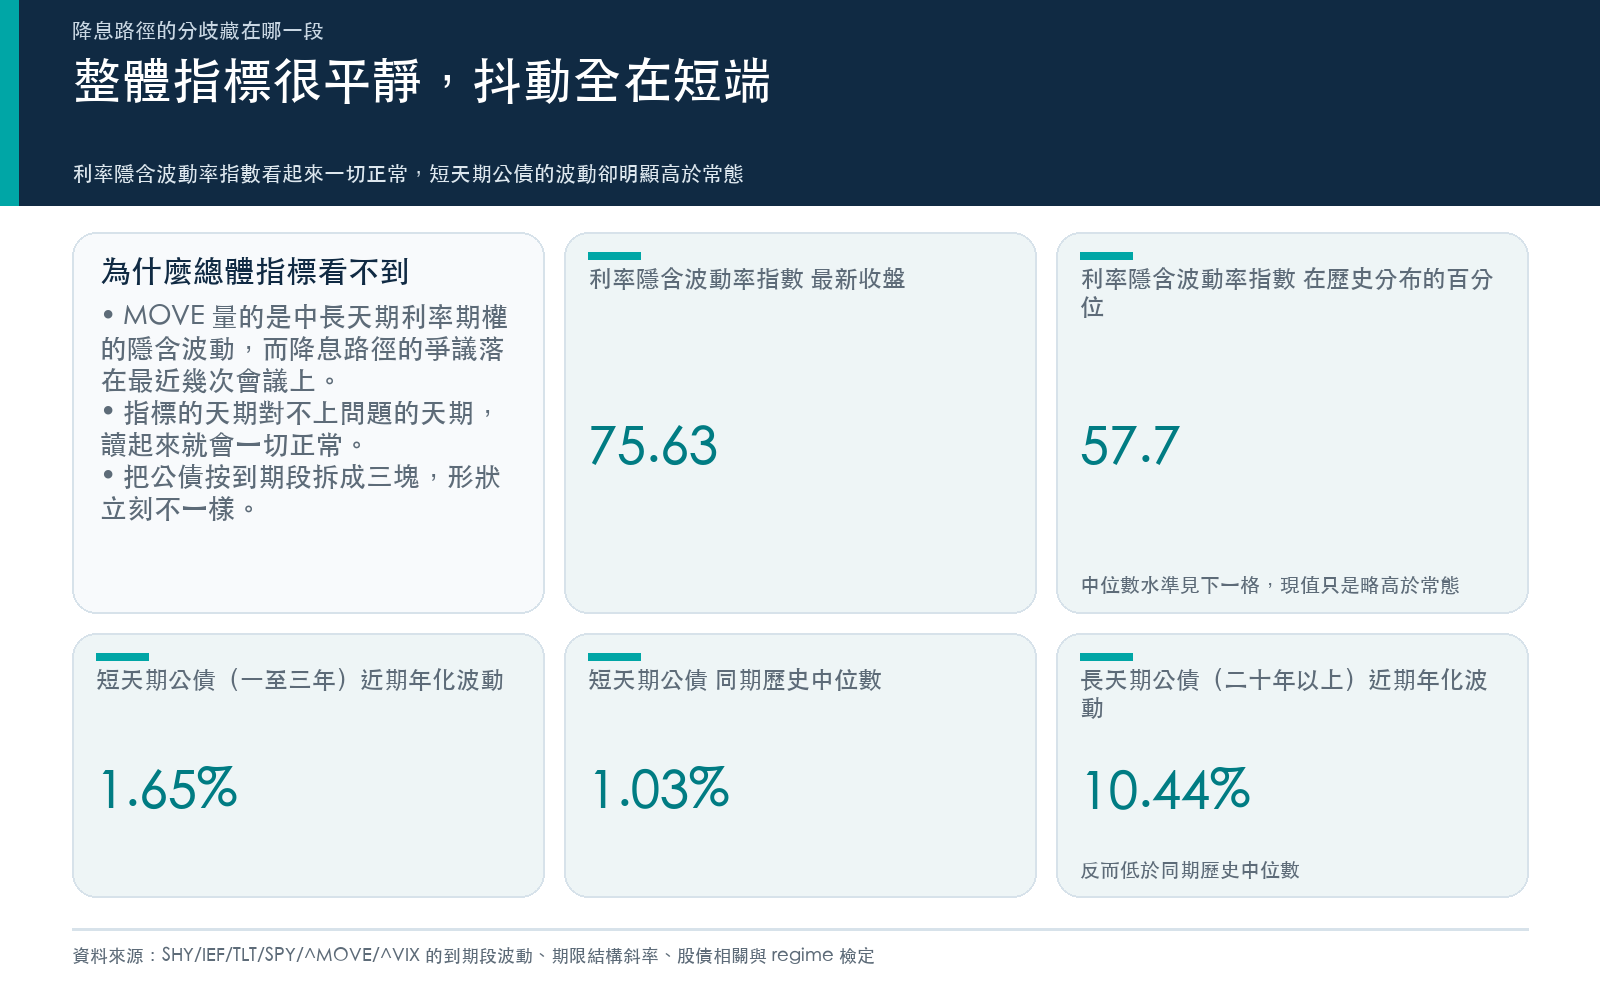
但把利率隱含波動率調出來看,2026-08-17 的 MOVE 收在 75.63 ,2016 到 2024 這段期間的中位數是 68.95,它落在第 57.7 百分位。同一天 VIX 是 15.19,近 60 個交易日的中位數 16.55。
兩個溫度計都沒發燒。
那分歧跑到哪去了?答案在整體指數看不到的地方,它藏在到期段裡。
把公債按到期段拆成三塊
我用三檔涵蓋不同天期的美國公債 ETF 當代理:SHY(1-3 年)、IEF(7-10 年)、TLT(20 年以上)。樣本是 2015-01-02 到 2026-08-17 的日收盤(yfinance,還原後價格,2,922 個交易日)。每檔算 60 個交易日的滾動已實現波動率,年化,然後拿最新一筆去比 2016-2024 這九年的中位數。
| 到期段 | 近 60 日年化波動 | 2016-2024 中位數 | 倍數 | 在 2016-2024 分布的位置 |
|---|---|---|---|---|
| 1-3 年(SHY) | 1.65% | 1.03% | ×1.60 | 第 67.8 百分位 |
| 7-10 年(IEF) | 5.64% | 5.49% | ×1.03 | 第 53.4 百分位 |
| 20 年以上(TLT) | 10.44% | 13.37% | ×0.78 | 第 24.9 百分位 |
短端在動,長端反而比常態安靜。
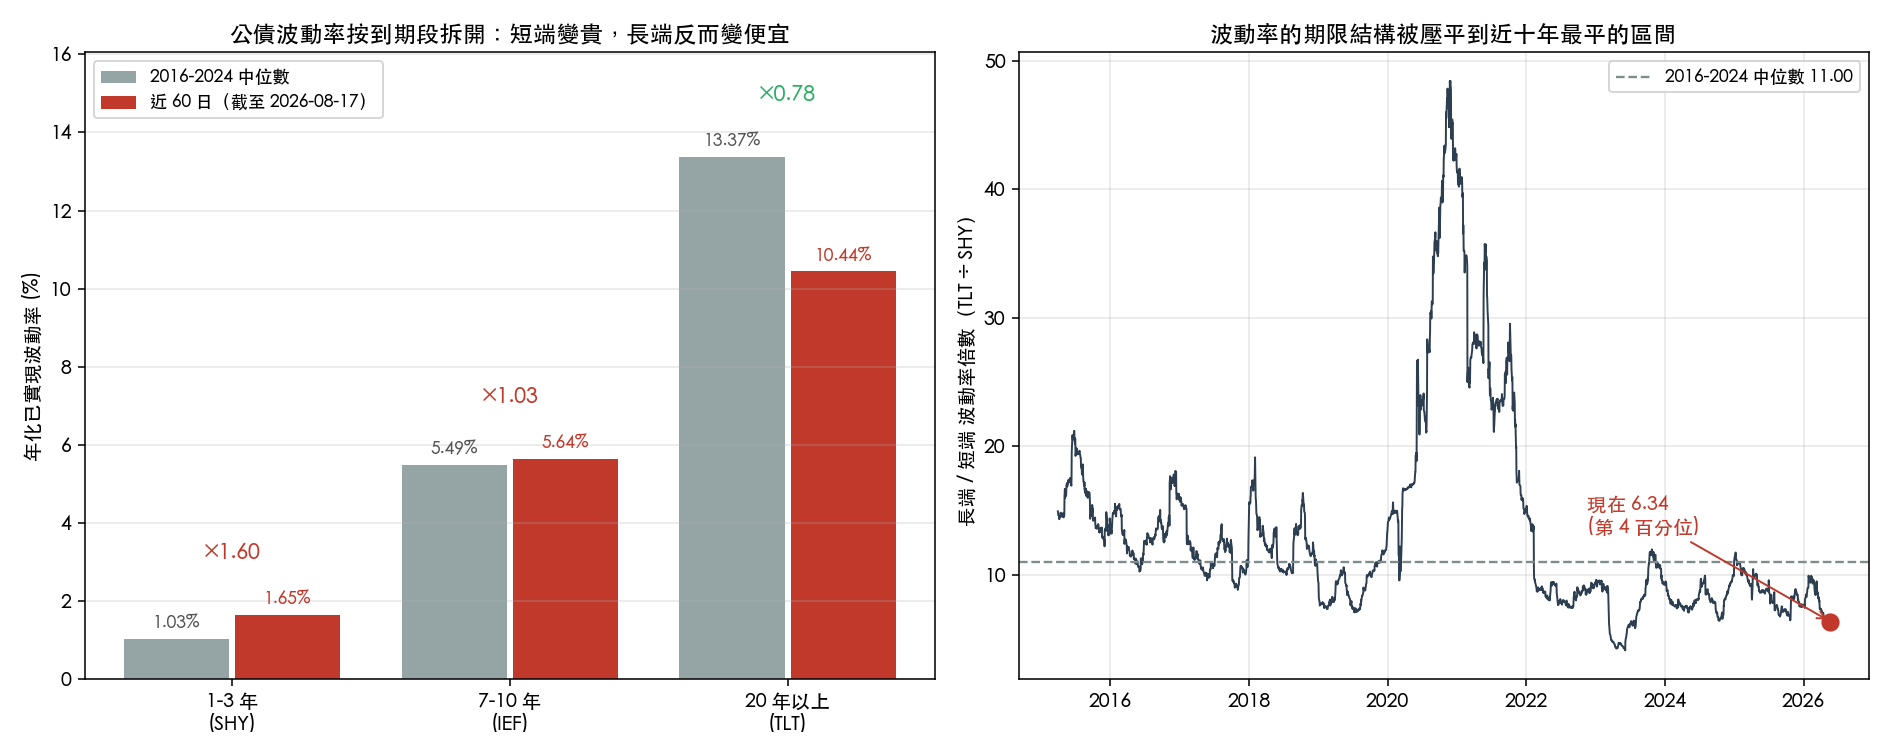
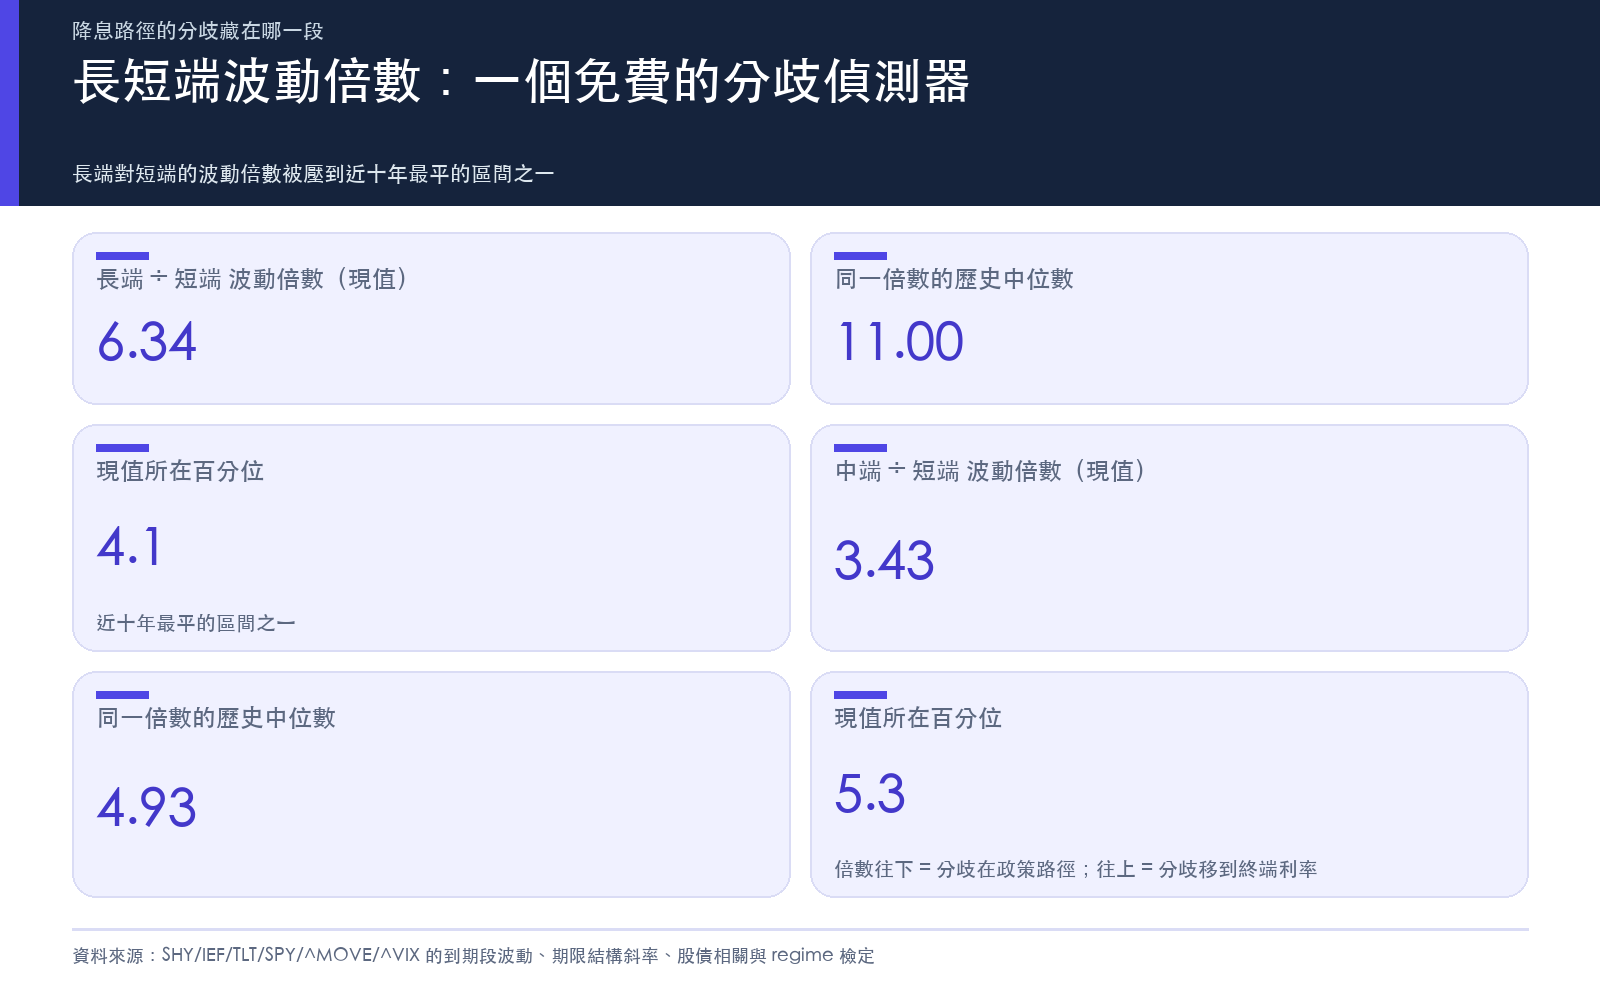
把它壓成一個數字更清楚:長端對短端的波動倍數,TLT ÷ SHY,現在是 6.34 。2016-2024 的中位數是 11.00,現值落在第 4.1 百分位。IEF ÷ SHY 是 3.43,中位數 4.93,第 5.3 百分位。
換句話說,債市波動率的期限結構被壓平到近十年最平的區間之一。
這個形狀在說什麼
長天期公債的價格對「終端利率停在哪」和「期限溢酬多少」最敏感,短天期則對「接下來幾次會議怎麼走」最敏感。所以波動集中在短端、長端反而低於常態,指向的是一種很特定的分歧:市場吵的是 路徑 ,不是 終點 。
幾月啟動、連續降還是跳著降、一年總共幾碼,這些全部落在三年以內那段曲線上。而「利率長期均衡在哪」這個問題,市場的看法反而比 2016-2024 的常態更收斂。
這也解釋了為什麼 MOVE 這種以中長天期期權為主的指標看起來平靜。它量的位置,剛好不是分歧發生的位置。
第二條線:股債開始一起跌
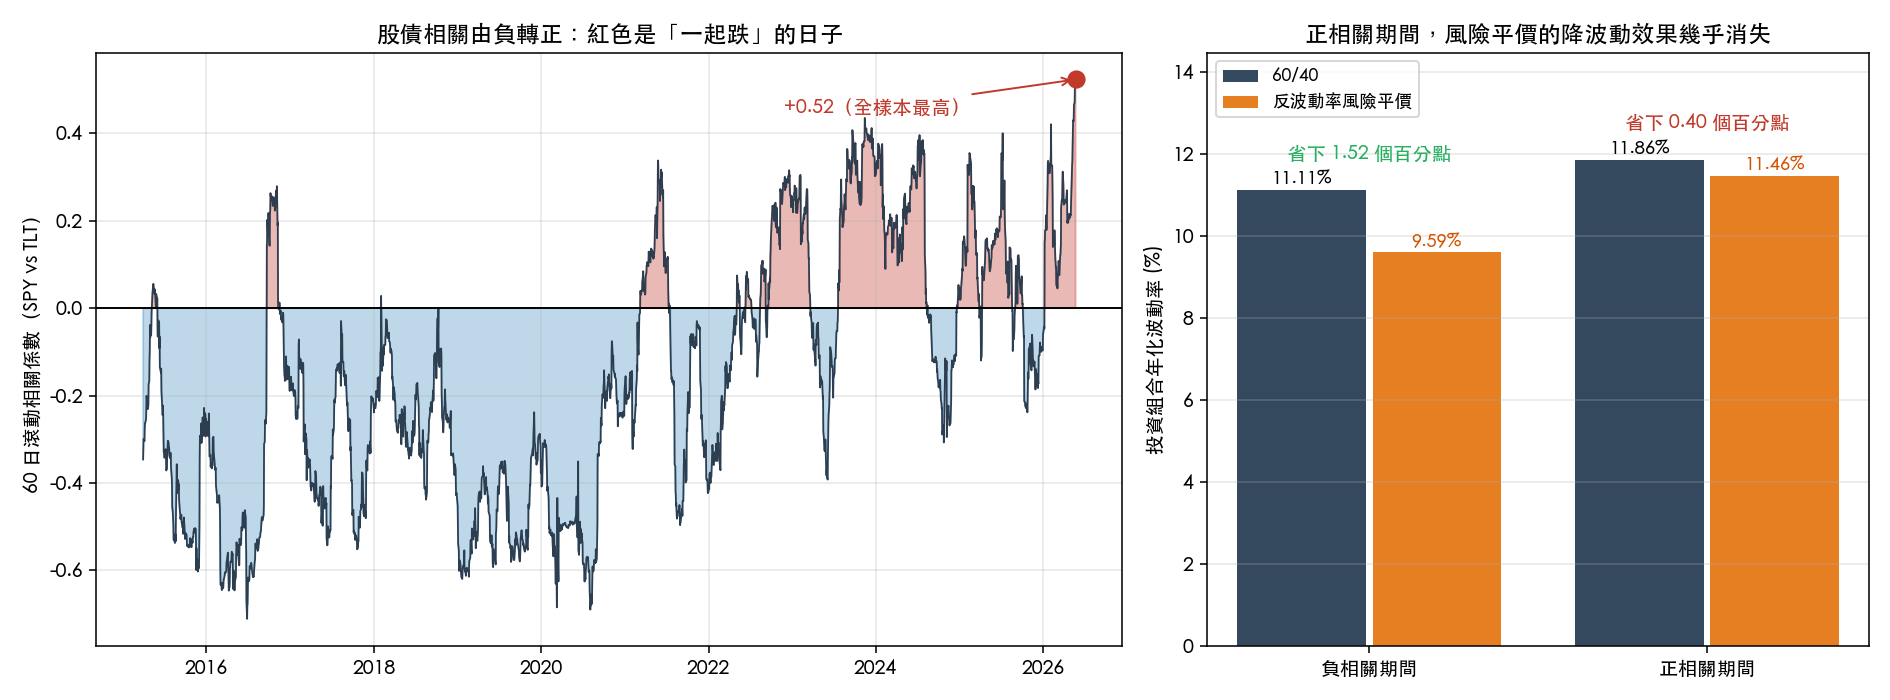
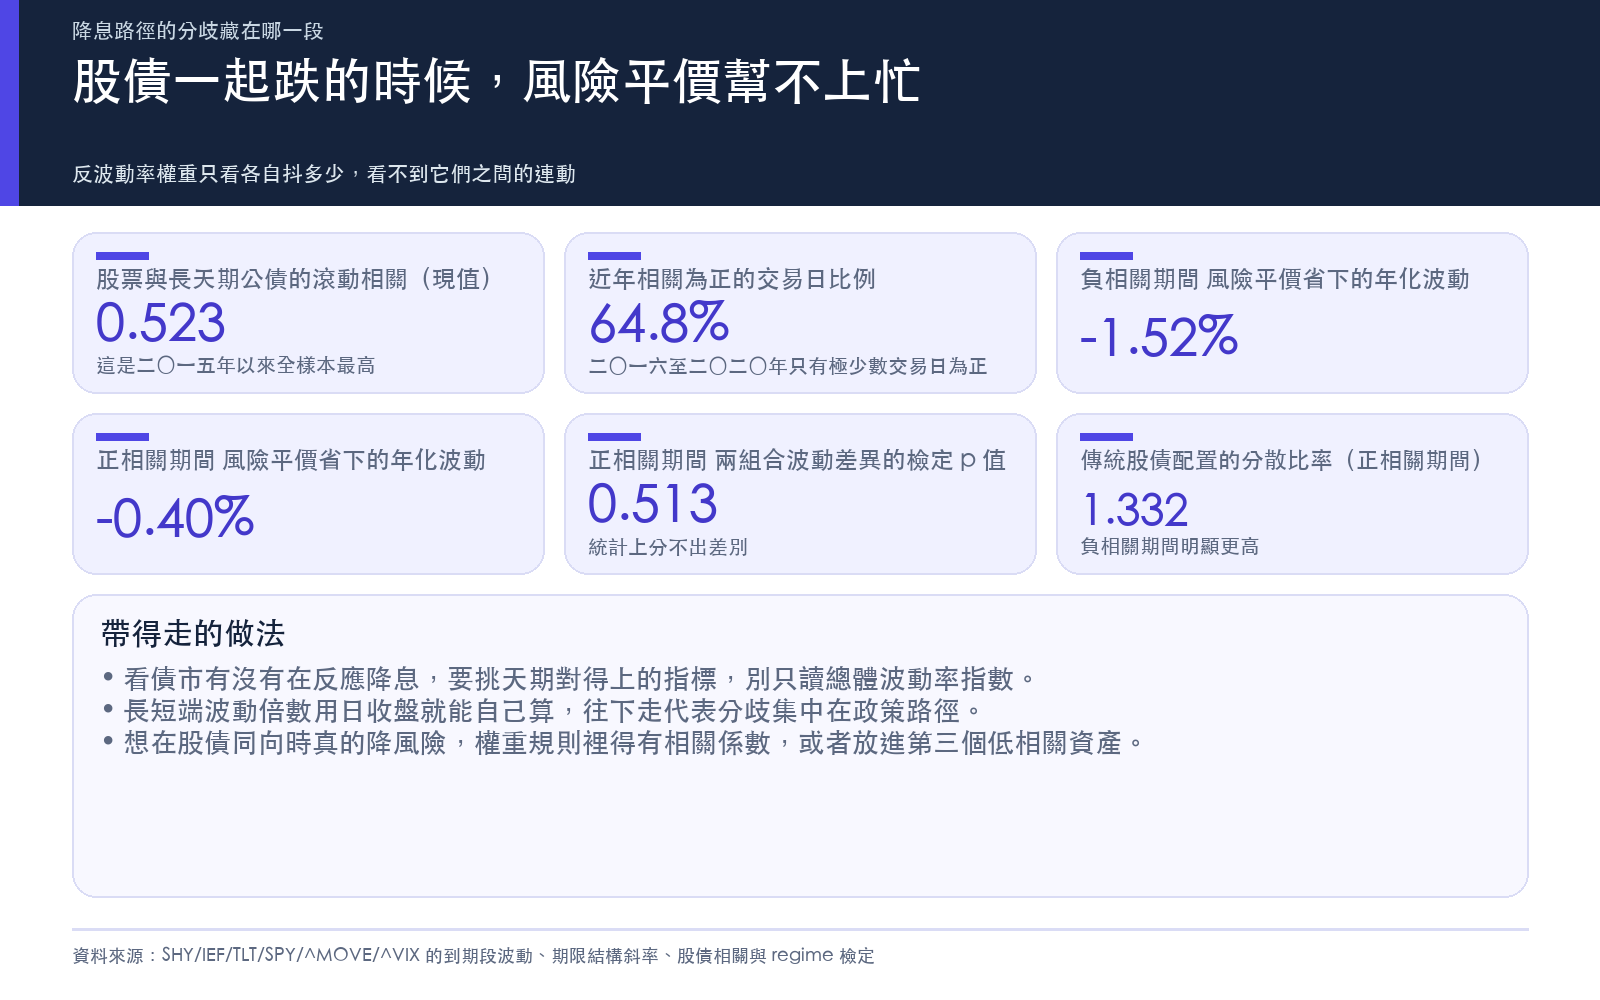
利率路徑分歧不會只留在債市。SPY 與 TLT 的日對數報酬,60 日滾動相關係數,2026-08-17 這一筆是 +0.523 ——這是 2015 年以來整個樣本的最高值,近 60 日的中位數 +0.241。
拉長看,這件事有結構性轉折。2016 到 2020 年,只有 3.1% 的交易日相關係數為正;2022 年至今,這個比例是 64.8% 。年度平均從 2019 的 −0.479,走到 2023 的 +0.137、2025 的 +0.062,2026 年至今 +0.232。
於是問題變成:分散還有效嗎
我把 2015 年以來的每個交易日按前一日的 60 日相關係數分成兩組(正相關 840 天、負相關 1,904 天),跑兩個組合:固定 股六債四,以及反波動率風險平價(權重由前 60 日各自的波動率倒數決定,只用 t-1 之前的資訊,沒有前視)。
| 負相關期間(1,904 天) | 正相關期間(840 天) | |
|---|---|---|
| 股六債四 年化波動 | 11.11% | 11.86% |
| 反波動率風險平價 年化波動 | 9.59% | 11.46% |
| 風險平價省下 | 1.52 個百分點 | 0.40 個百分點 |
| 股六債四 分散比率 | 1.530 | 1.332 |
| 股六債四 最大回撤 | −20.94% | −16.48% |
兩件事同時發生。
第一,股六債四 本身在正相關期間就更抖:年化波動從 11.11% 升到 11.86%,比值 1.067。Levene 變異數同質檢定(以中位數為中心)W = 21.46,p = 3.8×10⁻⁶ 。分散比率從 1.530 掉到 1.332,這是股債互相抵銷的能力直接被削掉。
第二,也是比較麻煩的那個:反波動率風險平價在負相關期間能把年化波動壓低 1.52 個百分點,到了正相關期間只剩 0.40 個百分點。對這 840 天的兩條日報酬序列做同樣的 Levene 檢定,W = 0.428,p = 0.513 ——統計上分不出這兩個組合的波動有差別。
原因不難理解。反波動率權重只看各資產自己抖多少,完全沒看它們之間怎麼連動。相關係數一路從長期的負值區間走到現在的正值區間,這條規則收到的訊號是零。
這篇數字的邊界
用 ETF 已實現波動當「利率波動率期限結構」的代理,量到的是價格波動,不是期權隱含波動。真正的 swaption vol surface 會更直接,但公開可查、可重現的版本就是這個。
60 日窗會讓最新一筆帶著過去三個月的記憶,短期跳動反應會鈍一點。相關 regime 用前一日的 60 日相關切割,避免前視,但代價是 regime 邊界附近的日子歸屬有噪音。
樣本從 2015 年開始,正相關的 840 天幾乎全部集中在 2022 年之後,它其實只是一個 regime 的一次觀察,不是多次獨立事件。未達顯著水準(顯著性 0.513) 這個「分不出差別」的結論,強度只到這個樣本能支撐的程度。
TLT 的低波動也有另一種讀法:長端可能只是還沒開始動,而不是市場真的取得共識。這兩種解釋在目前的資料裡分不開。
帶得走的三件事
一,看債市有沒有在反應降息,別只看 MOVE。 MOVE 現在第 58 百分位、看起來一切正常,但 1-3 年段的波動已經是歷史中位數的 1.60 倍。指標的天期要對得上你想問的問題。
二,長短端波動倍數是個免費的分歧偵測器。 TLT ÷ SHY 現在 6.34(第 4 百分位)。這個數字往下走 = 分歧集中在政策路徑;往上走 = 分歧移到終端利率與期限溢酬。用日收盤就能自己算。
三,靜態風險平價在正相關期間基本上是把 股六債四 換個權重寫法。 想在股債同向時真的降風險,權重規則裡得有相關係數這一項,或者把第三個低相關資產放進來。只調波動率不會有用。
資料:yfinance 日收盤(還原價格),SHY / IEF / TLT / SPY / ^MOVE / ^VIX,2015-01-02 至 2026-08-17。計算與檢定腳本、原始輸出見 storage/drafts/trending_20260818_ratepath/。本文不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊