隔夜有星期效應、盤中也有,兩者算出來的恐慌溢酬卻沒有
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
隔夜有星期效應、盤中也有,兩者算出來的恐慌溢酬卻沒有
選擇權市場對未來一個月的波動報一個價,這就是 VIX。實際走完之後,市場真正跳了多少,是另一個數字。前者減後者,就是所謂的恐慌溢酬:買保險的人平均多付了多少。
這份研究問一個很土的問題:這個溢酬會不會挑星期?如果會,那就有一個不需要預測任何行情的做法,照日曆做就好。
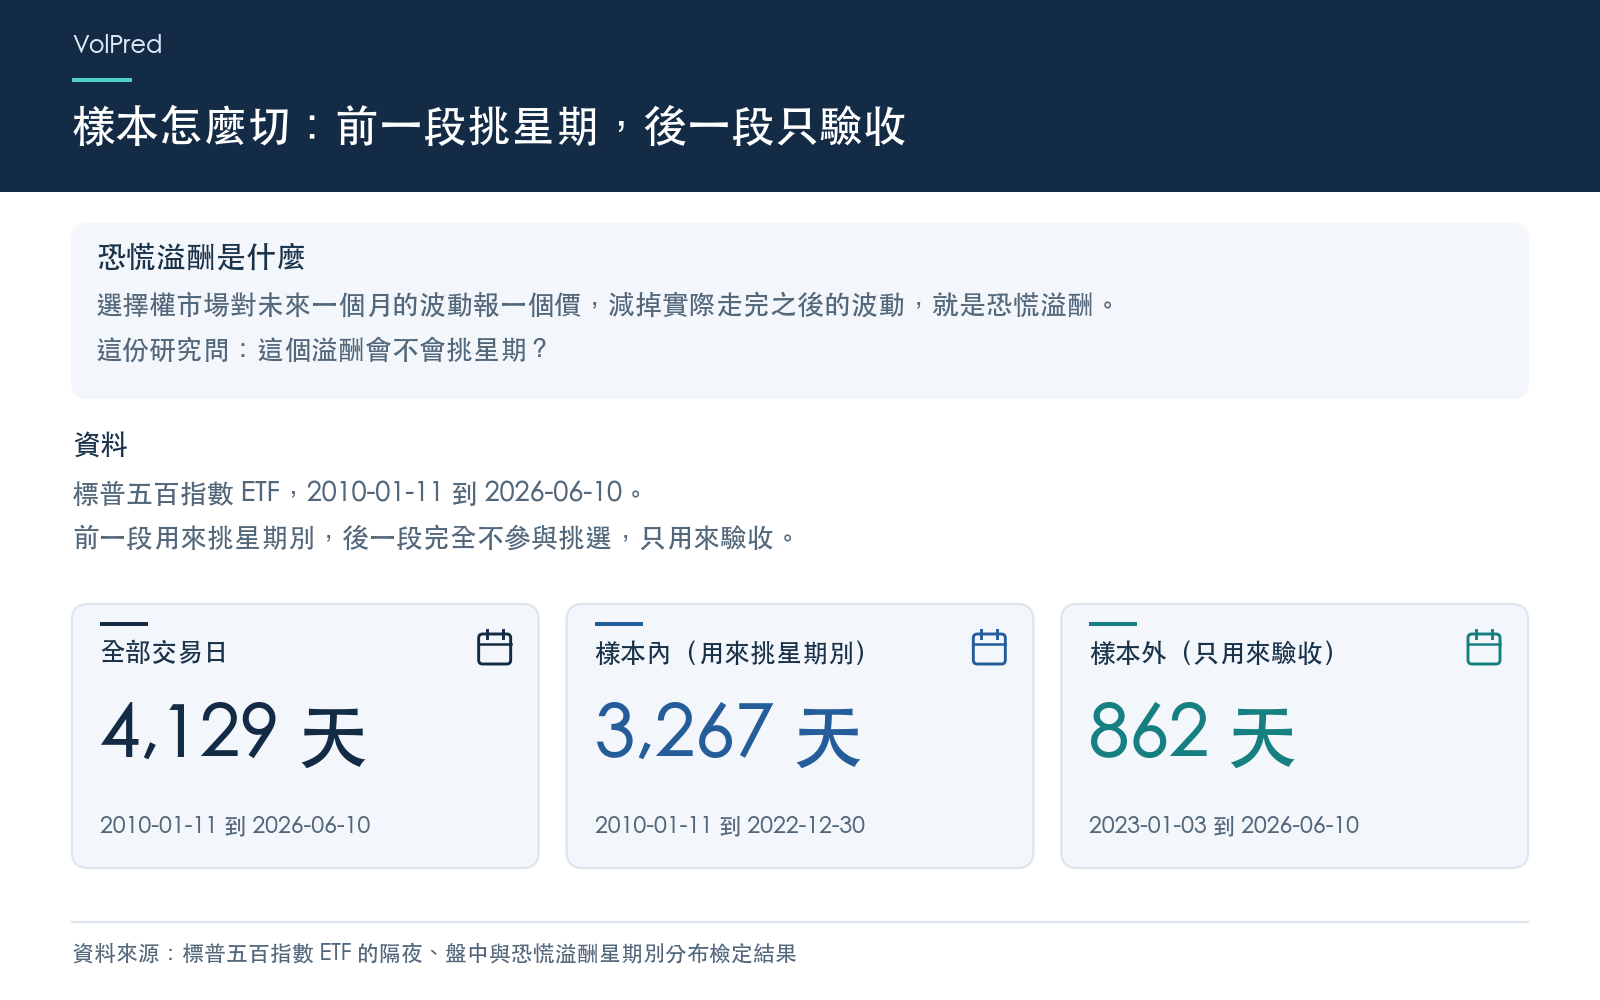
樣本是標普 500 指數 ETF,2010 年 1 月 11 日到 2026 年 6 月 10 日,4,129 個交易日。前 3,267 天(到 2022 年底)用來挑星期,後 862 天(2023 年起)完全不參與挑選,只用來驗收。資料取自 yfinance,隨機種子固定 42。
先把一天拆成兩段
一個交易日的跳動可以拆成兩截:昨天收盤到今天開盤(隔夜),和今天開盤到今天收盤(盤中)。兩截的性質不一樣,隔夜那截裝的多半是消息,盤中那截裝的多半是交易。
先分開檢查這兩截有沒有星期結構。用的是一種不假設鐘形分布的檢定,它問的是「五個星期別的分布能不能當成同一個」。
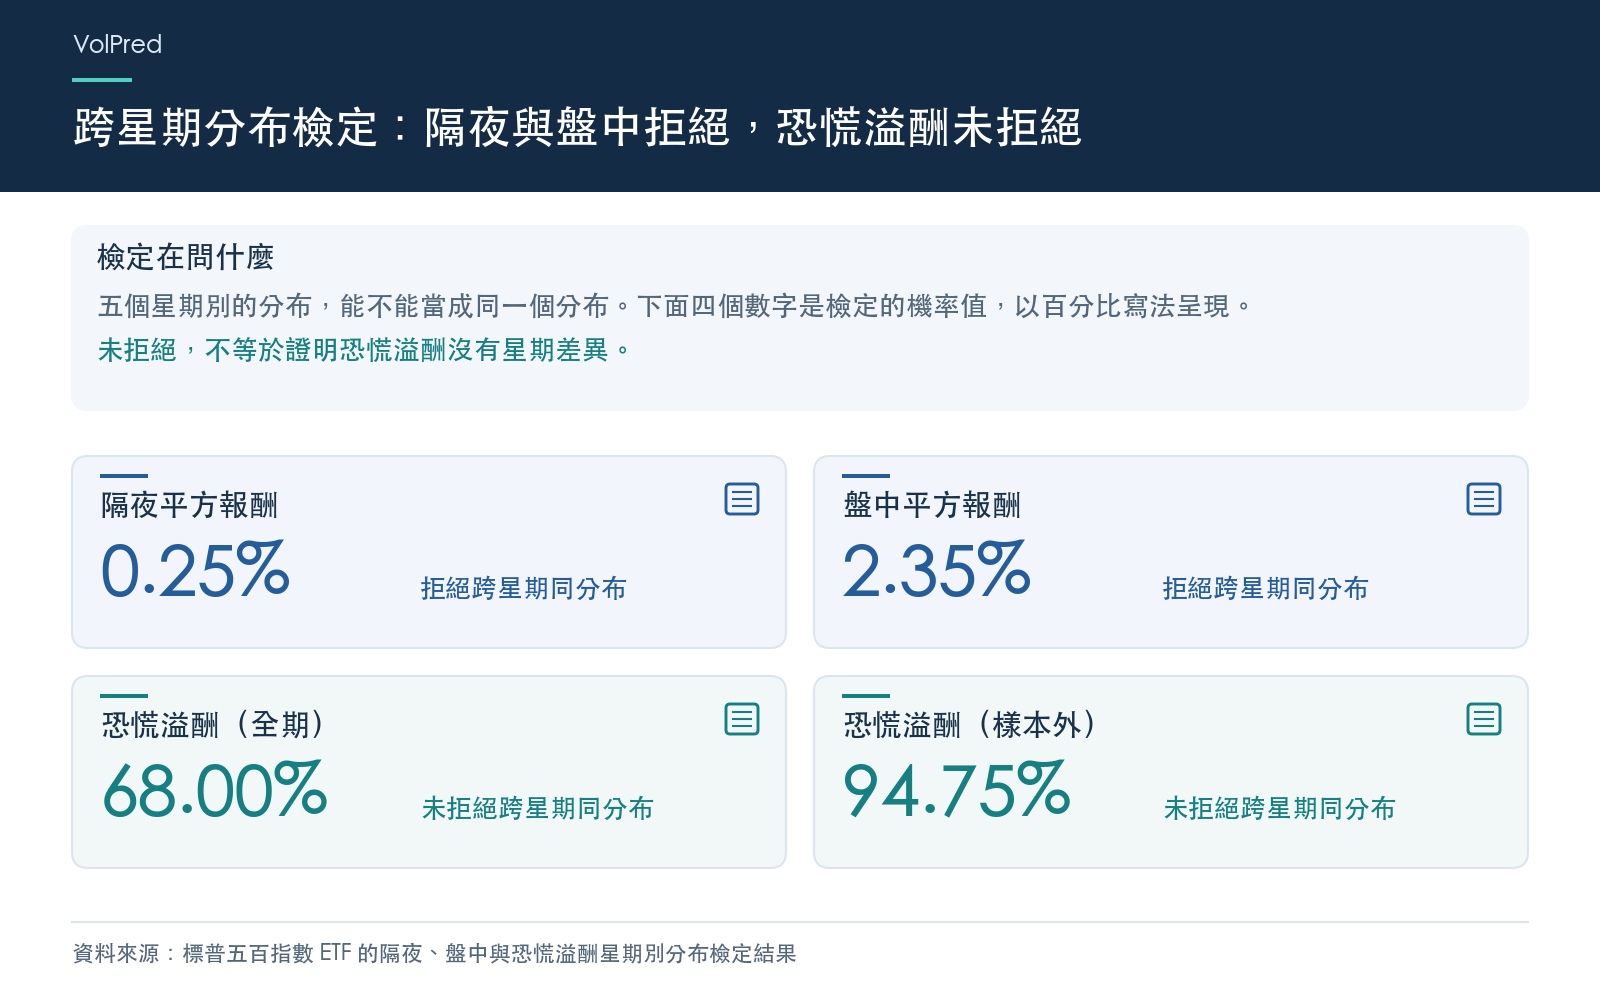
隔夜:H = 16.47,機率值 0.0025。拒絕。 盤中:H = 11.29,機率值 0.0235。拒絕。
兩截都有結構。看起來很有戲。
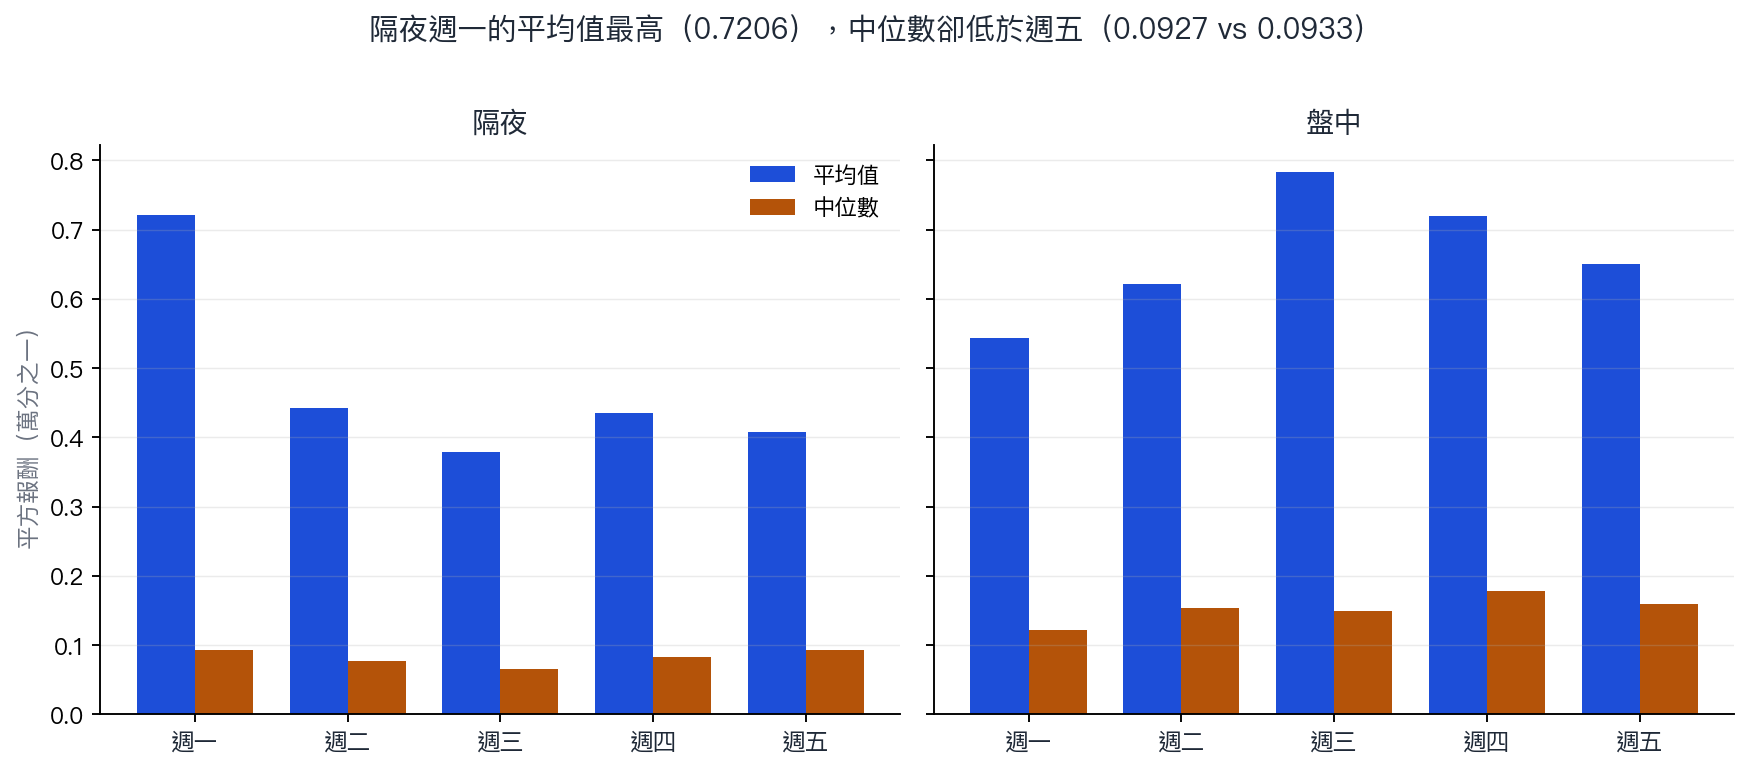
不過平均值和中位數要一起看,否則會看錯。
隔夜的平均值裡,星期一最大(0.7206,單位是萬分之一),其他四天在 0.38 到 0.44 之間。差距接近兩倍。
但中位數是另一個樣子:星期一 0.0927,星期五 0.0933,星期一還略低一點。星期一的標準差是 4.7178,其餘四天在 1.49 到 1.86 之間。
也就是說,星期一的隔夜跳動之所以平均值大,是被少數幾個很大的星期一撐起來的。多數的星期一,隔夜其實跟其他日子差不多。這個訊息對想按星期布局的人來說很不利:真正發生的那幾天你事先不知道是哪幾天。
盤中的方向相反。平均值最小的是星期一(0.5430),最大的是星期三(0.7826)。中位數也是星期一最小(0.1219)。
相減之後,結構不見了
把選擇權報的價減掉實際走出來的波動,得到恐慌溢酬。同一個檢定再跑一次。
全期:H = 2.30,機率值 0.680。不拒絕。 樣本外:H = 0.73,機率值 0.947。不拒絕。
事後把五個星期別兩兩比對,十組配對再套上最嚴格的多重比較校正,機率值全部是 1.0。
看實際數字更清楚。全期五個星期別的恐慌溢酬平均值:星期一 0.02255、星期二 0.02210、星期三 0.02159、星期四 0.02208、星期五 0.02124。最大和最小差 0.0013。樣本外五天落在 0.01502 到 0.01618 之間。
每個星期別的樣本數是 772、850、847、831、829,不算少。
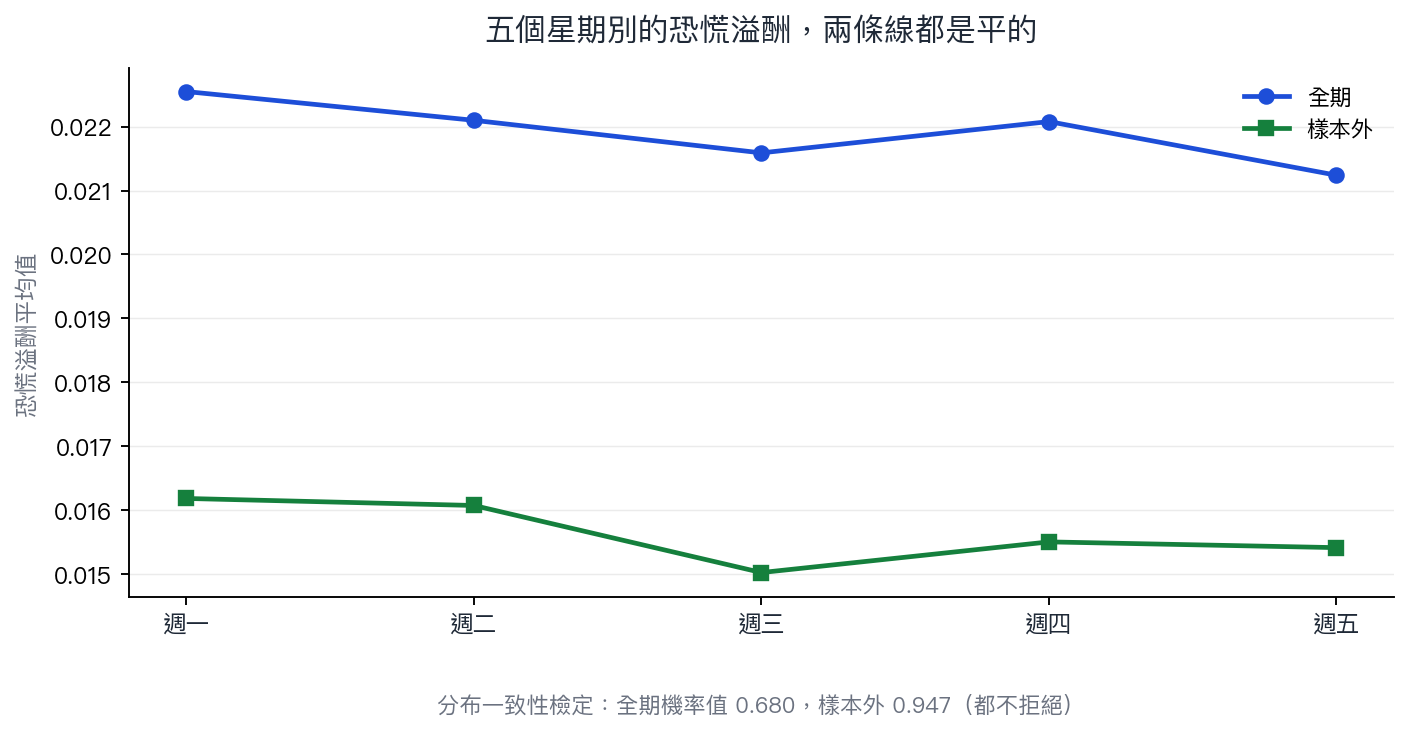
兩截原料各自檢出星期結構,相減之後的成品沒有檢出。這個實驗沒有檢定選擇權的隱含波動是否反映了星期結構,所以這裡不下機制上的結論;沒有檢出,也不等於證明恐慌溢酬沒有星期差異。
還是照做了一次,因為統計不顯著不等於不能賺
不顯著的東西不見得完全沒有交易價值,這一步不能省。
用樣本內(2010 到 2022)挑出恐慌溢酬平均最高的那一天,是星期一(樣本內平均 0.02422)。挑選只用樣本內資料,不看後面,避免用未來資訊。然後在 2023 年起的 862 天做驗收:只在星期一持有賣波動的部位,其餘時間空手,每個持有日扣 30 個基點的成本。
| 只做星期一 | 一直持有 | |
|---|---|---|
| 年化報酬 | -4.37% | +21.01% |
| 夏普值 | -0.84 | +1.39 |
| 最大回撤 | -18.2% | -18.8% |
| 期末淨值 | 0.857 | 1.973 |
策略的 t 值 -1.55,機率值 0.1219。平均報酬是負的,但依這裡用的 t 檢定(沒有做自相關校正),沒有達到顯著。數字上,它的年化報酬和夏普值都輸給一直持有,這個差距沒有做正式檢定。
主假設判定 NULL。
順手撈到的一件事
隔夜那一截的平方報酬拒絕跨星期同分布,機率值 0.0025。這份研究沒有檢定未扣成本的星期一報酬,所以這一點不能當成星期一報酬有效應的證據。
平台先前測過跨三個市場的星期效應,結論是幾乎全軍覆沒;也寫過 VIX 的週一恐慌在統計上真實但拿來投資沒用。這份研究把同一件事往上游推了一層:星期結構在原料端(隔夜與盤中的實際跳動)檢出,在成品端(選擇權定價減去實際波動之後的差額)沒有檢出。
這份研究的四個限制
賣波動的損益是用標普 500 指數 ETF 的收盤到收盤報酬當代理,不是真的用 VIX 期貨或賣選擇權的報酬。SPY 替代曝險與真實商品不同,相關強度與報酬量級、方向尚未驗證。
成本是每個持有日扣 30 個基點,這是用 ETF 當代理的假設。固定同一個代理與曝險時,成本增加只會降低淨報酬,不改變分布檢定的結果,也不能驗證真實 VIX 商品(VIX 期貨、賣買權)的報酬或可交易性,商品外推留為未驗證。
只測了標普 500 一個標的。要確認結論站得住,得換那斯達克 100、羅素 2000 再跑一次。
實際波動只用了盤中的平方報酬,沒有把隔夜的變異算進去。這個做法對真實恐慌溢酬的偏誤,以及對星期別結論的影響,尚未驗證。
這四個限制各自會讓結果往哪個方向動,這份研究沒有逐項測;目前報出來的樣本外夏普值是 -0.84。
資料:yfinance 的 SPY 與 ^VIX,2010-01-11 至 2026-06-10,4,129 個交易日;樣本內 2010-01-11 至 2022-12-30(3,267 天)用於挑選星期別,樣本外 2023-01-03 至 2026-06-10(862 天)用於驗收。實際波動採 5 日窗口的盤中平方報酬,恐慌溢酬採學界 2009 年提出的標準定義。分布檢定採不假設鐘形分布的無母數方法,搭配事後兩兩比對與最嚴格的多重比較校正。每個持有日扣成本 30 個基點,重抽 1,000 次,隨機種子 42。全文數字逐一對應實驗結果檔與驗證紀錄。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊