動能策略加一道波動閘門,最大回撤變淺了:把風險拉到同一條線再比,三種組合的結局不一樣
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
動能策略加一道波動閘門,最大回撤變淺了:把風險拉到同一條線再比,三種組合的結局不一樣
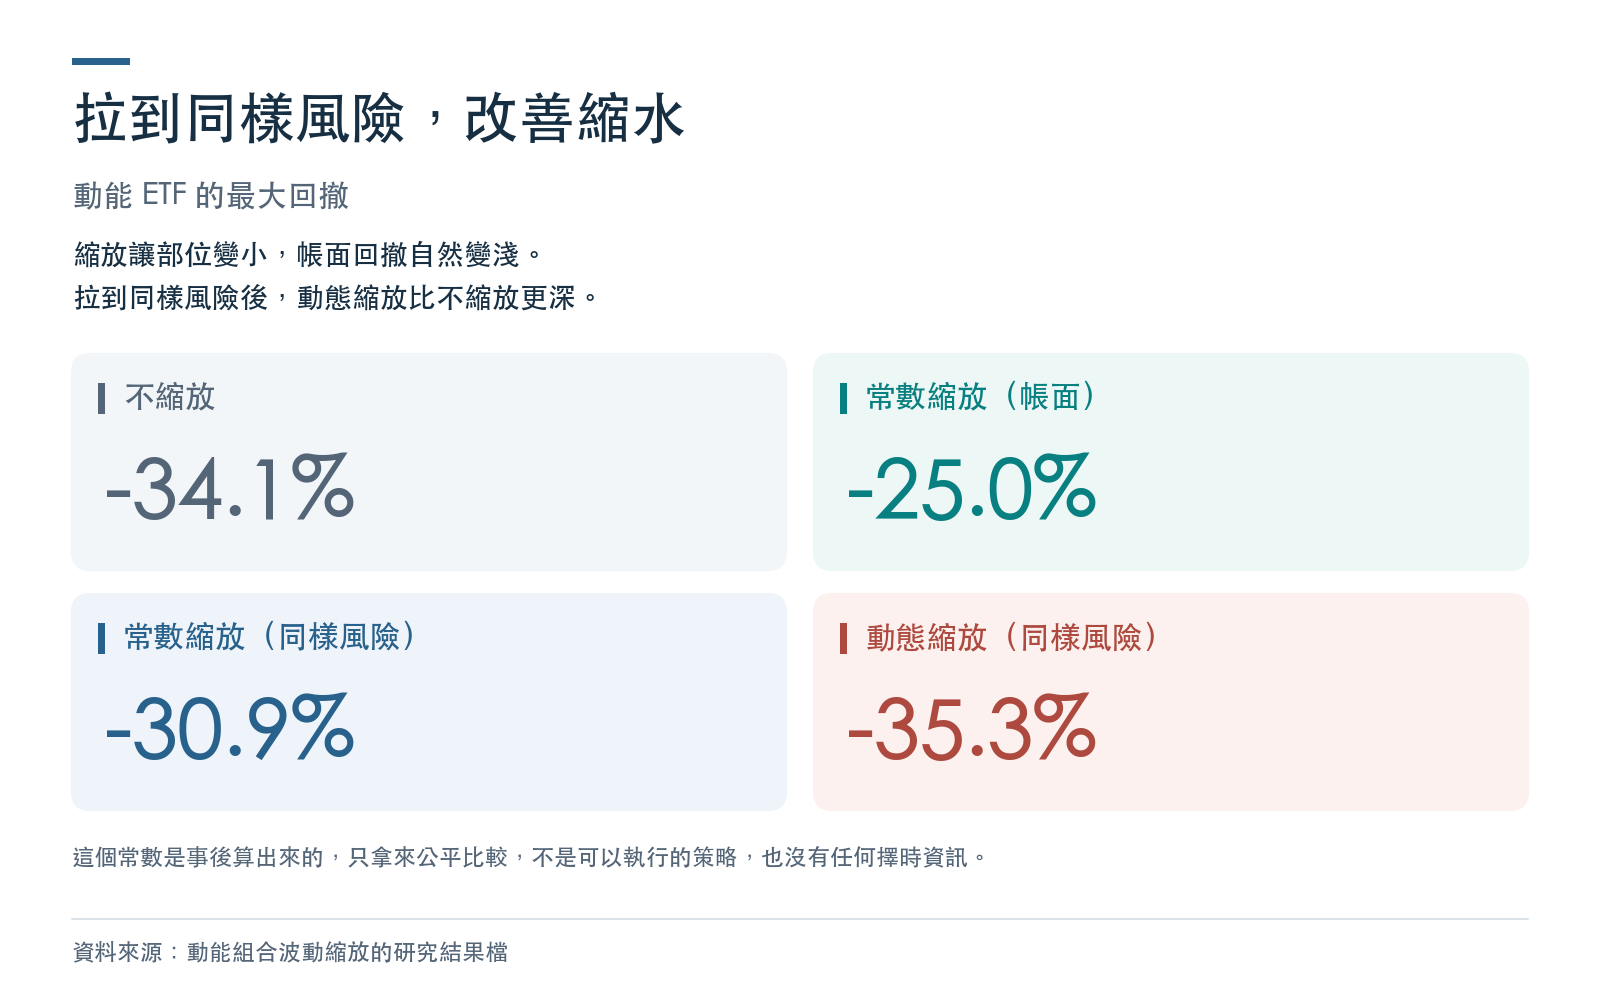
動能策略最怕崩盤:市場重摔之後突然反彈,前一年漲最多的股票反而領跌,策略一次賠掉好幾年的獲利。常見的防護是加一道波動閘門,最近市場波動變大就把部位縮小。我們把這道閘門套在三個動能組合上,一檔動能 ETF(MTUM),以及用十檔類股 ETF 自己建的多空與只做多兩種組合。帳面上,閘門讓全期最大回撤變淺,MTUM 從 -34.1% 縮到 -25.0%。但閘門同時把年化波動從 20.0% 壓到 15.8%。把縮放後的報酬乘上同一個常數、拉回同樣的年化波動再比,MTUM 的改善從 9.13 個百分點縮到 3.22 個百分點,更精細的動態版本甚至比不縮放更深。三個組合裡,只有類股只做多的組合保留了大部分改善,而它最糟日子的平均損失略差。回撤變淺有多少算閘門的本事,答案依組合而定。
比較哪三種做法
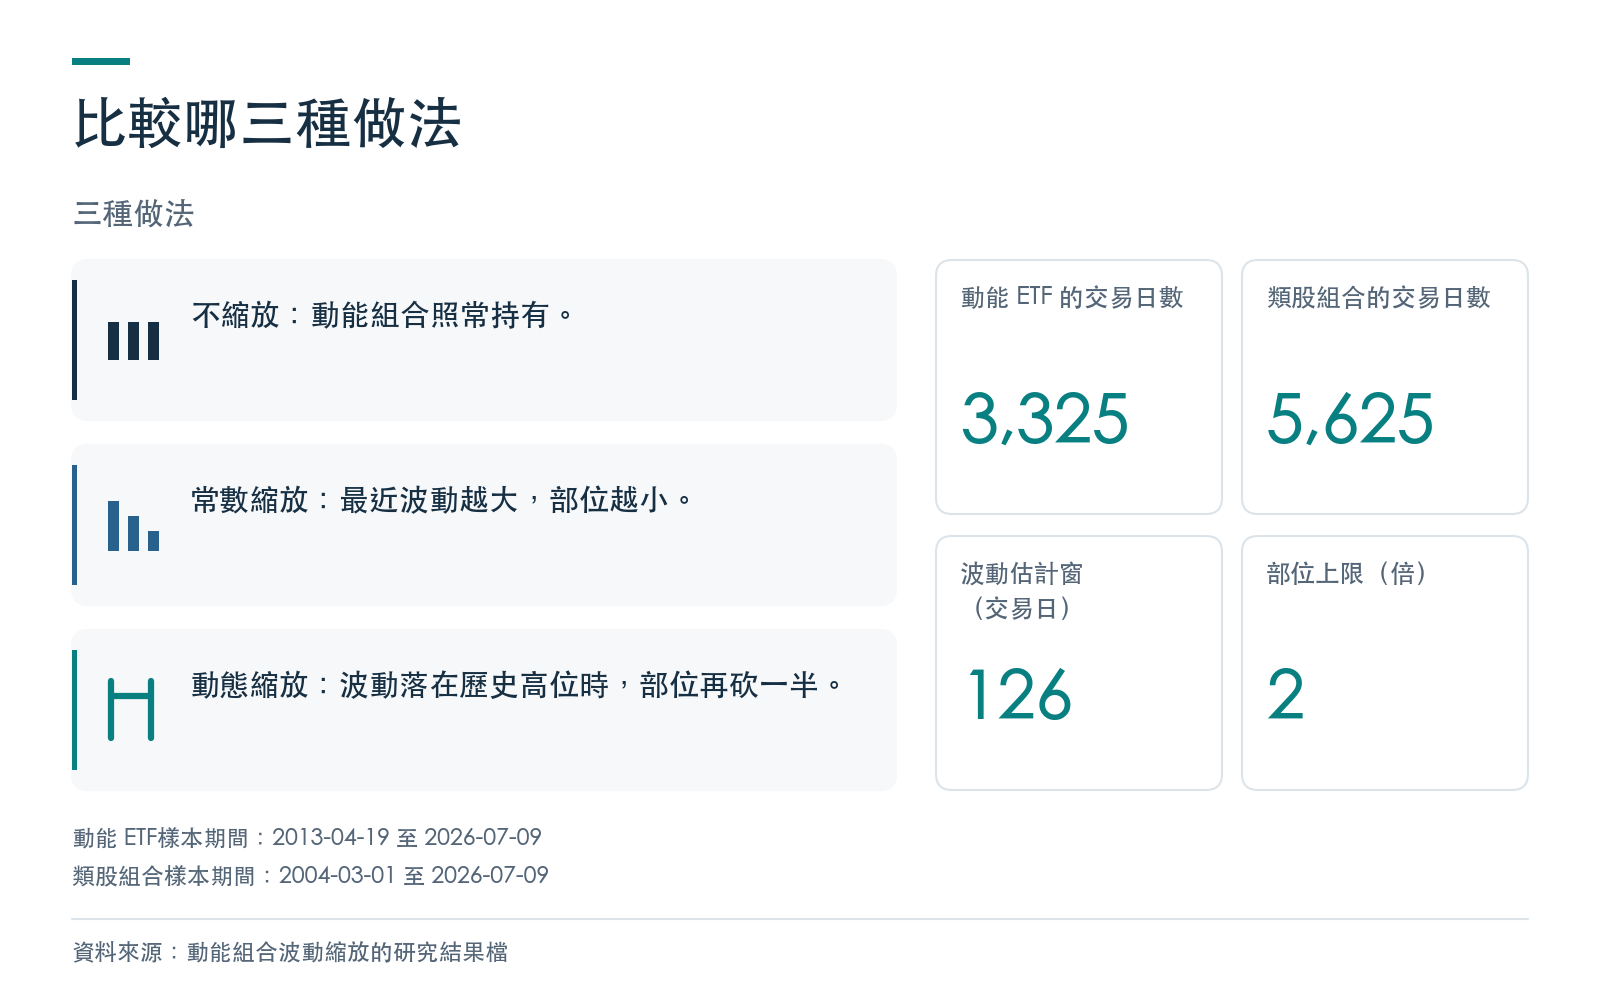
- 不縮放: 動能組合照常持有,部位固定。
- 常數縮放: 用過去 126 個交易日的已實現波動估計風險,波動越大部位越小,部位上限 2 倍。這是學界常見的做法。
- 動態縮放: 在常數縮放之上再加一條:估計出的波動超過自己歷史的 80% 分位時,部位再砍一半。
三個組合是:MTUM(2013-04-19 起,3,325 個交易日);用十檔 SPDR 類股 ETF 自建的橫截面動能多空組合(2004-03-01 起,5,625 個交易日),做多過去十二個月減去最近一個月報酬最高的三分之一、放空最低的三分之一;以及只做多的版本。資料到 2026-07-09 為止。所有縮放訊號都只用前一個交易日以前的資訊。
帳面:最大回撤確實變淺了
| 組合 | 做法 | 全期最大回撤 | 年化波動 |
|---|---|---|---|
| 動能 ETF(MTUM) | 不縮放 | -34.1% | 20.0% |
| 動能 ETF(MTUM) | 常數縮放 | -25.0% | 15.8% |
| 動能 ETF(MTUM) | 動態縮放 | -26.1% | 14.4% |
| 類股動能多空 | 不縮放 | -55.3% | 15.3% |
| 類股動能多空 | 常數縮放 | -39.5% | 11.5% |
| 類股動能多空 | 動態縮放 | -34.9% | 10.7% |
| 類股動能只做多 | 不縮放 | -47.6% | 19.0% |
| 類股動能只做多 | 常數縮放 | -26.3% | 15.1% |
| 類股動能只做多 | 動態縮放 | -26.1% | 14.4% |
三個組合的全期最大回撤都變淺,縮放後的年化波動也都降了:MTUM 的平均部位只剩不縮放時的 89%(常數縮放)與 81%(動態縮放)。部位平均縮小,回撤自然會變淺,這部分不需要任何擇時本事。要分辨閘門到底有沒有本事,得把風險拉到同一條線。
拉到同樣風險再比:改善縮水,有的轉成負的
做法是把縮放後的整條報酬乘上同一個常數,讓全期年化波動等於不縮放的版本。這個常數是事後算出來的,只拿來公平比較,不是可以執行的策略,也沒有任何擇時資訊。
| 組合 | 做法 | 帳面改善(個百分點) | 同樣風險下的改善(個百分點) | 保留比例 |
|---|---|---|---|---|
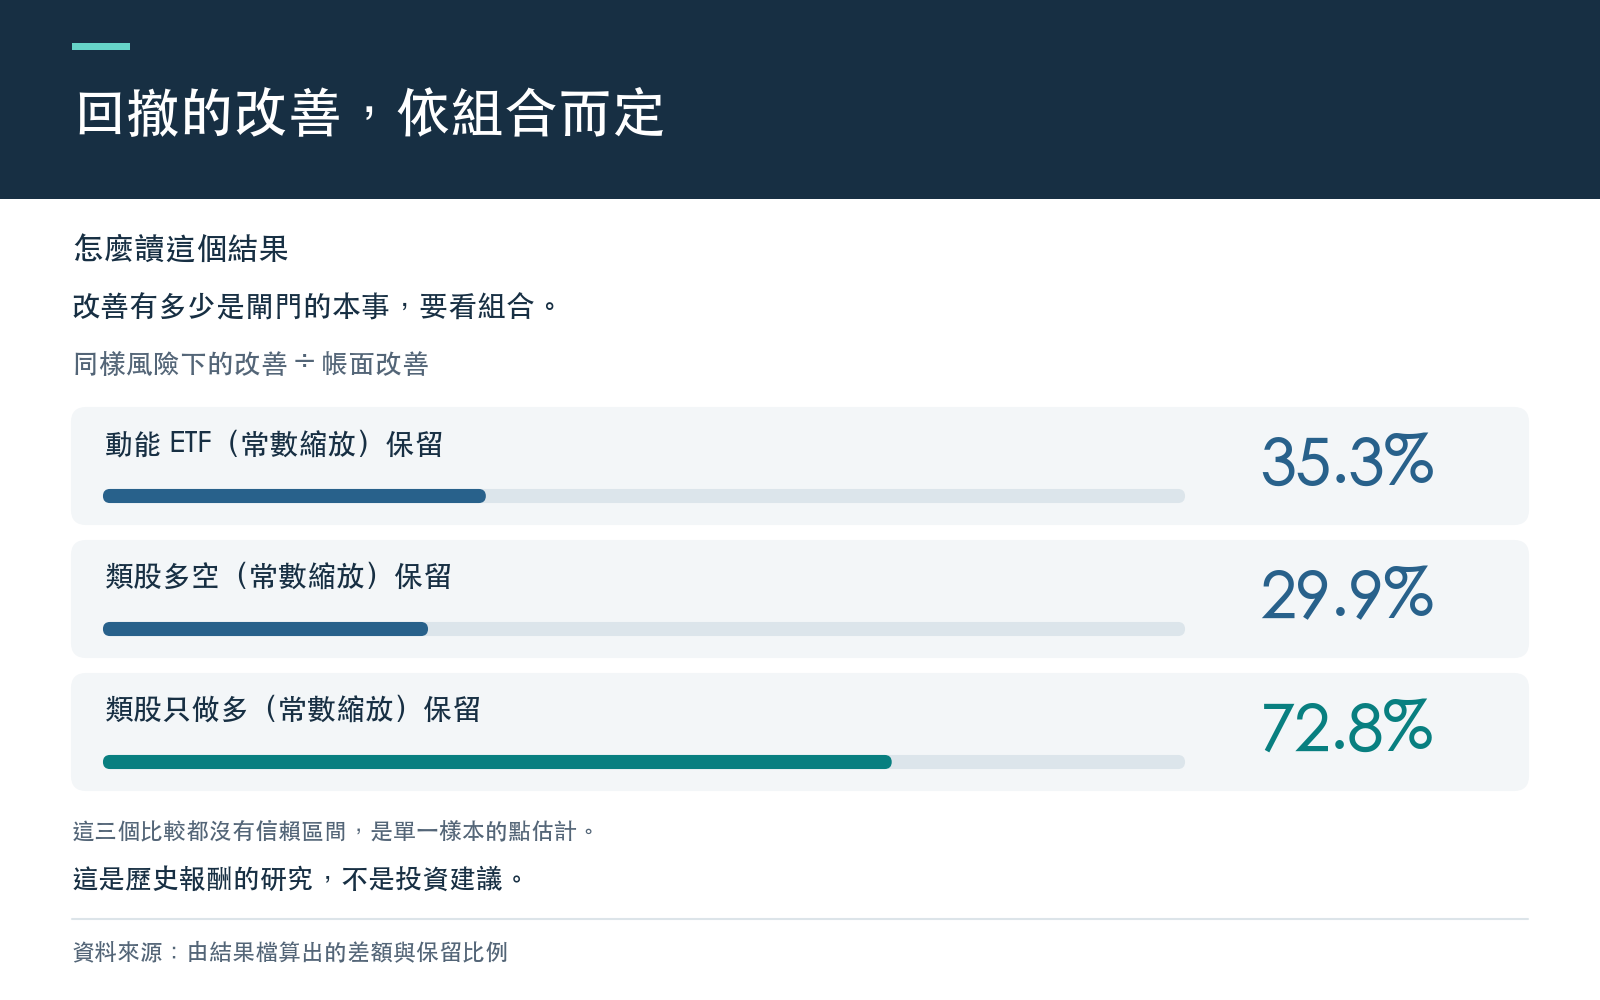
| 動能 ETF(MTUM) | 常數縮放 | 9.13 | 3.22 | 35.3% |
| 動能 ETF(MTUM) | 動態縮放 | 7.96 | -1.19 | -14.9% |
| 類股動能多空 | 常數縮放 | 15.78 | 4.72 | 29.9% |
| 類股動能多空 | 動態縮放 | 20.44 | 7.02 | 34.3% |
| 類股動能只做多 | 常數縮放 | 21.29 | 15.51 | 72.8% |
| 類股動能只做多 | 動態縮放 | 21.51 | 14.13 | 65.7% |
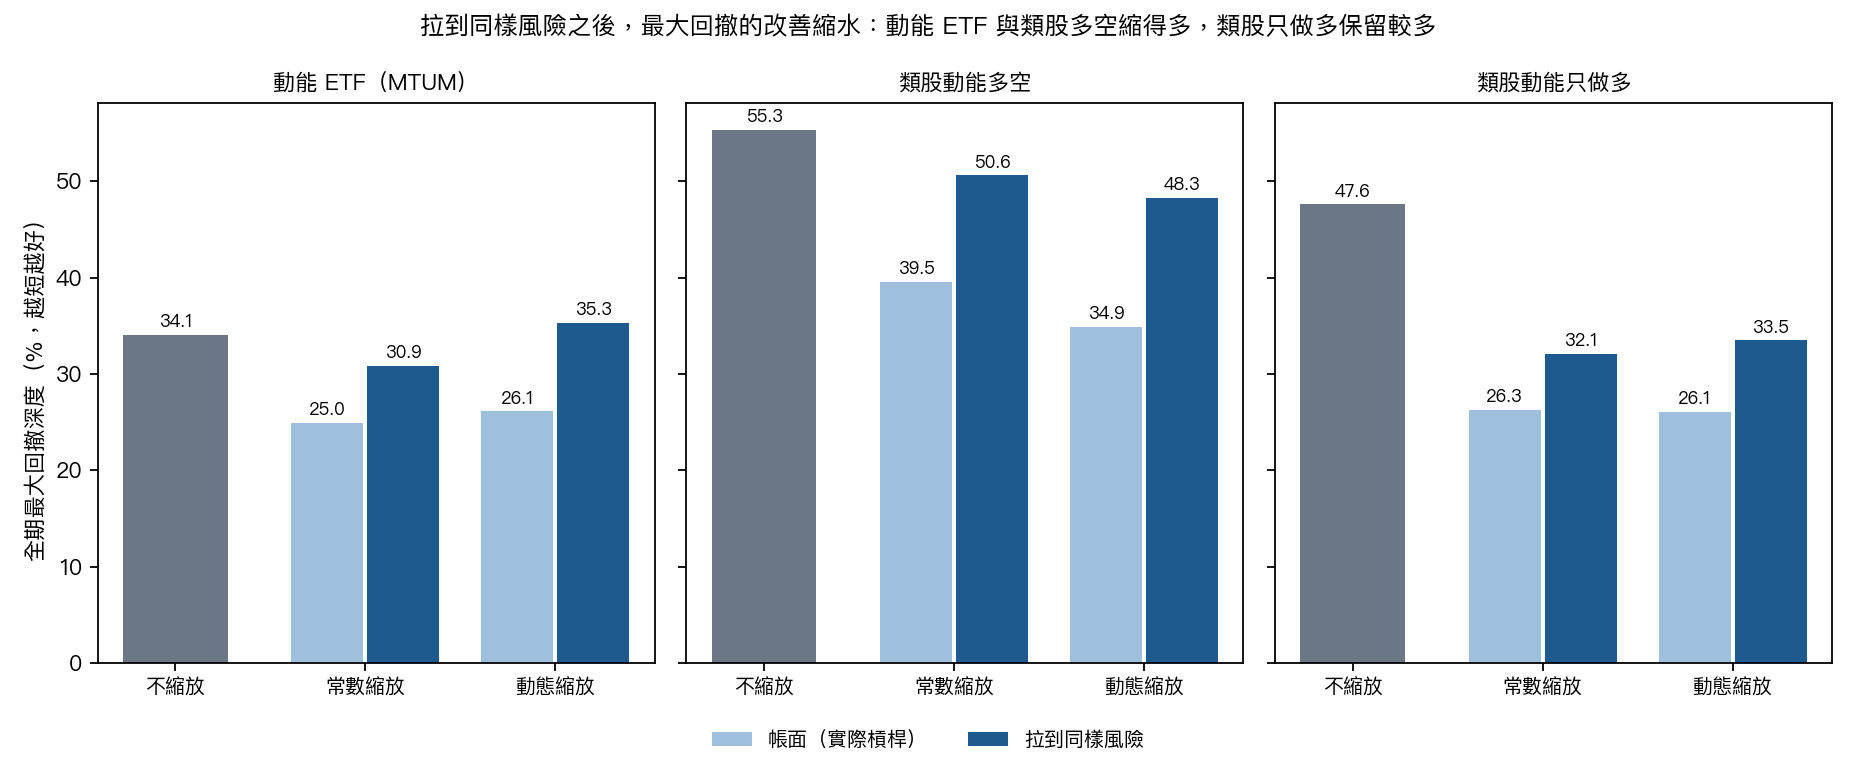
- MTUM: 常數縮放的改善只保留 35.3%;動態縮放的保留比例是 -14.9%,同樣風險下最大回撤是 -35.3%,比不縮放的 -34.1% 更深。
- 類股多空: 保留比例是 29.9%(常數)與 34.3%(動態),改善明顯縮水。
- 類股只做多: 保留比例是 72.8% 與 65.7%,大部分改善留了下來。三個組合裡只有它在同樣風險下留住了大部分改善,但原因我們沒有檢驗,不能據此說閘門對只做多的動能組合普遍有效。
這三個比較都沒有信賴區間,是單一樣本的點估計。
最糟的日子:同樣風險下沒有一致變好
| 組合 | 做法 | 最差的單月 | 最糟二十分之一交易日的平均損失 |
|---|---|---|---|
| 動能 ETF(MTUM) | 不縮放 | -12.68% | -3.07% |
| 動能 ETF(MTUM) | 常數縮放 | -12.56% | -3.11% |
| 動能 ETF(MTUM) | 動態縮放 | -13.76% | -3.22% |
| 類股動能多空 | 不縮放 | -16.00% | -2.37% |
| 類股動能多空 | 常數縮放 | -11.56% | -2.27% |
| 類股動能多空 | 動態縮放 | -11.90% | -2.29% |
| 類股動能只做多 | 不縮放 | -18.41% | -2.91% |
| 類股動能只做多 | 常數縮放 | -15.10% | -2.97% |
| 類股動能只做多 | 動態縮放 | -15.86% | -3.01% |
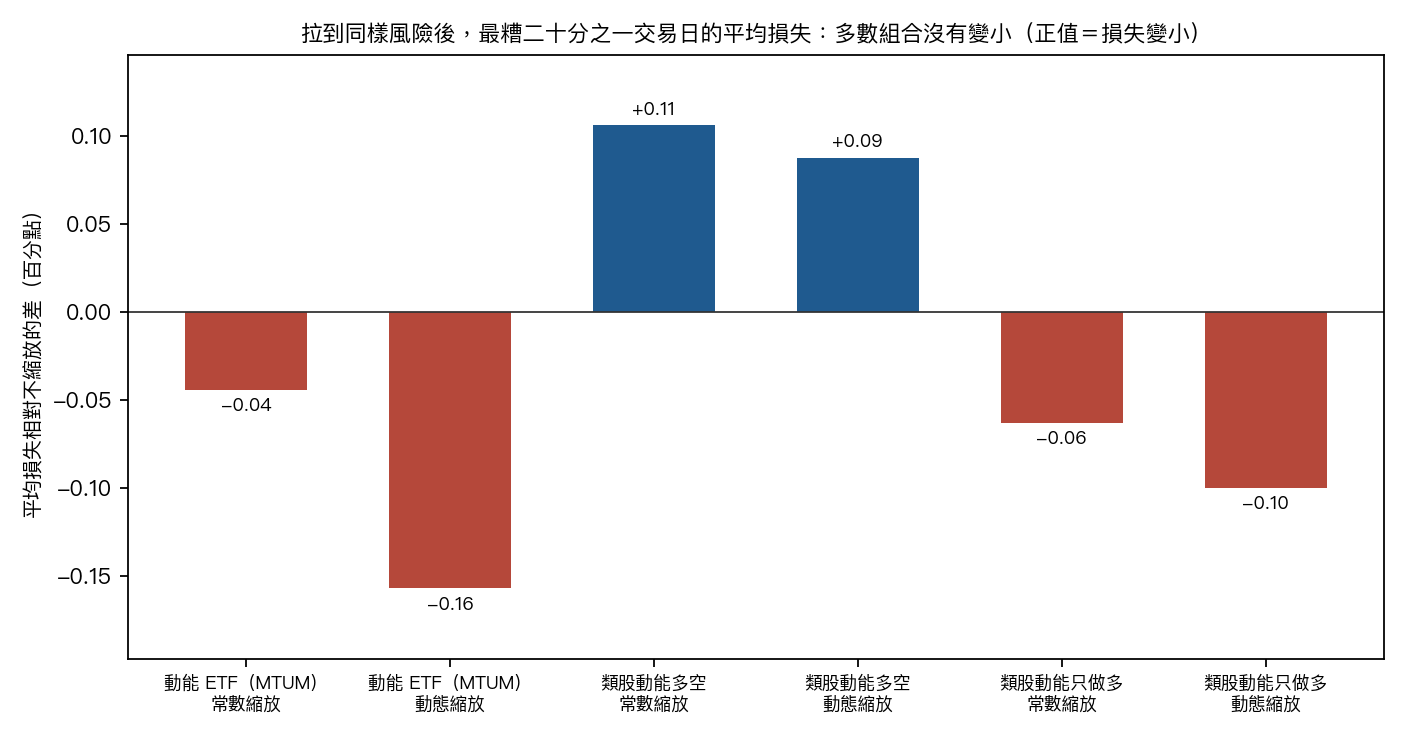
MTUM 的最差單月,常數縮放略改善(-12.56%,不縮放是 -12.68%),動態縮放反而更差(-13.76%);最糟二十分之一交易日的平均損失,兩種縮放都略差。類股只做多也一樣:最大回撤大部分保留,最糟日子的平均損失卻略差(-2.91% 到 -2.97% 與 -3.01%)。只有類股多空在這個指標上略有改善。
崩盤那幾段呢
帳面上,崩盤窗口內的改善很大。
| 窗口 | 做法 | 窗內累積報酬 | 窗內最大回撤 |
|---|---|---|---|
| 類股動能多空,2009-03-02 到 2009-06-30 | 不縮放 | -24.5% | -34.9% |
| 類股動能多空,2009-03-02 到 2009-06-30 | 常數縮放 | -7.5% | -11.7% |
| 類股動能多空,2009-03-02 到 2009-06-30 | 動態縮放 | -3.8% | -6.0% |
| 動能 ETF(MTUM),2020-02-20 到 2020-04-30 | 不縮放 | -12.8% | -33.8% |
| 動能 ETF(MTUM),2020-02-20 到 2020-04-30 | 常數縮放 | -16.6% | -24.2% |
| 動能 ETF(MTUM),2020-02-20 到 2020-04-30 | 動態縮放 | -15.8% | -19.5% |
| 動能 ETF(MTUM),2022-01-03 到 2022-12-30 | 不縮放 | -18.3% | -28.2% |
| 動能 ETF(MTUM),2022-01-03 到 2022-12-30 | 常數縮放 | -13.1% | -19.0% |
| 動能 ETF(MTUM),2022-01-03 到 2022-12-30 | 動態縮放 | -11.7% | -15.2% |
類股多空在 2009-03-02 到 2009-06-30 的反彈窗口,累積報酬在不縮放時是 -24.46%,動態縮放時是 -3.76%。MTUM 在新冠窗口的回撤也淺很多,但同一窗口的累積報酬沒有變好(-12.8% 對 -16.6% 與 -15.8%)。這些窗口數字用的是實際槓桿,沒有做同樣風險的匹配,結果檔也沒有匹配後的版本,所以分不出多少來自部位本來就縮小。
動態比常數更好嗎
沒有證據顯示動態優於常數。三個組合、兩兩共九組夏普值差異,用保留序列相關的重抽檢定,全部未達顯著水準,最接近的一組(MTUM 動態對常數)顯著性是 0.196,最遠的是 0.896。類股多空組合還有一個要說明的地方:它不縮放時的夏普值是負的(-0.093),縮放後的夏普值(-0.062 與 -0.027)雖然都大於原值的兩倍(-0.185),但原值為負時「大於兩倍」沒有意義,不能當成異常或訊號,我們也沒有用它排除程式錯誤。
這個研究不代表什麼
- 等風險比較的常數是事後算的。 它用來隔離回撤的形狀,不是可執行的策略。
- 尾部與崩盤窗口的數字沒有信賴區間。 它們是單一樣本的點估計,「改善來自少冒險」是觀察,不是統計顯著的結論。
- 類股動能的持倉比慣例多延遲一個月。 月內多數交易日用的是前前月底的訊號,只有曆月底當天用前一個月底的訊號。這讓訊號更舊、沒有前視,但結果不能直接讀成標準做法的結論。MTUM 沒有排序訊號,不受影響。
- 類股組合只有十檔 ETF,橫截面動能偏弱。 多空版本自己全期的年化複合報酬是 -2.55%,是個股層級動能崩盤的弱代理。
- 動態規則刻意只有一個門檻, 也沒有納入完整學術版本的熊市狀態條件。
- 這是歷史報酬的研究,不是投資建議。
資料來源:Yahoo Finance 的 MTUM 與十檔類股 ETF 調整後收盤價(凍結成快取檔,重現時不連網);結果取自本平台的研究結果檔。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊