K1669:動能組合的波動縮放,最大回撤的改善有多少來自少冒險——等風險後 MTUM 與類股多空縮水或反轉,類股只做多大部分保留
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1669:動能組合的波動縮放,最大回撤的改善有多少來自少冒險,等風險後 MTUM 與類股多空縮水或反轉,類股只做多大部分保留
摘要
K1669 在同一組動能組合、同一 OOS 期間與同一 lag 慣例下比較三種做法:不縮放(baseline)、常數目標波動縮放(const_vol)與在高波動分位再減半的動態縮放(dynamic_vol)。組合是 MTUM ETF(2013-04-19 至 2026-07-09,3,325 日),以及十檔 SPDR 類股 ETF 自建的橫截面動能多空(L-S)與只做多(L-only)(2004-03-01 至 2026-07-09,5,625 日)。結果有四點。
- Panel A(ex-ante)的全期 MDD 改善主要伴隨平均槓桿下降。 MTUM 的 MDD 由 -34.1% 降到 -25.0%(const)與 -26.1%(dynamic),同時年化波動由 20.0% 降到 15.8% 與 14.4%。
- Panel B(等全期 vol)下,改善依組合而異。 等風險保留比例=(Panel B 的 MDD 改善)÷(Panel A 的 MDD 改善)。MTUM 為 0.353(const)與 -0.149(dynamic,MDD 反而深於 baseline);L-S 為 0.299 與 0.343;L-only 為 0.728 與 0.657,大部分保留。
- 等風險下的尾部指標不一致。 MTUM 與 L-only 的 CVaR5% 在兩種縮放下都略差,L-S 略改善;L-only 是「MDD 改善保留、CVaR5% 略差」的反例。
- Sharpe 面全 null。 九個兩兩比較的雙尾 p 值介於 0.196 與 0.896,全部大於 0.05;dynamic 對 const 沒有統計顯著優勢。崩盤窗內的改善是實際槓桿下未匹配曝險的 point estimate,結果檔沒有它們的等風險版本。
MDD、CVaR、最差月與崩盤窗都沒有信賴區間;只有 ΔSharpe 有區塊 bootstrap 區間。本文不宣稱波動縮放是普適的動能尾部解方,也不把任何改善讀成擇時能力。
設計
資料。 Yahoo Finance 調整後收盤價(auto_adjust 為真),凍結快取於 experiments/k1669/data/prices.csv。MTUM 是現成的 long-only 多元動能組合代理。類股組合的 universe 是十檔 SPDR 類股 ETF(XLK、XLF、XLE、XLV、XLI、XLY、XLP、XLU、XLB、XLRE,XLRE 動態納入),每月依過去十二個月減最近一個月報酬排序,做多前三分之一、放空後三分之一(L-S),另有只做多前三分之一的版本(L-only),月頻 rebalance。縮放自 2005-02-28(類股)與 2014-04-17(MTUM)起作用。
縮放規則。 日頻槓桿一律由前一交易日以前的已實現波動估計決定(估計值先落後一個交易日才使用),baseline 的槓桿恆為一,三個策略共用同一組日期與同一個 lag。const_vol 用反波動槓桿:目標波動取 expanding median(只用歷史),主估計窗 126 日,穩健性窗 21 與 63 日,槓桿上限 2.0。dynamic_vol 在 const_vol 之上,當估計波動落在自身 expanding 分位 0.80 以上時乘 0.5。門檻與折減是事先指定的最低自由度設定,沒有調參。
月頻訊號的 lag。 結果檔的 lag 說明是:權重 .shift(1) 後以月底標籤 ffill 到日頻:t 月多數交易日用 t-2 月底 12-1 訊號,曆月底當天用 t-1 月底訊號;比慣例的 t-1 多一個月執行延遲,訊號更舊、無前視。也就是說類股組合比慣例定義多一個月的執行延遲,不得讀成對標準實作的結論;MTUM 沒有排序訊號,不受影響。
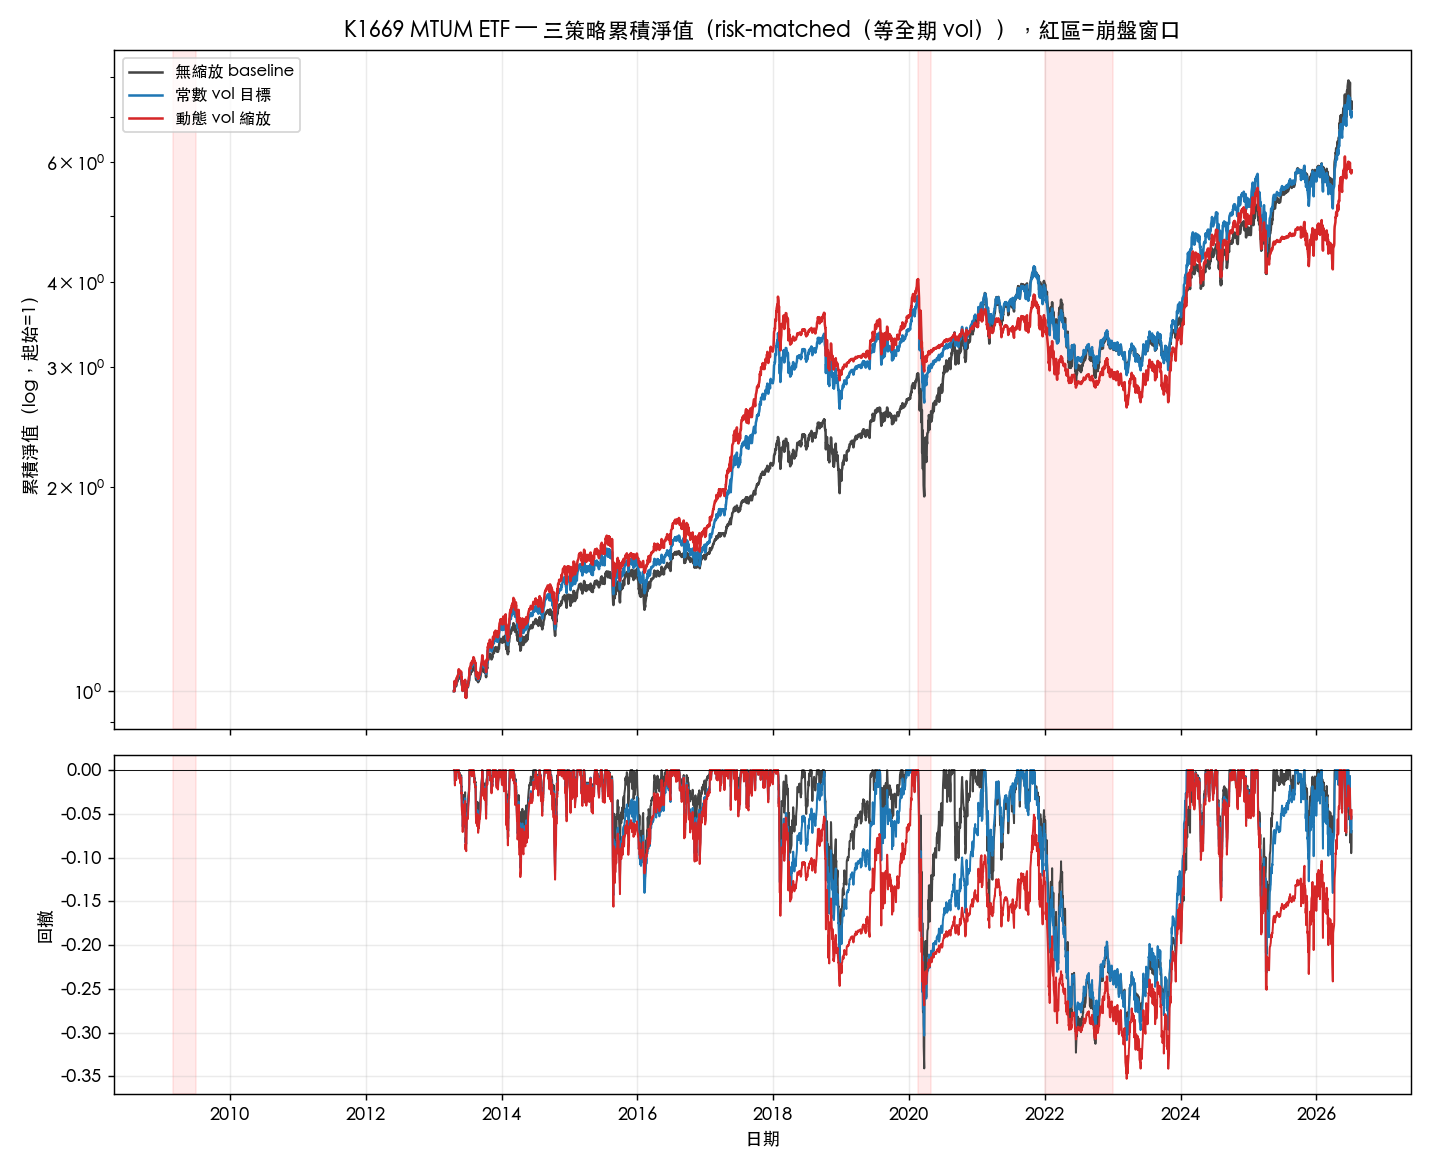
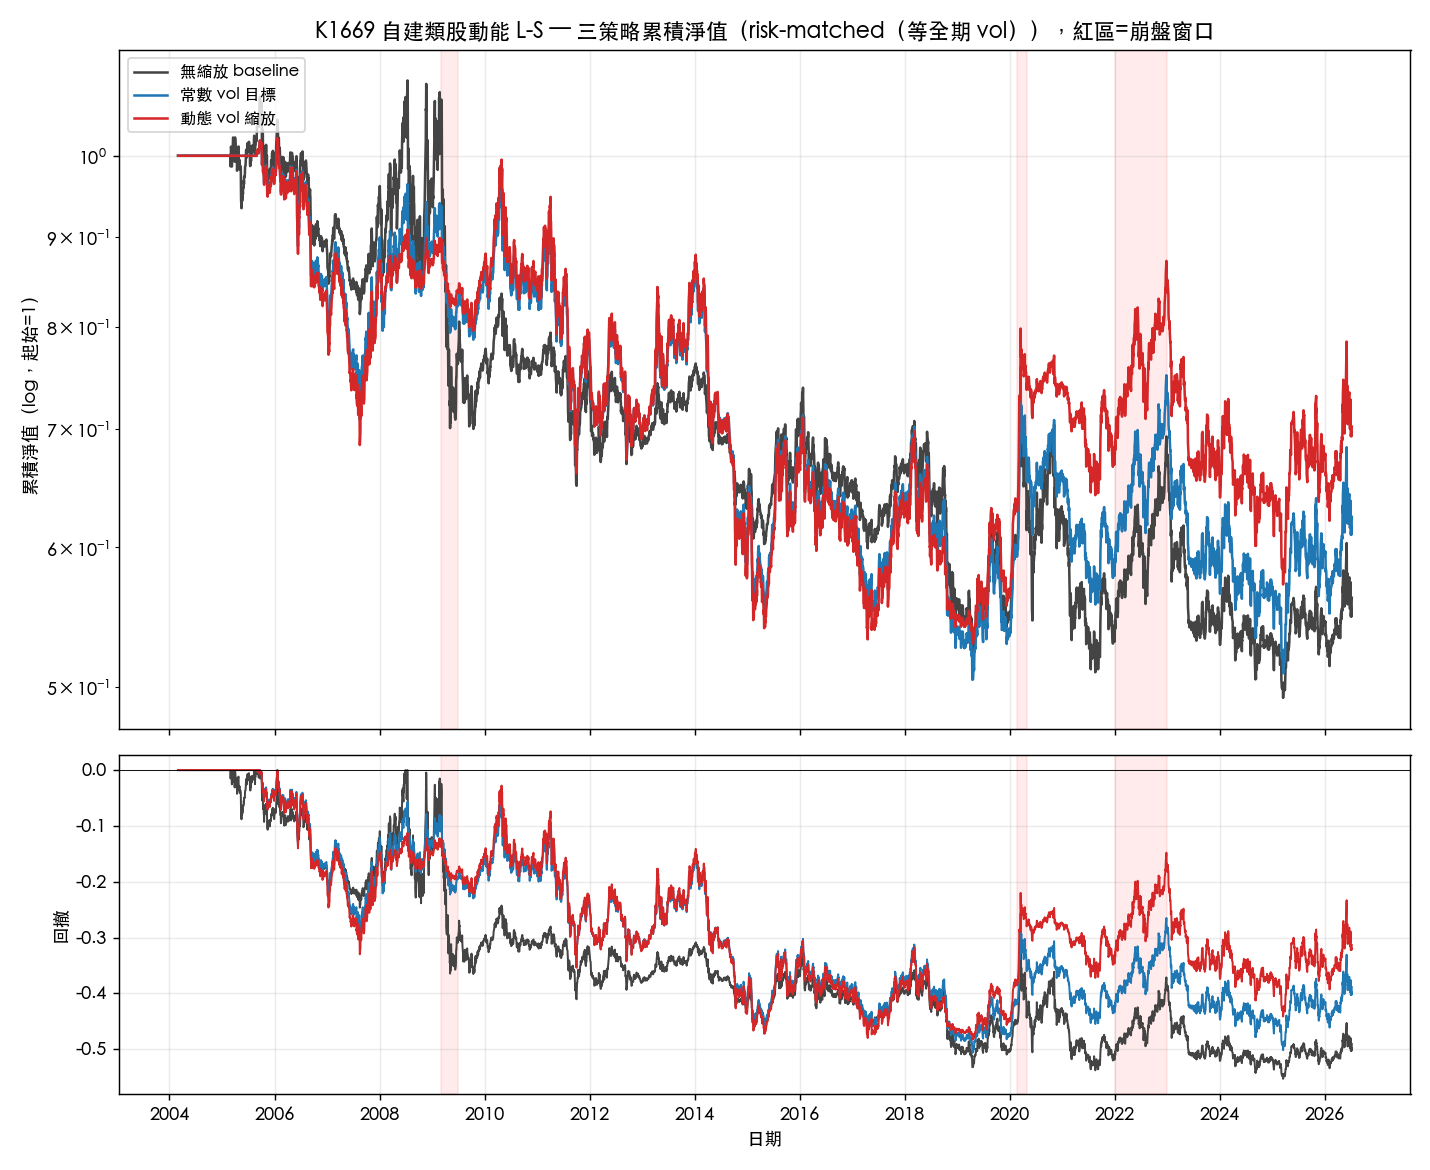
兩個面板。 Panel A 完全 ex-ante,報實際槓桿下的指標。Panel B 把每個策略的整條報酬乘上單一事後常數,使全期年化波動等於 baseline;這個常數只對齊水準、不含 timing 資訊,僅用於等風險比較 MDD 與尾部。Panel B 用來把槓桿水準效應與分佈形狀分開。
成本與檢定。 穩健性面板每單位換手收 10 bps,換手含槓桿變動與底層月頻 rebalance。ΔSharpe 用循環區塊 bootstrap:區塊 21 日、5,000 次重抽、seed 42。無風險利率取零,三個策略一致。
結果一:Panel A 與 Panel B
| 組合 | 策略 | Panel A Sharpe | Panel A MDD | Panel A CVaR5% | Panel A annVol | Panel B MDD | Panel B CVaR5% | Panel B 最差月 |
|---|---|---|---|---|---|---|---|---|
| MTUM | baseline | 0.857 | -34.1% | -3.07% | 20.0% | -34.1% | -3.07% | -12.7% |
| MTUM | const_vol | 0.844 | -25.0% | -2.46% | 15.8% | -30.9% | -3.11% | -12.6% |
| MTUM | dynamic_vol | 0.769 | -26.1% | -2.32% | 14.4% | -35.3% | -3.22% | -13.8% |
| 類股 L-S | baseline | -0.093 | -55.3% | -2.37% | 15.3% | -55.3% | -2.37% | -16.0% |
| 類股 L-S | const_vol | -0.062 | -39.5% | -1.71% | 11.5% | -50.6% | -2.27% | -11.6% |
| 類股 L-S | dynamic_vol | -0.027 | -34.9% | -1.60% | 10.7% | -48.3% | -2.29% | -11.9% |
| 類股 L-only | baseline | 0.605 | -47.6% | -2.91% | 19.0% | -47.6% | -2.91% | -18.4% |
| 類股 L-only | const_vol | 0.658 | -26.3% | -2.37% | 15.1% | -32.1% | -2.97% | -15.1% |
| 類股 L-only | dynamic_vol | 0.649 | -26.1% | -2.28% | 14.4% | -33.5% | -3.01% | -15.9% |
Panel A 的三個組合 MDD 全部變淺,縮放後的年化波動也全部下降;MTUM 的平均槓桿是 0.889(const)與 0.807(dynamic)。L-S 的 baseline Sharpe 為負(-0.093),縮放後的 -0.062 與 -0.027 雖然都大於 baseline 的兩倍(-0.185),但 baseline 為負時「大於兩倍」不是可用的異常門檻,本實驗不以它排除前視或槓桿錯誤。
結果二:MDD 改善的等風險保留比例
| 組合 | 策略 | Panel A MDD 改善(百分點) | Panel B MDD 改善(百分點) | 等風險保留比例 | Panel B CVaR5% 變動(百分點) | Panel B 最差月變動(百分點) |
|---|---|---|---|---|---|---|
| MTUM | const_vol | 9.13 | 3.22 | 0.353 | -0.044 | 0.12 |
| MTUM | dynamic_vol | 7.96 | -1.19 | -0.149 | -0.157 | -1.08 |
| 類股 L-S | const_vol | 15.78 | 4.72 | 0.299 | 0.106 | 4.44 |
| 類股 L-S | dynamic_vol | 20.44 | 7.02 | 0.343 | 0.087 | 4.10 |
| 類股 L-only | const_vol | 21.29 | 15.51 | 0.728 | -0.063 | 3.32 |
| 類股 L-only | dynamic_vol | 21.51 | 14.13 | 0.657 | -0.100 | 2.55 |
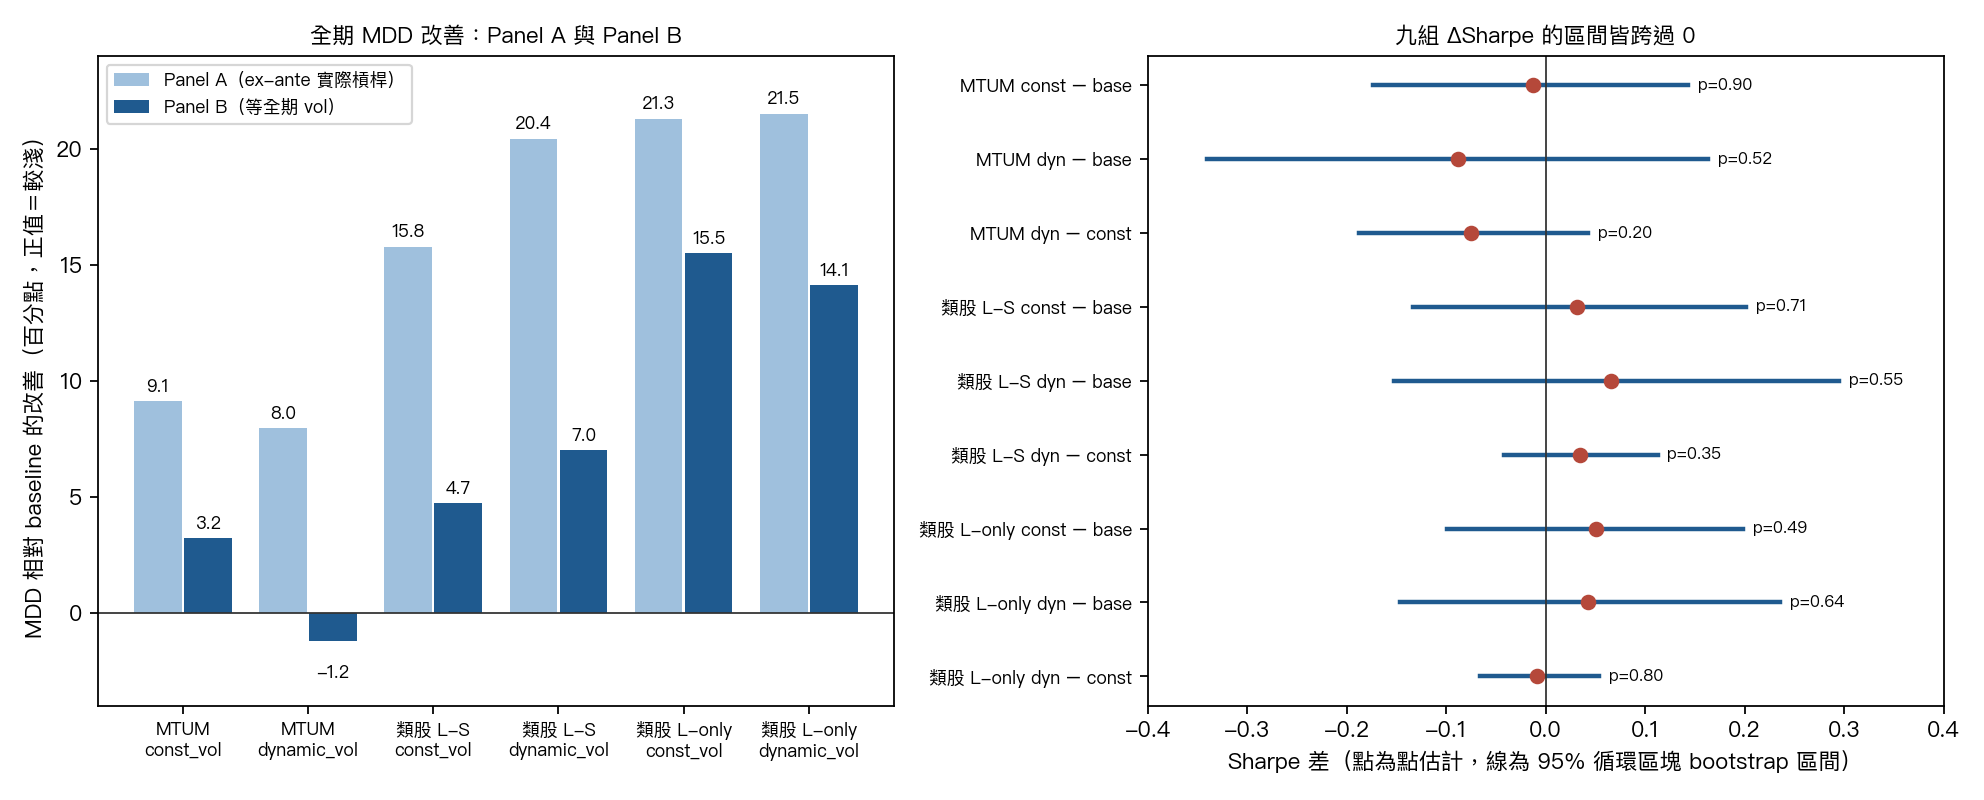
MTUM 的改善在等風險後由 9.13 個百分點降到 3.22(const),dynamic 由 7.96 變成 -1.19,也就是等風險下 MDD 比 baseline 還深。L-S 的保留比例約三成。L-only 的 Panel B MDD 為 -32.1% 與 -33.5%,baseline 為 -47.6%,改善大部分保留。Panel B 只對齊全期 vol 水準,這些差距都是無 CI 的 point estimate。
等風險下的尾部:MTUM 的最差月在 const 下略改善(-12.56%,baseline -12.68%),dynamic 下變差(-13.76%);兩者的 CVaR5% 都略差(-3.07% 到 -3.11% 與 -3.22%)。L-only 的最差月改善(-18.41% 到 -15.10% 與 -15.86%),CVaR5% 卻略差(-2.91% 到 -2.97% 與 -3.01%),是 long-only 組合等風險下仍有 MDD 改善、尾部指標卻略差的反例。L-S 的 CVaR5% 略改善(-2.37% 到 -2.27% 與 -2.29%),最差月改善(-16.00% 到 -11.56% 與 -11.90%)。
結果三:Sharpe 面
| 組合 | 比較 | ΔSharpe | 信賴區間 | 雙尾 p |
|---|---|---|---|---|
| MTUM | const − baseline | -0.013 | [-0.174, 0.143] | 0.896 |
| MTUM | dynamic − baseline | -0.088 | [-0.340, 0.163] | 0.524 |
| MTUM | dynamic − const | -0.075 | [-0.188, 0.042] | 0.196 |
| 類股 L-S | const − baseline | 0.031 | [-0.133, 0.201] | 0.706 |
| 類股 L-S | dynamic − baseline | 0.066 | [-0.153, 0.295] | 0.549 |
| 類股 L-S | dynamic − const | 0.035 | [-0.042, 0.113] | 0.354 |
| 類股 L-only | const − baseline | 0.051 | [-0.099, 0.199] | 0.492 |
| 類股 L-only | dynamic − baseline | 0.042 | [-0.147, 0.235] | 0.640 |
| 類股 L-only | dynamic − const | -0.009 | [-0.066, 0.054] | 0.802 |
表中區間的信賴水準為百分之九十五。九個比較的雙尾 p 全部大於百分之五(最小為 MTUM dynamic − const 的 0.196)。波動縮放在此樣本沒有顯著改善風險調整報酬;dynamic 對 const 沒有統計顯著優勢,低自由度的 vol 分位規則無法宣稱優於單純常數縮放。
結果四:崩盤窗口
| 組合 | 窗口 | 策略 | 窗內累積報酬 | 窗內 MDD | 窗內最差日 |
|---|---|---|---|---|---|
| 類股 L-S | 2009-03-02 到 2009-06-30(85 日) | baseline | -24.5% | -34.9% | -8.08% |
| 類股 L-S | 2009-03-02 到 2009-06-30(85 日) | const_vol | -7.5% | -11.7% | -2.38% |
| 類股 L-S | 2009-03-02 到 2009-06-30(85 日) | dynamic_vol | -3.8% | -6.0% | -1.19% |
| 類股 L-S | 2020-02-20 到 2020-04-30(50 日) | baseline | 2.1% | -18.9% | -4.54% |
| 類股 L-S | 2020-02-20 到 2020-04-30(50 日) | const_vol | 7.5% | -10.6% | -2.92% |
| 類股 L-S | 2020-02-20 到 2020-04-30(50 日) | dynamic_vol | 11.2% | -5.4% | -1.46% |
| 類股 L-S | 2022-01-03 到 2022-12-30(251 日) | baseline | 28.0% | -12.1% | -3.76% |
| 類股 L-S | 2022-01-03 到 2022-12-30(251 日) | const_vol | 20.3% | -9.6% | -2.64% |
| 類股 L-S | 2022-01-03 到 2022-12-30(251 日) | dynamic_vol | 19.0% | -9.6% | -2.64% |
| MTUM | 2020-02-20 到 2020-04-30(50 日) | baseline | -12.8% | -33.8% | -12.37% |
| MTUM | 2020-02-20 到 2020-04-30(50 日) | const_vol | -16.6% | -24.2% | -6.15% |
| MTUM | 2020-02-20 到 2020-04-30(50 日) | dynamic_vol | -15.8% | -19.5% | -5.45% |
| MTUM | 2022-01-03 到 2022-12-30(251 日) | baseline | -18.3% | -28.2% | -4.79% |
| MTUM | 2022-01-03 到 2022-12-30(251 日) | const_vol | -13.1% | -19.0% | -2.81% |
| MTUM | 2022-01-03 到 2022-12-30(251 日) | dynamic_vol | -11.7% | -15.2% | -2.81% |
窗內結果因窗口而異。L-S 的 2009 反彈窗口改善最大(累積報酬 -24.5% 對 -7.5% 與 -3.8%),MTUM 的 COVID 與 2022 窗口回撤也較淺;L-S 在 2022 窗口的回撤較淺,累積報酬卻由 28.0% 降到 20.3% 與 19.0%。MTUM 的 COVID 窗口回撤較淺,但窗內累積報酬並沒有變好(-12.8% 對 -16.6% 與 -15.8%)。這些窗內數字是 Panel A 實際槓桿下的 point estimate,沒有曝險匹配版本,差距包含 de-lever 本身的少冒險效果,不構成擇時能力的證據;結果檔沒有崩盤窗的等風險子樹。MTUM 沒有 2009 窗口,因為它在 2013-04-19 才開始。
穩健性:估計窗與成本
| 組合 | 估計窗(日) | Sharpe(baseline / const / dynamic) | MDD(baseline / const / dynamic) |
|---|---|---|---|
| MTUM | 21 | 0.857 / 0.898 / 0.895 | -34.1% / -22.6% / -16.7% |
| MTUM | 63 | 0.857 / 0.910 / 0.850 | -34.1% / -23.7% / -21.9% |
| 類股 L-S | 21 | -0.093 / -0.068 / -0.064 | -55.3% / -37.3% / -34.7% |
| 類股 L-S | 63 | -0.093 / -0.014 / 0.006 | -55.3% / -35.3% / -34.1% |
| 類股 L-only | 21 | 0.605 / 0.706 / 0.705 | -47.6% / -27.5% / -25.9% |
| 類股 L-only | 63 | 0.605 / 0.686 / 0.716 | -47.6% / -28.0% / -21.6% |
MTUM 的 const Sharpe 在 21 日窗為 0.898、63 日窗為 0.910,主窗 126 日為 0.844;dynamic 在 63 日窗的 Sharpe(0.850)低於 baseline(0.857)。Sharpe 的點估計隨估計窗與策略而動,沒有信賴區間,不能據此說某個估計窗較佳。這些穩健性窗只記錄實際槓桿下的 Sharpe、MDD、CVaR5% 與最差月,沒有 annVol 或 Panel B 版本,無法把槓桿水準效應分離出來,所以 MTUM dynamic 在 21 日窗的 MDD -16.7%(baseline -34.1%)不作為縮放優於 baseline 的證據。10 bps 成本使 Sharpe 下降 0.000 至 0.058(最大者為類股 L-S 的 dynamic_vol),三個組合內三個策略的 Sharpe 排序在扣成本前後相同。
重現與限制
- 入口與資料。
uv run python experiments/k1669/k1669.py預設只讀凍結快取,以float_precision="high"讀回,不連網;reproduce_spec 的 network 為 deny。快取 sha256 為 27f8b4d7eab6d750e789149f79b9ee4405e05bd5b16bed507df262369f21e7f2,執行時的程式提交為 36408b930443b89eea36ebc072636b187d732af2。結果檔記錄的資料來源是:yfinance auto_adjust=True Close;凍結快取 experiments/k1669/data/prices.csv(e0ef389f60 提交的版本,下載時的 yfinance 版本未記錄),read_csv float_precision='high'。 - 未記錄的來源資訊。 快取下載時的 yfinance 版本沒有記錄,快取只存調整後收盤價一欄,沒有原始 OHLC;重抓的價格可能因供應商回溯調整而不同,重抽後的結果不保證等於本文數字。
- 讀回精度。 以
float_precision="high"讀回能精確重現封存的組合數值;改用 round_trip 解析會使數百個數值葉出現約十的負十四次方量級的差異,不改變 p 值分類與 Sharpe 排序。 - 類股組合的延遲。 持倉比慣例多延遲一個月(見設計一節)。L-S 的 baseline Sharpe 為負,可能部分來自多出的延遲;這是未驗證的可能解釋,本實驗沒有檢驗。
- 樣本。 類股組合起始段有 zero-return burn-in,已納入全期指標(baseline 5,625 日,縮放策略少一個有效觀察)。十檔 ETF 的橫截面動能弱於個股層級 WML,是崩盤機制的弱代理。
- 規則。 dynamic_vol 刻意只有一個分位門檻,未納入 Daniel 與 Moskowitz 版本的熊市狀態條件與條件式做多輸家。
- 推論範圍。 區塊 bootstrap 區間只建立在 ΔSharpe 上;MDD、CVaR、最差月與崩盤窗的改善均為 point estimate。
文獻:Barroso 與 Santa-Clara(2015,Journal of Financial Economics)提出常數目標波動縮放;Daniel 與 Moskowitz(2016,Journal of Financial Economics)提出以熊市與波動狀態調整曝險的動態規則。資料來源:Yahoo Finance 調整後收盤價;結果取自 experiments/k1669/k1669_results.json。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊