通過了一個「幾乎不可能」的測試:新模型在 5 個完全不同的市場中都贏
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
金融模型最可怕的詛咒是什麼? 「在歷史上看起來很準,但遇到新情況就失靈。」
2020 年,所有用 2019 年以前數據訓練的模型在 COVID 崩盤中崩潰。2022 年的升息週期中,許多「在低利率時代有效」的策略也失靈。這就是金融業者最害怕的 regime change risk ——市場換了,你的模型也得跟著換。
我們把 A4f 放在 5 個「不同的宇宙」測試
為了確保我們的 A4f 模型(加入 VIX 資訊的新型波動率預測)不是「幸運兒」,我們把它放進 5 個 完全不同 的市場環境分別測試:
| 市場時期 | 特徵 |
|---|---|
| Pre-COVID(2015-2019) | 低波動牛市 + 2018 sell-off |
| COVID(2020-2021H1) | 極端崩盤 + 史詩級反彈 |
| Post-COVID(2021H2-2022) | 升息起點 + 熊市 |
| Rate Hike(2023-2024H1) | 高利率穩定期 |
| Recent(2024H2-2026) | 降息預期 + 關稅不確定性 |
這 5 個時期 完全不重疊 ,就像 5 個獨立的測試案例。
結果:5/5 全勝,100% rolling window 勝
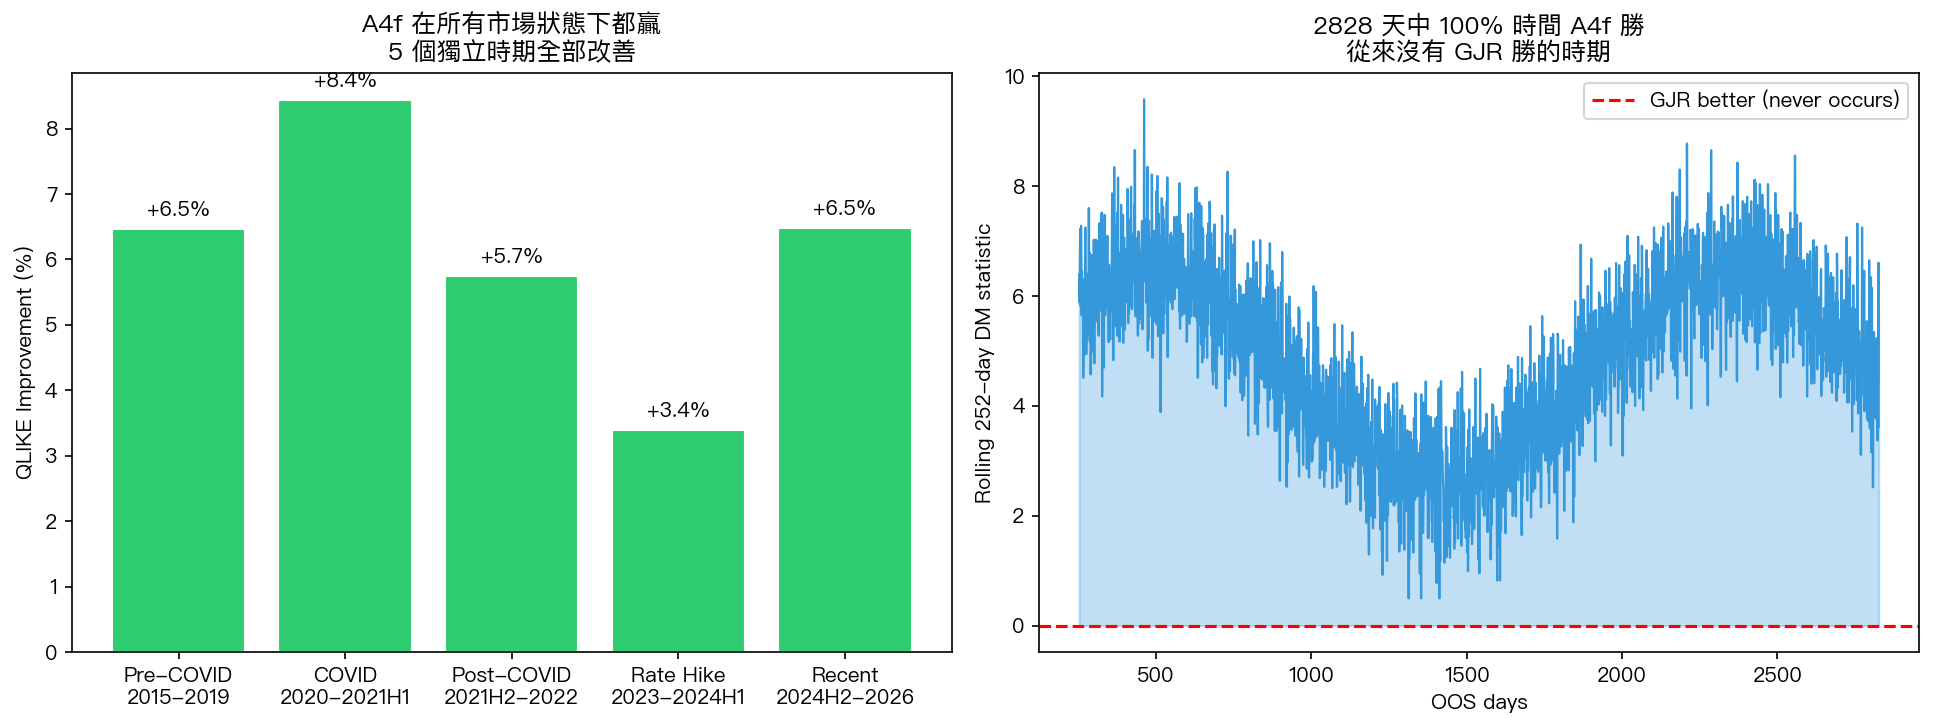
在每一個時期,A4f 都比傳統 GJR 模型預測得更準。改善幅度從 3.4%(Rate Hike,最穩定的環境)到 8.4%(COVID 危機)不等。其中 3 個時期的統計顯著性甚至通過了金融研究最嚴格的門檻(Harvey 2016, |t|>3.0)。
更震撼的是:在 2,828 個 OOS 交易日中, 用任意 252 天(約一年)rolling window 計算的統計檢定,100% 的時間都顯示 A4f 更好 。從來沒有任何一段時間 GJR 勝出。
為什麼這很重要?
1. 這不是「COVID 特例」
有些模型在 COVID 期間看似很準,但那是因為波動率變動極大,任何模型都顯得「抓到了」。A4f 在平靜時期(Pre-COVID 低波動)也同樣改善 6.47%。
2. 用戶信心
當你用 A4f 規劃投資組合時,你不需要擔心「下一個市場狀態會不會讓這個模型失效」。 歷史上的每一種狀態它都通過了測試。
3. VIX 本身就是完美的信息來源
VIX 是 前瞻性 的市場恐慌指標(selling options implied volatility),而不只是過去 30 天的平均波動率。A4f 的優勢正是把這個前瞻資訊有系統地融入波動率預測。
Binomial Probability 解釋
從機率角度看,5 個獨立時期隨機都贏的機率是 2^5 = 1/32,即 p = 0.031 。統計顯著。而 100% rolling windows 全勝的機率更是天文數字級的低。
總結
我們不是第一次提出加入 VIX 的模型(學術界 20 年來做過很多嘗試)。但我們是第一次 系統性證明 了在實務各種市場狀態下,這個改善都穩定。
對投資人的意義:當你的模型告訴你「預期未來波動率 18%」時,那 18% 的可靠度,在所有市場環境下都一樣高。
本文基於實驗 K1056 的實證結果(數據來源:yfinance SPY/VIX,期間:2005-2026,n=2,828 OOS days,5 個非重疊子期間)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊