K1397:長週末前壓下去的 VIX,假期缺口裡還回多少?36 個陣亡將士紀念日的窗格拆解與穩健性檢查
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
如果你是選擇權賣方,或手上有一籃要定期展期的避險部位,K1397 的結果會引出一個很實際的問題:陣亡將士紀念日三連假之前,VIX 有沒有一段可以預期的便宜期?要不要把買保護的時間挪到節前最後幾天,或把賣波動的時間提前?
K1397 用 1990–2025 共 36 年的 CBOE VIX 日收盤回答了兩個窗格:節前 5 個交易日 VIX 平均 -4.24%(t = -2.85,p = 0.007,36 年中 27 年下跌),節後 5 個交易日平均 +0.12%(p = 0.939)。一般讀者版已經報告過這組數字,以及 2020 年代均值轉正的現象。
本文新主張:K1397 的兩個窗格之間漏掉了一段,從節前最後一個收盤到節後第一個收盤,VIX 平均上升 5.52%(36 年中 29 年上升,t = 3.89),節前壓下去的幅度在這一段幾乎全數還回;同時,所謂 2020 年代的轉弱,在統計上幾乎只是 2025 這一年。
對決策的含義寫在前面:以 VIX 指數水準來看,節前那段「便宜」到節後第一個收盤就回到起點附近。從節前第 5 個交易日收盤到節後第 1 個交易日收盤,36 年平均 +0.71%,中位數 +1.35%,t = 0.47。
先看清楚窗格怎麼切
K1397 的程式對每年的陣亡將士紀念日(五月最後一個週一)取四個收盤價:
| 位置 | 日期(以假日為 0) | 用途 |
|---|---|---|
| 節前起點 | 第 -5 個交易日收盤 | 節前窗的分母 |
| 節前終點 | 第 -1 個交易日收盤(通常是週五) | 節前窗的分子 |
| 節後起點 | 第 +1 個交易日收盤(通常是週二) | 節後窗的分母 |
| 節後終點 | 第 +5 個交易日收盤 | 節後窗的分子 |
兩個細節會影響解讀。
第一,「5 日變動」其實是 4 個日報酬的累積:起點與終點都是窗格內的收盤,所以第 -5 日當天的變動不在裡面。節後窗同理。
第二,節前終點到節後起點那一段,兩個窗格都沒有收進去。這一段包含週末、週一休市,再加上週二整個交易日。K1397 用節後窗去檢驗「節後反彈」,等於從週二收盤才開始量,週二之前已經發生的事情全部落在定義之外。
下面所有衍生數字,都只用 K1397 結果檔 yearly_data 裡這四個收盤價(已取至小數兩位)重新組合,沒有加入外部資料。計算腳本與輸出存放在 storage/drafts/assets/k1397_research/,隨機重抽樣固定 seed 20261013,次數 200000。
拆成三段之後
| 窗格 | 36 年平均 | 中位數 | t 值 | p 值 | 方向 |
|---|---|---|---|---|---|
| 節前(第 -5 至 -1 日收盤) | -4.24% | -5.29% | -2.85 | 0.007 | 27 年下跌 |
| 假期缺口(第 -1 至 +1 日收盤) | +5.52% | +5.00% | 3.89 | 0.000424 | 29 年上升 |
| 節後(第 +1 至 +5 日收盤) | +0.12% | -0.49% | 0.08 | 0.939 | 16 年上升 |
| 第 -5 日至第 +1 日收盤 | +0.71% | +1.35% | 0.47 | 0.641 | 17 年下跌 |
| 第 -5 日至第 +5 日收盤 | +0.56% | -0.98% | 0.32 | 0.753 | 21 年下跌 |
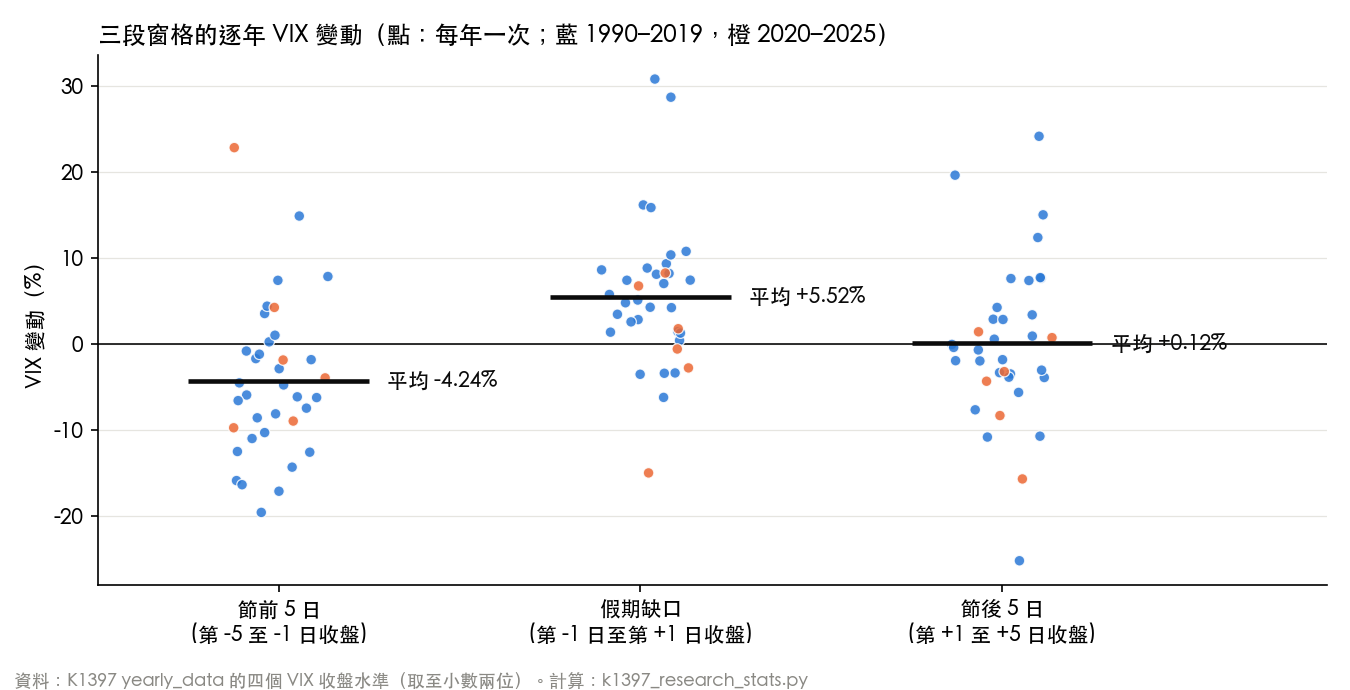
假期缺口的 t 值 3.89,絕對值比節前窗(t = -2.85)更大,方向相反。把三段接起來,從第 -5 日收盤走到第 +5 日收盤,平均變動 +0.56%,p = 0.753,跟零分不開。
逐年來看,節前跌得越多的年份,缺口通常也回得越多:節前變動與缺口變動的 Spearman 等級相關為 -0.34(p = 0.04)。這個負相關跟「節前壓縮是暫時的報價調整、休完假就補回」一致,但它只是相關,不能當機制的證明。
一個可能的機制是時間的算法。VIX 量的是未來 30 個日曆日的隱含波動,而真正會產生價格變動的是交易日。長週末前,做市商可能把幾個不交易的日曆日預先從報價裡扣掉,假期過後,這幾天滾出計算窗,報價再補回來。這個假說說得通,K1397 的資料卻分辨不了它和「假期前避險需求下降」兩種解釋,我們沒有對它做任何檢定。
需要說清楚的是,缺口這一段含有週二整天的交易。它量到的是「休市+一個交易日」的合計,並非純粹的休市效應。我們也沒有拿一般週末(週五收盤到週一收盤)當對照,所以無法判斷這 5.52% 有多少是三連假特有、有多少是任何週末都有的現象。
對開頭那位選擇權賣方,這張表的讀法是:如果你看的是 VIX 指數水準,節前那 4% 左右的下跌,到週二收盤前後已經還回去。能不能用 VIX 期貨或 SPX 選擇權實際賺到這段價差,牽涉到期限結構、買賣價差與 VIX 本身不可交易的問題,K1397 沒有量。
全樣本的顯著性靠哪幾年撐起
這一節回到 K1397 的主角,節前窗。
| 樣本 | n | 平均 | t 值 | p 值 | 下跌年數 |
|---|---|---|---|---|---|
| 全樣本 1990–2025 | 36 | -4.24% | -2.85 | 0.007 | 27 |
| 1990–2019 | 30 | -5.18% | -3.51 | 0.001 | 23 |
| 2020–2025 | 6 | +0.48% | 0.1 | 0.926 | 4 |
| 2020–2024(不含 2025) | 5 | -4.0% | -1.57 | 0.192 | 4 |
| 剔除絕對值最大的 1 年(2025) | 35 | -5.01% | -3.83 | 0.001 | 27 |
| 剔除絕對值最大的 4 年 | 32 | -3.83% | -3.11 | 0.004 | 24 |
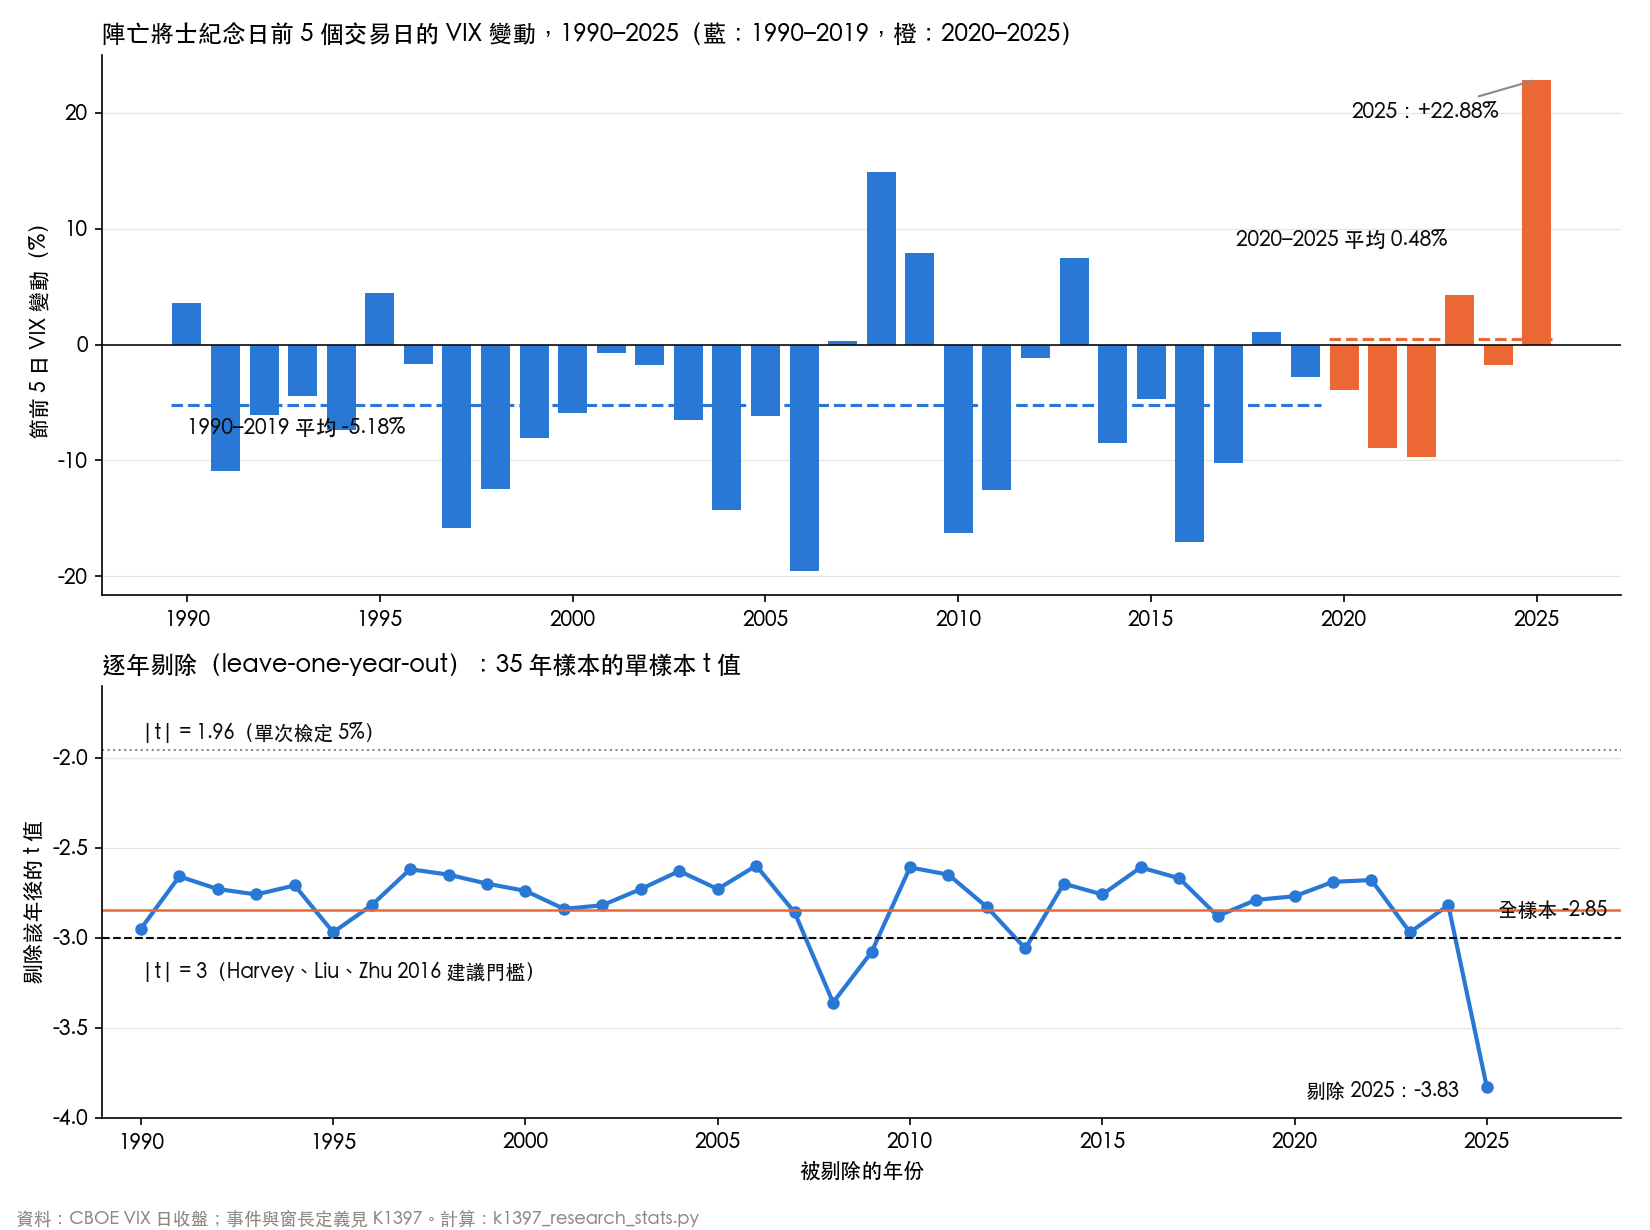
逐年剔除(每次拿掉一年、用剩下 35 年重算 t)的結果落在 -3.83 到 -2.60 之間。36 次裡沒有一次的絕對值掉到 1.96 以下,所以這個結果不靠某一年撐住。反過來,只有 4 次的絕對值到達 3,最大的那次是拿掉 2025。
換成不依賴常態假設的檢定,結論相同:Wilcoxon 符號秩檢定 p = 0.002;隨機翻轉每年正負號、重抽 200000 次的置換檢定 p = 0.0074;平均值的 bootstrap 95% 區間為 -7.03% 到 -1.28%,不含零。
一般讀者版說這條規律在 2020 年代「正在消失」。把 2025 拿出來單獨看,畫面會變。2020–2025 的平均 +0.48%,可是中位數是 -2.85%,6 年中 4 年仍然下跌;拿掉 2025 年的 +22.88%,2020–2024 的平均回到 -4.0%,跟 1990–2019 的 -5.18% 差不多。2020–2025 和 1990–2019 兩組直接比,Welch t 檢定 p = 0.315,Mann-Whitney 檢定 p = 0.394。2020–2025 平均值的 bootstrap 95% 區間從 -7.02% 一路寬到 10.24%,6 個觀測值撐不起「規律已經改變」的結論,也撐不起「規律仍在」的結論。
假期缺口在 2020 年代倒是變化比較大:1990–2019 平均 +6.67%,2020–2025 平均 -0.21%。這裡同樣有 2025 的問題,那年缺口是 -14.94%;2020–2024 的缺口平均 +2.73%,仍為正但小了一截。樣本只有 5 到 6 年,我們只把它記為下一步要追的線索。
這是一次搜尋中的一個點
K1397 檢定的是一個節日、一個窗長、兩個方向。研究者在選這個題目之前,大概率看過或想過其他組合:獨立紀念日、勞動節、感恩節、聖誕節,窗長 3 日、5 日、10 日。p = 0.007 只對「事先就只打算測這一格」成立。
兩個簡單的折扣方式:
- Harvey、Liu、Zhu(2016,Review of Financial Studies 29(1),〈…and the Cross-Section of Expected Returns〉)主張在大量因子被反覆測試的環境下,新發現的 t 值門檻應提高到 3 左右。K1397 全樣本 t = -2.85,沒有跨過。只看 1990–2019 的 -3.51 有跨過,可是用事後切出來的子樣本去過門檻,本身就是另一次搜尋。
- 用 Bonferroni 粗估:全樣本未取整的 p 值是 0.007335。若同樣合理的「節日 × 窗長」組合有 5 個,調整後 p = 0.037;10 個時是 0.073;20 個時是 0.147。只要候選組合超過 6 個,在 5% 水準就不再顯著。
本文自己也新增了檢定,假期缺口就是其中之一。它的 t = 3.89 跨過門檻,但它是看過資料之後才定義的窗格,應該用同樣的折扣去讀。
二項檢定的 p = 0.004 還有另一個問題:它的虛無假設是「下跌機率 50%」。VIX 有均值回歸與右偏的特性,任意 4 個交易日的下跌機率未必是 50%。我們沒有算非假日 4 日變動的下跌比例,所以不知道 75% 比基準高出多少。
K1397 沒有做的對照
這些都是限制,結論的強度要扣在這裡:
- 沒有一般非假日 5 日窗的 VIX 變動基準,也沒有排除五月下旬本身的季節性。
- 沒有測其他三連假。勞動節、獨立紀念日等節日的結果未知,不能把本文數字外推過去。
- 沒有一般週末的缺口對照。假期缺口 +5.52% 中有多少屬於三連假,無法分辨。
- 只用 VIX 現貨指數。VIX 不可直接交易,期貨與選擇權的報酬要另外算。
- 四個收盤價取至小數兩位,衍生百分比因此有小幅捨入誤差,不影響方向與量級。
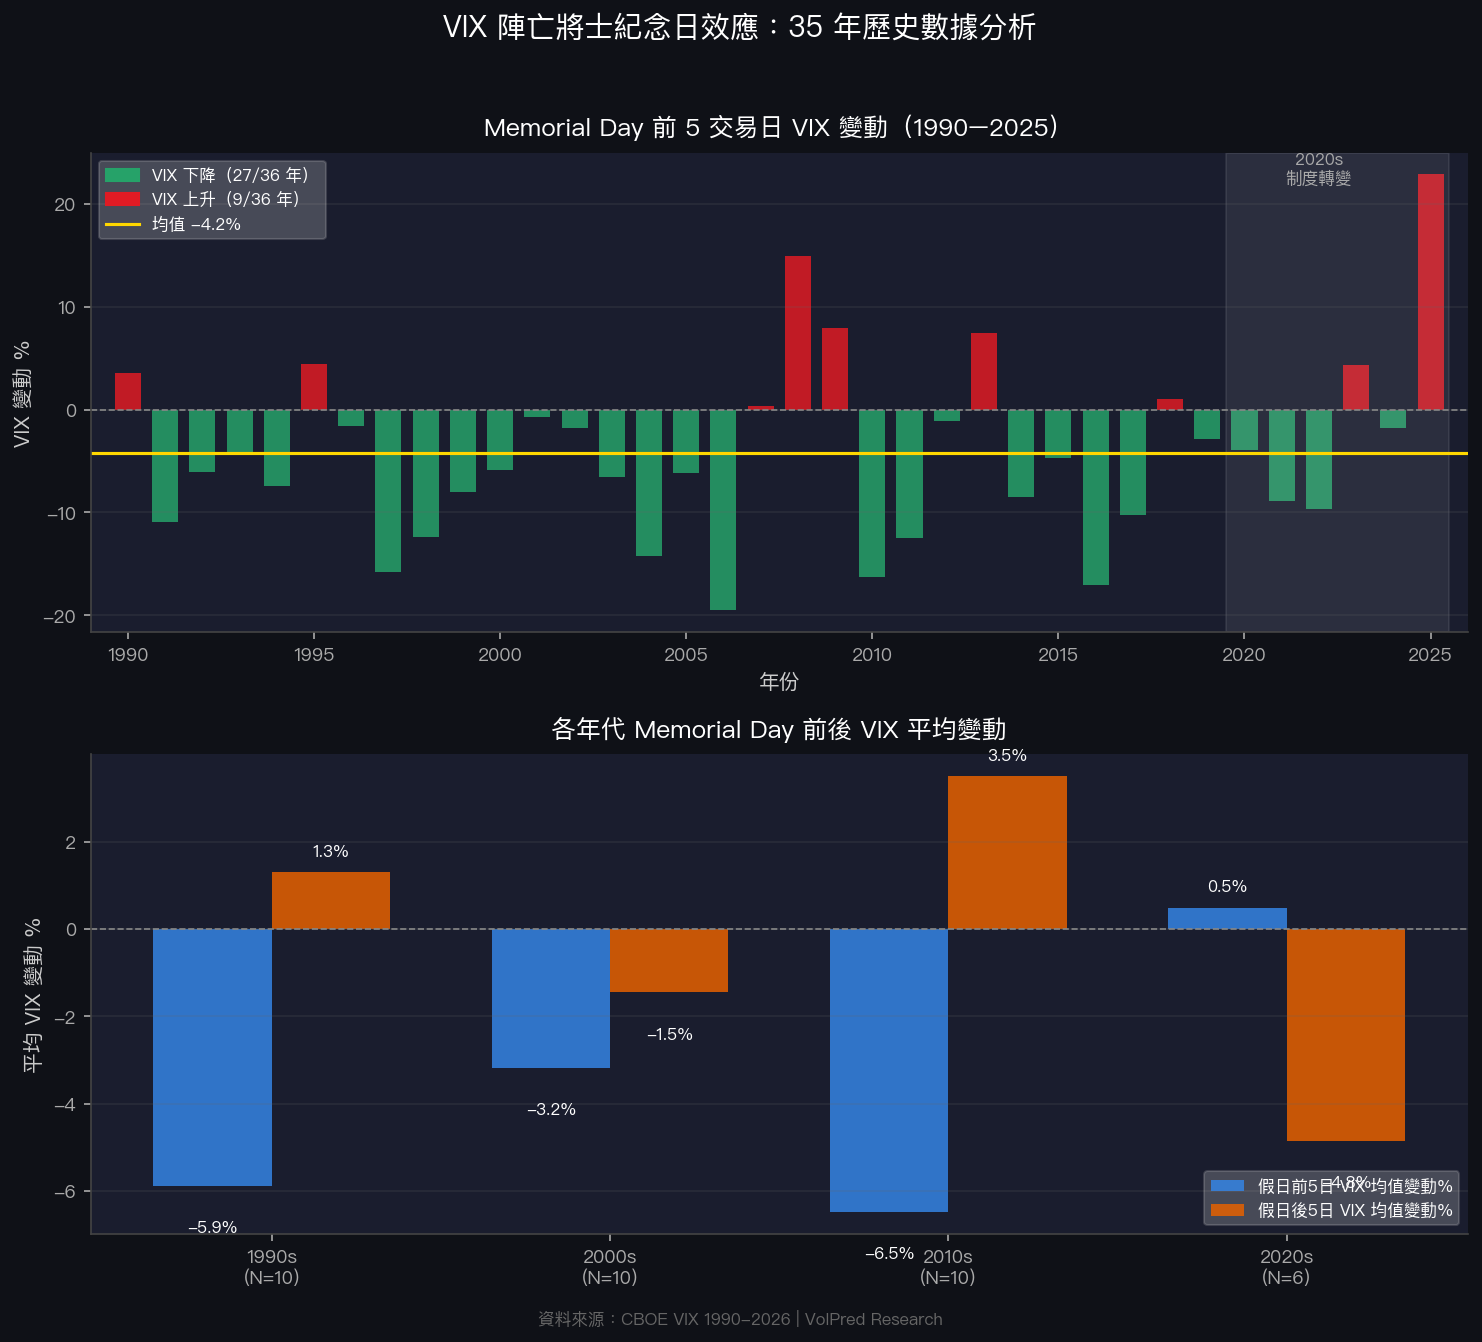
另外附上 K1397 原始的逐年與分年代圖,供對照:
回到開頭的問題
在三連假前調整避險或賣波動的時點,K1397 能提供的依據比表面上薄。節前 VIX 的下跌在 36 年的資料裡站得住,逐年剔除和非參數檢定都過得去,2020 年代的反例主要是 2025 這一年。但它在多重檢定的門檻下只算邊緣,而且以指數水準來看,下跌在週二收盤前後就已經回到原點。
如果要把它變成可操作的規則,下一步需要三件事:一般週末與其他三連假的缺口對照、VIX 期貨或 SPX 選擇權的實際損益,以及把搜尋過的節日與窗長全部列出來做一次聯合校正。在那之前,這組數字比較適合拿來解釋「為什麼週五 VIX 偏低、週二又回來」,不適合拿來排交易。
資料:CBOE VIX 日收盤,1990–2025,36 個陣亡將士紀念日事件窗口(K1397)。衍生統計:storage/drafts/assets/k1397_research/k1397_research_stats.py 與其輸出 JSON。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊