金管會鬆綁單一持股上限:真正被鬆掉的,是基金每年至少 1.42 個百分點的偏離
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
金管會鬆綁單一持股上限:真正被鬆掉的,是基金每年至少 1.42 個百分點的偏離
金管會放寬國內股票型基金投資單一上市股票的上限,新聞多半寫成兩件事:基金可以多買一點台積電,以及「集中度風險」四個字。
這兩句話都沒錯,但它們跳過了一個可以算的問題。一檔基金被上限逼著少買指數第一大成分股,代價每年都會出現在對帳單上:它跟指數之間的落差。這個落差有名字,叫追蹤誤差,而它算得出來。
我用二○一○年一月到二○二六年九月、4067 個交易日的台積電與加權指數收盤資料算了一遍。
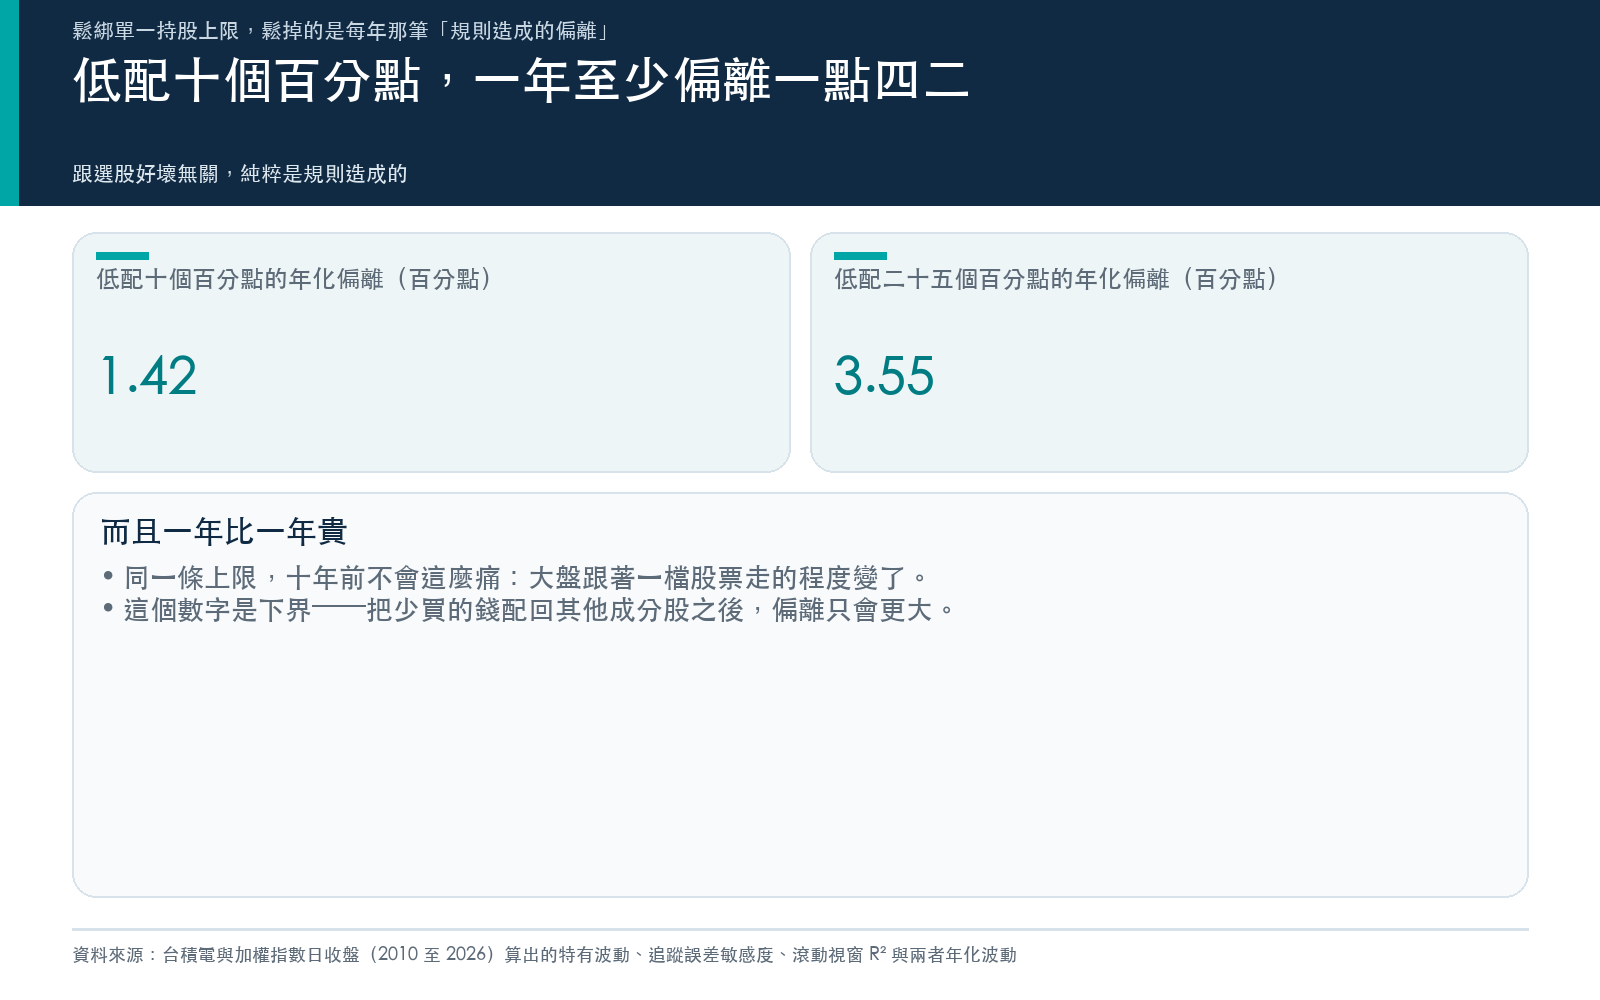
先講結論:每被迫少買十個百分點,一年至少偏離一點四二個百分點
基金經理人被上限擋住的時候,他手上少掉的那一塊,是台積電 跟大盤不一樣的部分 ,不是台積電的漲跌本身。台積電和大盤同漲同跌的部分,他可以用其他權值股補回來;補不回來的,是台積電自己的那份特有波動。
近 250 個交易日,那份特有波動年化是 14.20%。把它乘上低配的缺口,就是追蹤誤差:
| 相對指數低配 | 年化追蹤誤差 |
|---|---|
| 5 個百分點 | 0.71 個百分點 |
| 10 個百分點 | 1.42 個百分點 |
| 15 個百分點 | 2.13 個百分點 |
| 20 個百分點 | 2.84 個百分點 |
| 25 個百分點 | 3.55 個百分點 |
用全樣本的特有波動 15.31% 算,數字略高一點,形狀一樣。
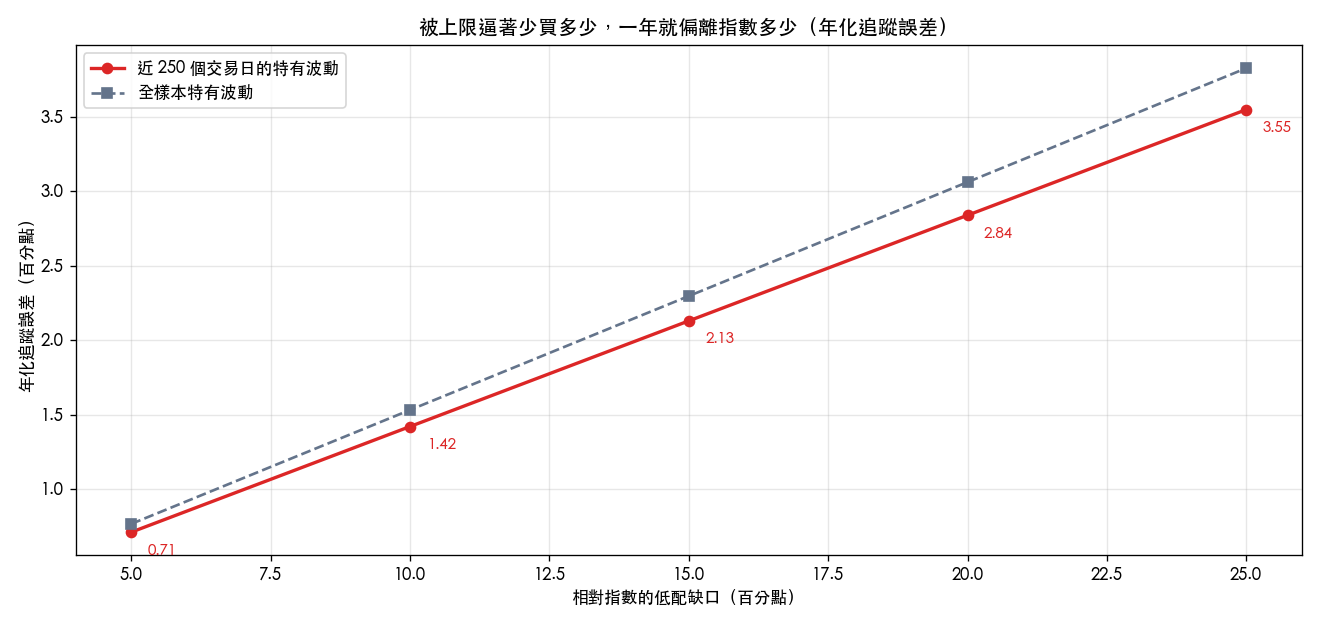
一點四二個百分點聽起來不多。放進脈絡就不小了:這是純粹來自「不准買滿」的偏離,跟選股好壞無關,而且它每年都在。一檔主動基金要靠選股打敗大盤一點四二個百分點,本來就不容易;先被規則扣掉這麼多,難度是加倍的。
為什麼這個代價一年比一年貴
同一條上限,十年前不會這麼痛。
原因是台積電和大盤的關係變了。我算了滾動 250 個交易日的 R²,也就是加權指數的單日變動裡,有多少比例可以由台積電一檔解釋:
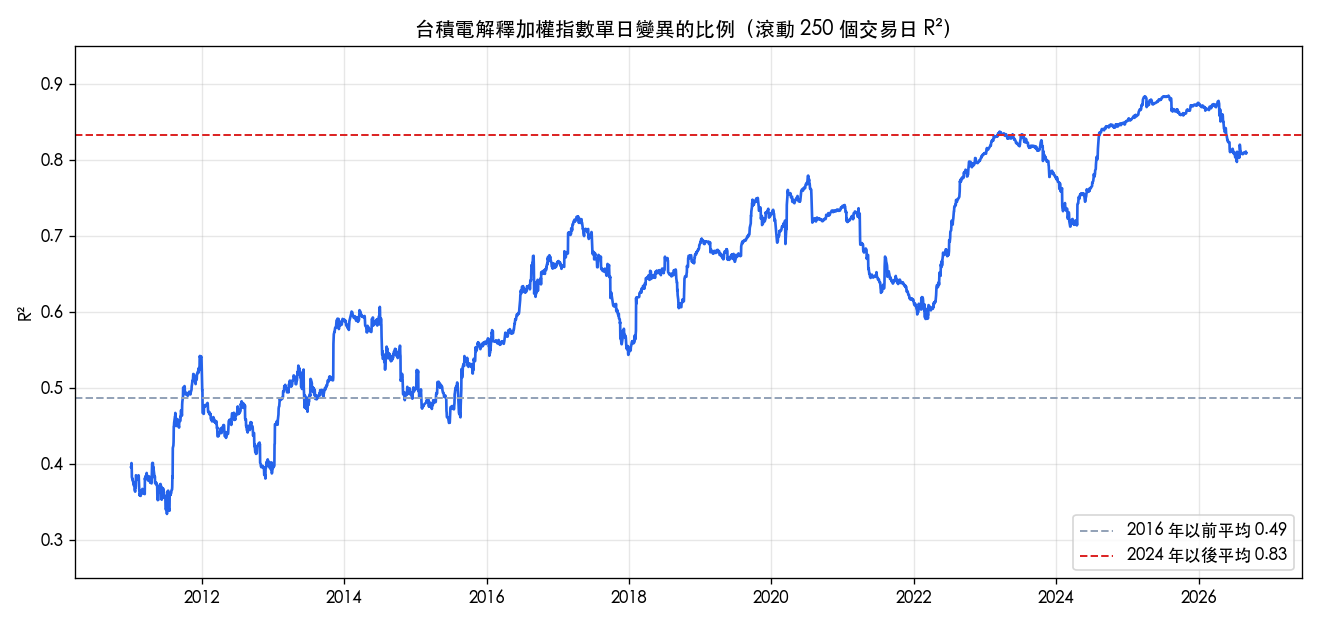
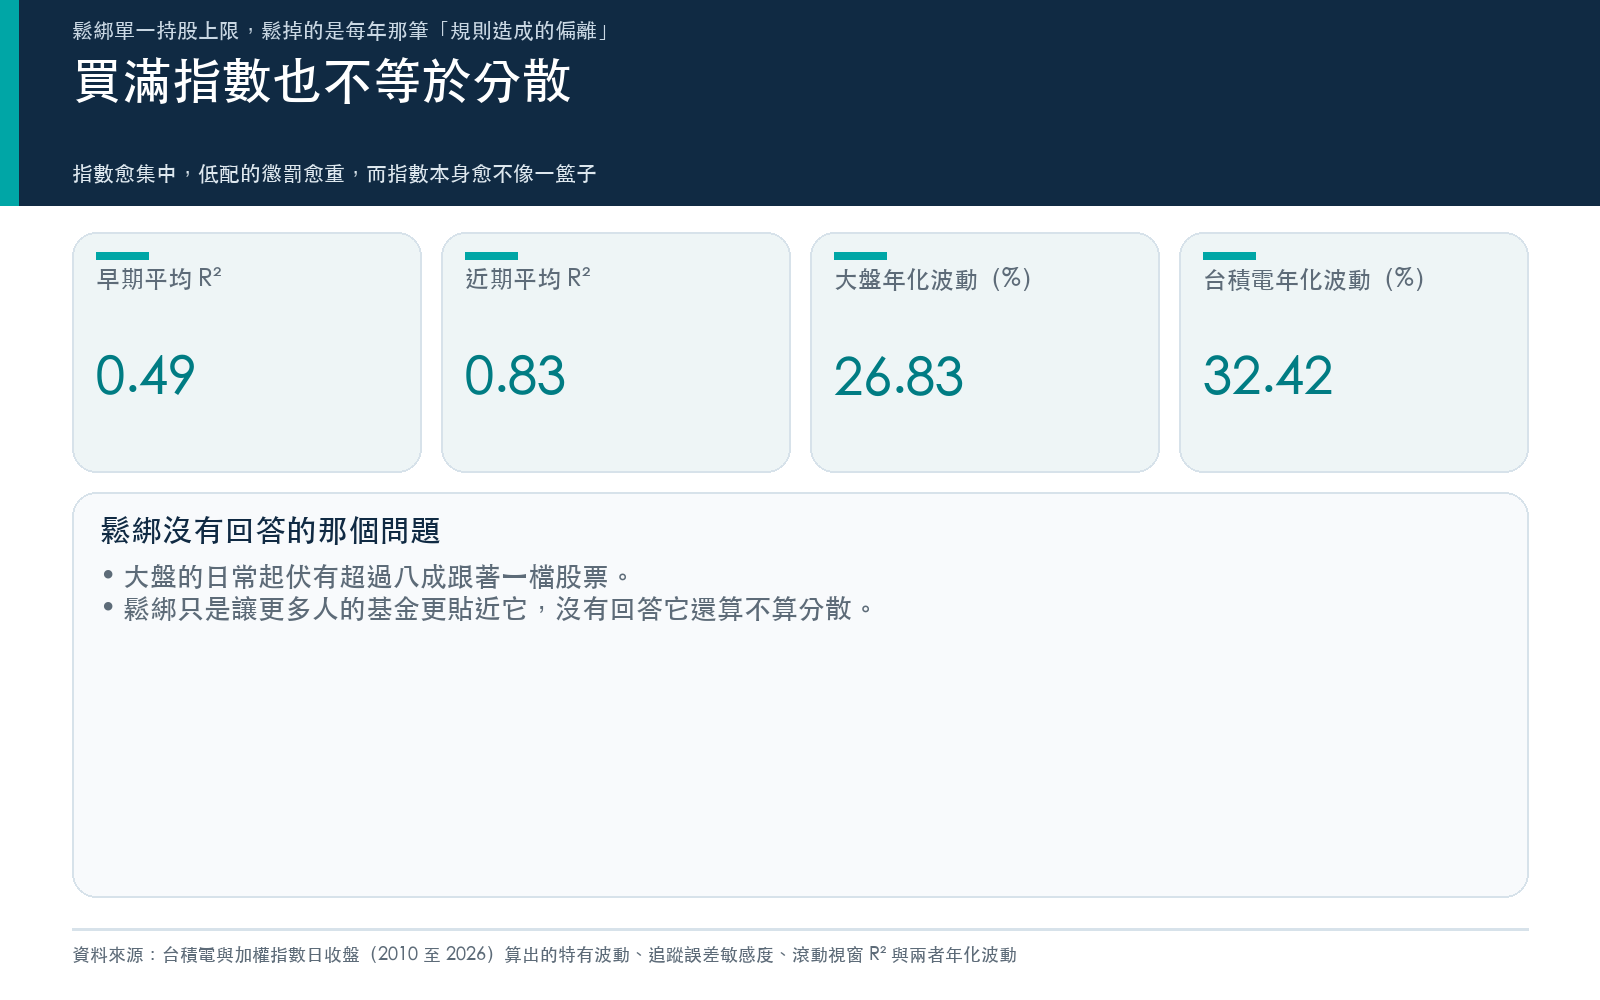
二○一六年以前,這個比例平均 0.49。二○二四年以後,平均 0.83,最新一期是 0.81。整段期間最低出現過 0.33,最高到 0.88。
換句話說,現在的加權指數有超過八成的日常起伏,跟著一檔股票走。近 250 個交易日,台積電與大盤的日報酬相關係數 0.899,斜率 1.087——它不只跟著大盤,它的波動比大盤還大一截。
這帶來一個反過來的推論,值得寫清楚: 指數愈集中,「被迫低配」的懲罰愈重,但同時「買滿指數」也愈不像分散投資。 近 250 個交易日,加權指數年化波動 26.83%,台積電自己是 32.42%。買一檔完整複製加權指數的基金,你拿到的並不是一籃子分散後的低波動;你拿到的是一檔股票的波動打了個折。
一點四二是下界,不是基金真正會實現的偏離
這個數字用的是台積電「跟大盤不一樣的那一塊」,而右邊那個大盤本身就含台積電三到四成的權重,所以這塊殘差被自己的權重機械性地壓小了。更完整的算法要把「少買的錢配回其他成分股」這件事也算進去:基金相對指數的偏離其實是被迫低配的幅度,乘上台積電與其餘成分股之間的報酬差。
本站研究部用同一份凍結資料重算過(腳本與結果在證據包的 tracking_error_funding_check.py):把資金配回去之後,同樣低配十個百分點,偏離會比一點四二大上四成到七成,實際倍數取決於台積電當時在指數裡的權重,而那個權重用免費資料估不準,所以那份重算是以幾個權重情境並列呈現,不是單一數字。
所以本文的說法是: 一點四二個百分點是下界。 真正的偏離只會更大,不會更小。
這個算式沒有回答的事
三件事要先說清楚,免得這篇被讀成比它敢主張的更多。
第一,追蹤誤差是 風險口徑 ,不是報酬預測。低配台積電的基金可能因此落後,也可能因此領先,二○二二年台積電大跌那段,被上限綁住的基金反而少賠。這個數字量的是偏離的大小,不是偏離的方向。
第二,我沒有用台積電在指數裡的實際權重。免費資料估權重會失準,所以我把「低配缺口」當成自變數做成上表,讀者可以按自己相信的權重去對照那一列;上一節的下界討論也是同一個理由,只給情境不給點估計。同理,基金實際持股上限的條文細節以金管會公告為準,本文不在這裡代為轉述。
第三,「同步平倉的流動性衝擊」,也就是萬一台積電出事,一堆基金被迫同時砍倉的那個情境,這篇沒有量。那需要基金持股與成交量的明細資料,不是兩檔價格序列算得出來的。它是這個題目下一步該做的實驗,不是本文已經證明的事。
帶走一句話
法規鬆綁真正賣的東西,是讓基金少繳一筆「規則造成的偏離費」。這筆費用現在的價碼是每低配十個百分點、一年至少一點四二個百分點,把資金配回其他成分股之後還會更高。至於那個更大的問題,一個八成以上變異由單一公司決定的指數,還算不算分散,鬆綁沒有回答,它只是讓更多人的基金更貼近它。
懶人包圖組
資料:yfinance 日收盤(2330.TW 與 ^TWII,auto_adjust=False),二○一○年一月五日至二○二六年九月二日,4067 個交易日。特有波動=台積電日報酬對加權指數日報酬迴歸後的殘差標準差,年化以 252 交易日換算。輸入資料已凍結於證據包內,附離線重算模式(--offline),不連網即可復現全部數字。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊