「破壞生態的商品比較危險」聽起來很對,資料把它擋了回來
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
「破壞生態的商品比較危險」聽起來很對,資料把它擋了回來
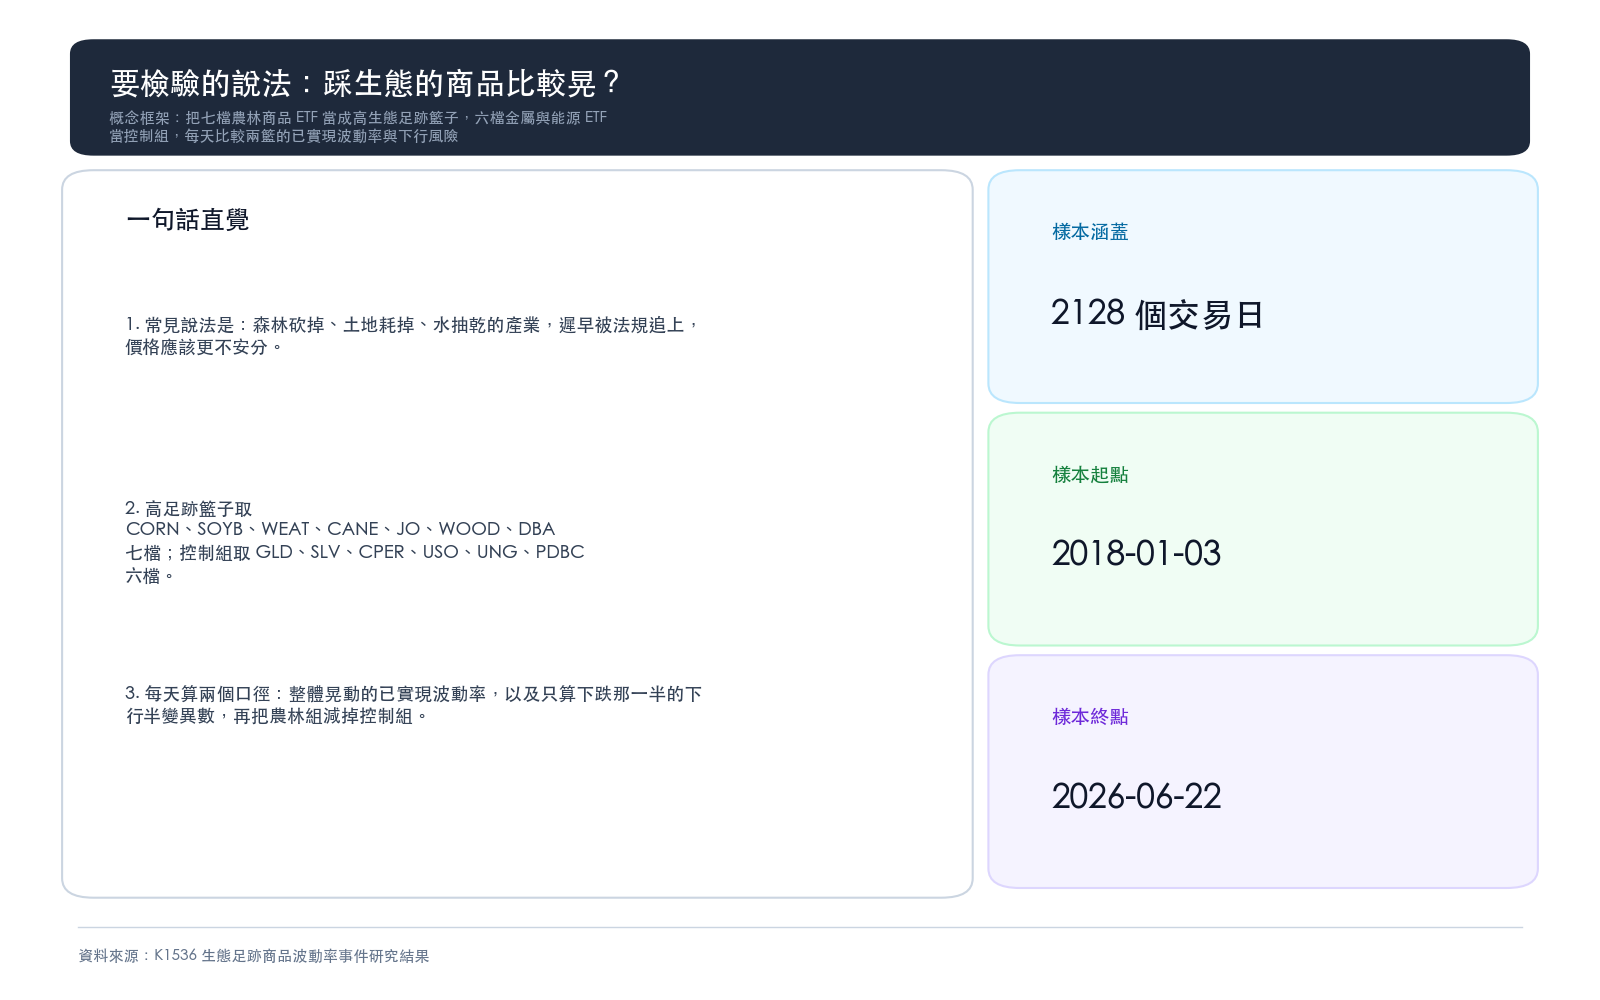
這幾年在法人簡報裡常看到一種說法:踩在生態上的產業,未來要付出代價。森林砍掉、土地耗掉、水抽乾,遲早會被法規追上。所以玉米、黃豆、糖、咖啡、木材這類東西,價格應該比金屬跟能源更不安分。
聽起來很順。順到我想去量一下。
先講結論
反了。
農林這一籃的波動率不只沒有比較高,還明顯比較低,而且低得非常穩定。
怎麼量的
高足跡那一籃用七檔:CORN(玉米)、SOYB(黃豆)、WEAT(小麥)、CANE(糖)、JO(咖啡)、WOOD(全球林業)、DBA(廣泛農業)。
控制組用六檔:GLD(黃金)、SLV(白銀)、CPER(銅)、USO(原油)、UNG(天然氣)、PDBC(廣泛商品)。
資料來自 yfinance 日收盤價,2018-01-03 到 2026-06-22,聯集 2,128 個交易日。除了 JO 只有 1,386 天,其餘每檔都是 2,127 天。亂數種子固定在 42。
每天各自算兩個數字。一個是已實現波動率,衡量整體晃動幅度。另一個是下行半變異數,只算下跌那一半,因為多數人怕的其實不是波動,是往下的那一段。
然後拿農林組減掉控制組。假說如果成立,這個差要是正的。
差是負的,而且不是差一點點
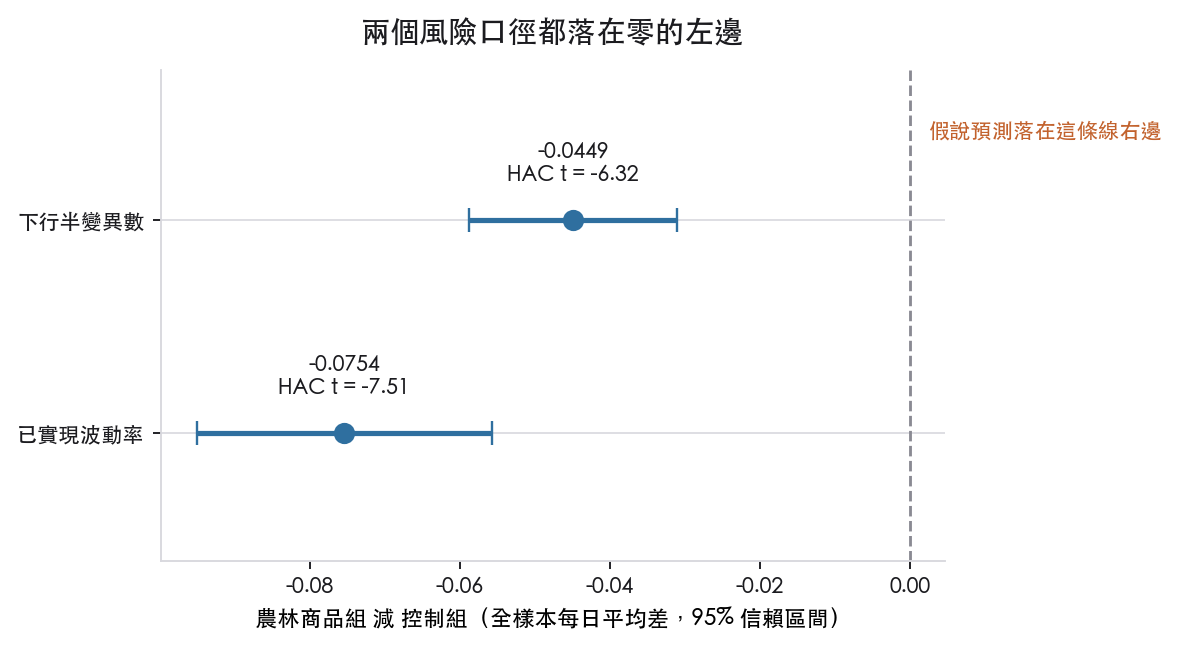
底下兩張表的區間都取九五信賴水準。
| 風險口徑 | 每日平均差(農林 減 控制) | HAC t 值 | p 值 | 信賴區間 |
|---|---|---|---|---|
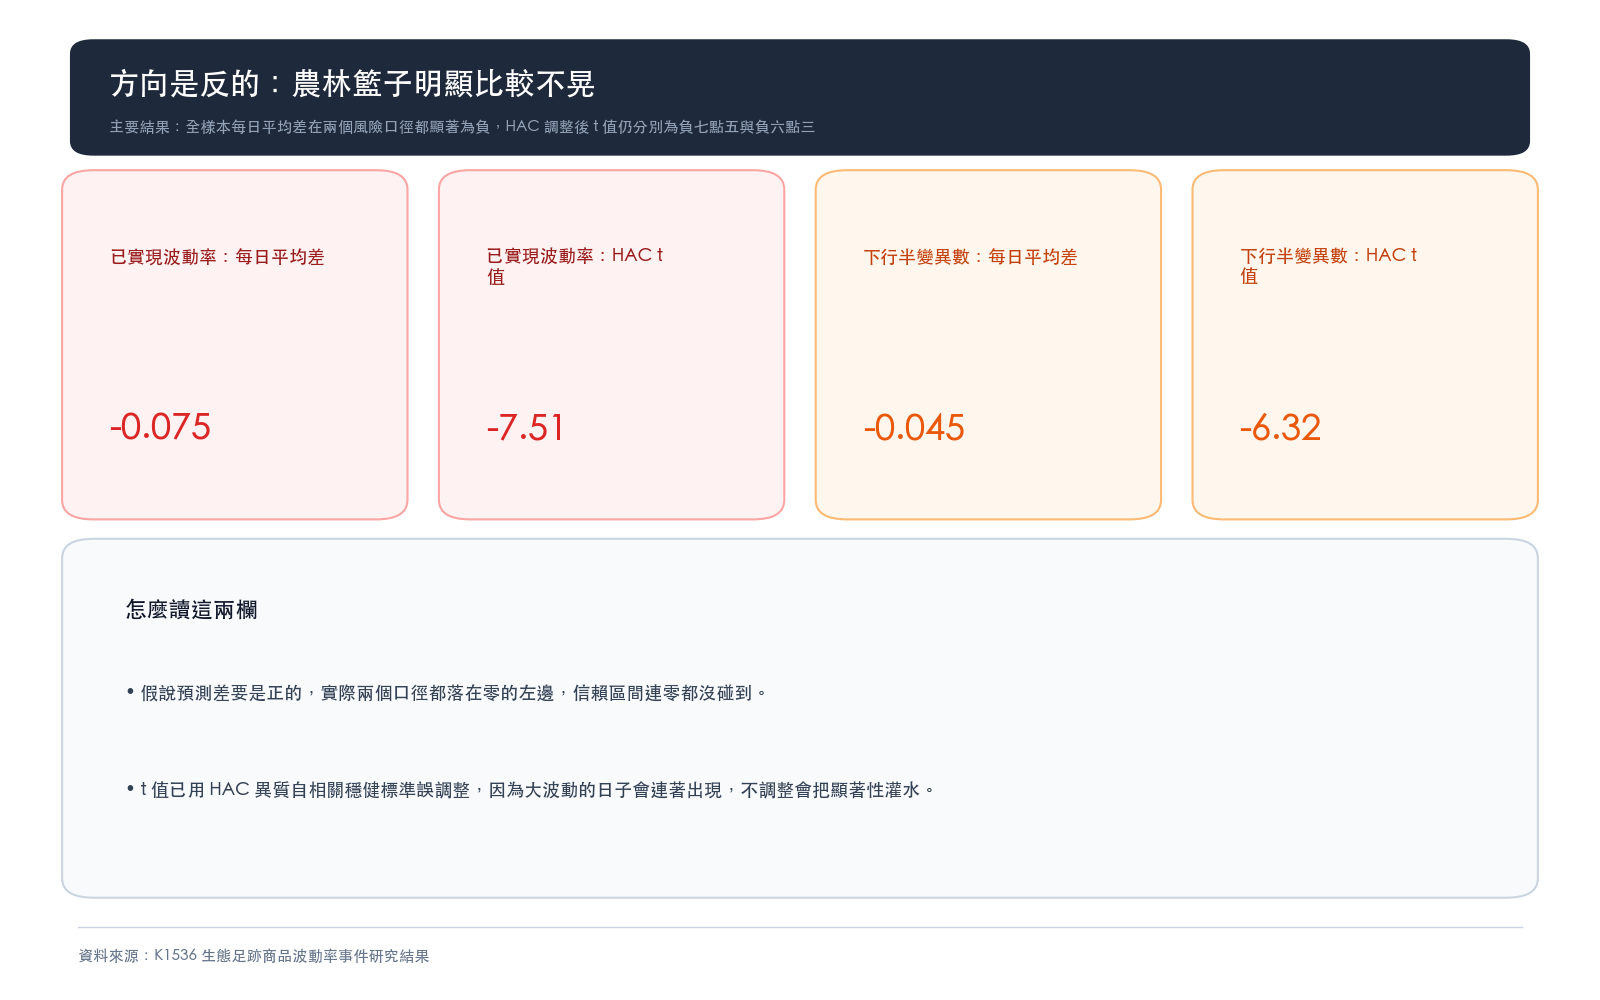
| 已實現波動率 | -0.0754 | -7.51 | 5.8e-14 | [-0.0950, -0.0557] |
| 下行半變異數 | -0.0449 | -6.32 | 2.6e-10 | [-0.0588, -0.0310] |
兩條線都整段落在零的左邊,連碰都沒碰到。
t 值我用 HAC 調整過。這件事必須做,因為波動有記憶,大波動的日子會連著出現,不調整會把顯著性灌水。調完還是 -7.51,不是靠統計手法擠出來的。
方向不但相反,強度還不小。要推翻的假說預測落在圖上那條虛線的右邊,實際落點在左邊一大段。
那政策事件呢
全樣本看不到,會不會是效應只在特定時刻爆發?法規落地那幾天才會有人重新定價。
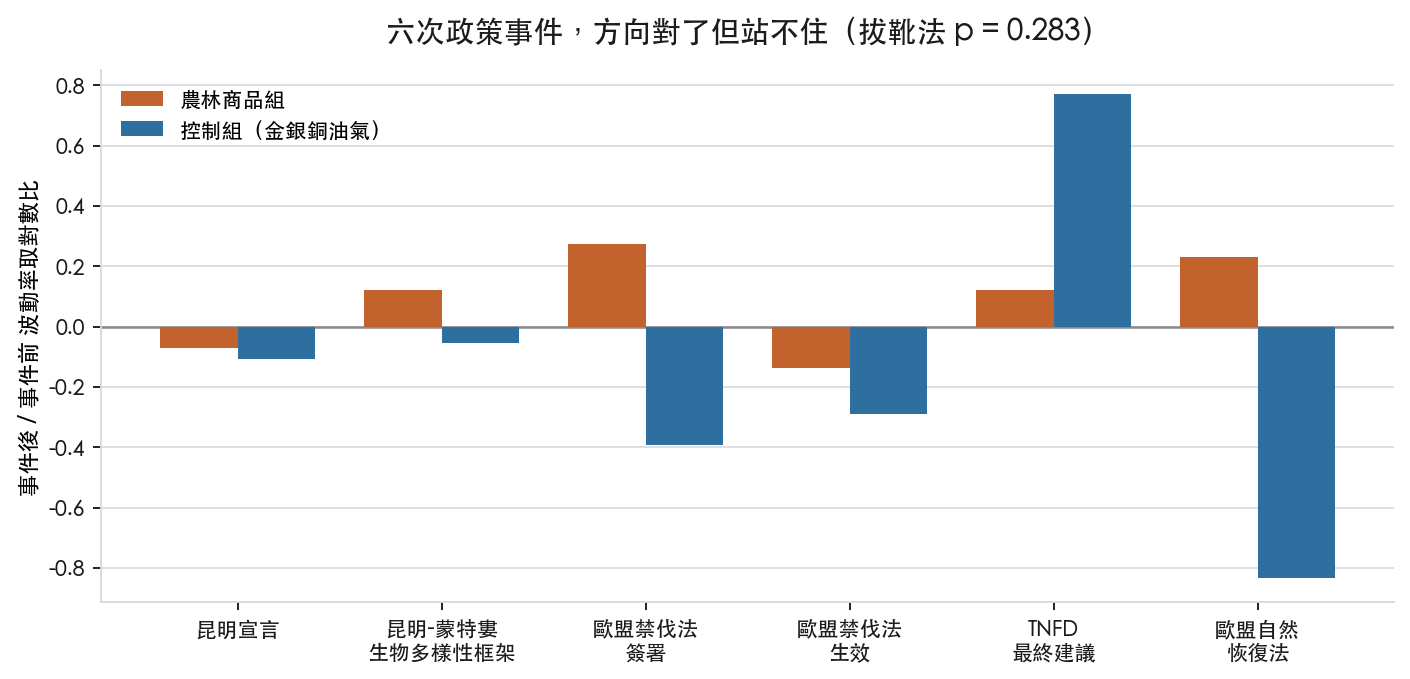
所以另外挑了六個真實事件:昆明宣言(2021-10-13)、昆明-蒙特婁生物多樣性框架通過(2022-12-19)、歐盟禁伐法簽署(2023-05-31)與生效(2023-06-29)、TNFD 最終建議發布(2023-09-18)、歐盟自然恢復法通過(2024-06-17)。
每個事件比較前 20 個交易日與後 20 個交易日。前段取 t-20 到 t-1,嚴格停在事件日前一天,不讓事後資訊漏進來。
| 事件研究指標 | 估計值 | 信賴區間 | p 值 |
|---|---|---|---|
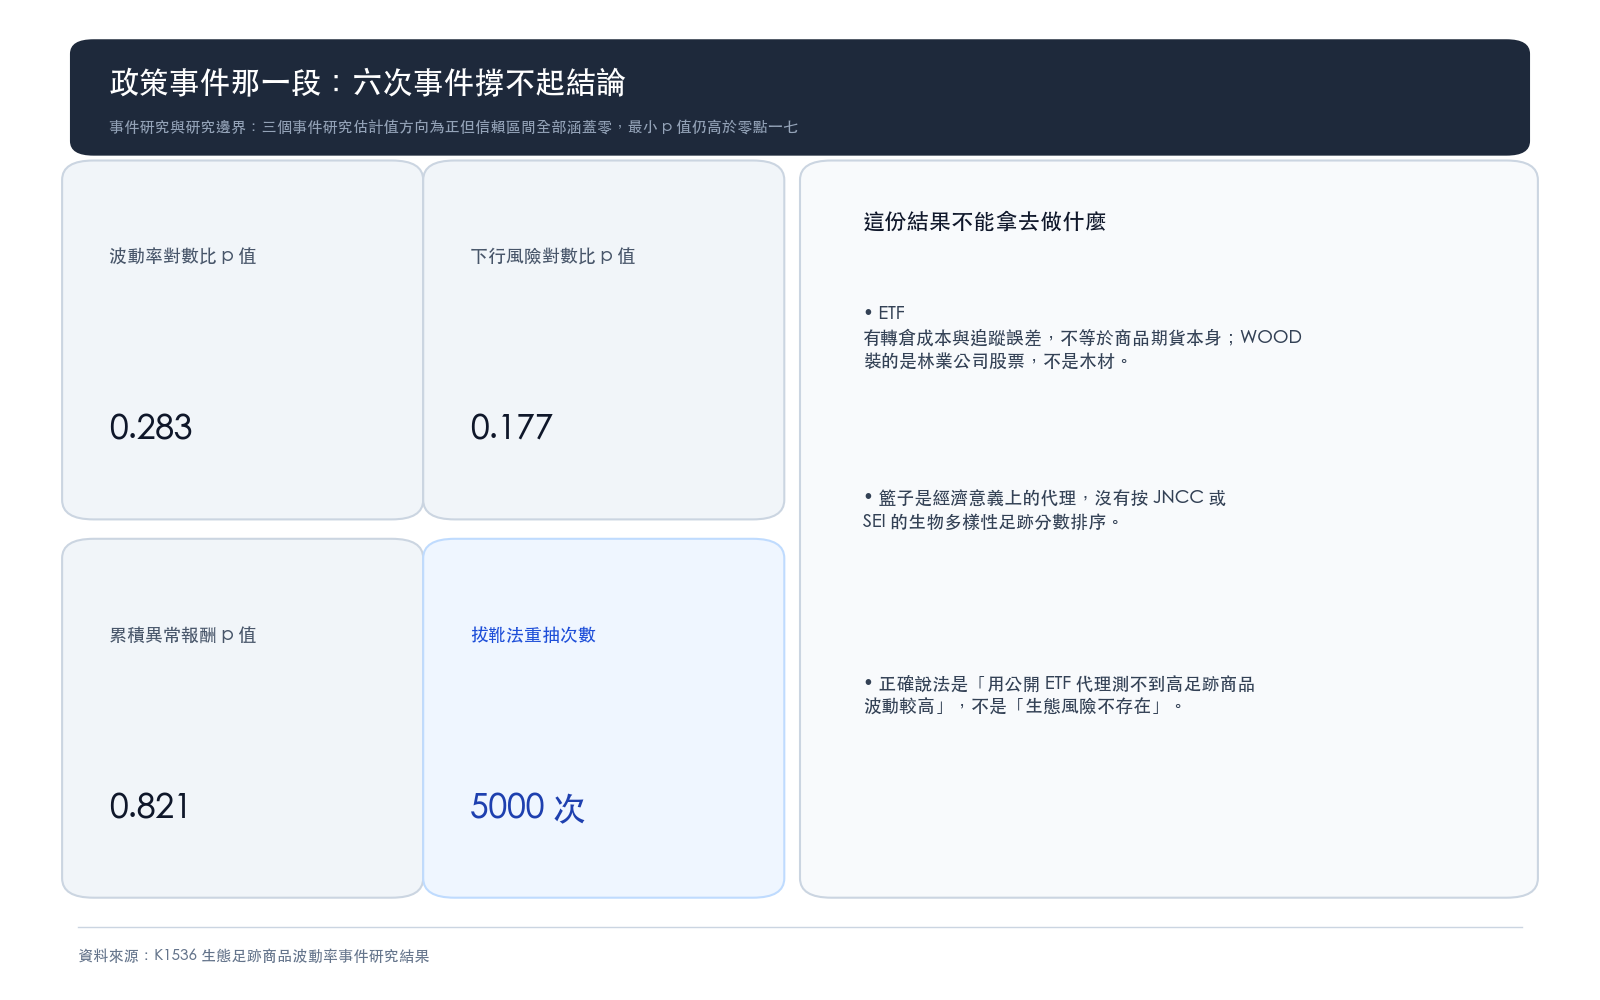
| 波動率對數比 | +0.2426 | [-0.1769, 0.6539] | 0.283 |
| 下行風險對數比 | +0.3834 | [-0.1786, 0.9322] | 0.177 |
| 事件後減事件前累積異常報酬 | +0.0029 | [-0.0144, 0.0232] | 0.821 |
這次方向對了,三個估計值都是正的。
但三個信賴區間全部涵蓋零。用事件區塊拔靴法重抽 5,000 次,p 值最小的一個是 0.177。
六個事件撐不起一個結論。看圖就懂:TNFD 那次控制組自己跳到 0.77,比農林組還激烈;歐盟自然恢復法那次控制組掉到 -0.84。控制組的擺動蓋過了想找的訊號。這不是「證明沒有效應」,是樣本太少,量不出來。
這份結果不能拿去做什麼
有幾件事我得講清楚,不然很容易被過度引用。
ETF 不等於商品期貨本身。它有轉倉成本、有追蹤誤差,跟教科書上的商品超額報酬不是同一個東西。
籃子是經濟意義上的代理,不是真的按生物多樣性足跡評分排出來的。沒有人拿 JNCC 或 SEI 的分數去排序。WOOD 更是股票 ETF,裝的是林業公司,不是木材本身。
日收盤價也看不到盤中。政策公告當天的即時反應,這份資料抓不到。
所以正確的說法是: 用公開可得的 ETF 代理去測,找不到「高生態足跡商品波動比較高」的證據,而且全樣本的方向是反過來的。 不是「生態風險不存在」。這兩句差很多。
為什麼反而比較低
農產品市場老、參與者雜、避險需求穩定。農民、貿易商、食品廠常年在裡面對沖,這種結構本身就會壓住波動。
天然氣跟原油不一樣。地緣政治、天氣、庫存數字,任何一項都能讓它單日跳動好幾個百分點。控制組裡放了 UNG 跟 USO,這一籃本來就晃。
換句話說,差在哪裡不必扯到生態,光是市場結構就解釋得掉一大半。這也是為什麼我不敢把負號讀成「農林商品比較安全」。它只是說,你想用波動率當生態風險的溫度計,這支溫度計沒在動。
一句話
好聽的敘事跟可測的訊號,中間常常沒有橋。這次量完,橋還是沒出現。
方法透明度 :實驗代碼與完整輸出見 experiments/k1536/。全樣本檢定用 HAC(21) 標準誤,事件研究用事件區塊拔靴法重抽 5,000 次,種子 42。事前窗口為 t-20 至 t-1,不含事件日,無同日訊號乘同日報酬的設計。第三方代碼審查結論為 PASS with limitations,確認 null 結果如實呈報。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊