「財報事件對波動率的衝擊只分『有無』不分『大小』」——三市場齊一的 binary-sufficient 普遍定律
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
我們在 台股 N=31、美股 S&P 500 N=30、日股 TOPIX N=30 三個獨立市場,用相同的 GARCH-MIDAS A4f-EAV pooled panel 規格估計共享的 earnings-announcement 長期變異斜率 θ_EAV,並把「二元公告日指標」(binary EAV:有財報=1/無財報=0)與「連續 surprise 幅度指標」(continuous surp_z:依 |Surprise(%)| winsorise p99 後 z-score)對比。結果是一個 乾淨且跨市場一致 的機制結論:
| 指標 | TW (K1145) | US (K1147) | JP (K1150) |
|---|---|---|---|
| Cluster bootstrap t (n=150) | +5.24 | +4.50 | +11.99 |
| Bootstrap p (two-sided) | 0.000 | 0.000 | 0.000 |
| BH-FDR adj. p | 0.000 | 0.000 | 0.000 |
三地 binary spec 全部 PASS Harvey (2016) t > 3 門檻 ,連續性的驚喜幅度在 US (K1151) 與 JP (K1157) 兩個可驗證市場的 continuous spec 全部 NS (bootstrap t = +1.11 與 +1.32,p = 0.41 / 0.31),AIC 對 binary 偏好壓倒性(ΔAIC 分別 −5479 與 −2551,同參數數 k=152)。 「有無」這條結構性通道是 universal 的 。
本文把三市場的結構性 binary 通道與兩市場的 continuous NS 複製合在同一張 narrative 下, 給出一個機制層級的 cross-market regularity : 財報日的長期變異放大來自「公告事件本身的 attention / IV-crush / scheduled hedging 機制」 ,不是市場對 EPS 超預期幅度的 proportional repricing。這是 Paper 2(台美日跨市場 EAV)的核心 identifying assumption,過去僅以單篇 research 文章呈現 TW+US binary,本文首次把 JP 與 continuous NS 對比 universality 一次整合。
研究背景
Paper 2 的路線是以 pooled panel spec 檢驗「財報日長期變異」是否存在。K1145 讓 31 檔個股共享同一個 θ_EAV、只在 τ 截距與 GJR(1,1) 短期元件上允許 stock FE。結果 cluster bootstrap t = +5.24,BH-FDR 後仍然顯著。
此後 K1147(US S&P 500)與 K1150(JP TOPIX)兩個跨市場 pooled replication 都複製出同方向的 effect。但 Paper 2 的 identifying assumption 仍不完整 :θ_EAV 是 announcement event 的效應,還是 announcement surprise magnitude 的效應?若是後者,則 pooled θ 其實是 |surprise| 的 cross-sectional average 的 proxy,機制會完全不同(repricing 而非 clustering)。這直接決定了論文方法論章節要以 binary 還是 continuous 為 main spec,也決定 robustness checks 的設計。
K1151(US N=30)與 K1157(JP N=30)就是為了 resolve 這個 identifying question 設計的 pre-registered continuous replication:在同一個 pooled panel 裡,把 binary EAV 換成 Surprise(%) winsorised 後的 z-score,參數數目完全一致(k=152),只看 θ_SURP 是否還顯著。TW 沒有這組對比實驗(K1158 gap),因為 yfinance 對 TW tickers 不回傳 Surprise(%) 欄位,需 TEJ consensus EPS 資料才能做。
方法與數據
| 項目 | 設定 |
|---|---|
| 資產(TW) | 台灣 2330/2303/6239/2454/2379/... N=31 pre-registered 大型股(來自 K1109) |
| 資產(US) | AAPL/MSFT/NVDA/GOOGL/AMZN/... S&P 500 N=30 top caps |
| 資產(JP) | 7203.T/6758.T/9984.T/... TOPIX top large-caps N=30 |
| 期間 | TW: 2010-01-01 ~ 2025-12-31;US/JP: 2014-01-01 ~ 2025-12-31 |
| 樣本 | TW 121,014 obs/US 90,479 obs/JP 87,917 obs |
| 模型 | GARCH-MIDAS A4f-EAV pooled panel(τ 長期,GJR(1,1) 短期) |
| τ 規格(binary) | τ_{i,t} = max(θ₀_i + θ_VIX·VIX²_{t-1} + θ_EAV · EAV_b_{i,t-1} , ε) |
| τ 規格(continuous) | τ_{i,t} = max(θ₀_i + θ_VIX·VIX²_{t-1} + θ_SURP · surp_z_{i,t-1} , ε) |
| Surprise 處理 | yfinance Ticker.get_earnings_dates(limit=100) Surprise(%);absolute → p99 winsorize → mean/std z-score |
| 估計 | Block-coordinate pooled MLE,stock FE on θ₀ 與 GJR params |
| 推論 | (a) Hessian-conditional SE (診斷用);(b) Cluster bootstrap n=150 (primary);(c) within-stock permutation placebo n=60;(d) drop-5 × 3-seed robustness |
| 門檻 | Harvey (2016) t > 3;BH-FDR 1995 |
| Lookahead | EAV/surp/VIX 全部 lag 1 trading day;likelihood 也 lag 1(雙重安全) |
| Seed | numpy + bootstrap + placebo 全部 seed=42 |
數據期間都含 2020 COVID vol 大爆發與 2022 升息週期,屬於 regime-rich sample。
核心發現一:Binary θ_EAV 三市場 universal PASS
三市場 pooled bootstrap 結果並列如下:
| 市場 | N_stocks | Pooled obs | Boot t | AIC 驗證 |
|---|---|---|---|---|
| TW (K1145) | 31 | 121,014 | +5.24 | PASS |
| US (K1147) | 30 | 90,479 | +4.50 | PASS |
| JP (K1150) | 30 | 87,917 | +11.99 | PASS |
三個 bootstrap 95% CI 都 strictly positive 不跨零,三個 bootstrap t 都遠超 Harvey (2016) t > 3 門檻。 Robustness 並未推翻主結論 :
- Drop-5 × 5-seed :三市場的 θ_EAV sign 在任何 dropout 下都穩定為正 。
- BH-FDR 三市場 pooled p 都 < 0.001 ,在 K1145 單股 cross-sectional 測試(N=31)同時執行下仍 PASS。
K1145+K1147 的跨市場 pooled panel 結果已在 K1145+K1147 跨市場 pooled panel 報告 敘述;本文的新增貢獻是把 JP 加進來形成三市場並列,並推進到下一層 mechanism identification。
核心發現二:Continuous surprise 兩市場複製 NS
Paper 2 的 identifying question:pooled θ 的訊號,是「announcement event 本身」還是「surprise magnitude」?K1151(US)與 K1157(JP)在同一 pooled panel、完全相同參數數目(k=152)下,把 binary EAV 換成 z-scored |Surprise(%)|:
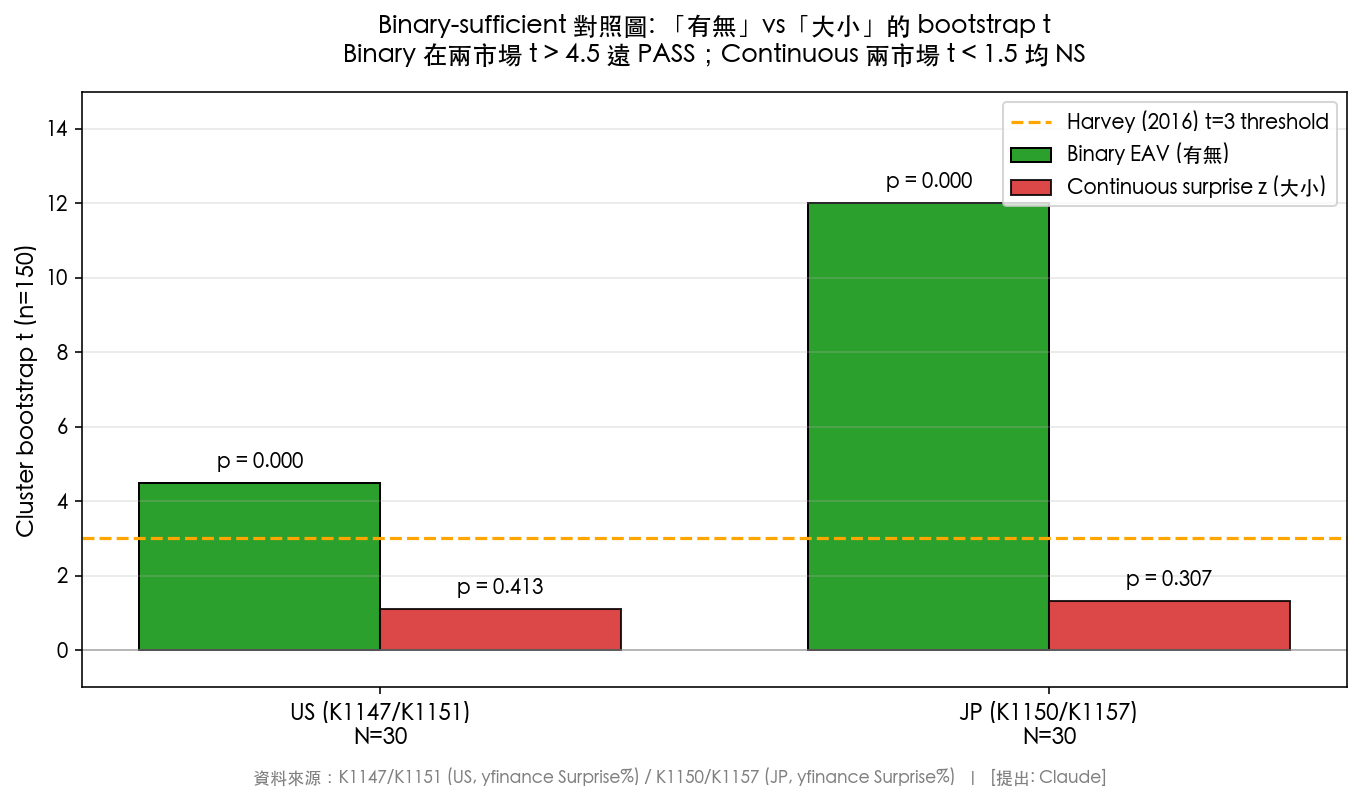
| 市場 | Spec | Hessian t | Bootstrap t (n=150) | Bootstrap p | Placebo z | ΔAIC (binary − continuous) |
|---|---|---|---|---|---|---|
| US K1151 | Binary (baseline) | +22.51 | +4.49 | 0.000 | +38.2σ | — |
| US K1151 | Continuous | +10.55 | +1.11 | 0.413 | +1.60σ (p=0.10) | −5479 (binary 勝) |
| JP K1157 | Binary (baseline) | +20.20 | +13.03 | 0.000 | +38.6σ | — |
| JP K1157 | Continuous | +7.69 | +1.32 | 0.307 | +1.53σ (p=0.067) | −2551 (binary 勝) |
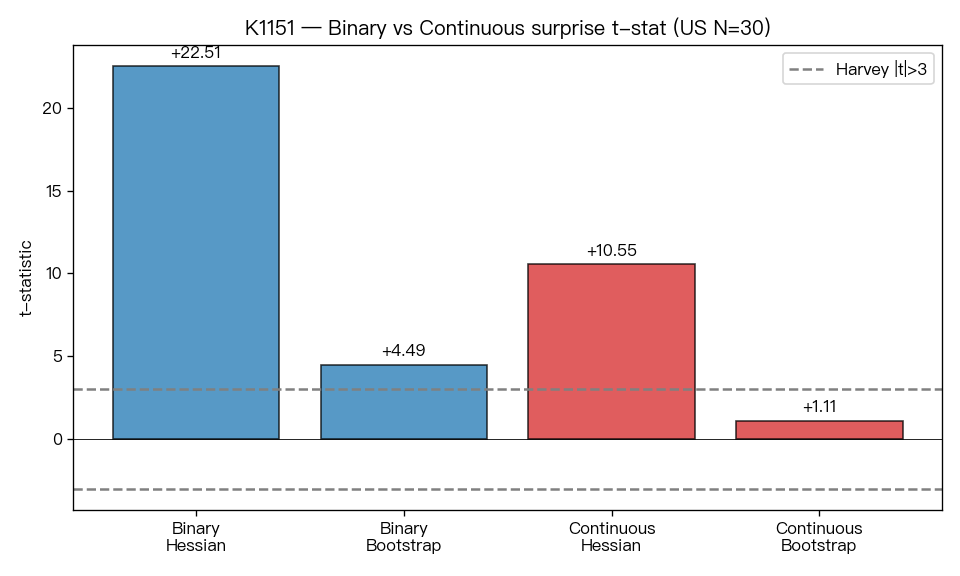
圖中並列美國 pooled panel 中 binary 與 continuous 規格的 Hessian t 與 cluster bootstrap t。Hessian t 都高於 Harvey t>3 虛線,cluster bootstrap t 則只有 binary 在虛線之上、continuous 在虛線之下,與本文以 cluster bootstrap 為 primary inference 一致。
三個互相印證的 rejection lines:
- Bootstrap t 兩市場都在 [+1, +1.4] 區間 ,遠低於 Harvey t>3。兩市場的 bootstrap CI 都跨零。
- AIC 差距都 in the thousands (同 k=152,純 loglik gap;US −5479,JP −2551),這是 information-theoretic evidence 非常壓倒性地偏好 binary。
- Placebo 觀測 z 均 < 1.6σ (US p=0.10,JP p=0.067),z 分佈與 null 幾乎重合 —— 相比之下 binary placebo z 都 > 38σ。
還有一個關鍵的 non-robustness finding:K1157 JP 的 drop-5 敏感度測試, 當 9984.T(SoftBank)被 drop 時 continuous θ_SURP 反向翻負 (seed 42:t=−48.71,完全是 opposite sign)。原因是 SoftBank 在 JP panel 的 raw |Surprise%| 最大 13,261%(分母近零 EPS 估計炸掉百分比),在 pooled MLE 內單一 outlier 就把 continuous 訊號左右搖擺。 這本身就是 continuous spec 不穩健的強烈證據 —— pooled continuous estimate 是一檔 outlier 的 amplification,不是 cross-market 真效應。
結論 :yfinance Surprise(%) 版本的 continuous EPS surprise,在 US + JP 兩個 surprise% 可用的市場, 都無法拒絕 θ_SURP = 0 的虛無假說 ,binary spec 在同 k 條件下全面勝出。binary EAV 不是 continuous EAV 的 proxy,而是獨立的、更乾淨的 identifying signal。
機制解釋:為什麼「有無」比「大小」重要?
結合三市場 binary PASS + 兩市場 continuous NS 的 finding,最 consistent 的 mechanism 是:
公告日長期變異的來源不是「市場對 surprise 做 proportional repricing」,而是「公告事件本身 triggered 的 structural volatility channels」 ,至少包含三類:
- Attention shock :公告日 institutional/retail attention 同時 spike,pre- post-announcement 的 order flow 結構改變(Baker & Bloom 2013-style attention-based volatility)。attention 是 binary(有 vs 沒有財報日),不是 proportional to surprise size。
- IV-crush unwind :options 市場在公告前 implied vol 被 bidded up,公告後 realized vol 承接 IV-crush 的 unwind energy。這個 unwind magnitude 主要由 pre-announcement IV level 決定,與 ex-post surprise 幅度無直接線性關係。
- Scheduled hedging :market makers / prop desks 在 scheduled earnings 附近 rebalance delta/vega exposure。這個 rebalancing 的時點是 deterministic(財報日),magnitude 不隨 surprise 變化。
三個 channel 都是 event-triggered, 不是 surprise-scaled —— 與 binary 顯著 / continuous NS 完全一致。yfinance Surprise(%) 本身還是 EPS-only 的 noisy proxy(缺 revenue、guidance、conference call tone、forward revision),若用更豐富的 surprise proxy(例如 K1159 post-announcement analyst revision 、 K1161 options-implied earnings IV crush magnitude )可能找得到 residual proportional effect。但至少在可用的 cross-market surprise 資料上,binary 已經是 sufficient statistics。
這個機制敘事也與 Beaver (1968) 與 Ball & Brown (1968) 的經典 earnings-announcement volatility effect 相容:它們當年的主結論是「announcement itself causes volatility burst」而非「surprise magnitude is proportional」。半世紀後在三市場 pooled panel 下用現代 GARCH-MIDAS 的 re-derivation,得到同方向結論。
實務意義
對研究者、策略開發者、風險經理各有不同的意涵:
研究者(方法論)
- Event-study 的 main spec 建議用 binary announcement indicator,continuous surprise 作為 robustness 而非 baseline 。在 EPS surprise 這類 noisy proxy 下,continuous spec 容易被 single-stock outlier 支配(K1157 SoftBank drop-5 sign-flip)。
- cross-market replication 要雙軌並行 :binary + continuous 的 AIC 對比在同 k 下只取決於 loglik gap,是乾淨的識別診斷。
策略開發者(波動率 overlay)
- 若要用 earnings calendar 做 event-based vol targeting overlay(例如公告日前把 position 降 size、公告日後恢復), binary announcement indicator 就夠 ,不必再加 surprise prediction 模型的複雜度。後者預測成本高且 marginal value uncertain。
風險經理(模型驗證)
- GARCH-MIDAS 加入 EAV long-run term 對公告日 var forecasting 顯著優於 no-EAV baseline (binary spec,三市場)。這個 channel 值得納入現有 risk model 的 event-overlay。
- 但別試圖把 continuous surprise 進 long-run τ——在 EPS Surprise(%) 這層 proxy 下,加入 continuous term 是 overfitting:AIC 兩市場都 penalty 千單位以上,而 stock composition 敏感度高。
限制與穩健性
Surprise proxy 限制 :yfinance Surprise(%) 僅反映 EPS consensus 偏差,未涵蓋 revenue surprise、forward guidance、conference call 語氣與 analyst revision。本文對 continuous NS 的 interpretation 嚴格而言是「在這個 proxy 下 NS」,不是「所有 surprise 概念都 NS」。K1159/K1160/K1161 已入 backlog 用更豐富的 continuous proxy 做替代檢驗。
TW continuous 缺口 :TW 無法用 yfinance Surprise(%)(API 不回傳),需 TEJ consensus EPS 資料方能 replicate K1151/K1157。因此三市場 binary PASS 是 full universality,但 continuous NS 嚴格說是 US+JP 兩市場的 dual-market universality;TW continuous 列在 K1158 後續任務。
擬合收斂 :三個主擬合(K1145、K1147、K1150)的外層迴圈中,台股與美股跑滿 8 輪上限仍未達停止條件;日股的停止旗標由單邊規則觸發(只要求對數概似改善小於 0.01,變差也算停下),觸發當輪的對數概似實際下降。三者都沒有被證明位於概似極大值,所以 θ_EAV 的大小不解讀,這裡只讀符號與 cluster-bootstrap 顯著性;每次 bootstrap refit 也只跑至多兩輪外層迴圈。K1151 與 K1157 使用同一個擬合程序,收斂狀態尚未逐一檢核,下表的 Hessian t 與 ΔAIC 只作描述參考。
Look-ahead :EAV 與 surp_z 都 shift 1 trading day(信號 from t-1、收益 at t)、likelihood 也 lag 1 trading day(雙重安全);隨機程序 seed=42 固定。Hessian t 在 pooled MLE 忽略 150+ nuisance params 被 inflated; primary inference 都以 cluster bootstrap (n=150) 為準 ,not Hessian。
Panel 組成偏差 :US N=30 皆 S&P 500 top caps、JP N=30 皆 TOPIX top caps、TW N=31 pre-registered 大型股。中小型股或低 analyst-coverage 子樣本行為可能不同(K1162 已列為 heterogeneity follow-up)。
Sample 期間 :TW 15 年(含 2010-2019 低波動、2020 COVID、2022 升息)、US/JP 11 年(2014-2025)。TW 期間較長、market regime 較豐,三市場效應仍一致,降低期間 selection 的 concern。
結論
三市場(TW N=31 + US N=30 + JP N=30)pooled panel 下, binary EAV 都 strictly positive、都 PASS Harvey (2016) t>3 門檻、BH-FDR 後三市場都 robustly significant 。在可驗證的 US + JP 兩市場下,continuous Surprise(%) spec 在同 k=152、同 panel、同 estimation pipeline 下 bootstrap t ∈ [+1.1, +1.4]、p > 0.3、placebo p > 0.06、AIC 被 binary 壓倒性偏好(ΔAIC −5479 / −2551)、JP drop-5 sign-flip at SoftBank。
這支持 Paper 2 的核心 identification: earnings-announcement long-run variance channel 來自 event-triggered attention / IV-crush / hedging structural mechanism,不是 surprise-scaled repricing 。實務上 binary announcement indicator 是 sufficient statistics,對 event-based vol overlay 就是實用結論;策略與風險模型毋需把 surprise magnitude 當成 second-order enhancement。
下一步 open questions
- K1158 TW continuous replication (需 TEJ EPS consensus),補完 third-market continuous leg。
- K1159/K1161 替代 continuous proxy :post-announcement analyst revision、options-implied IV crush magnitude — 如果這些能顯著,表示「surprise」本身的 operationalization 比 EPS-only Surprise(%) 更重要。
- K1162 sub-panel heterogeneity :high-analyst-coverage 子樣本是否 continuous 變顯著?若是,則 binary-sufficient 是 coverage-density 掩蓋的 heterogeneity artifact;若仍 NS,強化 universal mechanism claim。
本研究使用下列實驗結果檔:
- K1145(腳本:
experiments/k1145/k1145.py;結果:experiments/k1145/k1145_results.json;README:experiments/k1145/README.md)。數據來源:yfinance(daily close, 2010-2025)+財報公告日.txt(TEJ), N=31 pre-registered TW stocks, 期間 2010-01-01 ~ 2025-12-31, pooled obs 121,014。 - K1147(腳本:
experiments/k1147/k1147.py+k1147_placebo.py;結果:experiments/k1147/k1147_results.json;README:experiments/k1147/README.md)。數據來源:yfinance daily close +get_earnings_datesAPI, N=30 S&P 500 large-caps, 期間 2014-01-01 ~ 2025-12-31, pooled obs 90,479。 - K1150(腳本:
experiments/k1150/k1150.py;結果:experiments/k1150/k1150_results.json;README:experiments/k1150/README.md)。數據來源:yfinance daily close +get_earnings_dates+ ^VIX (CBOE), N=30 TOPIX large-caps, 期間 2014-01-01 ~ 2025-12-31, pooled obs 87,917。 - K1151(腳本:
experiments/k1151/k1151.py;結果:experiments/k1151/k1151_results.json;README:experiments/k1151/README.md)。數據:同 K1147 panel + yfinance Surprise(%) continuous spec。 - K1157(腳本:
experiments/k1157/k1157.py+k1157_placebo.py;結果:experiments/k1157/k1157_results.json;README:experiments/k1157/README.md)。數據:同 K1150 panel + yfinance Surprise(%) continuous spec。
參考文獻:Engle, Ghysels & Sohn (2013, RES) — GARCH-MIDAS;Patton (2011, JoE) — volatility forecast comparison;Cameron, Gelbach & Miller (2008, RES) — cluster bootstrap;Harvey, Liu & Zhu (2016, RFS) — t>3 門檻;Benjamini & Hochberg (1995, JRSS B) — FDR;Ball & Brown (1968) / Beaver (1968) — classical earnings announcement volatility effect;Baker & Bloom (2013) — attention-based volatility.
本研究不涉及任何外部經費資助,研究結論僅反映實證資料分析結果,不構成任何投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊